「初めての法人決算、税理士には決算だけ頼めるのでしょうか」「帳簿の入力が遅れていても相談できますか」。費用や期限も分からず、どこから手をつけるか迷うこともあると思います。顧問契約を結ばず、決算・申告だけを依頼する方法もありますが、対応は事務所や帳簿の状態によって異なります。資料がすべてそろっていなくても、まずは現状を伝えるところからで大丈夫です。大垣・岐阜のみなさまに向けて、費用の確認方法や必要書類、依頼後の流れを整理します。
目次
- 1. 法人決算を税理士に「決算だけ」頼める?まずは自社に合う依頼方法を確認しましょう
- 1-1. 自社対応・決算のみ依頼・税務顧問を「誰が何を担うか」で比較
- 1-2. 決算だけの依頼が合う会社と、継続相談も検討したい会社
- 2. 相談前の簡単チェック|帳簿の状態と残り日数で、依頼の進め方が変わります
- 2-1. 入力済み・未入力・資料不足の3ケースで、先に伝えることを整理
- 2-2. 期限が近い・過ぎているときは、資料がそろう前に相談を
- 3. 法人決算の税理士費用は「総額」だけでなく、含まれる作業で確認しましょう
- 3-1. 記帳・決算書・各税目の申告を分けた「見積もり確認表」
- 3-2. 売上高だけでは決まらない費用|未入力・消費税・在庫・残り日数も確認
- 4. 相談と見積もりをスムーズにする「法人決算の依頼メモ」を作りましょう
- 4-1. 初回相談で使う資料と、受任後に渡す資料を分ける
- 4-2. クラウド会計やオンライン相談では、共有方法も先に確認
- 5. 依頼後の行き違いを防ぐために、契約前に確認したい3つのこと
- 5-1. 資料提出・質問への回答・決算内容の確認は、誰がいつ行う?
- 5-2. 電子申告の完了と納付の完了は別|控えとフォローの範囲も確認
- 6. 決算だけで十分?納税予測や融資相談が必要なときの支援の選び方
- 7. 大垣・岐阜で相談先を選ぶときは、料金と一緒に「相談のしやすさ」も確認
- 8. まとめ|法人決算の相談は、帳簿の状態と頼みたい作業が分かれば始められます
法人決算を税理士に「決算だけ」頼める?まずは自社に合う依頼方法を確認しましょう
決算・申告だけを税理士に依頼できるかは、事務所の方針と案件の条件によります。帳簿の確認・修正がどこまで必要か、取引内容は複雑か、期限までにどれだけ日数があるかによっても、対応できる範囲は変わります。
税理士への依頼は、法人に一律に義務付けられているわけではありません。ただ、自社で対応する場合は、会計ソフトで決算書を作るだけでなく、会計上の利益から税額を計算するための調整や、各税目の申告・納付も必要になります。
自社対応・決算のみ依頼・税務顧問を「誰が何を担うか」で比較
税務顧問は、決算時だけでなく、年間を通じて税務や会計の相談をする契約です。次の表は一般的な分担の目安で、実際の内容は契約ごとに確認します。
| 確認項目 | 自社対応 | 決算のみ依頼 | 税務顧問 |
|---|---|---|---|
| 日々の記帳 | 自社で担当 | 自社入力か代行かを確認 | 自社入力・代行を契約で決定 |
| 決算・申告 | 自社で作成・提出 | 契約した範囲を税理士が担当 | 決算料と対応範囲を確認 |
| 会社側の作業 | 資料整理から申告まで | 資料準備・質問への回答 | 定期的な資料共有・確認 |
| 期中相談・納税予測 | 自社で対応 | 別途依頼となる場合がある | 頻度と内容を確認 |
| 融資準備 | 自社で準備 | 追加対応の可否を確認 | 支援範囲と別料金を確認 |
決算だけの依頼が合う会社と、継続相談も検討したい会社
日々の入力と残高確認ができ、期中の税務判断にも対応できる会社なら、決算のみの依頼を検討しやすいでしょう。経理担当者がいない、設備投資や借入れを予定している、納税額を早めに把握したい場合は、継続相談も選択肢になります。
当事務所へのご相談でも、まず帳簿の状態と必要な支援を伺います。決算のみの受任可否や契約条件は、個別にお問い合わせください。
相談前の簡単チェック|帳簿の状態と残り日数で、依頼の進め方が変わります
相談時には、決算日と把握している申告期限に加えて、「何月分まで入力できているか」を伝えてください。資料の完成を待つよりも、未処理の量や不足しているものを共有したほうが、作業の優先順位を決めやすくなります。
入力済み・未入力・資料不足の3ケースで、先に伝えることを整理
| 帳簿の状態 | 先に整理すること | 期限が近いときに伝えること |
|---|---|---|
| 入力済み | 預金、売掛金・買掛金の残高 | 最新の試算表と未確認項目 |
| 未入力がある | 未入力の月数と取引量 | 未入力範囲と資料の有無 |
| 資料が不足 | 不足一覧と再取得先 | 取得予定日と代わりに示せる資料 |
売掛金はまだ回収していない売上、買掛金はまだ支払っていない仕入代金です。入力済みでも、帳簿と通帳の残高が合っているか、回収した売掛金が残っていないかを確認します。未入力分は通帳・カード明細・請求書を月別にまとめ、不明な支払いには分かる範囲で内容を添えましょう。
期限が近い・過ぎているときは、資料がそろう前に相談を
申告・納付期限は、法人税・地方法人税、法人住民税・法人事業税、消費税及び地方消費税を分けて確認します。国税は国税庁、地方税は申告先の自治体の案内を確認し、自社に適用される期限を税理士と共有してください。期限の延長に関する手続きをしている場合は、その届出や申請の控えも用意します。
社内では「税目・提出先・申告期限・納付期限」を一つの一覧にすると、確認漏れを防ぎやすくなります。消費税の申告が必要か分からない場合も、自己判断で対象から外さず、設立時や過年度の届出・申告状況を伝えましょう。
相談は決算前から始めると、資料準備の時間を取りやすくなります。期限直前や経過後は、決算日、未処理の量、不足資料を先に連絡してください。受任や期限内申告を保証できるものではありませんが、現状を伝え、対応方針を確認することが大切です。
法人決算の税理士費用は「総額」だけでなく、含まれる作業で確認しましょう
法人決算の費用は、売上規模だけで一律には決まりません。「決算料」という名称でも、帳簿の修正や消費税申告が別料金のことがあります。自社の状態を伝え、見積もりにどこまでの作業が含まれるかを確かめることが大切です。
記帳・決算書・各税目の申告を分けた「見積もり確認表」
| 業務 | 見積もりで確認したいこと |
|---|---|
| 記帳・帳簿修正 | 未入力分の代行、入力済みデータの確認・修正を含むか |
| 決算書作成 | 在庫、固定資産の費用配分、未収・未払などの処理を含むか |
| 法人税等の申告 | 法人税・地方法人税、法人住民税・法人事業税の申告を含むか |
| 消費税申告 | 申告の要否確認、計算、申告書作成を含むか |
| その他の対応 | 届出、過年度の訂正、税務調査、申告後の相談は別料金か |
消費税込みの総額、追加費用が生じる条件、支払時期も確認します。年間顧問契約の決算・申告料が、そのまま単発依頼の料金になるとは限りません。当事務所の料金についても、契約形態と必要な作業を踏まえてご確認ください。
売上高だけでは決まらない費用|未入力・消費税・在庫・残り日数も確認
取引を帳簿に記録する単位を「仕訳」といいます。同じ売上高でも、仕訳数が多い会社や現金取引・口座が多い会社では、確認の手間が変わります。在庫や固定資産の有無、海外取引、期限までの残日数も、費用や対応可否を判断する材料です。
「入力済み」とだけ伝えず、残高の確認まで済んでいるかも共有しましょう。見積もり後に作業が増えたときは、着手前に追加料金の説明を受けられるか確認しておくと安心です。
相談と見積もりをスムーズにする「法人決算の依頼メモ」を作りましょう
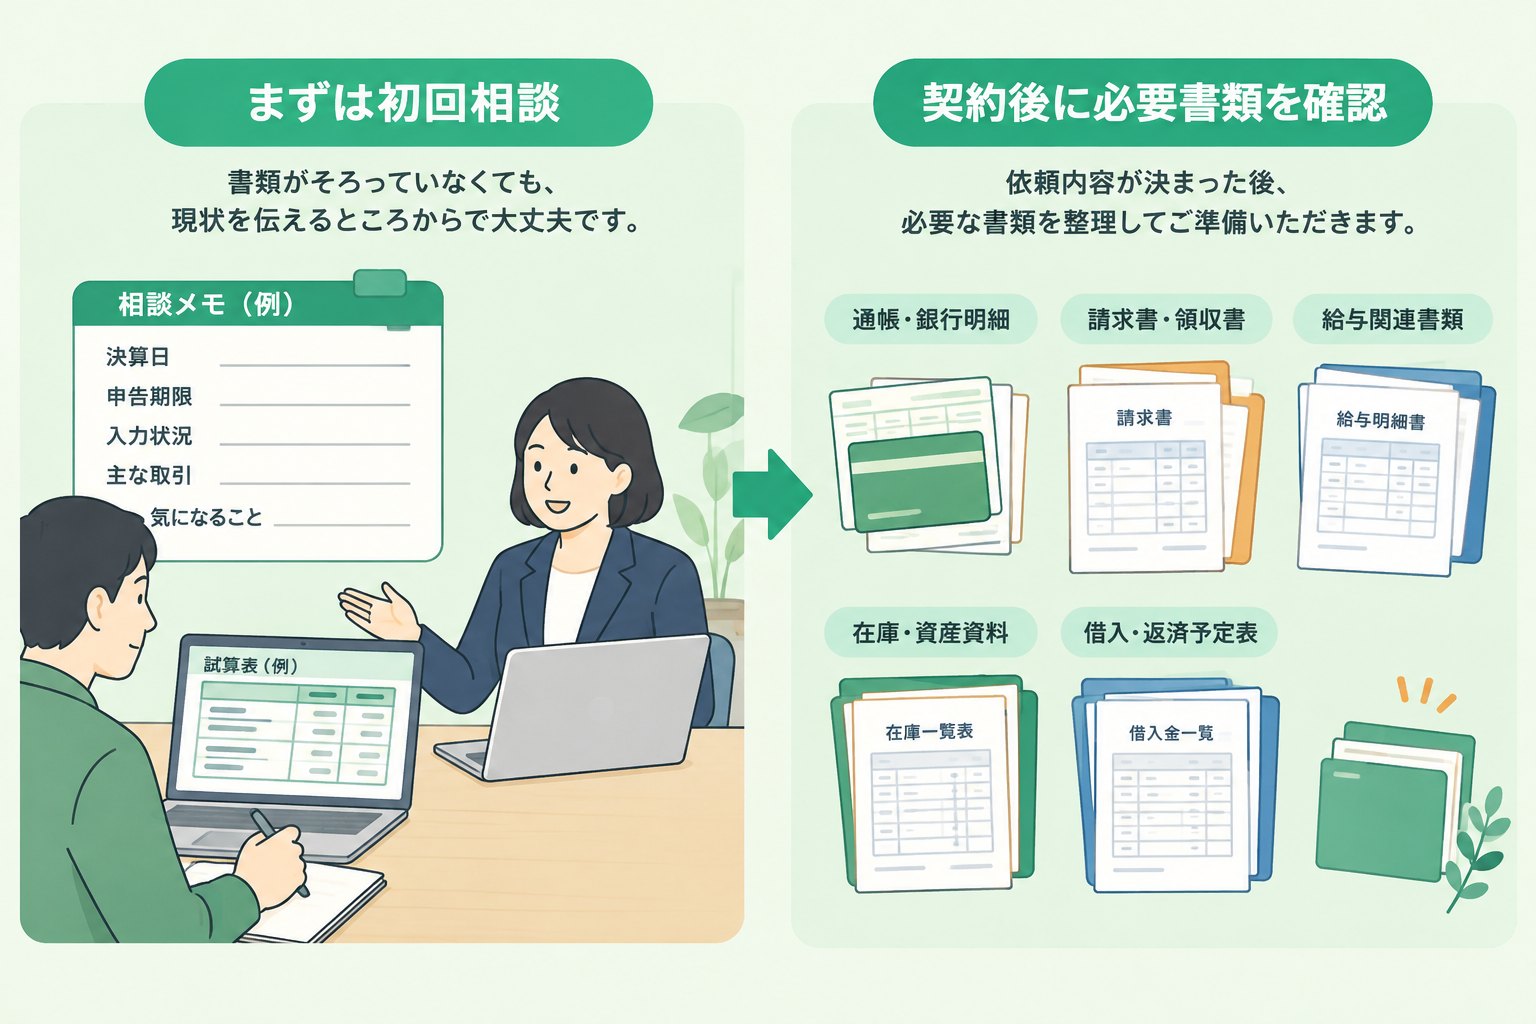
会社の現状を短いメモにすると、初回相談で伝え忘れを防げます。分からない項目は「不明」のままで構いません。依頼したい作業と、判断に迷っていることを分けて書いておきましょう。
- 会社名、事業内容、設立日、決算日、初年度かどうか
- 年間売上の概算、従業員数、取引量の目安
- 会計ソフト名、入力済みの月、未入力・不足資料の状況
- 消費税の申告状況、税務署等に提出した届出の有無
- 依頼したい作業、把握している期限、納税資金や融資の心配
初回相談で使う資料と、受任後に渡す資料を分ける
初回は、依頼メモと手元にある試算表・過年度申告書があると、状況を伝えやすくなります。試算表は、売上・経費や資産・負債の残高をまとめた一覧です。受任後に必要な資料は会社によって異なりますが、主に次のものを確認します。
- 会計データ・帳簿、通帳・カード明細、請求書・領収書
- 給与台帳、源泉所得税や社会保険料の資料
- 決算日に残っている商品の数量・金額をまとめた棚卸表、固定資産の購入・売却資料
- 借入契約書・返済予定表、税金の納付資料
- 初年度:定款、登記事項証明書、出資・設立費用の資料、税務届出書の控え
- 2期目以降:過年度の決算書・申告書、前期から引き継いだ残高や届出の控え
クラウド会計やオンライン相談では、共有方法も先に確認
クラウド会計を使っていても、依頼先が同じソフトで作業できるとは限りません。閲覧権限、データの書き出し形式、領収書などの画像の共有方法を確認してください。オンライン相談も、対応の有無と資料の見せ方を依頼先に確かめます。当事務所は日本ICSの会計ソフトを採用しています。
依頼後の行き違いを防ぐために、契約前に確認したい3つのこと
契約前には、①作業と費用の範囲、②資料提出・確認の担当と日程、③申告後の納付案内・控え・相談範囲を確認します。口頭だけでなく、見積書や契約書、メールなど、後で読み返せる形に残しておきましょう。
資料提出・質問への回答・決算内容の確認は、誰がいつ行う?
税理士に依頼しても、取引の事情は会社側から伝える必要があります。資料提出後に、入出金の目的、売上を記録する時期、在庫の数量などを確認されることもあります。社内の窓口担当者を決め、代表者が内容を確認する時間も確保してください。
- 会社側が、合意した期限までに資料を提出します。
- 税理士が帳簿を確認し、会社側が質問への回答や追加資料を用意します。
- 決算書・申告書案の説明を受け、会社側が内容と税額を確認します。
- 契約に沿って申告を行い、会社側が納付方法と資金を確認します。
資料が遅れた場合や追加作業が生じた場合に、日程・費用をどう調整するかも確認しておきます。回答に時間がかかる質問は、その理由と回答予定日を伝えると、次の作業を相談しやすくなります。
電子申告の完了と納付の完了は別|控えとフォローの範囲も確認
申告を依頼しただけで、税金の支払いまで自動的に完了するとは限りません。国税と地方税について、税額、納付期限、方法、実際に手続きする人をそれぞれ確認してください。口座から支払う場合も、必要な設定と残高の確認が欠かせません。
申告後は、決算書・申告書の控え、電子申告の受付結果、納付記録をまとめて保管します。データで受け取るなら、保存場所と社内で閲覧できる人を決めておくと便利です。資料ごとの保管期間や、税務署等から照会があったときの窓口も確認しましょう。申告後の質問、訂正、税務調査の対応が契約に含まれるかは、別々に確かめます。
決算だけで十分?納税予測や融資相談が必要なときの支援の選び方
決算のみの依頼で足りるかは、翌期に必要な判断から考えると整理しやすくなります。取引が安定し、社内で経理を管理できるなら、必要なときに相談する方法もあります。資金繰りや投資の判断が続く会社では、定期的に数字を確認する仕組みが役立つでしょう。
たとえば、黒字でも売掛金の回収前なら、手元資金が不足することがあります。借入金の元本返済は通常そのまま経費にはならないため、利益と現預金の動きも一致しません。納税後に給与・仕入代金・借入返済を支払えるか、入金と支払いの予定を並べて確認します。
融資を考える場合は、決算書に加えて直近の業績、資金の使い道、返済見通しの説明も必要になります。申告期限とは別に、資金が必要になる時期から逆算して準備することが大切です。
当事務所では、月次会計や納税シミュレーション、会社設立時の計画、資金繰り、財務分析、日本政策金融公庫の融資支援に対応しています。具体的な支援範囲と費用は、ご相談時に確認します。融資の実行をお約束するものではありません。
大垣・岐阜で相談先を選ぶときは、料金と一緒に「相談のしやすさ」も確認
大垣市や岐阜県内で税理士事務所を探す際も、料金や距離に加えて、資料の受け渡しと説明の分かりやすさを確認しましょう。決算の基本的な考え方は全国共通ですが、地方税の提出先は本店・事業所の所在地などに応じて確認が必要です。
対面なら資料を一緒に見ながら、オンラインなら移動の負担を抑えて相談できます。ただし、利用できる方法は依頼先によって異なります。紙資料をどう渡すかも含め、自社で無理なく続けられるかを考えてください。
- 専門用語をかみ砕いて説明してもらえるか
- 税理士と担当者の役割、連絡手段が明確か
- 追加相談の料金や申告後の対応を確認できるか
- 自社の業種、会計ソフト、帳簿の状態を相談できるか
春日部敬子税理士事務所へのご相談では、「どこまで自社で進めればよいか」という疑問もお聞かせください。初回決算の準備と、その後に必要な支援を分けて考えることができます。
まとめ|法人決算の相談は、帳簿の状態と頼みたい作業が分かれば始められます
法人決算を税理士に「決算だけ」依頼できるかは、事務所の方針と案件の条件によって異なります。まずは決算日、入力済みの範囲、不足資料、依頼したい作業をまとめてください。分からない点があっても、そのまま伝えていただいて構いません。
- 費用は、記帳・決算書・各税目の申告に分けて確認する
- 期限が近いときは、資料の完成を待たずに相談する
- 資料提出・確認・申告・納付の担当を契約前に決める
- 納税予測や融資準備が必要なら、継続支援も検討する
相談の前に、社内で担当できる作業と難しい作業を一つずつ書き出すだけでも、必要な支援が見えてきます。決算を機に納税後の資金繰りまで確認できれば、翌期の準備にもつながります。
法人決算の進め方に不安がある方は、当事務所へお気軽にご相談ください。ご相談内容や帳簿の状況を伺い、必要な対応と契約条件をご案内します。