副業の収入が増えてきて、「確定申告は必要?」「20万円以下なら何もしなくてよいの?」と迷うことはありませんか。勤務先への影響も気になるところですが、働き方と金額を分けて確認すれば、必要な対応を整理できます。
会社員の副業では、給与か業務委託かによって、申告が必要かを判断する金額が異なります。この記事では、20万円基準の条件から住民税、必要書類、提出・納付までを説明します。まずはご自身の働き方に当てはめて確認してみてください。
目次
- 1. 副業の確定申告は必要?まずは働き方別の判定表で確認しましょう
- 1-1. 業務委託・アルバイト・掛け持ちでは20万円の判定対象が異なります
- 1-2. 20万円以下でも申告に含める場合と、還付を受けられる場合
- 2. 副業の「収入」と「所得」の違いを、3つの数値例で確認しましょう
- 3. 副業の所得区分と必要経費は、仕事の実態から整理しましょう
- 3-1. 給与所得・雑所得・事業所得・不動産所得の見分け方
- 3-2. 経費の具体例と、家賃・通信費の分け方、証拠の残し方
- 4. 所得税の申告が不要でも、住民税は別に確認しましょう
- 4-1. 大垣市・お住まいの自治体へ確認するときの伝え方
- 4-2. 「自分で納付」を選べば勤務先に知られない、とは限りません
- 5. 副業の確定申告の進め方|書類の準備からスマホでの提出・納税まで
- 5-1. 必要書類を「入力に使う資料」と「提出・添付する書類」に分けて準備
- 5-2. 作成コーナーへの入力から送信・受信通知の保存まで
- 5-3. 対象年分の期限と納付方法を確認し、提出後も記録を残しましょう
- 6. 副業が続く・大きくなるときは、記帳と申告方法を見直しましょう
- 6-1. 白色申告と青色申告の違い、開業手続きを考えるタイミング
- 6-2. 税理士への相談は、収支一覧と今後の事業見通しがあるとスムーズです
- 7. まとめ|副業の働き方・所得・住民税を順番に確認しましょう
副業の確定申告は必要?まずは働き方別の判定表で確認しましょう
20万円基準は、一定の給与所得者について所得税の確定申告を不要とする制度です。すべての人に共通する非課税枠ではありません。給与収入が2,000万円を超える場合などは、別の理由で申告が必要になります。
業務委託・アルバイト・掛け持ちでは20万円の判定対象が異なります
次の表は、給与収入の合計が2,000万円以下で、給与のすべてが源泉徴収の対象となる会社員を想定しています。本業の給与は年末調整済みとします。
| 副業の形態 | 20万円の判定対象 | 確認資料 | 所得税申告の原則 | 住民税 |
|---|---|---|---|---|
| 業務委託のみ | 給与・退職所得以外の所得の合計 | 売上・経費の記録 | 20万円超なら必要 | 申告しない場合も確認 |
| アルバイト給与のみ | 年末調整されなかった給与の収入金額 | すべての源泉徴収票 | 20万円超なら原則必要 | 給与支払報告の状況等を確認 |
| 給与と業務委託の併用 | 未調整の給与収入+給与・退職所得以外の所得 | 源泉徴収票と収支記録 | 合計20万円超なら原則必要 | 所得の種類ごとに確認 |
給与を2か所以上から受ける人には、別の申告不要条件もあります。給与収入の合計から所定の所得控除(雑損・医療費・寄附金・基礎控除を除く)を差し引いた額が150万円以下で、給与・退職所得以外の所得が20万円以下の場合です。詳しい条件は国税庁の給与所得者の確定申告の案内で確認できます。
20万円以下でも申告に含める場合と、還付を受けられる場合
医療費控除などのために確定申告する場合は、20万円以下の副業所得も原則として含めます。副業報酬から所得税が源泉徴収されていれば、精算によって税金が戻る可能性もあります。ただし、還付になるかは本業の給与や控除も含めた計算次第です。
副業の「収入」と「所得」の違いを、3つの数値例で確認しましょう
業務委託では、収入は売上・報酬の総額、所得はそこから必要経費を差し引いた金額です。以下は前節の前提に加え、ほかの所得や申告義務がなく、複数給与の150万円以下の例外にも該当しないケースです。
- 業務委託:売上30万円-必要経費12万円=所得18万円。20万円以下なので、所得税の確定申告は原則不要です。住民税は別に確認します。
- アルバイト:年末調整されなかった給与収入15万円。判定に使うのは、実費経費を引いた残額ではなく給与収入15万円です。この条件では所得税の申告は原則不要となります。
- 併用:未調整の給与収入15万円+業務委託所得8万円=23万円。それぞれは20万円以下でも、合計が20万円を超えるため原則として申告が必要です。
給与所得の計算には給与所得控除という仕組みを使いますが、複数給与の申告要否では未調整の給与の「収入金額」を使います。業務委託の所得が18万円の場合も、非課税になるという意味ではない点に注意してください。
副業の所得区分と必要経費は、仕事の実態から整理しましょう
給与所得・雑所得・事業所得・不動産所得の見分け方
所得区分とは、収入を性質ごとに分けた税金上の分類です。経費や赤字の扱い、利用できる申告制度が異なります。
- 給与所得:勤務先の指揮・命令を受けて働くアルバイトなどの給与です。
- 雑所得:事業に当たらない副業の原稿料や業務委託報酬などが該当します。
- 事業所得:独立して営む事業から生じる所得です。規模や継続性、営利性、記帳状況など、活動の実態から判断します。
- 不動産所得:土地や建物の貸付けによる所得が基本です。
「業務委託」という契約名や売上額、開業届の提出だけで事業所得になるわけではありません。国税庁の雑所得の説明も参考に、迷う場合は仕事内容や受注状況を整理して相談するとよいでしょう。
ネット販売も、自宅で使っていた生活用品の処分と、仕入れて継続販売する活動では扱いが異なります。通常の生活用品の売却は原則非課税ですが、貴金属などには例外があります。「フリマの売上はすべて対象外」とは限りません。
経費の具体例と、家賃・通信費の分け方、証拠の残し方
業務委託などでは、仕事に必要な消耗品、販売手数料、業務目的の交通費などが経費の候補になります。私的な飲食や買い物とは分け、領収書に仕事の目的や取引先を補足しておくと、後から確認しやすくなります。
仕事と生活で共用する家賃や通信費は、業務分を合理的に区分します。例えば家賃は使用面積や時間、通信費は利用状況を参考にし、計算根拠も残してください。一律の割合を使えば認められる、というものではありません。
請求書や領収書は収支記録と結び付けて保管します。メールやサイトで受領した取引書類は、電子帳簿保存法に沿った電子データ保存が必要です。保存方法・期間は書類や申告区分に応じて確認しましょう。給与収入から同じように実費経費を引いて20万円判定をすることはできません。
所得税の申告が不要でも、住民税は別に確認しましょう
住民税には、所得税と同じ「副業所得20万円以下なら申告不要」という制度はありません。所得税の確定申告を提出すれば、原則として別途の住民税申告は不要ですが、所得税の申告をしない場合は手続きが残ることがあります。
給与の支払先から自治体へ給与支払報告書が提出されている場合など、住民税申告が不要となる取扱いもあります。少額だから不要と決めず、所得の種類と報告状況を確かめてください。
大垣市・お住まいの自治体へ確認するときの伝え方
住民税は、原則として課税される年度の1月1日時点の住所地の自治体で手続きします。例えば2025年中の所得に対する2026年度の住民税なら、2026年1月1日時点の住所地が基準です。年の途中で転居した方は、この日付に注意しましょう。
大垣市にお住まいの方は、大垣市の市民税・県民税の申告案内を確認し、税務担当窓口へ次の情報を伝えるとスムーズです。
- 本業と副業が、それぞれ給与か業務委託などか
- 前年1年間の収入・必要経費・所得の金額
- 所得税の確定申告を提出する予定があるか
- 給与支払報告書の提出状況で分かっていること
「業務委託の所得が18万円あり、所得税の確定申告はしない予定です。住民税申告は必要ですか」と聞くと具体的です。大垣市以外の方は、ご自身の住所地の自治体に確認してください。
「自分で納付」を選べば勤務先に知られない、とは限りません
確定申告書には、給与・公的年金等以外の所得に係る住民税について「自分で納付」を選択する欄があります。ただし、アルバイト給与も同じように選べるとは限りません。
給与から住民税を差し引く「特別徴収」の扱いは、自治体への確認が必要です。大垣市では特別徴収に関する案内・様式が公開されています。徴収方法を選んでも、勤務先に知られない保証にはなりません。税以外の経路もあるため、勤務先の副業規程も別に確認しておきましょう。
副業の確定申告の進め方|書類の準備からスマホでの提出・納税まで
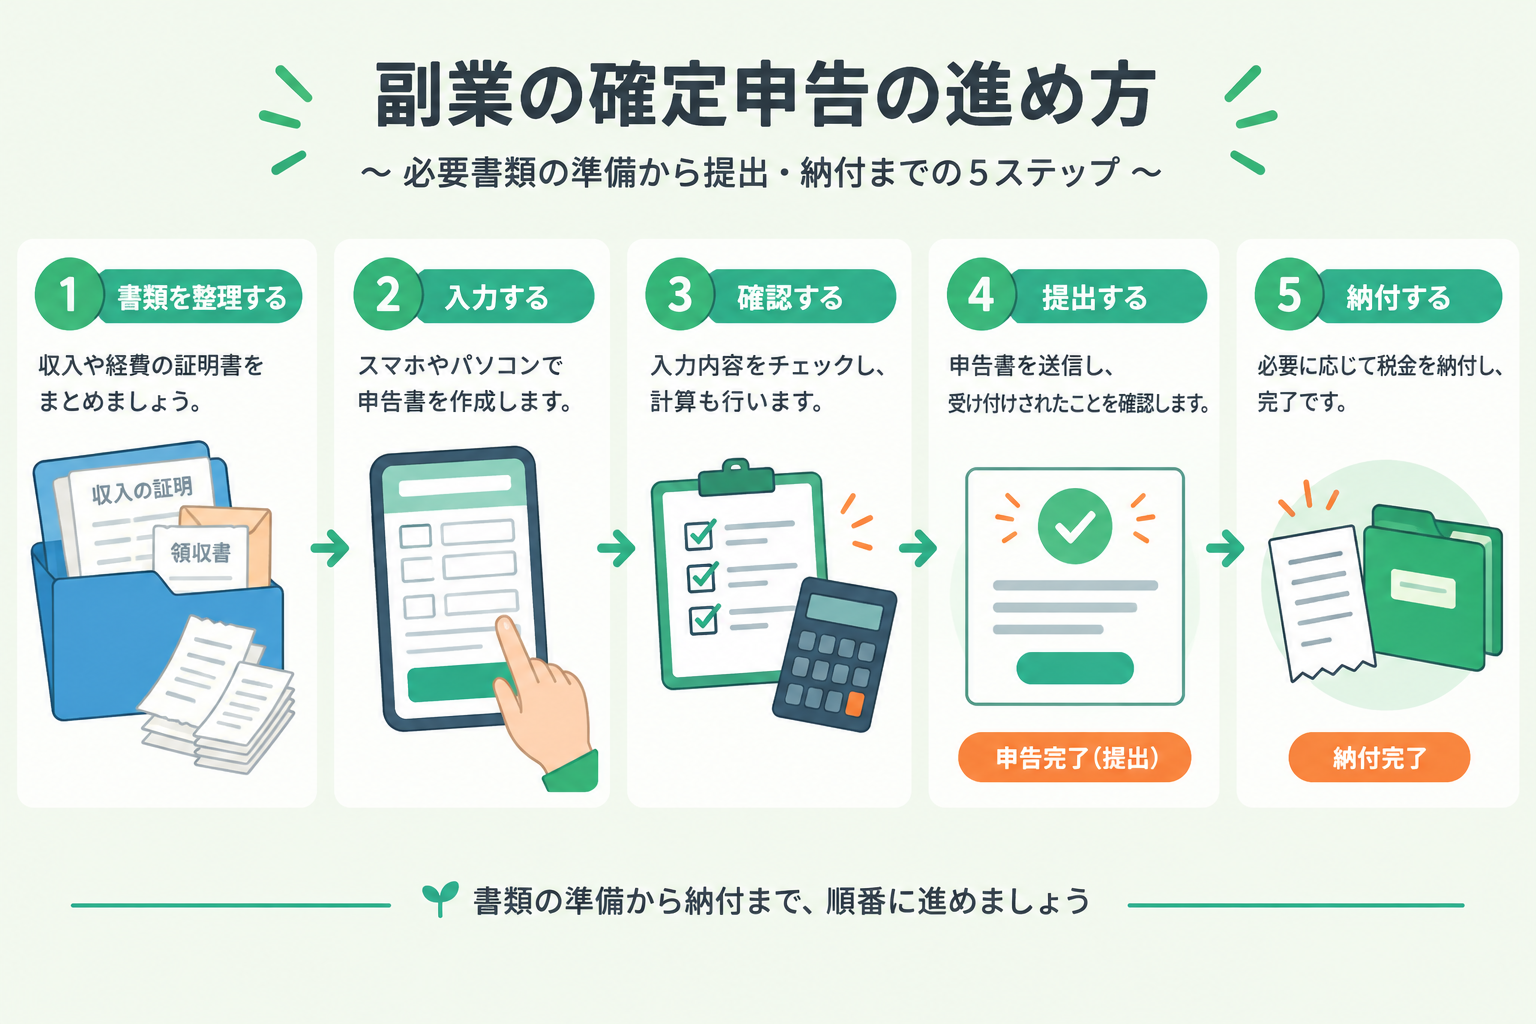
必要書類を「入力に使う資料」と「提出・添付する書類」に分けて準備
まず、申告対象年の1月1日から12月31日までの資料をそろえます。
- 本業・副業すべての給与の源泉徴収票
- 売上・経費の集計、請求書、領収書、取引明細
- 報酬から源泉徴収された所得税額が分かる記録
- 保険料や寄附金など、申告する控除の関係書類
- 電子申告に必要なマイナンバーカード等と、還付先の本人名義口座情報
支払調書が届かなくても、請求書や支払明細などで収入と源泉徴収額を確認します。入金額は手数料や所得税が差し引かれた後の金額で、売上と一致しないことがあります。
これらは主に入力用の資料であり、すべてを提出するわけではありません。添付・提示が必要な書類は、申告内容と提出方法に応じて確認してください。
作成コーナーへの入力から送信・受信通知の保存まで
国税庁の「確定申告書等作成コーナー」では、案内に沿って申告書を作成できます。e-Taxは、国税の申告などをオンラインで行う仕組みです。スマホを使う場合は、対応端末やマイナンバーカード・電子証明書の有効期限を確認します。
- 対象年分、所得税の申告、提出方法を選びます。
- 源泉徴収票を基に、本業・副業の給与を入力します。
- 副業の所得区分、収入、必要経費、報酬の源泉徴収税額を入力します。
- 所得控除、住民税に関する項目、納付・還付額を確認します。
- 内容を見直して送信し、受信通知と申告データを保存します。
画面や機能は更新されるため、操作時の公式案内に従ってください。途中保存だけでは提出になりません。送信後は受信通知を開き、対象年分や受付結果まで確認しておくと安心です。
対象年分の期限と納付方法を確認し、提出後も記録を残しましょう
国税庁の令和7年分確定申告特集では、2025年分の所得税の申告・納付期限は2026年3月16日と案内されています。他の年分を申告する場合は、その年分の期限を確認してください。
申告書の提出と税金の納付は別の手続きです。キャッシュレス納付など、利用する方法の条件と手続期限を確かめ、納付記録も残します。期限を過ぎていた場合は放置せず、税務署や税理士へ対応を相談してください。
副業が続く・大きくなるときは、記帳と申告方法を見直しましょう
白色申告と青色申告の違い、開業手続きを考えるタイミング
青色申告は、事業所得・不動産所得・山林所得がある人が、承認を受けて帳簿に基づき申告する制度です。一定の要件を満たせば特別控除などの特典がありますが、雑所得には適用できません。副業を始めれば誰でも使える制度ではない点を押さえておきましょう。
白色申告でも、事業所得などを生ずる業務を行う人には記帳・帳簿書類の保存義務があります。所得税の申告義務がない場合も対象です。青色申告を選ばない場合でも、日々の取引記録は必要になります。
国税庁の記帳・青色申告の案内では、青色申告承認申請書の提出期限は、原則として適用を受ける年の3月15日までとされています。新たに開業した場合などは期限が異なるため、開業日と適用を希望する年を基に、国税庁の最新案内で確認してください。
継続受注が増えたり、仕入れや設備投資を始めたりしたら、所得区分、記帳方法、開業に関する届出をまとめて確認する時期です。開業届と青色申告の申請は別の手続きなので、一方を出せば両方済むわけではありません。
取引が増える前に、仕事用と生活用の入出金を分けておくと集計しやすくなります。毎月、売上・経費の記録を通帳や取引明細と照合し、請求済みで未入金の売上も確認する習慣をつけると、申告時の確認漏れを減らせます。
税理士への相談は、収支一覧と今後の事業見通しがあるとスムーズです
相談の目安は所得額だけではありません。所得区分に迷う、経費の説明が難しい、記帳が追いつかない、事業として拡大したいときも、相談を検討できます。
源泉徴収票、月別の収支一覧、主な契約内容、帳簿や領収書、今後の売上・設備投資の見通しを準備してください。未整理の部分や疑問をメモしておくだけでも、確認すべき点が明確になります。
大垣市の春日部敬子税理士事務所では、会計帳簿の作成方法の支援や毎月の帳簿確認、経営相談を行っています。副業に関する相談をご希望の場合は、仕事内容や相談事項をお伝えいただき、対応範囲をご確認ください。
まとめ|副業の働き方・所得・住民税を順番に確認しましょう
副業の確定申告は、まず「給与か、業務委託などか」を分けて考えます。業務委託は収入から必要経費を引いた所得、複数給与は年末調整されなかった給与の収入金額を使って判定します。両方ある場合は合算し、20万円基準の前提や別の申告不要条件も確認してください。
所得税の申告が不要でも、住民税の確認は残ります。医療費控除などで確定申告する際は、少額の副業所得も原則として含めます。「自分で納付」を選ぶだけで勤務先に知られないとは限らない点も、覚えておきたいところです。
準備は、源泉徴収票、収支一覧、経費の根拠資料をそろえるところから始めれば大丈夫です。提出後は受信通知や申告書控えを保存し、納付まで済んだか確認しましょう。副業を続けるなら、毎月記帳する仕組みを整えておくと、翌年の負担も抑えられます。
判断に迷う点は、「所得区分」「経費」「住民税」のように分けてメモしておくと相談しやすくなります。当事務所への相談をご希望の方は、内容を添えてお気軽にお問い合わせください。