「配偶者に多く残したいけれど、子どもが相続するときの税金も心配」。遺産分割で迷っても、財産と暮らしの見通しを一つずつ整理すれば、判断の道筋が見えてきます。二次相続の相続税は、今回の分け方に加え、配偶者自身の財産や今後の支出によって変わるため、二回分を合わせた比較が大切です。この記事では、大垣市や周辺で相続を考える方に向けて、税額の具体例と、生活費・住まい・納税資金を確保する手順をご説明します。
目次
- 1. 二次相続とは?一次相続との違いと相続税が増えやすい理由
- 1-1. 一次相続・二次相続を夫婦と子ども2人の家族図で確認
- 1-2. 配偶者の税額軽減がなくなり、基礎控除も小さくなる
- 2. 一次・二次相続の相続税を比較|配偶者の取り分で合計はいくら変わる?
- 2-1. 試算条件は遺産1億円・配偶者の固有財産2,000万円・子ども2人
- 2-2. 配偶者が全額・半分・取得しない場合の通算税額を比較
- 2-3. 配偶者自身の財産や生活費が変われば、比較結果も変わる
- 3. 配偶者にどれくらい残す?生活資金と住まいから考える
- 3-1. 年金・生活費・介護費から「手元に必要なお金」を整理する
- 3-2. 自宅を誰に残すかは、住み続ける安心と将来の管理で判断
- 4. 自宅・土地・事業用資産が多い家庭は、分け方と納税資金をセットで確認
- 4-1. 自宅と土地が中心のケース|評価額と使える現金は別に考える
- 4-2. 代償金・生命保険・事業承継は「誰がいくら用意するか」まで確認
- 5. 二次相続を見据えた相続税対策と、制度を使う際の注意点
- 5-1. 配偶者の税額軽減は、一次相続の税額ゼロだけで判断しない
- 5-2. 小規模宅地等の特例は、二次相続でも使えるかを確認
- 5-3. 生前贈与は生活資金を残し、課税方式と相続時の加算を確認
- 6. 遺産分割を決める前に進めたい、二次相続対策の5ステップ
- 6-1. ステップ1・2|相続財産と配偶者自身の財産、生活収支を分けて整理
- 6-2. ステップ3・4|複数案を試算し、住まいとお金の負担を家族で共有
- 6-3. ステップ5|相続税申告・納税は原則10か月以内に準備
- 7. 二次相続のよくある疑問と、税理士への相談前にそろえたい資料
- 7-1. 一次相続が終わった後や、10年以内に相続が続いた場合は?
- 7-2. 相談資料は財産一覧・前回の申告書・配偶者の収支から
- 8. まとめ|二次相続の相続税は、配偶者の暮らしと二回分の税額を一緒に考えましょう
二次相続とは?一次相続との違いと相続税が増えやすい理由
一次相続・二次相続を夫婦と子ども2人の家族図で確認
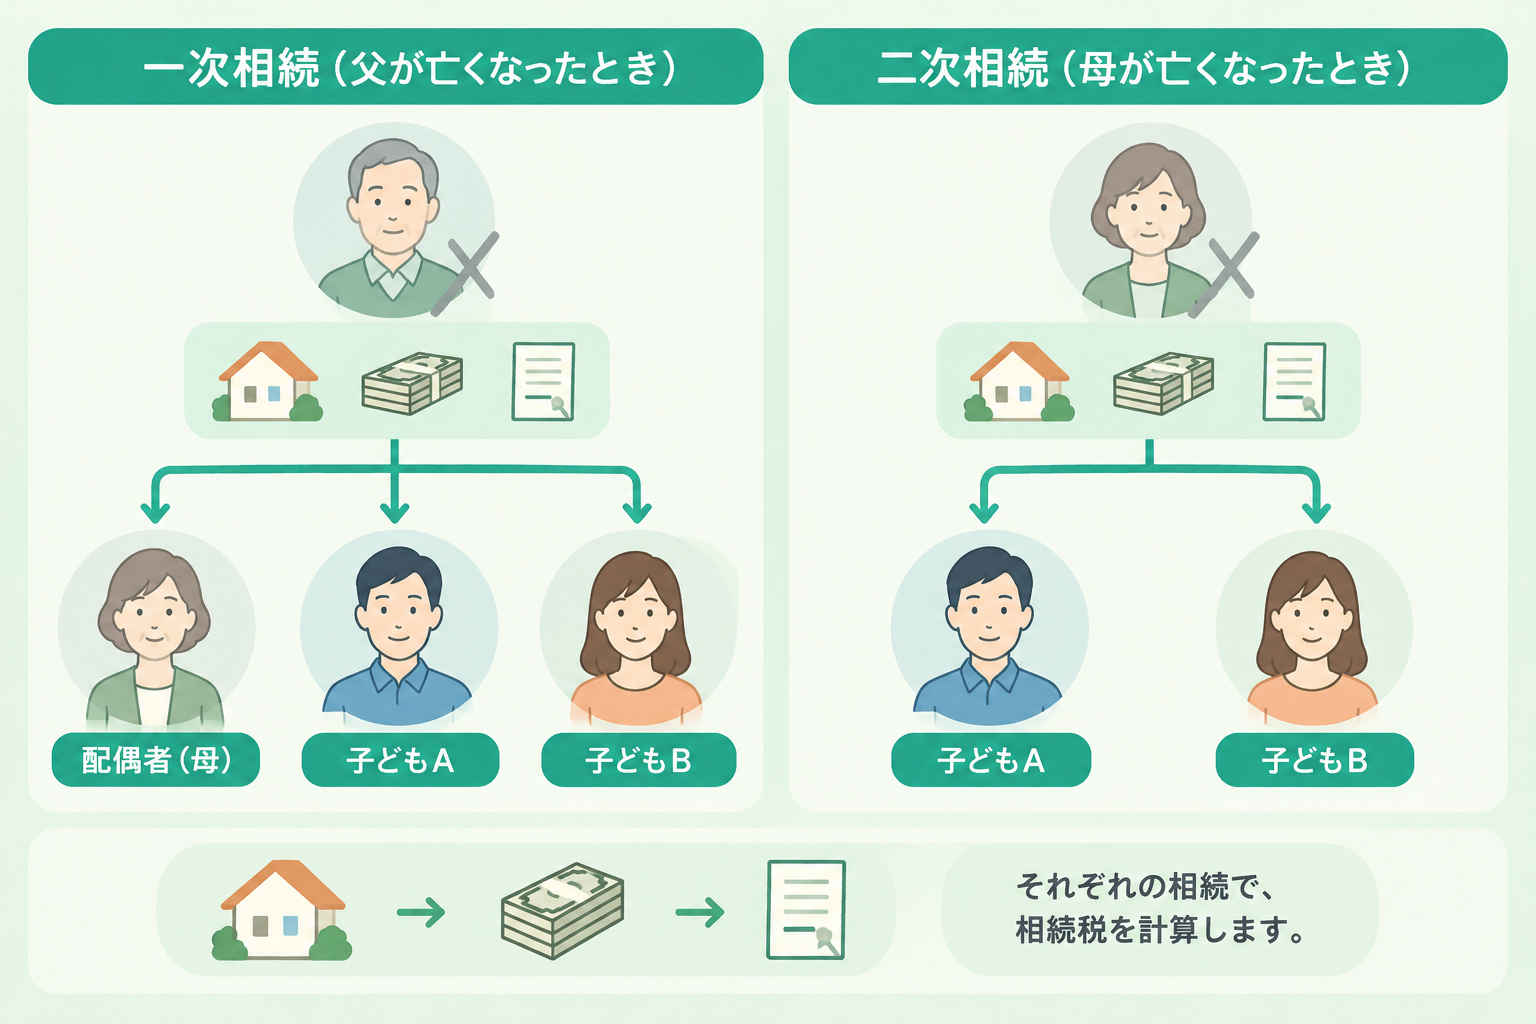
二次相続とは、一般に、夫婦の一方が亡くなった後、残された配偶者も亡くなって起こる相続のことです。特別な税金が別にかかるのではなく、それぞれの相続で相続税を計算します。
- 一次相続:父が亡くなり、母・子どもA・子どもBが相続
- 二次相続:その後に母が亡くなり、子どもA・子どもBが相続
母が一次相続で受け取った財産だけが、そのまま二次相続の対象になるわけではありません。以前から持っていた預貯金なども合わせ、生活費による減少や財産価格の変動を反映した、母が亡くなった時点の財産を確認します。
配偶者の税額軽減がなくなり、基礎控除も小さくなる
相続税の基礎控除(課税されない一定の枠)は、3,000万円+600万円×法定相続人の数です。法定相続人とは、法律上、相続人となる方を指します。この家族では、一次相続は3人で4,800万円、二次相続は2人で4,200万円になります。
一次相続では母に「配偶者の税額軽減」を使えても、二次相続で受け取る子どもには使えません。控除の枠と税額軽減の違いが、二次相続の負担を増やす要因です。ただし、生活費で財産が減ることもあり、必ず二次相続の税額が高くなるわけではありません。制度の仕組みだけでなく、残る財産の見込みも一緒に考えます。
一次・二次相続の相続税を比較|配偶者の取り分で合計はいくら変わる?
試算条件は遺産1億円・配偶者の固有財産2,000万円・子ども2人
一次相続の遺産は1億円、母自身の財産は2,000万円とし、子どもに渡る財産は各相続で半分ずつ分けます。債務・葬式費用・贈与の加算、小規模宅地等の特例、配偶者以外の税額控除はなく、生活費や価格変動も考慮しません。両相続を同じ税率で計算した比較例です。
配偶者が全額・半分・取得しない場合の通算税額を比較
金額は万円単位です。母の財産には不動産も含み、全額が使える現金とは限りません。
| 母の取得額 | 一次相続税 | 二次の想定財産 | 二次相続税 | 通算税額 | 一次後の母の手元財産 |
|---|---|---|---|---|---|
| 10,000 | 0 | 12,000 | 1,160 | 1,160 | 12,000 |
| 5,000 | 315 | 7,000 | 320 | 635 | 7,000 |
| 0 | 630 | 2,000 | 0 | 630 | 2,000 |
国税庁が示す相続税の税率と計算方法では、基礎控除後の遺産を法定相続分で仮分割し、相続税総額を求めます。一次は5,200万円を母2,600万円、子各1,300万円に分け、税額340万円+145万円×2=630万円です。
630万円を実際の取得割合で按分し、母の税額軽減を適用すると、母が全額取得なら0円、半分なら子の合計315万円、取得なしなら子の合計630万円になります。
二次も同じ手順です。母が全額取得した案は、基礎控除後7,800万円を子各3,900万円に仮分割し、580万円×2=1,160万円。半分取得した案は2,800万円を子各1,400万円に仮分割し、160万円×2=320万円です。その総額を実際の取得割合で按分するため、本例では子各580万円、各160万円になります。
配偶者自身の財産や生活費が変われば、比較結果も変わる
半分取得する案と、母が取得しない案との通算税額差は5万円です。ただし、取得なしの案を勧めるものではありません。母の生活資金や財産の増減も含めて判断します。
配偶者にどれくらい残す?生活資金と住まいから考える
年金・生活費・介護費から「手元に必要なお金」を整理する
配偶者の取り分に、どの家庭にも当てはまる正解はありません。税額の比較に先立ち、今後の暮らしに必要な資金を整理します。
- 毎月の生活費から、年金などの安定収入を差し引いた不足額
- 医療・介護、施設入居などに備える資金
- 自宅の修繕費、固定資産税などの臨時支出
- 配偶者自身の預貯金と、すぐには現金化できない財産
「年間の不足額×想定する年数」に臨時支出と予備資金を加え、手元の現金でどこまで備えられるかを見ます。将来の支出は確定できないので、今の生活を続ける場合と、介護費が増える場合を分けて考えると、残したい金額が見えやすくなります。
自宅を誰に残すかは、住み続ける安心と将来の管理で判断
配偶者が暮らす自宅は、税額だけで取得者を決めないことが大切です。誰が所有するかに加え、修繕費の負担、施設へ移る場合の管理や売却まで確認します。
子どもが所有する案でも、「住んでいてよい」という口約束だけにせず、居住を守る方法を専門家と検討してください。共有にすれば公平に見えても、将来の売却などで意思調整が必要になります。次の相続後、誰が管理を引き継ぐかも話し合っておくと安心です。
自宅・土地・事業用資産が多い家庭は、分け方と納税資金をセットで確認
自宅と土地が中心のケース|評価額と使える現金は別に考える
例えば、大垣市に自宅と貸地を持つ架空の家庭で、遺産の大部分が不動産、預貯金は少ないとします。財産総額が大きくても、配偶者の生活費と子どもの納税資金を同時に確保できるとは限りません。
相続税評価額(税金の計算に使う財産の金額)は、実際の売却価格とは異なります。売却には時間や費用もかかるため、「土地を売れば払える」と考える前に、誰の手元にいくら現金が残るか、いつ支払いが必要かを確認します。
土地の評価方法は、所在地や用途、形状などによって検討が必要です。面積や固定資産税の課税明細だけで相続税額を決めず、評価に必要な資料をそろえます。
代償金・生命保険・事業承継は「誰がいくら用意するか」まで確認
代償分割とは、不動産などを取得した人が、ほかの相続人へ金銭を支払って取り分を調整する方法です。この代償金と相続税は別の支出なので、支払う方は両方を用意できるか確認します。
生命保険金も備えになりますが、受取人と納税する人が異なる場合は、資金が行き渡るか注意が必要です。事業用不動産や自社株式を引き継ぐ場合は、後継者が代償金や税金のために運転資金を取り崩さず、事業を続けられるかまで確かめます。
二次相続を見据えた相続税対策と、制度を使う際の注意点
配偶者の税額軽減は、一次相続の税額ゼロだけで判断しない
配偶者の税額軽減は、配偶者が実際に取得した正味の遺産額について、1億6,000万円または法定相続分相当額のいずれか多い額までを基準に、配偶者の相続税を軽減する制度です。
適用によって納税額がゼロになる場合も、原則として申告が必要です。配偶者であることが分かる戸籍などと、取得財産を示す遺産分割協議書などを用意します。期限時点で未分割の財産は原則対象外ですが、所定の書類を添付し、期限後3年以内に分割する場合などには適用できることがあります。
小規模宅地等の特例は、二次相続でも使えるかを確認
小規模宅地等の特例は、一定の自宅や事業用の土地などについて、相続税評価額を減らす制度です。土地の用途や取得者、居住・保有の状況などによって要件が異なり、適用には申告が必要になります。
一次相続で配偶者が使えても、二次相続で子どもが自動的に使えるわけではありません。同居の状況や施設入居、土地の利用変更も含めて確認します。試算では、特例を使える場合と使えない場合を分けておくと、条件が変わったときの負担も把握できます。
生前贈与は生活資金を残し、課税方式と相続時の加算を確認
生前贈与には、年ごとに贈与税を計算する「暦年課税」と、贈与者の相続時に一定の贈与財産を精算する「相続時精算課税」があります。どちらを選ぶかで、贈与時の手続や相続税への影響が異なります。
贈与しても、相続時に一定の財産が税額計算に加わる場合があります。贈与した日、金額、受け取った人、選んだ課税方式を整理し、相続が起きる時期に応じた加算対象を確認してください。節税を急いで配偶者の生活資金まで渡してしまわないことも大切です。
生命保険を使う場合も、保険料を負担した人・被保険者・受取人によって税務上の扱いが変わります。受け取った保険金をほかの家族へ渡す際には、贈与税の検討も必要です。
遺産分割を決める前に進めたい、二次相続対策の5ステップ
ステップ1・2|相続財産と配偶者自身の財産、生活収支を分けて整理
ステップ1は、相続人と財産・債務の確認です。預貯金、不動産、有価証券、保険、借入金を一覧にします。名義だけでは誰の財産か判断できない口座や過去の贈与があれば、資金の出所や経緯もメモしておきます。
ステップ2は、配偶者自身の財産と生活収支の整理です。今回受け取る遺産と以前からの財産を分け、生活費に充てられる預貯金を明確にします。税額が低くても生活資金が足りなければ、その分割案は見直す必要があります。
ステップ3・4|複数案を試算し、住まいとお金の負担を家族で共有
ステップ3では、配偶者の取得割合を変えて複数案を試算します。ステップ4では、その数字と家族の希望を照らし合わせます。案ごとに、次の項目を同じ表にまとめると比較しやすくなります。
- 通算税額:一次・二次それぞれの税額と合計
- 生活資金:配偶者が使える現金と年間の不足額
- 住居:所有者、居住を守る方法、修繕費の負担者
- 納税資金:各人の税金と代償金、支払いに充てる資金
- 管理負担:土地・建物・事業を管理する人
実行できない売却を前提にした案や、特定の家族に資金負担が偏る案は、税額が低くても慎重に検討します。合意した内容だけでなく、まだ決まっていない点も残しておくと、次の相談が進めやすくなります。
ステップ5|相続税申告・納税は原則10か月以内に準備
相続税の申告・納税期限は、原則として相続の開始があったことを知った日の翌日から10か月以内とされています。通常は亡くなったことを知った日が基準で、遺産分割そのものの期限とは別です。
分割協議が終わらなくても、申告期限が自動で延びるわけではありません。土地や非上場株式の評価に時間がかかる場合もあるため、資料収集は早めに始めます。未分割での申告方法と、後日特例を適用するための手続も併せて相談してください。
二次相続のよくある疑問と、税理士への相談前にそろえたい資料
一次相続が終わった後や、10年以内に相続が続いた場合は?
一次相続の手続が終わっていても、現在の財産と収支を基に二次相続を試算できます。まずは前回から何が増減したかを確認し、生活資金を守りながら管理方法や贈与、保険を見直します。過去の遺産分割を安易にやり直すと、新たな贈与などの問題が生じる可能性があるため注意が必要です。
10年以内に相続が続いた場合は、相次相続控除(前の相続で課された相続税の一部を差し引く制度)を検討できます。ただし、亡くなった配偶者に前の相続で相続税が課されていたことなどの要件があります。配偶者の税額軽減で前回の税額がゼロだった場合を含め、すべての二次相続で使える制度ではありません。
相談資料は財産一覧・前回の申告書・配偶者の収支から
最初からすべてをそろえる必要はありません。まずは手元にある資料をまとめ、不足分は相談時に確認すると負担を減らせます。
- 財産・債務一覧、預貯金残高、証券・保険の資料
- 不動産の登記事項証明書、固定資産税の課税明細書
- 戸籍など家族関係が分かるもの
- 前回の相続税申告書一式、遺産分割協議書
- 配偶者自身の財産、年金、生活費が分かる資料
税理士は税額試算と相続税申告を支援します。相続人間の争いや交渉は弁護士、不動産の相続登記は司法書士に相談する内容です。税金の相談と併せて、どの専門家の支援が必要かを整理しておくと、その後の手続も進めやすくなります。
まとめ|二次相続の相続税は、配偶者の暮らしと二回分の税額を一緒に考えましょう
二次相続の相続税を考えるときは、一次相続だけの税額ではなく、配偶者自身の財産も含めた二回分の比較が大切です。ただし、試算は将来の税額を保証するものではありません。財産価格や生活費、適用できる特例が変われば、結果も変わります。
まずは配偶者の生活費・介護費と住まいを確保し、複数の分割案を比べてください。子どもの納税資金や不動産の管理まで整理すると、税額だけでは見えなかった課題も分かります。家族の希望と数字の両方を確かめることが、無理のない引継ぎにつながります。
大垣市の春日部敬子税理士事務所では、次の世代まで見据えた相続税申告や遺産分割の税務シミュレーションをお手伝いしています。分け方が決まっていない段階でも、財産や生活収支の整理からご相談いただけます。申告や今後の備えに不安がある方は、お気軽にご相談ください。