会社設立の準備で、「決算月は3月がよいのか」「初年度は長いほうがよいのか」と迷うこともあると思います。決算月は原則自由で、すべての会社に共通する、おすすめの月はありません。事業の予定を一つずつ整理すれば、自社に合う候補を絞れます。この記事では、大垣・岐阜で会社設立をお考えの方に向けて、繁忙期・納税資金・初年度の長さ・融資予定という4つの判断材料を、記入式のシートや具体例とともに説明します。
目次
- 1. 会社設立の決算月は原則自由です|まず押さえたい基本ルール
- 1-1. 決算月は事業年度の最終月|3月や12月に合わせる必要はありません
- 1-2. 通常の事業年度は原則1年以内|定款と設立後の届出を確認しましょう
- 2. 自社に合う決算月を絞る判断シート|繁忙期・資金・融資予定を整理
- 2-1. 繁忙期と在庫・経理体制を重ねて、無理のある月を外しましょう
- 2-2. 決算月ではなく、納税月の手元資金まで確認しましょう
- 2-3. 融資の希望時期と、決算書がそろう時期を照らし合わせましょう
- 3. 決算月から申告・納付まではいつ?年間スケジュールで確認
- 3-1. 法人税などの申告・納付期限は税目ごとに確認しましょう
- 3-2. 3月・6月・9月・12月決算の比較表で、準備と納税の時期を見える化
- 4. 会社設立の初年度は長いほうがよい?同じ設立日で比較
- 4-1. 4月15日設立なら、同年6月末と翌年3月末で何が変わる?
- 4-2. 早く決算書を作るか、準備期間を確保するかを考えましょう
- 5. 決算月だけで消費税の免税は決まりません|設立時の確認ポイント
- 5-1. 資本金・出資関係・売上と、初年度の長さを確認しましょう
- 5-2. 適格請求書発行事業者の登録予定も、決算月と一緒に検討しましょう
- 6. 業種別の仮定例で考える決算月|製造業・小売業・建設業
- 6-1. 製造業・小売業の例|在庫量だけでなく、棚卸しの人手も比較
- 6-2. 建設業の例|工事代金の入金と納税・支払いのずれを確認
- 7. 設立後に決算月は変更できる?手続きと短い事業年度の注意点
- 7-1. 株式会社は定款変更と税務署・自治体への届出を確認
- 7-2. 短い事業年度の申告・納税と、金融機関への説明も忘れずに
- 8. まとめ|決算月の候補と資金の予定を整理し、会社設立前に相談しましょう
会社設立の決算月は原則自由です|まず押さえたい基本ルール
決算月は事業年度の最終月|3月や12月に合わせる必要はありません
決算月とは、会社の利益や財産の状況を区切ってまとめる「事業年度」の最終月です。たとえば、4月1日から翌年3月31日までを事業年度にすると、決算月は3月になります。
会社は原則として、自社の事情に合わせて決算月を決められます。個人事業の所得計算は原則1月から12月ですが、法人化した後も12月にそろえる義務はありません。周囲の会社に合わせるよりも、経理作業や納税資金の準備に無理がないかを優先してください。
通常の事業年度は原則1年以内|定款と設立後の届出を確認しましょう
通常の事業年度は原則1年以内です。事業年度を変更する移行期には会社の計算上の例外がありますが、税務上の期間の扱いとは区別して確認する必要があります。設立初年度は、設立日から最初の事業年度末までとなるため、必ずしも丸1年にはなりません。設立日と決算月が近ければ、数週間や数か月で初回決算を迎えることもあります。
株式会社では、会社の基本ルールである定款に事業年度を定めるのが通常です。合同会社などでは、定款の内容や意思決定の方法を確認します。設立後の税務署や都道府県・市町村への届出にも関わるため、開始日と終了日を具体的に決めておきましょう。
「毎年何月に締めるか」だけでなく、初回決算日まで書き出しておくと、設立直後の作業量も見通せます。定款と届出書類で期間が食い違わないかも、提出前に確認してください。
自社に合う決算月を絞る判断シート|繁忙期・資金・融資予定を整理
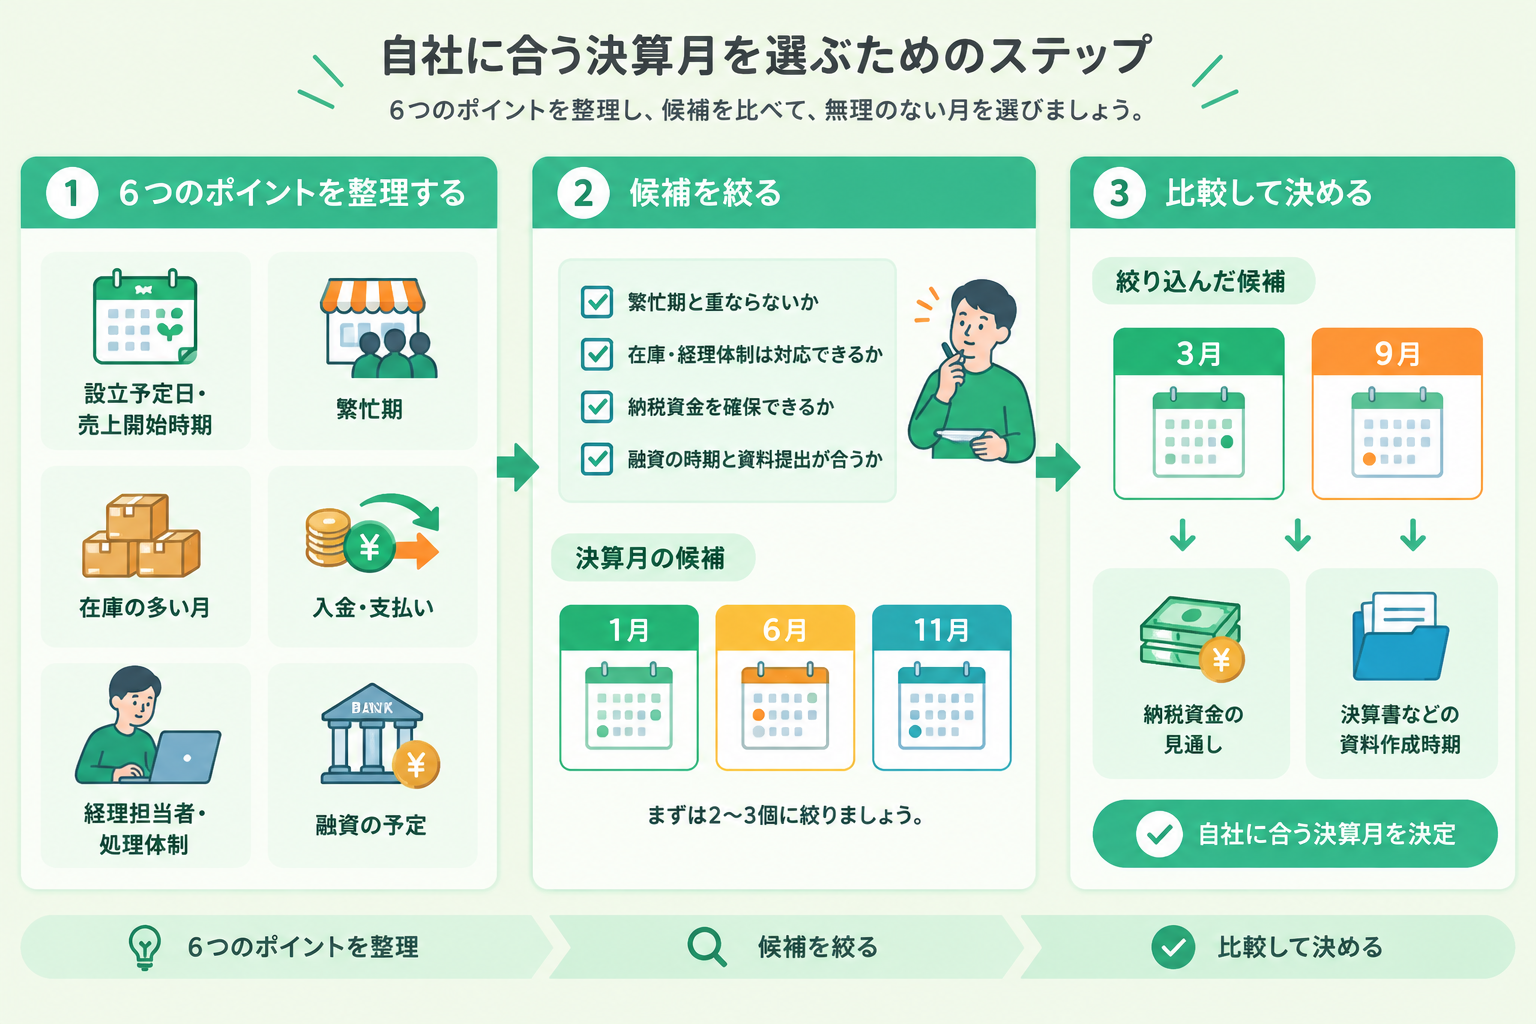
まずは次の欄を埋め、候補を2〜3個挙げてみましょう。決まっていない項目は「未定」のままで構いません。
| 記入項目 | 自社の予定・状況 |
|---|---|
| 設立予定日・売上開始時期 | 設立:__年__月__日/売上開始:__月 |
| 繁忙月・在庫が多い月 | 繁忙月:__月/在庫が多い月:__月 |
| 大きな入金・支払い | 入金:__月/支払い:__月 |
| 経理担当者・処理体制 | 担当:__/月次入力・資料整理の方法:__ |
| 融資相談・資料提出の予定 | 相談:__月/決算書提出期限:__ |
| 決算月の候補 | 第1候補:__月/第2候補:__月/第3候補:__月 |
繁忙期と在庫・経理体制を重ねて、無理のある月を外しましょう
決算では、在庫の数量を数える棚卸しや、請求漏れ・未払いの確認が必要です。決算月だけでなく、その前後も含めて担当者が対応できるかを考えます。在庫が少ない月でも、人手が足りなければ負担は軽くなりません。資料をそろえにくい月から候補を外すと、判断しやすくなります。
決算月ではなく、納税月の手元資金まで確認しましょう
帳簿上は利益が出ていても、売上代金が未入金なら納税資金が足りない場合があります。候補ごとに申告・納付時期を確認し、給与、賞与、仕入れ、借入返済などと重ならないか見てください。税額は売上だけでは決まらないため、利益の予測と合わせて試算します。
融資の希望時期と、決算書がそろう時期を照らし合わせましょう
決算日当日に決算書が完成するわけではありません。融資予定があれば、必要書類と提出期限を金融機関に確認し、作成期間も見込みます。設立直後の相談なのか、初回決算後の相談なのかによって、用意できる資料も変わります。
候補ごとに「初年度の長さ・作業負担・納税資金・資料提出」を比べ、譲れない条件を先に決めておくと、月を選ぶ理由が明確になります。
決算月から申告・納付まではいつ?年間スケジュールで確認
法人税などの申告・納付期限は税目ごとに確認しましょう
決算後には、法人税や法人住民税・法人事業税などの申告・納付が必要です。消費税は、納税義務の有無も確認します。期限や延長の扱いは税目によって異なるため、決算月だけで納税日を判断せず、国税庁や申告先の自治体の案内で確かめてください。
年間予定には、申告期限と納付期限を分けて記入すると確認漏れを防げます。期限延長を利用する場合や、年度途中の中間申告・納付が必要な場合も、税理士と確認して予定に加えましょう。
3月・6月・9月・12月決算の比較表で、準備と納税の時期を見える化
次は、決算の2〜3か月前から確認を始めると仮定した準備例です。法定期限や一律の実務基準を示すものではありません。
| 決算月 | 利益予測・資料確認の例 | 棚卸し・期末確認 | 申告・納付予定 |
|---|---|---|---|
| 3月 | 12〜1月ごろ | 3月末 | 税目ごとの期限を記入 |
| 6月 | 3〜4月ごろ | 6月末 | 税目ごとの期限を記入 |
| 9月 | 6〜7月ごろ | 9月末 | 税目ごとの期限を記入 |
| 12月 | 9〜10月ごろ | 12月末 | 税目ごとの期限を記入 |
確認した納付予定に大きな支払いを重ね、資金残高を見積もります。税額が未確定でも、試算額を仮置きすれば、資金の準備を始められます。
会社設立の初年度は長いほうがよい?同じ設立日で比較
4月15日設立なら、同年6月末と翌年3月末で何が変わる?
同じ4月15日設立でも、初回決算日によって準備期間が変わります。次は期間と作業時期を比べるための仮定例で、税負担や融資条件の優劣を示すものではありません。
| 比較項目 | 同年6月30日が初回決算 | 翌年3月31日が初回決算 |
|---|---|---|
| 初年度の期間 | 4月15日〜6月30日 | 4月15日〜翌年3月31日 |
| 期間の長さ | 約2か月半 | 約11か月半 |
| 決算準備 | 設立直後から必要 | 経理体制を整える期間を取りやすい |
| 申告・納付の準備 | 設立時から早めに着手 | 毎月の記帳と並行して進める |
| 初回決算書の作成 | 同年6月末より後 | 翌年3月末より後 |
早く決算書を作るか、準備期間を確保するかを考えましょう
初年度が短い場合、早めに実績をまとめられる半面、口座開設や営業準備と決算作業が重なりやすくなります。売上がまだ少なく、開業準備の支出が目立つ決算になる可能性もあります。
初年度を長めにすると、会計入力や請求・入金管理の流れを整える期間を確保しやすくなります。ただし、記帳を後回しにしてよいわけではありません。設立直後から毎月資料を整理し、決算時にまとめて確認する負担を減らしましょう。
早く決算書を作れば、融資で有利になるとは限りません。短い期間の数値だけでは、年間の収益力を判断しにくいこともあります。創業融資など、決算書がない段階で相談できる場合もあるため、事業計画や資金繰り表で対応できるかも確認してください。
初年度の長短を選ぶ前に、売上が立ち始める時期と、経理を担当する人が作業を始められる時期を並べることが大切です。
決算月だけで消費税の免税は決まりません|設立時の確認ポイント
資本金・出資関係・売上と、初年度の長さを確認しましょう
消費税には、小規模な事業者の納税義務を免除する仕組みがあります。設立1期目・2期目は判定の基になる「基準期間」がないため原則免税ですが、例外があります。「設立後2年間は必ず免税」という意味ではありません。
基準期間は原則として2事業年度前の期間です。2期目は「特定期間」と呼ばれる、原則として前事業年度の前半6か月の課税売上高などによる判定も必要になります。給与等支払額を使った判定や、初年度が短い場合の扱いは、個別に確認してください。
- 各事業年度の開始日に資本金・出資金が1,000万円以上となる新設法人は、その期の免税を受けられません。
- 資本金等が1,000万円未満でも、一定の出資・支配関係や関係者の売上規模等によって免税されない場合があります。
- 初年度の売上、給与等の支払状況、増資予定も確認が必要です。
国税庁の新設法人に関する説明でも、免税の例外が示されています。初年度の長さだけで免税期間や節税額を判断しないようにしましょう。
適格請求書発行事業者の登録予定も、決算月と一緒に検討しましょう
適格請求書等保存方式、いわゆるインボイス制度は、仕入れ等で支払った消費税を、売上にかかる消費税から差し引く際の制度です。適格請求書発行事業者の登録は、その制度に対応した請求書を発行するための手続きに当たります。
登録事業者は消費税の納税義務が免除されず、原則として申告が必要になります。取引先からの要請だけで決めず、登録時期、納税資金、経理負担まで含めて検討してください。設立時の想定から売上や出資状況が変わったときも、判定の見直しが必要です。
業種別の仮定例で考える決算月|製造業・小売業・建設業
以下はすべて仮定のケースです。業種や大垣・岐阜という地域だけで、おすすめの月が決まるものではありません。
製造業・小売業の例|在庫量だけでなく、棚卸しの人手も比較
製造業で「8月は在庫が少ないものの、休暇や設備点検で担当者がそろわない」とします。在庫の少なさは利点ですが、材料や製造途中の品物まで確認できる人員が必要です。隣接する月の在庫量と作業時間も比べましょう。
小売業で「年末商戦後は在庫が減るが、返品対応と初売り準備が重なる」場合も同様です。数量を数える日、店舗営業との調整、返品や売れ残りの確認まで考えると、別の月のほうが進めやすい可能性があります。担当者に作業内容を聞き、通常業務と両立できるか確かめてください。
建設業の例|工事代金の入金と納税・支払いのずれを確認
建設業で「3月に工事が完成し、代金の入金は6月、外注費は先に支払う」と仮定します。この場合は、入金までの支払いに加え、確認した納税予定日が入金の前後どちらに来るかを見ます。
利益の計上と入金は、同じ時期とは限りません。完成・請求・入金・外注費支払・納税を月ごとに並べ、不足が見込まれる場合は資金調達や回収条件も検討します。決算月の変更だけで資金不足が解決するとは限らないため、入金が遅れた場合の資金残高も試算しておくと安心です。
設立後に決算月は変更できる?手続きと短い事業年度の注意点
株式会社は定款変更と税務署・自治体への届出を確認
設立後でも決算月は変更できます。株式会社で定款に事業年度を定めている場合は、定款変更の手続きが必要です。変更後は税務署や都道府県・市町村への異動届出についても確認してください。
合同会社などでは意思決定の方法が異なります。変更を決める時期、適用する事業年度、議事録等の必要書類を整理して進めましょう。登記手続きの要否や、ほかの変更も同時に行う場合の対応は、司法書士に確認すると確実です。変更後の定款や議事録は、届出書類の控えと一緒に保管しておきます。
短い事業年度の申告・納税と、金融機関への説明も忘れずに
たとえば3月決算から12月決算へ移す際に、4月1日から12月31日までの9か月を移行期とするケースがあります。その期間についても決算・申告が必要です。売上や利益の金額は、通常の1年分とは単純比較できません。
税務上の金額基準や消費税の判定、中間申告への影響は個別に確認します。金融機関には変更理由と対象期間を伝え、必要に応じて月別の損益資料を添えましょう。前年と比較する際も、対象月数が違うことを明記します。
申告・納付の予定だけでなく、棚卸し、資料提出、社内での確認日も組み直します。変更を決める前に、移行期の作業と資金繰りまで確かめておくことが大切です。
まとめ|決算月の候補と資金の予定を整理し、会社設立前に相談しましょう
会社設立の決算月は、慣習ではなく、繁忙期・納税資金・初年度の長さ・融資予定から考えましょう。候補を2〜3個挙げ、決算準備から申告・納付まで無理なく対応できるかを比べることが第一歩です。
相談の際は、設立予定日、候補月、売上・入金見込み、大きな支払い、資本金と出資関係、適格請求書発行事業者の登録予定、融資希望時期を整理すると話が進めやすくなります。分からない項目が残っていても、その点から相談できます。特に、消費税や初年度の長さは、月の選び方だけで結論を出さないことが大切です。
大垣市の春日部敬子税理士事務所へのご相談では、決算月だけでなく、設立後の会計や納税、資金繰りについて気になることもお聞かせください。候補を決めきれない段階でも構いません。
大垣・岐阜で会社設立をお考えのみなさまは、ご自身の事業に合う進め方を整理する機会として、お気軽にご相談ください。