「消費税の簡易課税を選ぶと負担が減るのでしょうか」「届出は、まだ間に合うのでしょうか」。初めての消費税申告では、迷うこともありますね。一つずつ確認すれば、ご自身の事業に合う方法を判断しやすくなります。
簡易課税は経理の手間を軽くできる制度ですが、必ず税額が少なくなるわけではありません。この記事では、適用条件、身近な計算例、設備投資を含む複数年の比較、届出期限を順に説明します。
目次
- 1. 消費税の簡易課税とは?一般課税との違いをやさしく解説
- 1-1. 売上と「みなし仕入率」で仕入税額控除を計算する制度です
- 1-2. 一般課税と比較:納税額・経理負担・還付はどう違う?
- 2. 簡易課税を使えるか確認:売上要件と現在の届出状況
- 2-1. 基準期間の課税売上高5,000万円以下が基本条件
- 2-2. 申告書・届出書・e-Taxの記録で現在の選択状況を確認する
- 2-3. 開業・会社設立や固定資産の取得がある場合の追加確認
- 3. 簡易課税の計算方法:みなし仕入率と身近な3つの例
- 3-1. 第1種から第6種までのみなし仕入率一覧
- 3-2. 小売店・飲食店・サービス業の仮想例で税額を比較
- 3-3. 飲食と物販を兼ねる場合は、原則として取引ごとに売上を分ける
- 4. 一般課税とどちらが有利?設備投資と資金繰りまで比較する
- 4-1. 経費総額ではなく、実際に控除できる消費税額を比べる
- 4-2. 通常年と設備投資年を並べ、原則2年間の合計で試算する
- 4-3. 選択前チェックリスト:売上構成・投資予定・経理負担・納税資金
- 5. 簡易課税の届出はいつまで?選択から取りやめまでの手順
- 5-1. 原則は適用したい課税期間が始まる前日まで
- 5-2. 開業・会社設立の初年度は、納税義務から順番に確認する
- 5-3. 選択届出書の主な記載項目とe-Tax・書面での提出方法
- 5-4. 取りやめには不適用届出書が必要:2年の制約と売上超過にも注意
- 6. 適格請求書等保存方式(インボイス制度)と簡易課税の関係
- 6-1. 控除計算の保存要件と、帳簿保存・請求書交付の義務は別です
- 6-2. 2割特例の対象期間と、簡易課税へ移るときの届出を確認
- 7. まとめ:適用条件・複数年の税額・届出期限をそろえて判断しましょう
- 7-1. 相談前にそろえたい資料:申告書・届出書・売上内訳・投資予定
消費税の簡易課税とは?一般課税との違いをやさしく解説
売上と「みなし仕入率」で仕入税額控除を計算する制度です
簡易課税制度は、中小事業者の消費税計算の負担を軽くする仕組みです。仕入税額控除とは、売上にかかる消費税から、仕入れなどにかかる消費税を差し引くことをいいます。
簡易課税では、実際に支払った消費税を集計する代わりに、業種ごとの「みなし仕入率」を使って差し引く金額を計算します。単一の事業であれば、基本的な考え方は次のとおりです。
納付税額の概算=売上にかかる消費税額×(1-みなし仕入率)
利用には売上要件と届出が必要です。制度の基本は、国税庁の簡易課税制度の案内でも確認できます。
一般課税と比較:納税額・経理負担・還付はどう違う?
一般課税は、実際の仕入れや経費にかかる消費税のうち、要件を満たす金額を控除します。簡易課税は、実際の仕入額にかかわらず、売上税額とみなし仕入率から控除額を求める方法です。
簡易課税では仕入側の計算を省力化できますが、売上の税率や事業区分の管理は欠かせません。一般課税なら、設備投資などで控除額が売上税額を上回ると、税金が戻る「還付」になる場合があります。簡易課税では、設備購入にかかる消費税を個別に控除して還付を受けることはできません。
簡易課税を使えるか確認:売上要件と現在の届出状況
基準期間の課税売上高5,000万円以下が基本条件
基準期間とは、判定の基になる過去の期間です。個人事業者は原則として前々年、法人は原則として前々事業年度を指します。その期間の課税売上高、つまり消費税の課税対象となる売上高が5,000万円以下であることが基本条件です。
たとえば、暦年で申告する個人事業者の2027年分は、原則として2025年の課税売上高で判定します。「今年の売上が5,000万円以下」という意味ではありません。納税義務の有無、選択届出、適用制限も、それぞれ確認する必要があります。
申告書・届出書・e-Taxの記録で現在の選択状況を確認する
- 過去の消費税申告書を開き、「一般用」「簡易課税用」などの様式名と計算内容を確認します。
- 「消費税簡易課税制度選択届出書」と「消費税簡易課税制度選択不適用届出書」の控えを探します。
- e-Taxの受信通知・送信データで、提出日と適用開始の課税期間を照合します。
過去の申告方式だけで、今後も同じ方法になるとは限りません。資料が見つからなければ、以前の税理士に控えの有無を尋ねるほか、所轄税務署や現在の税理士に相談してください。
開業・会社設立や固定資産の取得がある場合の追加確認
開業・設立直後は基準期間がないため、資本金やインボイス登録なども含め、まず納税義務を判定します。基準期間がないだけで「免税」「簡易課税」とは決まりません。
設備などの固定資産を取得した場合にも注意が必要です。「調整対象固定資産」や「高額特定資産」は、一定の金額・条件に該当する設備や建物などを指す税務上の区分です。取得額・時期・当時の課税状況によって、簡易課税を選べない期間が生じることがあります。設備を買えば一律に使えなくなるわけではないため、購入時の申告書や契約書を基に確認します。
簡易課税の計算方法:みなし仕入率と身近な3つの例
第1種から第6種までのみなし仕入率一覧
主な区分は次のとおりです。業種名だけでなく、実際の取引内容で判断します。
| 事業区分 | 主な事業の目安 | みなし仕入率 |
|---|---|---|
| 第1種 | 卸売業 | 90% |
| 第2種 | 小売業など | 80% |
| 第3種 | 製造業・建設業など | 70% |
| 第4種 | 飲食店業など | 60% |
| 第5種 | 運輸通信業・サービス業など | 50% |
| 第6種 | 不動産業 | 40% |
農林水産業や加工取引などには区分上の注意があります。詳しい判定は国税庁の事業区分の説明で確認できます。
小売店・飲食店・サービス業の仮想例で税額を比較
以下は、すべて税抜売上・税率10%、国税と地方消費税を合わせた概算の仮想例です。「実際の控除額」は一般課税で控除要件を満たす消費税額とし、ほかの調整はないものとします。
| 例 | 税抜売上/売上税額 | 実際の控除額 | 一般課税 | 簡易課税 |
|---|---|---|---|---|
| 小売店・第2種 | 2,000万円/200万円 | 150万円 | 50万円 | 40万円 |
| 飲食店・第4種 | 2,000万円/200万円 | 130万円 | 70万円 | 80万円 |
| サービス業・第5種 | 800万円/80万円 | 20万円 | 60万円 | 40万円 |
同じ売上でも、みなし仕入率と実際の控除額によって結果は変わります。軽減税率や端数処理などにより、実際の申告額とは異なります。
飲食と物販を兼ねる場合は、原則として取引ごとに売上を分ける
店内飲食と、仕入れた雑貨をそのまま販売する物販では、原則として事業区分が異なります。レジの商品分類などで取引ごとに売上を区分するのが基本です。
一定の要件を満たせば簡便な計算も選べます。たとえば、1種類の事業の課税売上高が全体の75%以上なら、その事業のみなし仕入率を全体に適用できます。3種類以上の事業では、2種類の合計が75%以上となる場合の特例もあります。区分できない売上がある場合は、一律の率で処理せず、営む事業と区分済みの売上割合を整理して計算方法を確認してください。
一般課税とどちらが有利?設備投資と資金繰りまで比較する
経費総額ではなく、実際に控除できる消費税額を比べる
「経費が多いから一般課税が有利」とは限りません。給与には消費税がかからず、保険料や土地の賃借料なども原則として非課税です。経費総額ではなく、一般課税で実際に控除できる消費税額を集計します。
その金額が「売上税額×みなし仕入率」より多いか少ないかが、比較の出発点です。売上の税率や、取引先から受け取る請求書の状況によっても控除額は変わります。
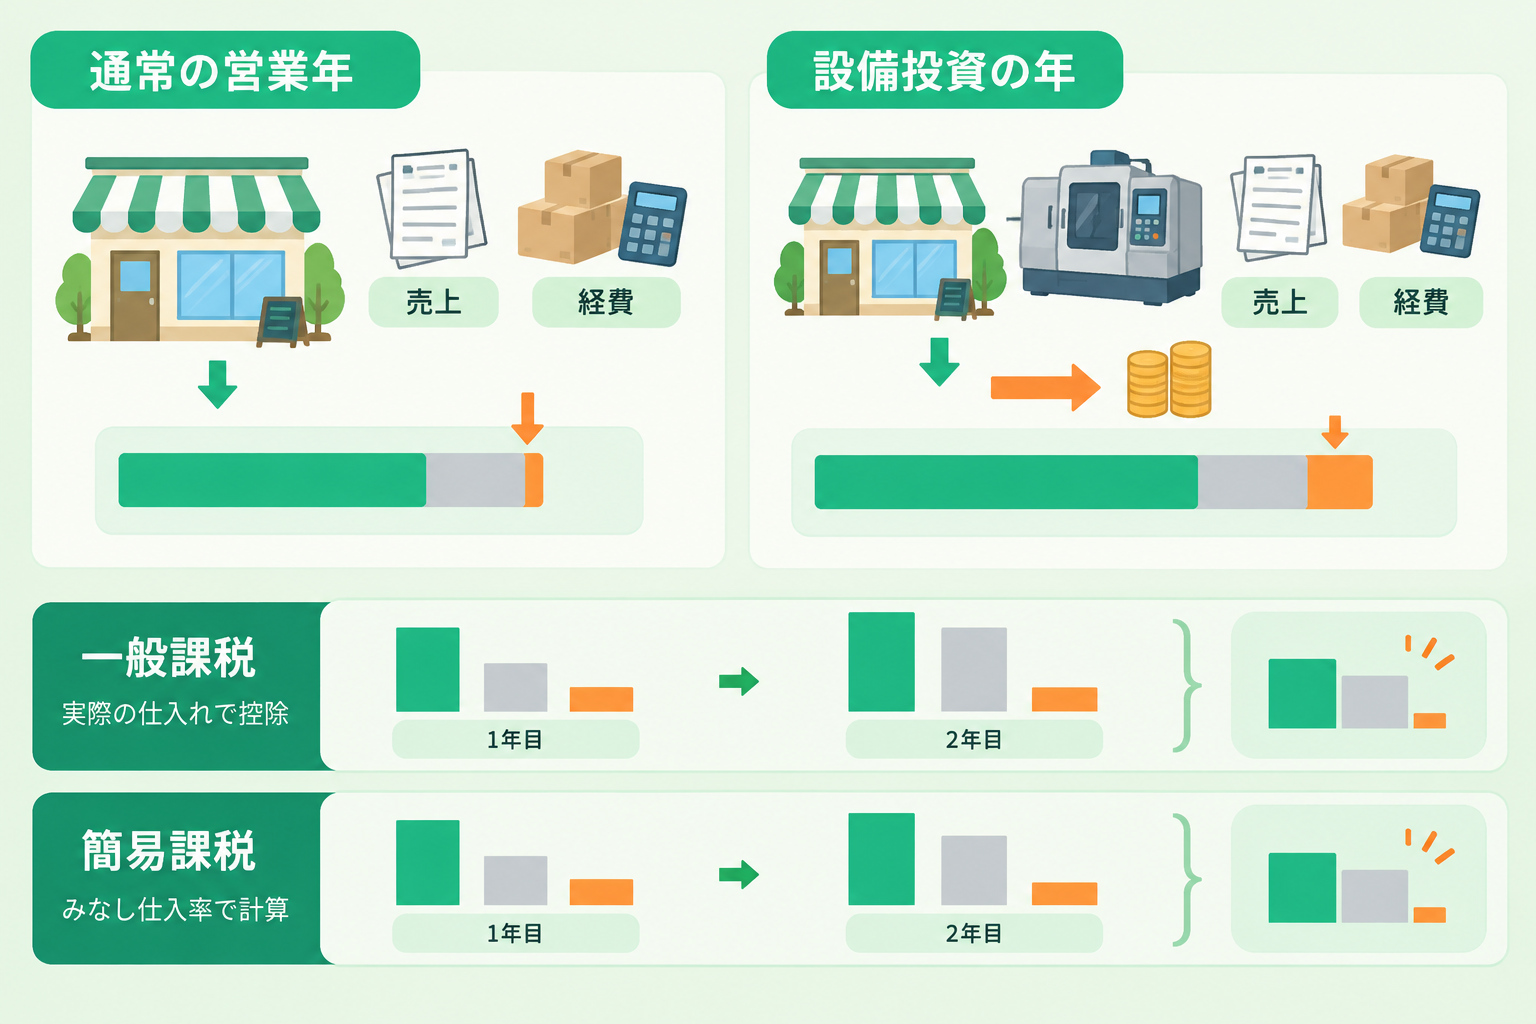
通常年と設備投資年を並べ、原則2年間の合計で試算する
簡易課税は原則として2年間の継続が必要です。次は第5種の事業で、各年の税抜売上2,000万円、売上税額200万円とする仮想例です。すべて税率10%、国税・地方消費税を合わせた概算で、一般課税の控除要件を満たすものとします。
| 比較項目 | 1年目・通常年 | 2年目・設備投資年 | 2年間合計 |
|---|---|---|---|
| 一般課税の控除額 | 60万円 | 260万円 | 320万円 |
| 一般課税の納付額 | 140万円 | 60万円の還付 | 差引80万円の納付 |
| 簡易課税の納付額 | 100万円 | 100万円 | 200万円の納付 |
2年目は通常の控除額60万円に、税抜2,000万円の設備購入にかかる消費税200万円を加えています。1年目だけなら簡易課税が有利でも、2年間では結果が逆転します。実際の還付には要件があり、投資後の適用制限も含めた確認が必要です。
選択前チェックリスト:売上構成・投資予定・経理負担・納税資金
- 売上構成:事業区分別・税率別の見込額
- 投資予定:設備・改装の時期と支払額
- 税額比較:通常年と投資年の納付・還付見込額
- 経理負担:集計にかかる時間と確認体制
- 納税資金:納付予定月と確保する金額
還付を受ける前には購入代金の支払いが必要です。税額の有利不利と、支払時に資金が足りるかどうかは分けて考えましょう。投資の時期が未定なら、実施する場合としない場合の両方を試算しておくと判断に役立ちます。
簡易課税の届出はいつまで?選択から取りやめまでの手順
原則は適用したい課税期間が始まる前日まで
「消費税簡易課税制度選択届出書」は、原則として適用したい課税期間の初日の前日までに提出します。課税期間とは、消費税をまとめて計算する期間です。
| 通常の課税期間の例 | 原則の提出期限 |
|---|---|
| 個人:2027年1月1日から12月31日 | 2026年12月31日 |
| 法人:2027年4月1日から2028年3月31日 | 2027年3月31日 |
課税期間を短縮している場合などは、別途確認が必要です。年末や閉庁日を挟むときも、申告期限と同じ感覚で先送りせず、余裕を持って提出してください。
開業・会社設立の初年度は、納税義務から順番に確認する
新たに事業を開始した課税期間は、その期間中に選択届出書を提出できる特例があります。ただし、届出を出す前に、次の順で整理します。
- 開業日・設立日と最初の課税期間を確定する。
- 資本金、インボイス登録などから納税義務を確認する。
- 設備投資を含めて一般課税と比較する。
- 適用制限と提出期限を確認して届け出る。
免税事業者が簡易課税の届出を出すだけで、課税事業者になるわけではありません。課税事業者になるための選択や登録とは、別の手続きです。
選択届出書の主な記載項目とe-Tax・書面での提出方法
氏名・名称、納税地、適用開始課税期間、基準期間の課税売上高、事業内容などを、最新様式に沿って記載します。特に適用開始課税期間は、申告書や決算期と照合しましょう。
提出先は納税地を所轄する税務署です。e-Taxまたは書面で提出し、控えと受信通知などを保管します。様式・提出方法は国税庁の選択届出手続で確認できます。
取りやめには不適用届出書が必要:2年の制約と売上超過にも注意
一般課税に戻すには、原則として戻したい課税期間の初日の前日までに「消費税簡易課税制度選択不適用届出書」を提出します。原則2年間の継続制約があるため、提出できる時期は国税庁の不適用届出手続で確認してください。
基準期間の課税売上高が5,000万円を超える期間は簡易課税を使えません。ただし、選択届出の効力が当然に消えるわけではなく、後に要件を満たすと再び適用される点に注意が必要です。設備投資のため一般課税を続けたい場合も、届出状況を確かめておきましょう。
適格請求書等保存方式(インボイス制度)と簡易課税の関係
控除計算の保存要件と、帳簿保存・請求書交付の義務は別です
適格請求書等保存方式(インボイス制度)は、一般課税の仕入税額控除について、原則として一定事項を記載した請求書などの保存を求める仕組みです。
簡易課税では、控除計算のために仕入先のインボイスを保存する必要はありません。ただし、帳簿や領収書などを保存する他の税法上の義務は残ります。自社が適格請求書発行事業者なら、インボイスの交付や写しの保存なども必要です。
2割特例の対象期間と、簡易課税へ移るときの届出を確認
2割特例は、インボイス登録を機に免税事業者から課税事業者になった方などの納付税額を、売上税額の2割とする措置です。対象は2023年10月1日から2026年9月30日までの日を含む各課税期間です。基準期間の課税売上高が1,000万円を超える場合のほか、資本金、一定の固定資産の取得、課税期間の短縮などによって対象外になる場合があります。
事前届出は不要で、申告書への付記が必要です。2027年・2028年分の個人事業者には、要件を満たす場合の3割特例もあります。簡易課税へ移る際の届出期限の特例を含め、国税庁の2割特例の案内で対象年分の取扱いを確認してください。自動的に簡易課税へ切り替わるわけではありません。
まとめ:適用条件・複数年の税額・届出期限をそろえて判断しましょう
消費税の簡易課税を選ぶときは、まず利用できるかを確かめ、実際の控除額とみなし仕入率による控除額を比較します。そのうえで設備投資を含む複数年の税額、経理負担、納税資金を並べ、届出期限を確認する流れです。
今年の税額だけで決めず、これからの事業計画と一緒に考えることが大切です。売上構成や投資予定が変わったときには、現在の選択が今後も合っているかを見直しておくと安心です。
相談前にそろえたい資料:申告書・届出書・売上内訳・投資予定
- 直近の消費税申告書と、基準期間の売上が分かる資料
- 選択届出書・不適用届出書の控え、e-Taxの受信通知
- 事業区分別・税率別の売上内訳、主な経費の明細
- 設備購入・改装の見積書、実施時期、資金繰り予定
資料が全部そろっていなくても、分かる範囲を整理しておけば相談を進めやすくなります。特に「いつから簡易課税を使っているか」「いつ設備を購入するか」が分かると、届出と税額の両面から検討できます。
大垣市の春日部敬子税理士事務所では、税務顧問や会社設立・経営支援に関するご相談を承っています。選択に迷う場合は、納税見込みと資金繰りを整理するところから、お気軽にご相談ください。