税金が気になるものの、何から見直せばよいか迷う方もいらっしゃると思います。節税のために買い物や積立を増やして、事業のお金が足りなくなるのは避けたいところですね。まずは、経費の計上漏れや使える控除を一つずつ確認すれば大丈夫です。この記事では、個人事業主の節税について、経費の判断、制度の要件と手続き、手元資金への影響を整理します。新たな支出を決める前に、ご自身に必要な見直しから始めてみてください。
目次
- 1. 個人事業主の節税は「追加支出なしの見直し」から始めましょう
- 2. 必要経費の計上漏れを防ぐ|迷いやすい支出と家事按分の具体例
- 2-1. 通信費・交通費・交際費は、事業目的と記録をセットで確認
- 2-2. 家賃・光熱費の家事按分は、計算式と根拠を残しましょう
- 2-3. パソコン・設備は、購入額だけでなく使用開始時期も確認
- 3. 青色申告と家族への給与は、要件と事前手続きが大切です
- 3-1. 青色申告特別控除は、控除額ごとの帳簿・申告要件を確認
- 3-2. 家族への給与は、働き方・金額・届出を一緒に確認
- 4. 所得控除と積立制度は、生活費・納税資金を確保してから選びましょう
- 4-1. 社会保険料控除・医療費控除と、ふるさと納税の確認点
- 4-2. 小規模企業共済とiDeCoは、掛金だけでなく出口まで比較
- 5. 開業直後・利益増加時・設備投資時で、節税の優先順位を変えましょう
- 5-1. 「税金が減る」と「お金が残る」は別|不要な購入を避ける計算例
- 6. 所得税以外の負担も確認|住民税・国民健康保険料・消費税と法人化
- 6-1. 所得控除が、住民税や国民健康保険料を同じように減らすとは限りません
- 6-2. 法人化は、税金・社会保険・維持費を合わせて個別試算
- 7. 節税を申告までつなげる|毎月・年末・申告前のチェックリスト
- 7-1. 対象年分・適用期限・確認日を確かめ、古い情報で判断しない
- 8. 大垣・岐阜で節税を税理士に相談する目安と準備する資料
- 9. まとめ|無理な支出をせず、ご自身に合う節税から取り組みましょう
個人事業主の節税は「追加支出なしの見直し」から始めましょう
最初に確認したいのは、既に支払った経費、青色申告の利用状況、所得控除の見落としです。新たにお金を使う対策は、その後に考えましょう。
必要経費は売上から差し引く事業上の費用、所得控除は家族や生活上の事情などに応じて所得から差し引くものです。どちらも、差し引いた金額がそのまま戻ってくるわけではありません。
| 見直す項目 | 確認する条件・資料 | 資金への影響 |
|---|---|---|
| 必要経費の計上漏れ | 事業との関連、領収書・利用記録 | 支払済みなら追加支出なし |
| 青色申告 | 事前申請、帳簿、申告方法・期限 | 控除自体のための支出は不要。記帳費用は別 |
| 各種所得控除 | 適用条件、控除証明書など | 支払済みの対象費用から確認 |
| 小規模企業共済 | 加入資格、掛金、受取条件 | 追加支出があり、使える資金が減る |
| 個人型確定拠出年金(iDeCo) | 加入区分、掛金上限、給付条件 | 追加支出・原則途中引出し不可 |
必要経費の計上漏れを防ぐ|迷いやすい支出と家事按分の具体例
必要経費は、売上を得るために直接かかった費用や、その年の販売・管理に必要な費用などです。国税庁の必要経費の説明でも、私生活の費用と事業の費用を区分することが示されています。領収書があるだけで、すべて経費になるわけではありません。
通信費・交通費・交際費は、事業目的と記録をセットで確認
支出の内容に加え、仕事で使ったことが分かる記録を残しましょう。
- 通信費:私用と兼用する携帯電話は、業務利用の記録を残す。
- 交通費:訪問先、移動日、打ち合わせの目的を記録する。
- 交際費:飲食の相手と事業上の目的を領収書に添える。
私的な会食の混入や、カード明細と領収書による二重計上にも注意が必要です。費用を計上する年は、原則として支払日だけでなく、支払義務が確定しているか、サービスの提供を受けたかなどから判断します。
家賃・光熱費の家事按分は、計算式と根拠を残しましょう
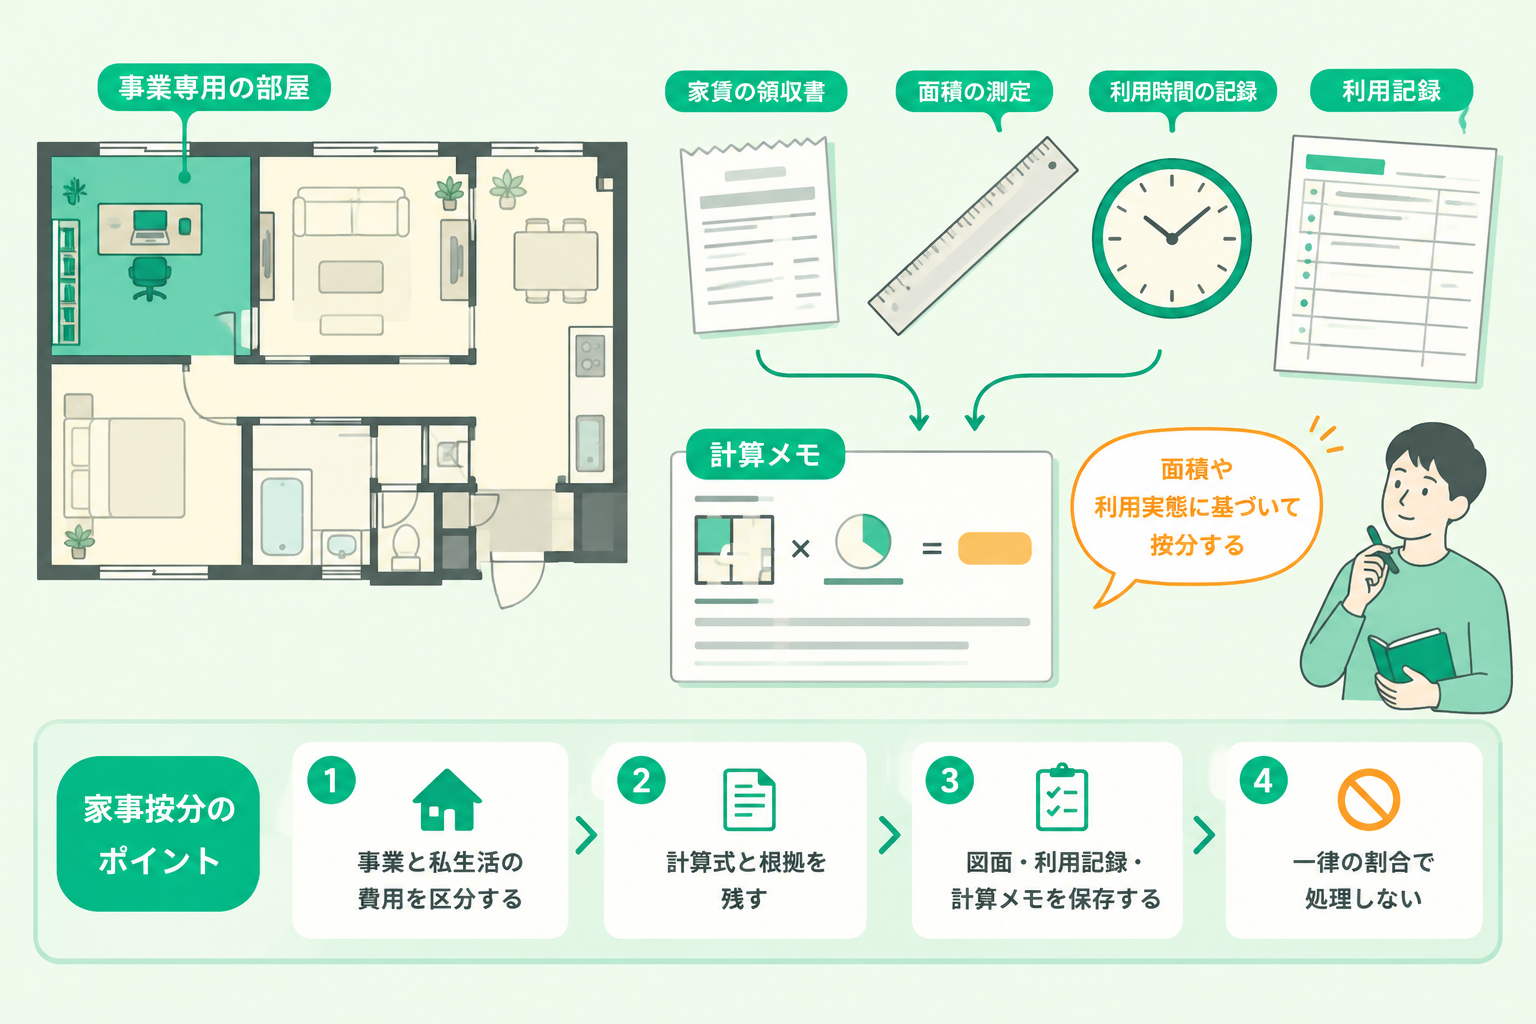
家事按分とは、事業と私生活に共通する費用を分けることです。仮に月額家賃10万円、床面積50平方メートルのうち、事業専用部分が10平方メートルなら、「10万円×10÷50=2万円」が計算例になります。
ただし、面積割合がいつでも適切とは限りません。共用部分の使い方も考え、通信費や光熱費は利用時間・機器など使用実態に合う方法を選びます。図面、利用記録、計算メモを保存し、根拠なく一律の割合で処理しないことが大切です。
パソコン・設備は、購入額だけでなく使用開始時期も確認
設備は、購入額を数年に分けて費用にする「減価償却」が必要な場合があります。取得価額、使用開始日、事業利用割合、申告方法を確認しましょう。少額の資産を一度に経費にできる特例も、対象者・金額・適用期限の確認が必要です。年末に購入しただけで、その年の経費にできるとは限りません。
青色申告と家族への給与は、要件と事前手続きが大切です
青色申告特別控除は、控除額ごとの帳簿・申告要件を確認
青色申告は、一定の記帳と適正な申告を前提に税務上の特典を受けられる制度です。国税庁の青色申告制度の案内で、控除額ごとの条件を確認できます。
- 最高55万円:対象となる事業等を複式簿記で記帳し、貸借対照表・損益計算書を添付して期限内申告することなど。
- 最高65万円:55万円の要件に加え、期限内にe-Taxで申告するか、仕訳帳・総勘定元帳を優良な電子帳簿の要件で保存し、所定の届出書を提出することなど。
- 最高10万円:55万円・65万円の控除に該当しない青色申告者。
複式簿記は、取引を二つの側面から記録する方法です。青色申告には事前の承認申請も必要なので、開業日や適用を受けたい年に応じた期限を確認しましょう。
家族への給与は、働き方・金額・届出を一緒に確認
生計を一にする家族への給与は、原則として経費になりません。例外となる青色事業専従者給与には、年末時点で15歳以上、原則6か月を超えてその事業に専ら従事することなどの要件があります。
事前に届出を行い、その範囲内で実際に支払うことが必要です。仕事内容や勤務時間に見合う金額かも確認します。給与を受ける人は同一生計配偶者・扶養親族になれないため、専従者給与の要件と届出期限を確かめ、家族全体の負担で判断しましょう。
所得控除と積立制度は、生活費・納税資金を確保してから選びましょう
社会保険料控除・医療費控除と、ふるさと納税の確認点
まずは、既に支払った国民年金・国民健康保険料などの社会保険料、対象となる医療費、寄附金を確認します。家族分を支払っている場合も、誰が負担したか、生計を一にしているかなどで判断が変わります。控除証明書、支払記録、医療費の明細をそろえましょう。
ふるさと納税は、寄附に伴う所得控除・税額控除の仕組みで、手元のお金を増やす方法ではありません。控除の上限は所得や家族構成等で変わります。確定申告をするとワンストップ特例は無効になるため、特例を申請した寄附分も含めて申告が必要です。
小規模企業共済とiDeCoは、掛金だけでなく出口まで比較
小規模企業共済は、個人事業主などが廃業・退職後の生活資金を積み立てる制度です。申込前には中小機構の最新案内で、ご自身の事業が加入対象か、掛金をいくらに設定できるかを確認してください。任意解約の時期などによっては、受取額が掛金合計を下回る場合があります。
iDeCoは、自分で掛金を積み立て、運用する私的年金です。加入可否や掛金上限は加入区分等によって異なり、原則として途中で引き出せません。老齢給付金の受給は原則60歳以降で、加入期間等によって開始年齢が変わります。
どちらも対象掛金は所得控除になりますが、受取時の税金も検討が必要です。掛金を増やす前に、生活費、納税資金、事業の運転資金を別に確保しましょう。売上が少ない月にも無理なく払い続けられるかを基準にすると、選びやすくなります。
開業直後・利益増加時・設備投資時で、節税の優先順位を変えましょう
事業の状況に合わせて考えると、取り組む順番を決めやすくなります。
- 開業直後:事業用と私用の支出を分け、帳簿と領収書を整理します。青色申告などの申請期限を先に確認しましょう。
- 利益が増えたとき:年末までの利益と納税額を予測し、税金の支払いに備えます。そのうえで控除や積立を検討します。
- 設備投資をするとき:売上増加や作業改善に必要かを考え、支払い後の預金残高と返済負担を確認します。
利益と預金残高は同じではありません。売掛金の回収待ちや借入返済がある場合、帳簿上は黒字でも資金が不足することがあります。支払いと入金の時期も並べて確かめておきましょう。
「税金が減る」と「お金が残る」は別|不要な購入を避ける計算例
仮に、10万円の支出が全額その年の経費となり、その支出に対する税負担の軽減割合を20%と置くと、軽減額は「10万円×20%=2万円」です。差し引き8万円の資金は減ります。
これは仕組みを理解するための簡略例で、実際の軽減額は所得、控除、税目、経費になる時期で異なります。不要な物を買うより、税金を払ってお金を残すほうがよい場合もあります。
所得税以外の負担も確認|住民税・国民健康保険料・消費税と法人化
所得控除が、住民税や国民健康保険料を同じように減らすとは限りません
所得税、住民税、国民健康保険料は、それぞれ計算方法や控除の扱いが異なります。所得税の控除を増やせば、すべての負担が同じ割合で減るわけではありません。住民税や国民健康保険料は前年の所得の影響を受けるため、利益が増えた年は翌年度の支払いにも備えましょう。
大垣市にお住まいの方は市の住民税・国民健康保険の案内を、周辺地域の方は住所地の自治体の案内を確認します。対象業種等によっては個人事業税も関係するため、岐阜県の案内で確認が必要です。自治体や年度ごとの計算方法を使い、所得税とは分けて見積もります。
消費税も所得税とは別の仕組みです。売上や仕入れ等に関係し、所得控除を増やしても納付額が同様に減るわけではありません。適格請求書等保存方式(インボイス制度)は、仕入れ等にかかった消費税を差し引くための請求書等の保存に関わる制度です。登録状況や計算方法も含めて確認しましょう。
法人化は、税金・社会保険・維持費を合わせて個別試算
「利益がいくらなら必ず法人化したほうがよい」という一律の基準はありません。役員報酬、法人と個人の税金、社会保険、設立・維持費、事務負担、今後の事業計画まで合わせて比べます。
会社設立を考える際は、現在の申告書だけでなく、翌年以降の売上見込みや借入返済予定も用意すると相談が具体的になります。税額の差だけで決めず、設立後に毎月いくら手元に残るかまで試算しておくと安心です。
節税を申告までつなげる|毎月・年末・申告前のチェックリスト
制度を知っていても、記帳や届出、申告が整っていなければ適用できないことがあります。次の順で準備すると、見落としを減らせます。
- 毎月:通帳、カード明細、請求書、領収書を突き合わせ、未記帳や重複を確認します。事業目的と家事按分の根拠も記録します。
- 年末前:年間利益、納税見込み、翌年の固定費・返済・投資予定を並べ、使える資金を把握します。
- 申請期限前:青色申告や専従者給与などの届出状況を確認し、提出控え・受付記録を保存します。
- 申告前:控除証明書、医療費の明細、寄附金の証明書、資産の使用開始日、売掛金・買掛金を確認します。
メールやウェブで受け取った請求書・領収書には、電子取引データの保存ルールがあります。紙への印刷だけで済ませず、元のデータを整理して保存する運用が大切です。帳簿・書類の保存期間は種類により異なり、青色申告では原則7年、一部書類は5年となります。
対象年分・適用期限・確認日を確かめ、古い情報で判断しない
制度を使う際は、「何年分の所得税か」「いつまで適用されるか」「情報を確認した日」をメモしましょう。同じ名称の制度でも、対象年分によって要件が変わることがあります。特に掛金上限や期限付き特例は、申込・購入前に最新の公的案内で確認してください。判断に迷う支出は記録を残して相談し、架空経費や売上除外といった不適切な申告はしないことが大前提です。
大垣・岐阜で節税を税理士に相談する目安と準備する資料
経費の区分が難しい、利益が増えた、家族への給与を始めたい、設備投資・法人化・融資を考えているときは、実行前の相談が役立ちます。申告直前より、届出や支出を決める前のほうが選択肢を整理しやすくなります。
相談には、次の資料を可能な範囲で用意してください。すべてがそろっていなくても、まずは手元にある資料と、困っていることを整理しておくと話を進めやすくなります。
- 直近の確定申告書・決算書、今年の帳簿
- 預金残高、借入返済予定表
- 設備投資計画、今後の売上・固定費の見込み
- 提出済みの届出書、判断に迷う支出の資料
大垣市の春日部敬子税理士事務所へのご相談でも、「税金を抑えたい」だけでなく、「設備購入後も資金を残したい」など、ご希望をお聞かせください。税務顧問や申告の依頼を検討される場合は、必要な支援の範囲と費用もあわせて確認しておくと安心です。
まとめ|無理な支出をせず、ご自身に合う節税から取り組みましょう
個人事業主の節税は、経費の計上漏れ、青色申告、所得控除の確認から始めるのが基本です。家事按分は実態に合う計算と記録をそろえ、家族への給与や控除は、要件と手続きまで確認しましょう。
小規模企業共済やiDeCo、設備投資は、税負担が軽くなる一方で手元資金が減ったり、自由に使える時期が先になったりします。税金だけでなく、生活費・納税資金・運転資金が残るかを判断の中心に置くことが大切です。
まずは帳簿と預金残高を確認し、「追加支出なしで直せること」「期限までに必要なこと」「資金に余裕があれば検討すること」に分けてみてください。今月の記帳を整えるだけでも、次に確認すべきことが見えてきます。法人化も、将来の事業計画と合わせて検討できます。
ご自身の場合に何から取り組むか迷われる方は、お気軽にご相談ください。相談内容や費用・無料相談の対象については、お問い合わせ時にご確認いただけます。