「業績がよかったので役員にも賞与を出したい。でも、税務上の経費になるのでしょうか」と迷うことはありませんか。役員賞与は支給できますが、法人税の計算上の経費にするには条件があります。決議・届出・支給を分けて確認すると、準備すべきことが見えてきます。この記事では、中小企業の現金による役員賞与を中心に、損金算入の条件、届出期限の確認方法、必要書類、予定どおりに支給できない場合の対応を説明します。
目次
- 1. 役員賞与は支給できますが、税務上の経費になるかは別です
- 1-1. 役員報酬と役員賞与の違いを、税務上の3つの給与区分で整理
- 2. 役員賞与を損金算入するには?事前確定届出給与の条件
- 3. 事前確定届出給与の届出期限を、自社の日付で確認しましょう
- 3-1. 通常の期限は、決議日・職務開始日・期首をもとに確認します
- 3-2. 会社設立初年度・役員就任や改選では、職務開始日も確認します
- 4. 役員賞与の決定から届出・支給まで、6つの手順で進めましょう
- 4-1. 支給計画と決議内容を、届出書・付表へ正確に反映します
- 4-2. 支給前後のチェックリスト|額面・振込日・保存書類を照合
- 5. 届出と違う金額・日付になる場合や、期限を過ぎた場合は?
- 5-1. 増額・減額・支給日のずれ・不支給は、差額だけの問題とは限りません
- 5-2. 業績悪化による変更や届出期限超過は、理由と時期を確認します
- 6. 役員賞与の金額は、法人税・個人の税金・社会保険料・資金繰りで判断
- 6-1. 損金不算入でも個人への課税は別|源泉徴収と賞与支払届
- 6-2. 月額報酬との組み合わせは、支給後に残る運転資金から考えましょう
- 7. まとめ|役員賞与の税務は、決議・届出・支給の前に確認しましょう
役員賞与は支給できますが、税務上の経費になるかは別です
役員への賞与は、会社として必要な決議などを行えば支給できます。ただし、支給した金額をそのまま法人税の計算上の経費にできるとは限りません。この税務上の経費に含めることを「損金算入」といいます。
会計上、役員賞与を費用として記録しても、税務上の条件を満たさなければ、法人税の申告で利益に加え戻す調整が必要です。会社で損金にならないからといって、受け取った役員個人への課税がなくなるわけでもありません。
役員報酬と役員賞与の違いを、税務上の3つの給与区分で整理
一般には毎月支払うものを役員報酬、臨時に支払うものを役員賞与と呼びます。法人税では、こうした名称だけでなく、次の区分に当てはまるかで判断します。
| 給与の区分 | 基本的な内容 | 中小企業での検討場面 |
|---|---|---|
| 定期同額給与 | 原則として1か月以下の一定期間ごとに同額を支給する給与 | 毎月の役員報酬 |
| 事前確定届出給与 | あらかじめ支給時期・金額を定め、原則として届け出る給与 | 予定した現金の役員賞与 |
| 一定の業績連動給与 | 業績指標などに基づき算定する給与 | 対象法人や算定方法などの要件が限定的 |
一般的な中小企業の役員賞与では、主に「事前確定届出給与」を検討します。単に「利益が出た分だけ支給する」と決めても、税務上認められる業績連動給与になるわけではありません。
役員賞与を損金算入するには?事前確定届出給与の条件
事前確定届出給与は、役員の職務について、所定の時期に確定した金額を支給することをあらかじめ定める制度です。現金賞与では、次の点を一続きで確認します。
- 対象役員、職務執行期間、支給日、支給額を具体的に決める
- 原則として、期限までに所轄税務署へ届け出る
- 決議・届出の内容どおりに支給する
職務執行期間とは、その給与の対象となる役員の職務を行う期間です。会社の事業年度と必ず一致するとは限らないため、決議内容とあわせて整理します。
届出書を提出するだけで、必ず損金になる制度ではありません。不相当に高額な部分や、隠蔽・仮装によって支給した役員給与には、別途、損金不算入の規定が適用されます。金額は職務内容、会社の収益、他の役員や同業他社の状況なども踏まえて検討する必要があります。
届出不要の例外もありますが、家族経営などの同族会社で「毎月の報酬がないから届出不要」と判断しないようにしてください。制度の基本は、国税庁の役員給与の説明でも確認できます。
事前確定届出給与の届出期限を、自社の日付で確認しましょう
通常の期限は、決議日・職務開始日・期首をもとに確認します
届出期限は、賞与の支給日だけでは判断できません。支給を決めた日、対象役員が職務を開始した日、会計期間の開始日などを整理し、自社に適用される期限を確認する必要があります。
特に注意したいのは、株主総会等の決議日と職務開始日が異なるケースです。「決議をした日から数えればよい」「賞与を払う前なら間に合う」と考えず、国税庁の現行の届出書の記載要領などをもとに、起算日から確認してください。
| 自社で確認する項目 | 確認に使う資料 |
|---|---|
| 会計期間の開始日 | 定款、直近の申告書など |
| 対象役員の職務執行開始日 | 選任・就任に関する議事録など |
| 賞与の支給を定めた決議日 | 株主総会等の議事録 |
| 支給予定日と金額 | 役員ごとの支給計画 |
| 適用される提出期限 | 現行の記載要領と上記資料を照合 |
例えば、6月に決議し、12月に賞与を支給する計画でも、12月まで届出を待てるとは限りません。賞与の支給予定を立てた段階で、税理士に日付と資料を共有しておくと、期限に合わせて準備しやすくなります。
最終的な提出日は、土日・祝日等の扱いや、法人に適用される特例の有無も含めて確認します。社内の作成期限は提出期限より前に設け、内容を照合する時間も確保しておくと安心です。
会社設立初年度・役員就任や改選では、職務開始日も確認します
新設法人が設立時に開始する職務について賞与を定める場合は、通常とは異なる届出期限の取扱いがあります。設立初年度だからといって、最初の決算までに届け出ればよいわけではありません。
設立日、役員の就任日、職務開始日、支給を決めた日を整理して、適用される期限を個別に確認してください。途中就任や改選がある場合も、「新しい役員だから」と一律に期限を数え直さず、どの職務に対する賞与なのかを議事録等で確かめます。
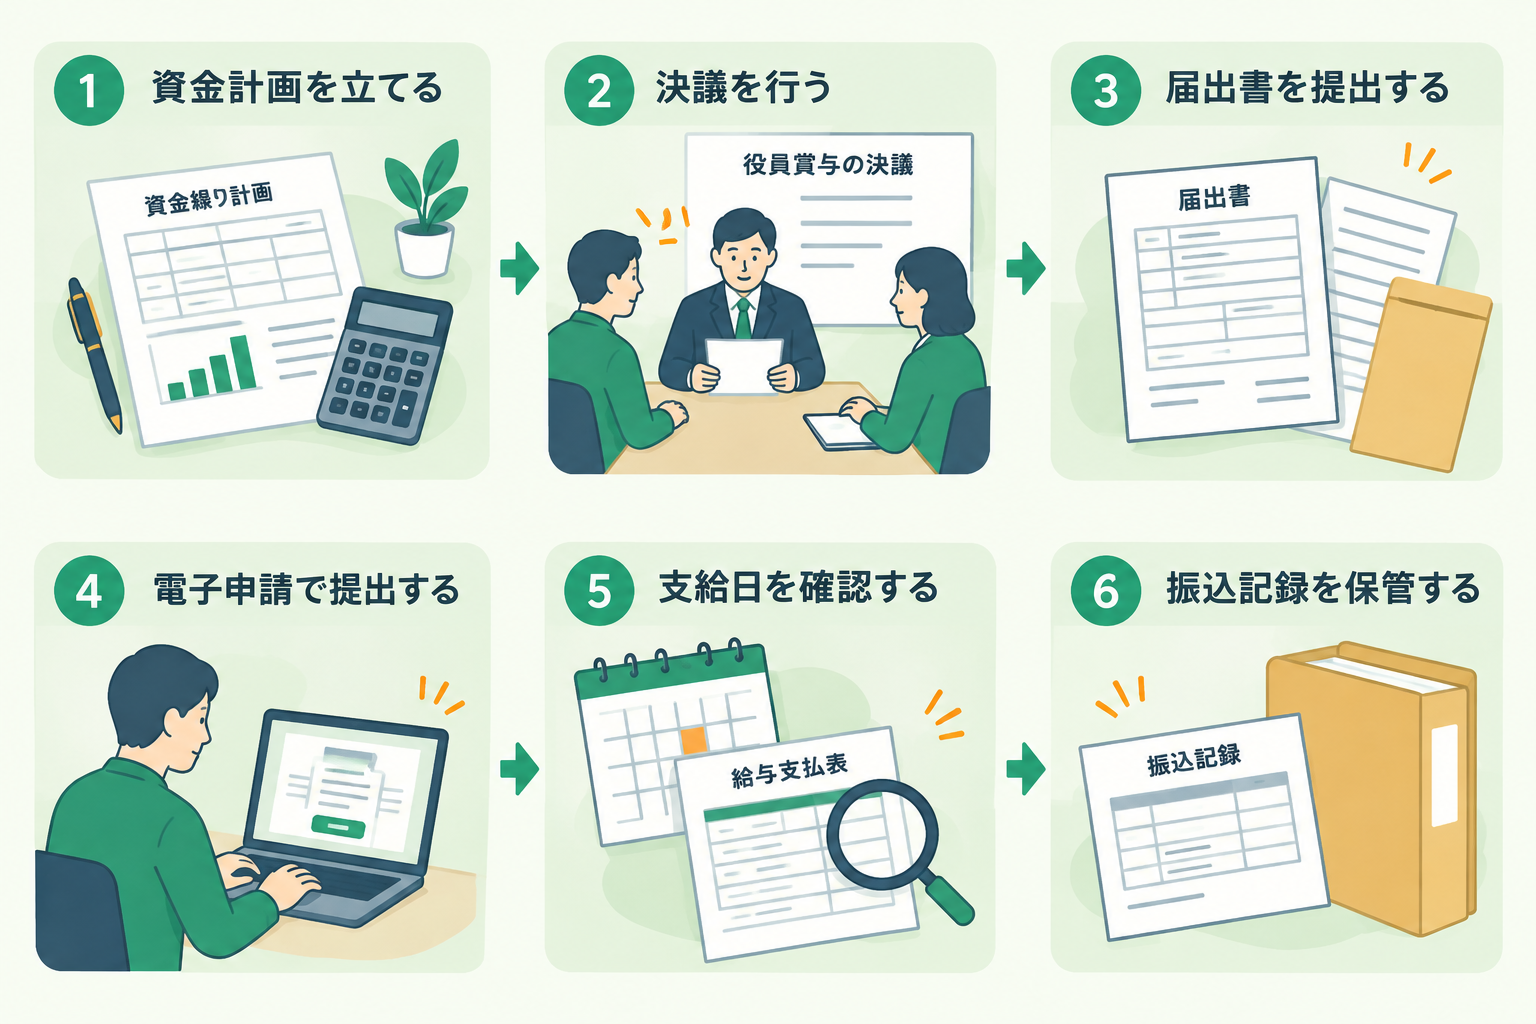
役員賞与の決定から届出・支給まで、6つの手順で進めましょう
届出だけでなく、資金の準備と実際の支給までを一つの予定表にすると、確認漏れを防ぎやすくなります。
支給計画と決議内容を、届出書・付表へ正確に反映します
- 支給計画を作る:業績予測、毎月の役員報酬、会社の資金残高を踏まえ、対象者・支給額・支給日を検討します。
- 適切な機関で決議する:株式会社では定款や会社法上の取扱いを踏まえ、株主総会等で必要な決議を行い、議事録を作成します。
- 届出書・付表を作成する:「事前確定届出給与に関する届出書」と必要な付表に、職務執行期間や支給予定などを記載します。
- 期限内に提出する:所轄税務署に、e-Tax(国税の電子申告・納税システム)や書面で提出します。電子提出では受信通知も保存します。
- 支給前に照合する:議事録・届出控え・給与計算資料・振込予定を突き合わせ、額面と日付、資金を確認します。
- 支給し、記録を保管する:源泉徴収等を反映して支払い、給与台帳と振込記録を保存し、必要な納付・届出を行います。
年2回など複数回に分ける場合も、各回の支給日・金額を明確にします。経営者と経理担当者で同じ予定表を共有し、担当者が交代しても届出内容を確認できるようにしておきます。
支給前後のチェックリスト|額面・振込日・保存書類を照合
- 株主総会等の議事録と、役員ごとの支給予定資料がある
- 届出書・付表の控え、電子申告の受信通知等を保存している
- 届出の支給額と給与台帳の額面が一致している
- 税金・社会保険料の控除内容と手取り額を確認している
- 届出の支給日に支払えるよう、振込手配をしている
- 支給後の給与台帳、振込記録、納付・届出記録を保存している
届出上の支給額は、通常、控除前の額面です。額面と税金等を差し引いた振込額が異なること自体は、届出額との不一致ではありません。照合の際は、控除した税金等の内訳も残してください。
銀行休業日や振込締切は、支給日を決める段階で確認します。予定日が近づいてから、経理処理の都合だけで支給日を変更しないことが大切です。
届出と違う金額・日付になる場合や、期限を過ぎた場合は?
増額・減額・支給日のずれ・不支給は、差額だけの問題とは限りません
事前確定届出給与は、定めた時期・金額どおりに支給することが基本です。変更が生じても「差額だけ経費にしなければよい」とは限りません。対象役員、職務執行期間、複数回支給の有無などによって、確認する給与の範囲が変わります。
| 起きそうなこと | そろえる資料・相談事項 |
|---|---|
| 増額・減額したい | 届出控え、議事録、変更理由、同じ職務執行期間の支給予定 |
| 支給日を変えたい | 当初の日付、変更希望日、銀行営業日、変更の事情 |
| 支給できない・未払いになる | 資金繰り表、支払義務の状況、不支給か支払延期かの整理 |
| すでに違う内容で支給した | 給与台帳、振込記録、当初の届出、相違が生じた経緯 |
変更を考えた段階で、振込前に税理士へ相談してください。支給済みの場合は事実を整理し、返金や追加振込をすれば解決すると考えて処理を重ねないようにします。
業績悪化による変更や届出期限超過は、理由と時期を確認します
役職や職務内容の重大な変更などの「臨時改定事由」、経営状況の著しい悪化などの「業績悪化改定事由」に該当すると、変更届出を検討できる場合があります。ただし、毎月の定期同額給与の改定と、事前確定届出給与の変更は分けて判断します。
変更届出には、変更理由に応じた期限の確認も必要です。事由が発生した日、変更を決めた日、当初の支給予定日を整理し、現行の記載要領に照らして提出期限を確認してください。変更の決議をしただけでは、税務上認められるとは限りません。
一時的な資金不足や利益予想の変化だけで、自由に変更できるものではありません。業績悪化を理由とするなら、月次試算表や資金繰り表など、その事情が分かる資料も用意します。
通常の届出期限を過ぎた場合も、後から提出すれば当然に損金算入できるわけではありません。まず起算日と提出状況を確認し、今後の支給をどう扱うかまで相談することが大切です。
役員賞与の金額は、法人税・個人の税金・社会保険料・資金繰りで判断
損金不算入でも個人への課税は別|源泉徴収と賞与支払届
通常、役員が受け取る現金賞与は個人の給与所得として課税され、会社は支給時に所得税等を源泉徴収します。源泉徴収とは、会社が税金を差し引き、本人に代わって納める仕組みです。法人側で損金不算入になっても、この取扱いがなくなるわけではありません。
社会保険は、まず役員本人の健康保険・厚生年金保険の加入状況を確認します。そのうえで、支払いが社会保険上の賞与に当たるか、保険料の対象になるか、賞与支払届が必要かを判断します。役員という肩書きだけで、全員を同じ扱いにはできません。
加入している制度、年齢、支給回数などを整理し、日本年金機構の現行の案内や加入先の健康保険の取扱いを確認してください。判断に迷う場合は、年金事務所や社会保険労務士等へ相談し、会社負担分も含めて支出を見積もります。
| 判断する項目 | 確認すること |
|---|---|
| 法人税 | 損金算入の条件を満たすか、納税見込みがどう変わるか |
| 役員個人の税金 | 年間の給与所得、所得税・住民税、手取りへの影響 |
| 社会保険料 | 対象となる保険、本人負担と会社負担、必要な届出 |
| 会社の資金 | 賞与・税金・保険料を支払った後の預金残高 |
月額報酬との組み合わせは、支給後に残る運転資金から考えましょう
賞与額を決める際は、決算上の利益だけでなく、売掛金の回収、仕入代金、従業員給与、借入返済、納税の時期を資金繰り表に並べます。利益が出ていても、売上代金が未回収なら、支払いに使える現金が不足することがあります。
月額報酬と賞与にはそれぞれ税務上の条件があり、期中に自由に振り替えられるものではありません。会社設立時や期首に複数の案を試算し、業績が予想を下回っても支払える計画を考えます。税負担だけでなく、支給後も事業を続けるための資金を残せるかが判断の軸です。
まとめ|役員賞与の税務は、決議・届出・支給の前に確認しましょう
役員賞与の税務では、「会社として支給できるか」と「法人税上の損金にできるか」を分けて考えます。一般的な中小企業の現金賞与は、事前確定届出給与の条件と期限を確認し、決議・届出・実際の支給を一致させることが基本です。
- 決議日だけでなく、職務開始日と期首も整理して届出期限を確認する
- 届出書・付表と議事録、額面・支給日を照合する
- 変更や不支給が見込まれる場合は、実行前に相談する
- 税金・社会保険料と、支給後の運転資金まで確認する
相談の際は、決算期、設立日、役員の職務開始日、議事録、届出控え、支給予定・実績、資金繰り表があると状況を整理しやすくなります。資料がすべてそろっていなくても、まずは分かる日付と、困っていることを伝えていただければ大丈夫です。
会社設立時は、役員給与の決め方と資金計画をあわせて考えておくと、その後の経理や納税の準備にもつながります。大垣市で役員賞与について相談をお考えの方は、春日部敬子税理士事務所へお気軽にお問い合わせください。
届出期限や支給内容に不安がある方は、無料相談でご相談ください。会社に必要なお金を残す視点も含めて、一緒に整理しましょう。