「銀行融資を相談したいけれど、何を用意すればよいのだろう」「税理士に頼むと、どこまで手伝ってもらえるのだろう」。初めての資金調達は、書類や費用のことも気になりますね。まずは決算書などの手元の資料と、お金の使い道・必要な時期が分かれば、相談を始められます。大垣市や周辺地域で融資を考える方に向けて、準備する資料、税理士への依頼範囲と費用、融資後の管理まで説明します。なお、税理士への依頼が融資承認を保証するわけではありません。
目次
- 1. 銀行融資の相談準備は「決算・現状・これから」の数字をそろえることから
- 1-1. 設備投資の相談例で見る、設備代だけでは分からない必要資金
- 2. 初回相談の資料チェックリスト|過去・現在・予定を分けて準備しましょう
- 2-1. 過去と現在を伝える資料|決算書・確定申告書・試算表・借入明細
- 2-2. これからを伝える相談メモ|使い道・必要額・期限・返済に充てるお金
- 3. 銀行への説明前に点検したい、決算書と資金計画の「数字のつながり」
- 3-1. 決算では黒字でも手元資金が少ない理由を整理しましょう
- 3-2. 見積額・入出金日・借入残高の食い違いをチェックしましょう
- 4. 資金が必要な日から逆算して、相談・申込み・支払いを並べましょう
- 5. 準備のどこを税理士に頼む?作業と費用を一緒に確認しましょう
- 5-1. 役割分担表で確認|資料準備・計画作成・面談・連絡・融資後管理
- 5-2. 見積書では報酬の仕組み・総額・不成立時の条件を確認しましょう
- 6. 大垣・岐阜で確認する窓口は、借入先・保証・制度の役割で整理しましょう
- 6-1. 銀行・信用金庫は融資の相談先、信用保証協会は保証を担う機関です
- 6-2. 認定経営革新等支援機関は、経営や資金計画の整理も支援します
- 7. 銀行からの回答後は、資金計画をどう更新すればよいでしょうか
- 7-1. 否決・減額の場合は、不足額と支払予定を組み直しましょう
- 7-2. 融資後は月末残高を確認し、計画との差を早めに相談しましょう
- 8. まとめ|銀行融資の相談は、手元の資料と資金の予定を整理するところから
銀行融資の相談準備は「決算・現状・これから」の数字をそろえることから
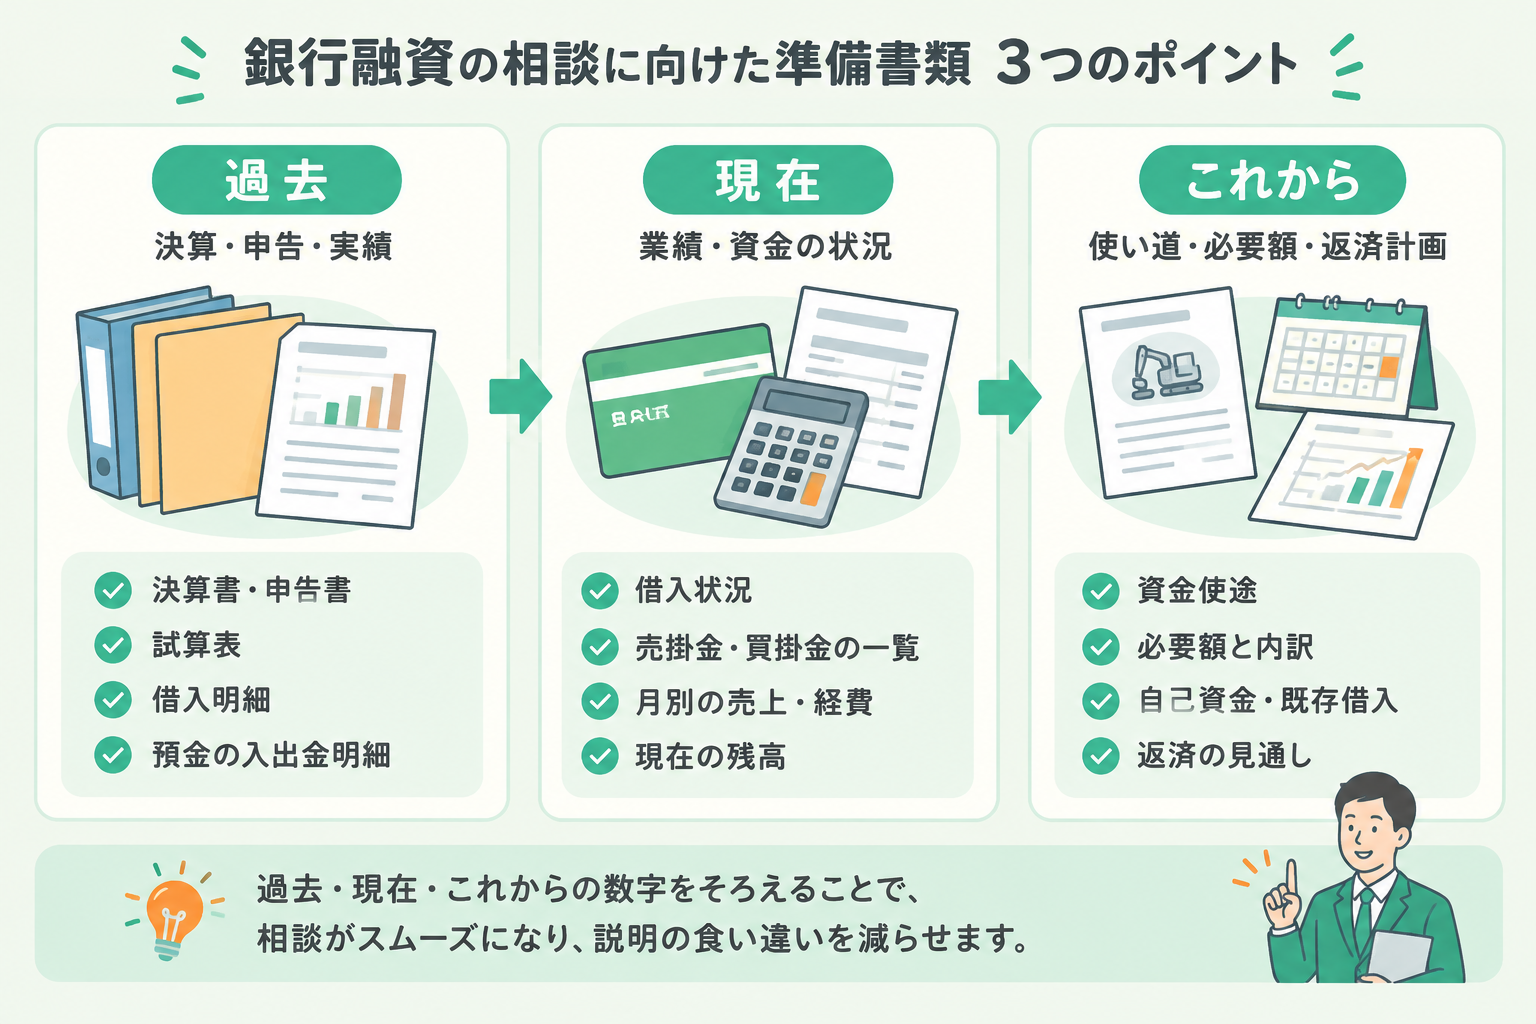
銀行融資について税理士に相談するときは、過去の決算、現在の業績、今後のお金の予定をそろえることが基本です。金融機関は黒字・赤字だけでなく、財産や負債の状況、既存の借入、資金の使い道、返済の見通しなどを確認します。審査の基準は金融機関や制度によって異なります。
税理士が支援するのは、帳簿や計画を整理し、数字の根拠を説明しやすくする部分です。書類を用意でき、事業内容や返済計画を説明できるなら、自分で申し込む方法もあります。試算表の作成が遅れている、必要額を決められない、利益と預金残高の違いが分からない場合は、その点を相談すると準備を進めやすくなります。
設備投資の相談例で見る、設備代だけでは分からない必要資金
小規模な製造業者が加工設備を導入する架空の例で考えてみます。設備の見積書があっても、それだけで借入額は決まりません。代金の支払日、据付けなどの付随費用、稼働後に売上代金が入る時期まで確認する必要があります。
特に確かめたいのは、預金を設備代に使った後も、仕入れや給与を払えるかという点です。設備購入のためのお金と、日々の事業を続けるお金を分けて考えます。これらの費用が融資対象になるかは、申込先に確認しましょう。
初回相談の資料チェックリスト|過去・現在・予定を分けて準備しましょう
次の一覧は、税理士との初回相談に持参する資料の例です。金融機関へ提出する正式な必要書類は、申込先や制度によって異なります。未作成のものがあっても、まずは何が不足しているかを伝えれば大丈夫です。
過去と現在を伝える資料|決算書・確定申告書・試算表・借入明細
- 法人:直近の決算書、法人税申告書、勘定科目内訳書など
- 個人事業主:確定申告書、青色申告決算書または収支内訳書など
- 現在の業績:直近の試算表、月別の売上・経費が分かる資料
- 借入状況:借入先、残高、毎月の返済額、返済予定表
- 預金の動き:事業用通帳や入出金明細、現在の残高
- 回収・支払状況:売掛金や買掛金の一覧、入金・支払予定
試算表は、決算前の売上・経費・資産などをまとめた会計資料です。決算から時間がたっている場合に、最近の業績を伝えるために使います。売掛金は未回収の売上代金、買掛金は未払いの仕入代金を指します。申告書などを何期分用意するかは、相談先に尋ねてください。
創業予定の方は、決算書に代えて、創業計画、これまでの仕事の経験、自己資金をためた経緯が分かる預金明細、店舗や設備の見積書などを整理します。設立前か設立後かによっても、用意できる資料は変わります。
これからを伝える相談メモ|使い道・必要額・期限・返済に充てるお金
- 資金使途:何のために使うのか
- 必要額と内訳:設備、仕入れ、家賃などにいくら必要か
- 自己資金:使える預金と、手元に残したい金額
- 既存借入:現在の残高と毎月の返済額
- 期限:いつ資金が必要か、支払日は変更できるか
- 返済原資:返済に充てるお金を、どう生み出すか
売上が増えても、全額を返済には回せません。仕入れ、人件費、税金などを払った後にいくら残るか、売上見込みの根拠と合わせて整理します。まだ決まっていない項目は、未定のまま相談メモに残しておきましょう。
銀行への説明前に点検したい、決算書と資金計画の「数字のつながり」
資料が集まったら、金額だけでなく「いつの数字か」を確認します。これは融資の合否を予測するためではなく、説明の食い違いを減らすための準備です。金額に差があっても、集計時点や対象範囲の違いが分かれば、理由を説明できます。
決算では黒字でも手元資金が少ない理由を整理しましょう
利益は、売上から費用を差し引いた会計上の成果で、預金の増減とは一致しません。売上を計上していても代金が未回収なら、そのお金はまだ入っていません。借入金の元本返済も、通常は利益を計算する際の費用にはなりませんが、預金は減ります。
こうした動きを確認するのが、入金・出金と残高の予定をまとめた「資金繰り表」です。利益の見通しとは別に、どの月にお金が不足しそうかを確認します。回収が遅れている売掛金があれば、金額、遅れている理由、回収予定も整理しておきましょう。
見積額・入出金日・借入残高の食い違いをチェックしましょう
説明前には、次の項目を資料同士で照らし合わせます。
- 設備見積書と資金計画で、税込・税抜や付随費用の扱いがそろっているか
- 設備代の支払月と、資金繰り表の出金月が合っているか
- 売上の計上月ではなく、実際の入金月を予定に反映しているか
- 借入明細と返済予定表で、残高の基準日がそろっているか
- 預金のうち、納税など使い道が決まっているお金を区別しているか
先ほどの設備投資の例でも、納品月と支払月が違えば、月ごとの残高は変わります。分からない日付や金額を推測で埋めず、見積先や金融機関に確認してください。確認できた内容を資料に反映すると、説明の行き違いを防げます。
資金が必要な日から逆算して、相談・申込み・支払いを並べましょう
支払期限を確認したら、「資料準備・相談・申込み・審査・契約・融資実行」の予定を並べます。融資実行とは、借入金が入金されることです。申込みの日とは異なるため、希望する入金日を早めに伝え、追加資料の準備や契約手続きを含めて間に合うかを窓口に確認しましょう。
日本政策金融公庫の創業予定者向け案内では、相談、申込み、面談、融資判断、契約、送金という流れが示されています。銀行融資や保証付き融資も同じ順序・期間とは限らないため、申込先の案内に沿って進めます。
審査にかかる期間や入金日は、一律には見込めません。設備の発注・契約・支払いをする前に、対象となる費用と手続きの順序を確認してください。すでに支払った費用の扱いも個別確認が必要です。資金不足が予想される段階で相談すれば、支払条件の調整や計画の見直しを検討する時間を取りやすくなります。
準備のどこを税理士に頼む?作業と費用を一緒に確認しましょう
すべてを任せるか、自分だけで進めるかの二択ではありません。必要な作業を分け、困っている部分だけ支援を頼めるか確認しましょう。
役割分担表で確認|資料準備・計画作成・面談・連絡・融資後管理
| 作業 | 経営者が行うこと | 税理士に相談できる支援例 |
|---|---|---|
| 資料準備 | 通帳・申告書・見積書を集める | 不足資料の整理、会計資料の確認 |
| 計画作成 | 事業内容と売上見込みの根拠を示す | 収支・資金繰りの作成支援、数字の整合性確認 |
| 面談準備 | 借入目的と返済計画を説明する | 想定される質問や説明内容の整理 |
| 連絡調整 | 申込み、質問への回答、契約を行う | 追加資料や説明の補助 |
| 融資後 | 入出金と返済を管理する | 毎月の会計処理、計画との差の分析 |
面談への同席や金融機関との連絡調整に対応できるかは、事務所・金融機関・契約内容で異なります。依頼する場合も、売上の見込みや借入目的は、経営者自身の言葉で説明できるようにしておくことが大切です。
見積書では報酬の仕組み・総額・不成立時の条件を確認しましょう
報酬には、固定報酬、融資成立などを条件とする成功報酬、その併用型などがあります。自分で申し込む場合は融資支援の税理士報酬は生じませんが、準備にかかる時間を確保する必要があります。依頼時は次の条件を確認してください。
- 成功報酬を計算する対象金額と支払時期、着手金の有無
- 消費税を含む総額、追加資料や再申込みの費用
- 否決・減額・申込み中止時の支払いと返金条件
- 顧問料に含まれる作業と、別料金になる作業
料金に加え、自社の業種や融資目的への理解、説明の分かりやすさ、融資後の相談範囲も判断材料になります。当事務所へのご相談でも、依頼したい作業とご自身で進めたい作業をお伝えください。対応できる範囲と費用を確認したうえで、必要な支援を検討しましょう。
大垣・岐阜で確認する窓口は、借入先・保証・制度の役割で整理しましょう
大垣市や岐阜県内で資金調達を考えるときは、「どこから借りるか」と「どの制度を利用するか」を分けると整理しやすくなります。制度名だけで判断せず、申込先と関係機関の役割を確認してください。
銀行・信用金庫は融資の相談先、信用保証協会は保証を担う機関です
地方銀行や信用金庫は、融資の相談・申込み先です。岐阜県信用保証協会は、事業者が金融機関から借りる際に保証を担う機関で、借入先そのものではありません。保証を利用しても、事業者の返済義務がなくなるわけではない点に注意が必要です。
自治体の制度融資は、自治体・金融機関・信用保証協会などが連携する仕組みです。これは全国で見られる仕組みですが、条件や申込経路は個々の制度で異なります。岐阜県や大垣市の制度を検討する際は、次の項目を公式案内と取扱金融機関で確認しましょう。
- 対象地域、事業歴などの利用要件と受付状況
- 対象となる資金の使い道、融資限度額、返済期間
- 金利、保証料、利子・保証料の補助の有無
- 取扱金融機関、申込窓口、必要書類
条件は変わることがあるため、過去の案内ではなく、相談時点の情報を使います。日本政策金融公庫は、銀行からの借入や信用保証協会の保証付き融資とは別の資金調達先です。それぞれの条件を分けて確認してください。
認定経営革新等支援機関は、経営や資金計画の整理も支援します
認定経営革新等支援機関は、中小企業の経営改善などを支援する、国の認定を受けた専門家や機関です。制度によっては、その支援を受けることが条件となる場合もあります。ただし、認定機関の関与が融資承認や有利な条件を一律に保証するものではありません。利用する制度で、どのような支援が必要かを確認します。
銀行からの回答後は、資金計画をどう更新すればよいでしょうか
金融機関から回答があったら、その内容で資金計画を更新します。承認された場合も、金額・返済期間・返済開始時期などを確認し、資金繰り表の当初予定を実際の条件に置き換えましょう。
否決・減額の場合は、不足額と支払予定を組み直しましょう
否決や減額の理由は、すべて開示されるとは限りません。確認できる範囲で説明を聞き、資金の使い道、必要額、既存の返済負担、売上計画の根拠を見直します。同じ内容で再申込みをしても、結果が変わるとは限りません。
先ほどの設備投資の例なら、調達できる金額に合わせて仕様や導入時期を見直す、支払条件を相談する、リースなど別の方法と総費用を比較する、といった選択肢があります。まずは不足額を出し、どの支払いをいつまでに調整する必要があるかを確かめます。
日々の仕入れや給与に使う運転資金を、設備代へ安易に回すことは避けたいところです。別の金融機関への相談も選択肢ですが、その場合も、見直した計画を説明できるように準備しましょう。
融資後は月末残高を確認し、計画との差を早めに相談しましょう
融資後は、毎月の売上だけでなく、入金、仕入れ・給与の支払い、借入返済、税金、月末残高を資金繰り表で確認します。借入で増えた預金と、本業で生み出したお金は分けて見ることが大切です。
設備導入後の売上が予定より遅れる、代金の回収が延びる、修繕費が発生するといった変化があれば、翌月以降の残高も更新します。予定より減った理由を書き留めると、相談時にも状況を伝えやすくなります。
返済や支払いに不安が見えたら、資金が尽きる前に税理士や金融機関へ相談してください。継続的な経営支援を依頼する場合は、会計資料の作成だけでなく、資金繰りや納税の見通しをどこまで一緒に確認するかも決めておきましょう。
まとめ|銀行融資の相談は、手元の資料と資金の予定を整理するところから
銀行融資を税理士に相談するときは、決算・申告資料という「過去」、試算表や預金・借入の「現在」、お金の使い道と返済計画という「これから」を整理することが第一歩です。未作成の資料があっても、その状況を伝えるところから始められます。相談前には、必要な金額と支払期限をメモしておくと役立ちます。
支援が必要な作業は、書類作成、計画の確認、面談準備、融資後の管理など、人それぞれです。自分で進める部分と依頼する部分を分け、費用は総額、追加料金、不成立時の扱いまで確認してください。最終的な融資判断は金融機関等が行います。
借りられる金額だけでなく、その後の仕入れ・給与・納税・返済を続けられるかも大切な判断材料です。申込み時の計画を固定せず、金融機関の回答や実際の入出金に合わせて更新します。
大垣市や周辺地域で銀行融資の準備に不安のある方は、春日部敬子税理士事務所の無料相談をご利用ください。手元の資料をもとに、必要な対応を一緒に整理します。