「預貯金だけなら相続税はかからなさそう。でも、自宅や土地を含めると申告が必要?」と、不安に感じる方もいらっしゃると思います。相続税の基礎控除は、3,000万円+600万円×法定相続人の数です。ただし、特例を使う場合は税額がゼロでも申告が必要になることがあります。一度にすべてを判断しなくても大丈夫です。大垣市や岐阜周辺で相続を迎えた方に向けて、人数の数え方から財産の確認、申告の判断まで順に説明します。
目次
- 1. 相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です
- 1-1. 基礎控除は、遺産全体から差し引ける金額です
- 1-2. 法定相続人1〜5人の早見表|配偶者と子ども2人なら4,800万円
- 2. まずは法定相続人を確認|家族構成と相続放棄・養子・代襲相続の数え方
- 2-1. 配偶者と、子ども・父母・兄弟姉妹の相続順位を確認します
- 2-2. 相続放棄はなかったものとして数え、養子には算入制限があります
- 2-3. 子どもが先に亡くなっている場合は、代わりに相続する孫などを確認します
- 3. 基礎控除と比べる財産額を確認する3つの手順
- 3-1. 手順1:預貯金・有価証券・土地・建物を一覧にします
- 3-2. 手順2:土地は路線価・倍率、建物は固定資産税評価額を確認します
- 3-3. 手順3:死亡保険金・借入金・葬式費用・生前贈与を整理します
- 4. 申告が必要かを3ケースで確認|「税額ゼロ」と「申告不要」は別です
- 4-1. 特例を使わず基礎控除以下なら、原則として相続税申告は不要です
- 4-2. 配偶者の税額軽減や小規模宅地等の特例でゼロになる場合は申告が必要です
- 5. 基礎控除を超えたらどうなる?6,000万円の例で税額計算の流れを確認
- 5-1. 配偶者と子ども2人なら、6,000万円から4,800万円を差し引きます
- 5-2. 超えた1,200万円に一律の税率を掛けるわけではありません
- 6. 申告期限は原則10か月|相続後はこの順番で確認しましょう
- 6-1. 亡くなったことを知った日の翌日から10か月以内が基本です
- 6-2. 人数確認→財産調査→評価→申告要否の判断の順に進めます
- 7. 大垣・岐阜で判断に迷ったら|相談の目安と準備資料
- 7-1. 土地がある・基礎控除に近い・贈与がある場合は確認を相談できます
- 7-2. 家族関係のメモと財産資料は、そろっているものから準備しましょう
- 7-3. 土地の評価資料は国税庁と市町村の案内で確認できます
- 8. まとめ|相続人の人数と財産額を確認し、税額と申告の要否を分けて考えましょう
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です
基礎控除は、遺産全体から差し引ける金額です
基礎控除は、相続税を計算するときに、正味の遺産額から差し引ける金額です。正味の遺産額とは、相続財産から非課税分や借入金などを差し引き、相続税の計算に含める生前贈与などを加えた金額をいいます。
相続人一人ひとりが3,000万円を差し引ける制度ではありません。人数も、実際に財産を受け取る人ではなく、法律上の相続人である「法定相続人」を基に数えます。国税庁の相続税がかかる場合の案内で、計算式と申告の基本的な考え方を確認できます。
法定相続人1〜5人の早見表|配偶者と子ども2人なら4,800万円
| 法定相続人の数 | 家族構成の例 | 基礎控除額 |
|---|---|---|
| 1人 | 子ども1人のみ | 3,600万円 |
| 2人 | 配偶者と子ども1人 | 4,200万円 |
| 3人 | 配偶者と子ども2人 | 4,800万円 |
| 4人 | 配偶者と子ども3人 | 5,400万円 |
| 5人 | 配偶者と子ども4人 | 6,000万円 |
例えば、配偶者と子ども2人なら「3,000万円+600万円×3人=4,800万円」です。配偶者がおらず子ども2人だけなら4,200万円となります。遺言で一人に財産をまとめて渡す場合も、受け取る人数だけで計算しないよう注意してください。
表は一般的な家族構成の例です。養子や先に亡くなったご家族がいる場合は、次の数え方も確認してから基礎控除額を求めます。
まずは法定相続人を確認|家族構成と相続放棄・養子・代襲相続の数え方
配偶者と、子ども・父母・兄弟姉妹の相続順位を確認します
法律上の配偶者は常に相続人となり、それ以外のご家族には次の順位があります。先の順位の人がいる場合、後の順位の人は相続人になりません。
- 第1順位:子ども
- 第2順位:父母・祖父母などの直系尊属
- 第3順位:兄弟姉妹
父母と祖父母がともにいる場合は、亡くなった方に親等の近い父母が優先されます。「子どもがいないから配偶者1人」とは限らず、父母などや兄弟姉妹の有無も確認が必要です。内縁関係の相手は法定相続人に含まれません。
相続放棄はなかったものとして数え、養子には算入制限があります
相続放棄は、家庭裁判所の手続きにより相続人としての地位を放棄することです。ただし、基礎控除の人数は、相続放棄がなかったものとして数えます。財産を誰が引き継ぐかとは分けて考える必要があります。
養子を人数に含める際は、実子がいる場合は原則1人まで、いない場合は原則2人までです。特別養子など実子として扱う例外や、不当に税負担を減らす場合の制限もあるため、国税庁の養子に関する説明に沿って確認します。
子どもが先に亡くなっている場合は、代わりに相続する孫などを確認します
子どもが先に亡くなっている場合は、孫などが代わりに相続人となることがあります。これを「代襲相続」といいます。家族のメモだけで人数を決めず、亡くなった方と子ども・孫の関係を戸籍で確認してください。相続放棄がある場合も、財産を受け取る人と基礎控除の人数を別々に整理すると、混同を防げます。
基礎控除と比べる財産額を確認する3つの手順
手順1:預貯金・有価証券・土地・建物を一覧にします
亡くなった方の財産を、原則として死亡時点で整理します。次のような確認シートを家族で共有すると、調べる項目が分かりやすくなります。金額が分からない欄は空欄で構いません。
| 項目 | 概算額の記入例 | 根拠資料 | 未確認事項 |
|---|---|---|---|
| 預貯金 | 1,500万円 | 通帳・残高証明書 | ほかの口座 |
| 有価証券 | 300万円 | 証券会社の資料 | 死亡時点の評価 |
| 土地・建物 | 未記入 | 固定資産税の課税明細書 | 相続税評価額 |
| 死亡保険金 | 1,000万円 | 保険証券・支払通知 | 契約関係・非課税額 |
| 債務・葬式費用 | 未記入 | 残高証明書・領収書 | 控除できる範囲 |
| 生前贈与 | 未記入 | 契約書・申告書 | 加算対象の有無 |
金額は整理方法を示す架空の例です。家族名義でも、実際には亡くなった方が資金を出し管理していた預金は、相続財産に当たるか確認する必要があります。
手順2:土地は路線価・倍率、建物は固定資産税評価額を確認します
不動産は購入価格や売却相場ではなく、相続税評価額、つまり税金を計算するための価額で確認します。土地は路線価方式または倍率方式で評価し、倍率方式では固定資産税評価額に評価倍率を乗じます。建物は原則として固定資産税評価額が基になります。
土地の固定資産税評価額を、そのまま相続税評価額にするわけではありません。形状や道路との関係、貸付けなどの利用状況によっても評価が変わります。
手順3:死亡保険金・借入金・葬式費用・生前贈与を整理します
死亡保険金は、保険料を負担した人、亡くなった人、受取人の関係を確認します。相続税の対象となるものには非課税の仕組みがありますが、受取額の全額を一律に除外できるわけではありません。保険証券だけで分からない場合は、保険会社の支払通知なども用意してください。
借入金や葬式費用は、差し引ける範囲を資料と照らして整理します。関連する支出をすべてまとめて差し引かず、領収書ごとに内容を確認することが大切です。生前贈与についても、贈与した日、金額、利用した制度を一覧にして、相続税の計算に含めるものがないか調べます。
申告が必要かを3ケースで確認|「税額ゼロ」と「申告不要」は別です
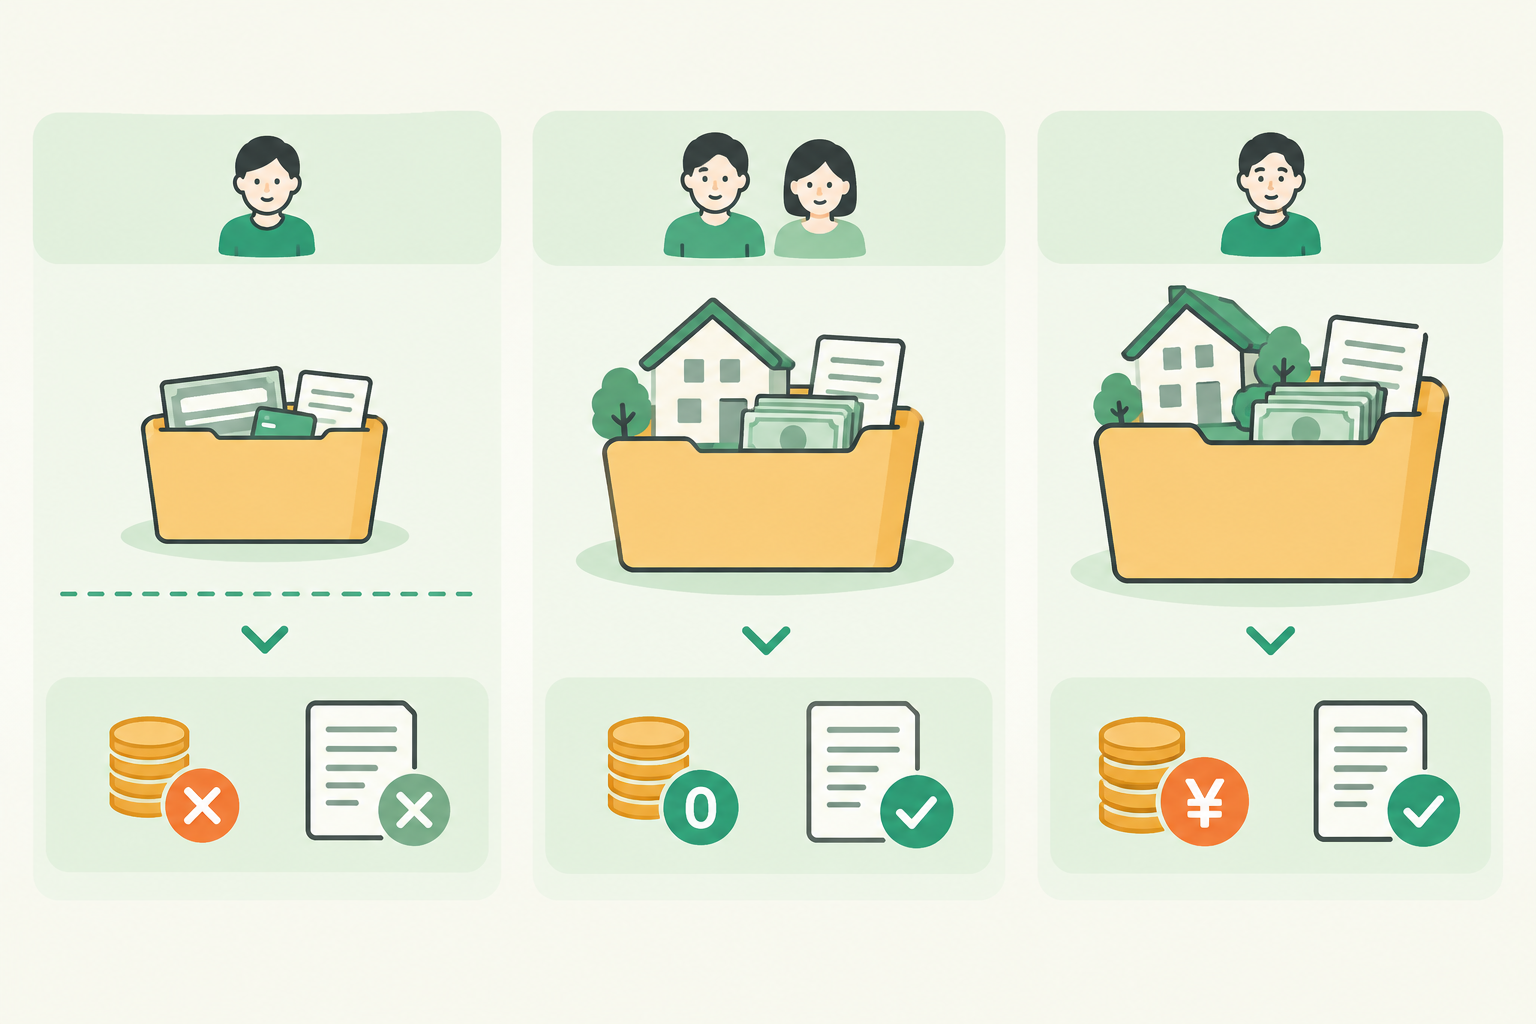
特例を使わず基礎控除以下なら、原則として相続税申告は不要です
確認した正味の遺産額を、基礎控除と比べます。判断の分かれ目は、税額がゼロになるために、申告が必要な特例を使うかどうかです。
| ケース | 納税 | 相続税申告 |
|---|---|---|
| 申告が必要な特例を使わず、基礎控除以下 | 原則なし | 原則不要 |
| 特例や税額軽減の適用により、全員の納税額がゼロ | なし | 適用のため必要 |
| 基礎控除を超え、納税額が残る | あり | 必要 |
「税金を払わなくてよい」と「申告書を出さなくてよい」は同じ意味ではありません。概算で基礎控除を下回っていても、土地の減額などをすでに見込んでいる場合は、その適用に申告が必要かを確認してください。
配偶者の税額軽減や小規模宅地等の特例でゼロになる場合は申告が必要です
「配偶者の税額軽減」は、配偶者が取得した財産に対する相続税を、一定の範囲で軽減する制度です。この制度によって納税額がゼロになる場合も、適用を受けるための申告が必要です。配偶者の税額がゼロでも、子どもなどには納税額が生じることがあります。
「小規模宅地等の特例」は、一定の自宅敷地などの評価額を減額する制度です。対象となる土地や取得者などに条件があり、この特例で基礎控除以下になる場合も申告が必要です。自宅があるという理由だけで、減額や申告不要を見込まないことが大切です。
基礎控除を超えたらどうなる?6,000万円の例で税額計算の流れを確認
配偶者と子ども2人なら、6,000万円から4,800万円を差し引きます
ここでは、債務、非課税財産、生前贈与などの調整を終えた、基礎控除を差し引く前の金額を6,000万円とします。法定相続人は配偶者と子ども2人で、小規模宅地等の特例は考慮しない例です。
- 基礎控除:3,000万円+600万円×3人=4,800万円
- 課税遺産総額:6,000万円-4,800万円=1,200万円
課税遺産総額は、基礎控除を差し引いた後の、税率計算の基になる遺産額です。6,000万円全体に、そのまま税率を掛けるわけではありません。
超えた1,200万円に一律の税率を掛けるわけではありません
まず、課税遺産総額を、法律で定められた相続割合である「法定相続分」で仮に分けます。この例の1,200万円なら、配偶者600万円、子ども各300万円です。それぞれに税率を当てはめ、相続税の総額を求めます。
次に、その総額を実際の財産の取得割合に応じて割り振り、配偶者の税額軽減や各人に適用される加算・控除を反映します。税額計算上の仮の配分は、実際に遺産を分けるよう求めるものではありません。同じ6,000万円でも、家族構成や分割方法により、最終的な納税額は変わります。
申告期限は原則10か月|相続後はこの順番で確認しましょう
亡くなったことを知った日の翌日から10か月以内が基本です
相続税の申告・納税期限は、原則として被相続人、つまり亡くなった方の死亡を知った日の翌日から10か月以内です。死亡日に知った場合、例えば1月6日に亡くなったときは、原則として11月6日が期限になります。期限が土日・祝日等に当たる場合は、翌開庁日となります。
遺産分割の話し合いが終わっていないだけでは、期限は延びません。未分割のまま申告する対応や、後から特例を受けるための手続きが必要になることもあります。話し合いが長引きそうな場合は、申告の準備を並行して進めてください。
人数確認→財産調査→評価→申告要否の判断の順に進めます
- 戸籍などで法定相続人と基礎控除額を確認する
- 通帳・証券・保険・不動産などの資料を集める
- 財産を評価し、債務や贈与などを調整する
- 基礎控除と比較し、特例と申告の要否を確認する
- 必要な場合は申告書を作り、期限内に申告・納税する
家族で資料収集を分担し、連絡担当者を決めておくと整理しやすくなります。戸籍や金融機関の証明書の取得にも時間がかかるため、財産額が確定するのを待たず、分かるところから着手するとよいでしょう。
大垣・岐阜で判断に迷ったら|相談の目安と準備資料
土地がある・基礎控除に近い・贈与がある場合は確認を相談できます
基礎控除の計算式は、大垣市や岐阜市でも全国共通です。ただし、土地の評価が難しい、概算額が基礎控除に近い、過去の贈与がある場合は、確認する項目が多くなります。申告不要と判断する前に、税理士へ相談する目安になります。
相談時には「申告が必要かを知りたい」「土地の評価を確認したい」など、気になっている点を伝えてください。相続税申告を依頼するか決める前でも、何を調べる必要があるか整理できれば、ご家族で進められる準備が見えてきます。
家族関係のメモと財産資料は、そろっているものから準備しましょう
- 家族関係のメモ、戸籍・除籍など
- 預貯金や証券の残高が分かる資料、過去の通帳
- 固定資産税の課税明細書、保険証券・支払通知
- 借入金の資料、葬式費用の領収書
- 贈与契約書、贈与税申告書など
最初からすべてをそろえる必要はありません。財産の種類とおおよその金額、相続人の人数を分かる範囲で整理し、不足資料は相談の際に確認できます。死亡した日や、遺産分割の話し合いがどこまで進んでいるかもメモしておくと、期限を踏まえた相談がしやすくなります。
土地の評価資料は国税庁と市町村の案内で確認できます
土地の評価には、国税庁の「財産評価基準書 路線価図・評価倍率表」と、土地が所在する市町村の固定資産税資料を使います。路線価等は相続開始年のものを確認してください。評価証明書などの請求方法や請求できる人は市町村ごとに確認します。大垣市外にも土地がある場合は、それぞれの所在地で資料を調べる必要があります。
まとめ|相続人の人数と財産額を確認し、税額と申告の要否を分けて考えましょう
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。配偶者と子ども2人なら4,800万円ですが、比較する財産額には、預貯金だけでなく、自宅・土地、保険金、債務、生前贈与などの確認も必要です。
まず相続人の人数を確かめ、財産を洗い出して評価・調整し、申告が必要か判断します。正味の遺産額が基礎控除以下なら原則申告不要です。ただし、配偶者の税額軽減や小規模宅地等の特例で税額がゼロになる場合は、申告が必要になります。
金額が分からない財産を、ゼロとして扱わないことも大切です。根拠資料と未確認事項を書き分けておけば、ご家族での資料収集や税理士への相談を進めやすくなります。期限を確認し、手元にある資料から少しずつ整理してください。
基礎控除や申告の要否に不安がある方は、春日部敬子税理士事務所の無料相談へお気軽にご相談ください。お手元の資料を基に、一緒に確認いたします。