ご家族が亡くなられた直後は、手続きや連絡に追われ、「相続税はかかるのだろうか」「税理士にはいつ相談すればよいのだろうか」と不安になるものです。大丈夫です。相続税申告は、財産を一つずつ整理し、期限から逆算して進めれば、必要な対応を見極められます。
実家の土地、農地、賃貸物件、事業用不動産などが関わると、資料集めや評価の確認に時間がかかることがあります。この記事では、税理士に依頼できること、相続開始から10か月までの流れ、費用や相談先の選び方を、できるだけ分かりやすく整理します。
目次
- 1. 相続で税理士に相談するのはいつ?まず不安を整理しましょう
- 2. 相続で税理士に依頼できること|相続税申告だけではない支援範囲
- 2-1. 申告要否の判定から財産評価・相続税申告まで
- 2-2. 準確定申告、申告後の対応、二次相続を見据えた整理
- 3. 相続税はかかる?基礎控除と「税額ゼロでも申告が必要なケース」
- 3-1. 生命保険金・不動産・名義預金を含めて早めに財産を洗い出す
- 3-2. 小規模宅地等の特例・配偶者の税額軽減で税額がゼロでも申告が必要な場合
- 4. 【期限別チェックリスト】相続開始から3か月・4か月・10か月までの進め方
- 4-1. 相続開始から3か月以内|遺言書の確認、相続人の確定、相続放棄の検討
- 4-2. 4か月以内|準確定申告と、亡くなった方の収入・控除の確認
- 4-3. 4〜8か月を目安に|財産・債務の調査と遺産分割協議を進める
- 4-4. 10か月以内|相続税申告・納税と申告後に保管したい書類
- 5. 実家、土地、農地で確認したい資料と評価の注意点
- 5-1. 実家・宅地・賃貸物件|固定資産税課税明細書、名寄帳、登記情報を照合する
- 5-2. 農地・事業用不動産・非上場株式|利用状況と権利関係を早めに確認する
- 5-3. 遠方の相続人がいる場合|資料共有を滞らせない実務の工夫
- 6. 税理士に依頼したほうがよいケースと、自分で申告する場合の注意点
- 6-1. 自分で申告するときに見落としやすい4つのポイント
- 6-2. 遺産分割がまとまらないとき|税理士ができることと弁護士へ相談する目安
- 7. 税理士・司法書士・行政書士・弁護士の違い|相続の場面別相談先一覧
- 8. 相続税に強い税理士の選び方|相談時に確認したい質問チェックリスト
- 8-1. 相続財産に近い実務経験と、評価・確認の体制を聞く
- 8-2. 説明の分かりやすさ、連絡方法、相続人への対応も判断材料にする
- 9. 相続税申告を税理士へ依頼する費用|見積もりで確認したい項目
- 10. 相続した会社・個人事業を引き継ぐ場合|事業承継と資金繰りも一緒に確認
- 11. 申告後にもできる確認|更正の請求・相続税還付・セカンドオピニオン
- 12. 相続と税理士に関するよくある質問
- 12-1. 相続税の申告は自分でできますか?
- 12-2. 税理士にはいつから相談すればよいですか?
- 12-3. 遺産分割が終わっていなくても相談できますか?
- 12-4. 親が元気なうちから、生前対策を相談してもよいですか?
- 13. まとめ|大垣市で相続税申告や相続の進め方に不安がある方へ
相続で税理士に相談するのはいつ?まず不安を整理しましょう
相続で税理士に相談するタイミングは、「相続税がかかると分かってから」だけではありません。預貯金や不動産の大まかな内容、相続人の人数が分かった段階で相談すると、申告が必要になりそうか、何の資料を集めるべきかを早めに整理できます。
実家以外にも土地がある、農地やアパートを所有している、会社の株式を持っている、相続人が遠方に住んでいるといった場合は、早めの確認が安心につながります。相続税の申告・納付期限は、原則として相続開始を知った日の翌日から10か月以内です。資料収集や遺産分割に時間を要することもあるため、期限直前まで待つ必要はありません。
相続税がかからないと思っていても、生命保険金、名義預金、過去の贈与、共有不動産などを確認すると判断が変わる場合があります。まずは「何があるか」「誰が相続人か」「いつまでに何を決めるか」を一覧にすることから始めましょう。通帳、固定資産税関係書類、保険証券を一か所に集めるだけでも、次の行動が見えやすくなります。
相続で税理士に依頼できること|相続税申告だけではない支援範囲
税理士は、税額の計算だけを行う専門家ではありません。相続に関しては、申告の必要性を確認するところから、財産評価、申告書の作成・提出、納税資金の確認まで、税務面を一貫して支援できます。税理士が行う税務代理、税務書類の作成、税務相談は、国税庁が示す税理士業務にも位置付けられています。
申告要否の判定から財産評価・相続税申告まで
主な支援内容は、次のとおりです。
- 相続税の申告が必要かどうかの確認
- 預貯金、不動産、株式、生命保険金、債務などの財産整理
- 土地や非上場株式の相続税評価額(税金を計算するための財産価額)の算定
- 小規模宅地等の特例、配偶者の税額軽減などの適用可否の確認
- 相続税申告書の作成・提出、納付額や納付方法の整理
- 税務署からの問い合わせや税務調査への対応
土地は、同じ面積でも接道状況、形状、利用方法、貸しているかどうかなどで評価が異なることがあります。実家や農地、賃貸物件を含む相続では、固定資産税の評価額だけで判断せず、相続税評価のルールに沿って確認することが大切です。
準確定申告、申告後の対応、二次相続を見据えた整理
亡くなった方に給与以外の収入、不動産収入、事業所得、年金などがあり、所得税の申告が必要な場合には、相続人等が行う「準確定申告」も関係します。相続税申告とは別の手続きですが、資料が重なるため、同時に整理すると進めやすくなります。
遺産分割の方法によっては、配偶者が亡くなった後の次の相続、いわゆる二次相続で税負担が増えることもあります。一次相続だけの税額ではなく、家族構成、財産の持ち方、将来の生活資金も踏まえて分け方を検討することが重要です。ただし、遺産分割の交渉や法的な争いの解決は税理士だけで完結しないため、必要に応じて弁護士や司法書士などと連携します。
相続税はかかる?基礎控除と「税額ゼロでも申告が必要なケース」
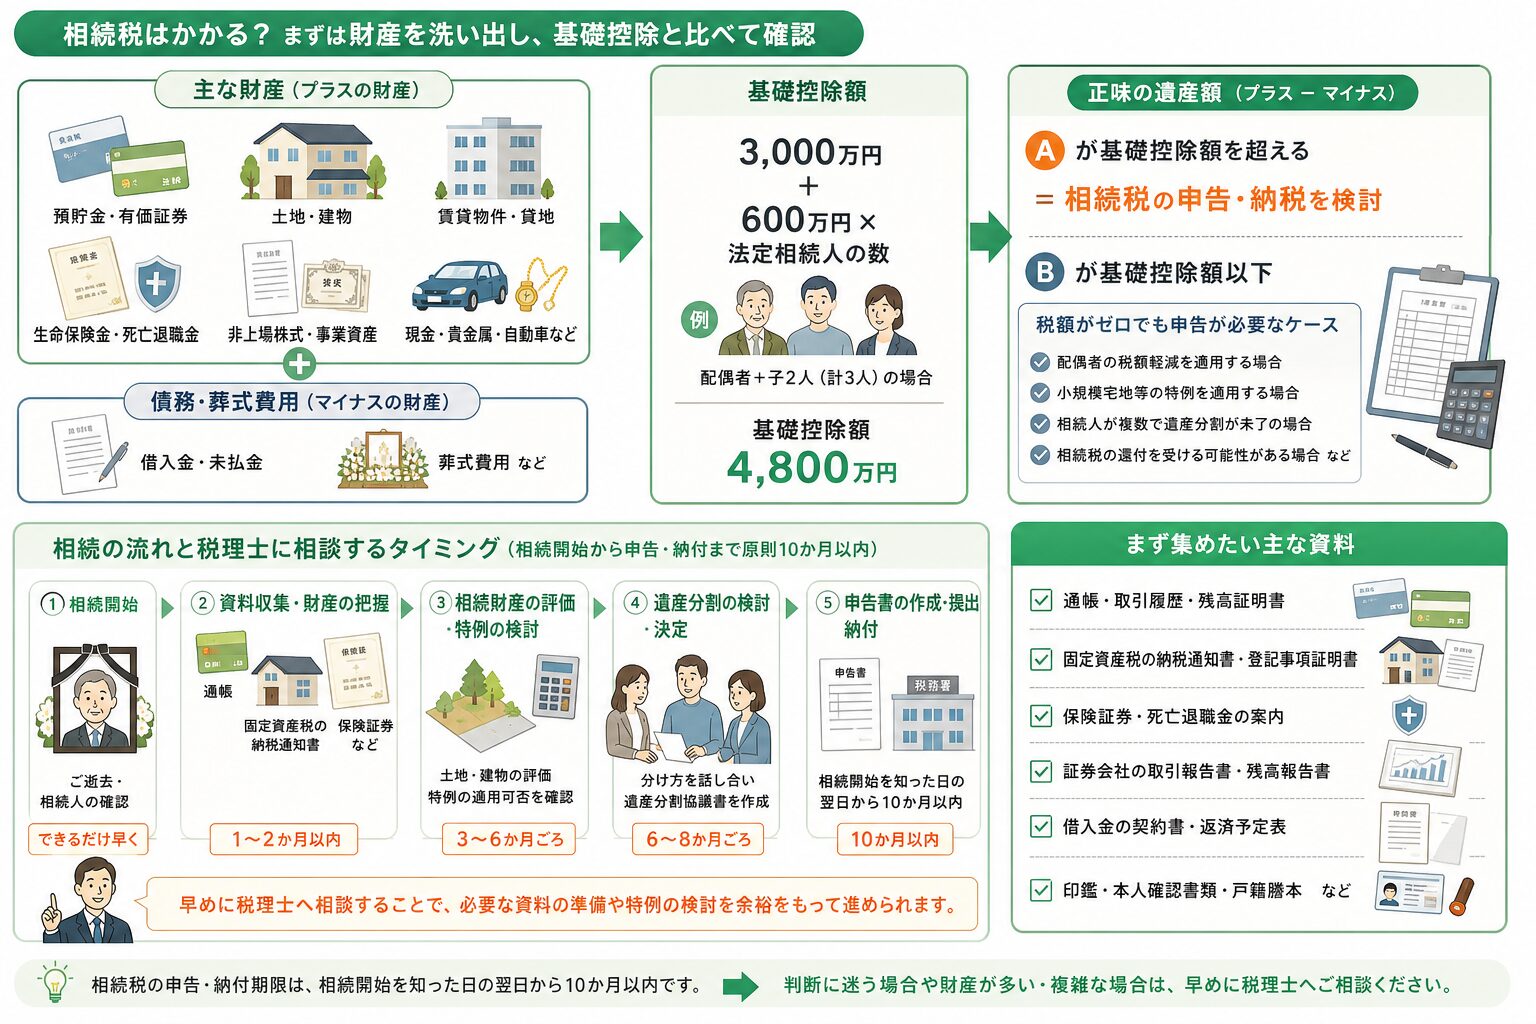
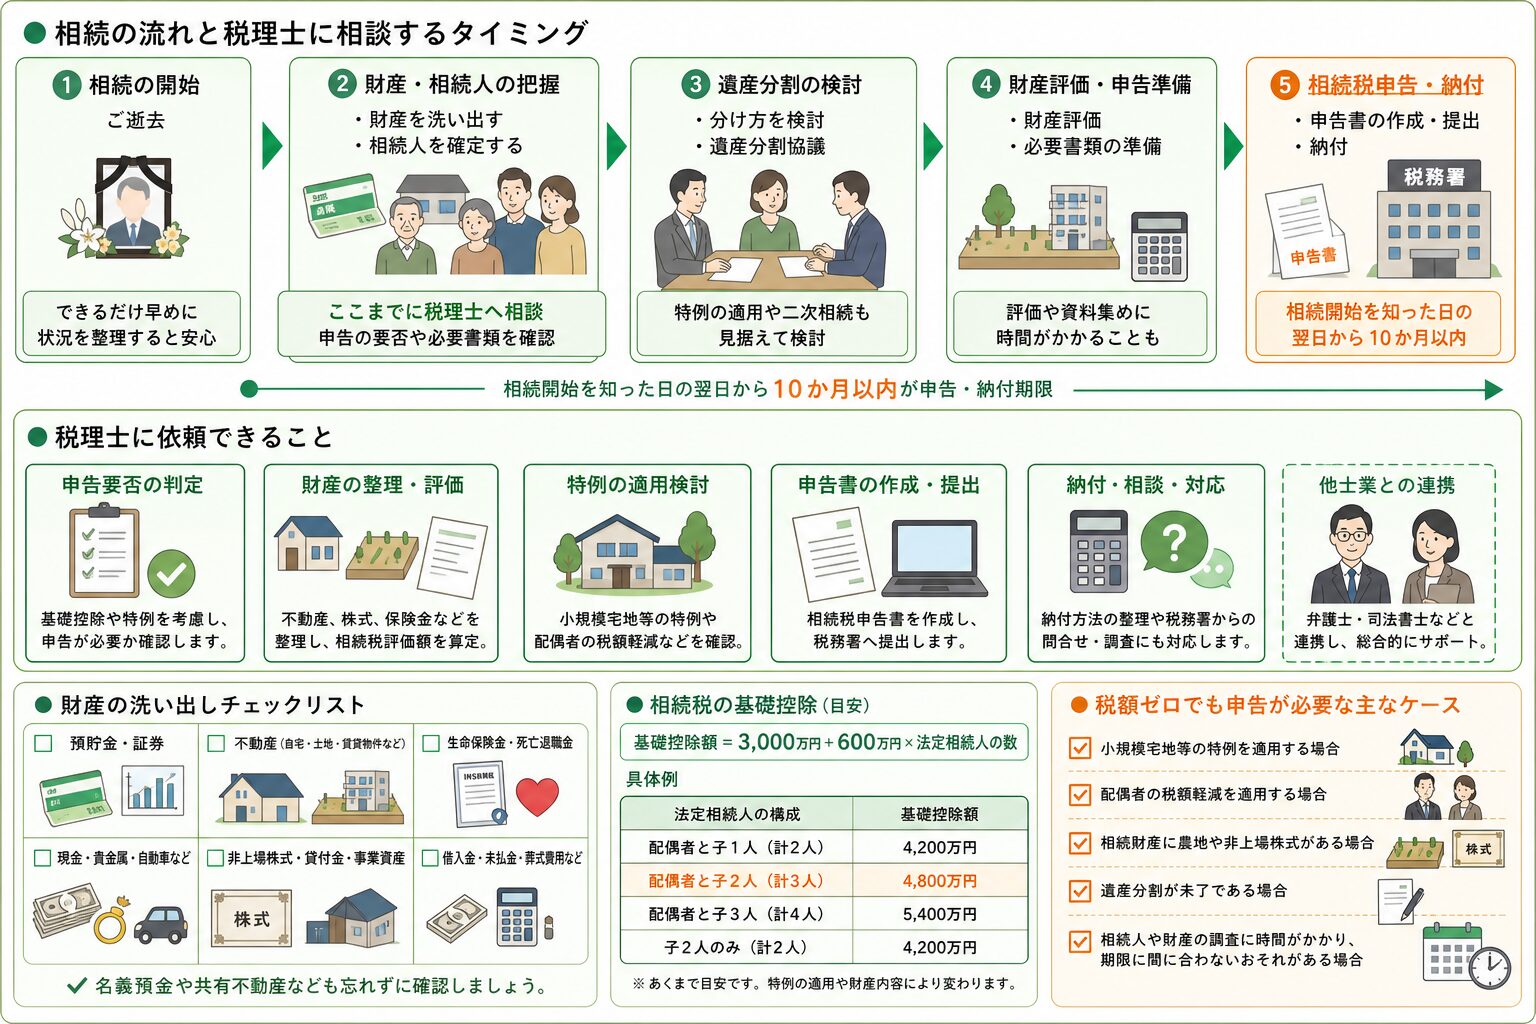
相続税は、原則として正味の遺産額が基礎控除額を超える場合に、申告の検討が必要になります。基礎控除額は、3,000万円+600万円×法定相続人の数です。例えば、法定相続人が配偶者と子2人の計3人なら、基礎控除額は4,800万円です。
ただし、基礎控除との比較は、通帳残高だけで行うものではありません。不動産、死亡保険金、株式、貸付金、家庭用財産なども含め、債務や葬式費用を差し引いて検討します。相続税がかかるかどうかは、特例の適用前後でも変わるため、概算段階では「申告不要」と決めつけないことが安心です。
生命保険金・不動産・名義預金を含めて早めに財産を洗い出す
財産の洗い出しでは、次の項目を確認します。
- 預貯金、定期預金、証券口座、投資信託
- 実家、貸地、田畑、山林、駐車場、賃貸物件
- 生命保険金、死亡退職金、個人年金に関する権利
- 自宅にある現金、貴金属、自動車、会員権など
- 会社への貸付金、非上場株式、事業用の資産
- 借入金、未払金、葬式費用など
亡くなった方の口座だけでなく、ご家族名義の預金でも、資金を誰が出していたかによっては確認が必要になることがあります。通帳の入出金や過去の贈与の状況も、早い段階で整理しておくとよいでしょう。
小規模宅地等の特例・配偶者の税額軽減で税額がゼロでも申告が必要な場合
相続税には、一定の要件を満たすと自宅敷地などの評価を減額できる小規模宅地等の特例や、配偶者の取得財産について税負担を軽減する配偶者の税額軽減があります。これらを使うことで税額がゼロになる場合でも、申告書の提出が必要になるケースがあります。
死亡保険金には、一定の相続人が受け取る場合に「500万円×法定相続人の数」の非課税限度額があります。どの特例・非課税制度を利用できるかは、誰が何を取得するか、同居状況、土地の利用状況、遺産分割の内容などによって異なります。税額がゼロになりそうな場合ほど、申告の要否を個別に確認しましょう。
【期限別チェックリスト】相続開始から3か月・4か月・10か月までの進め方
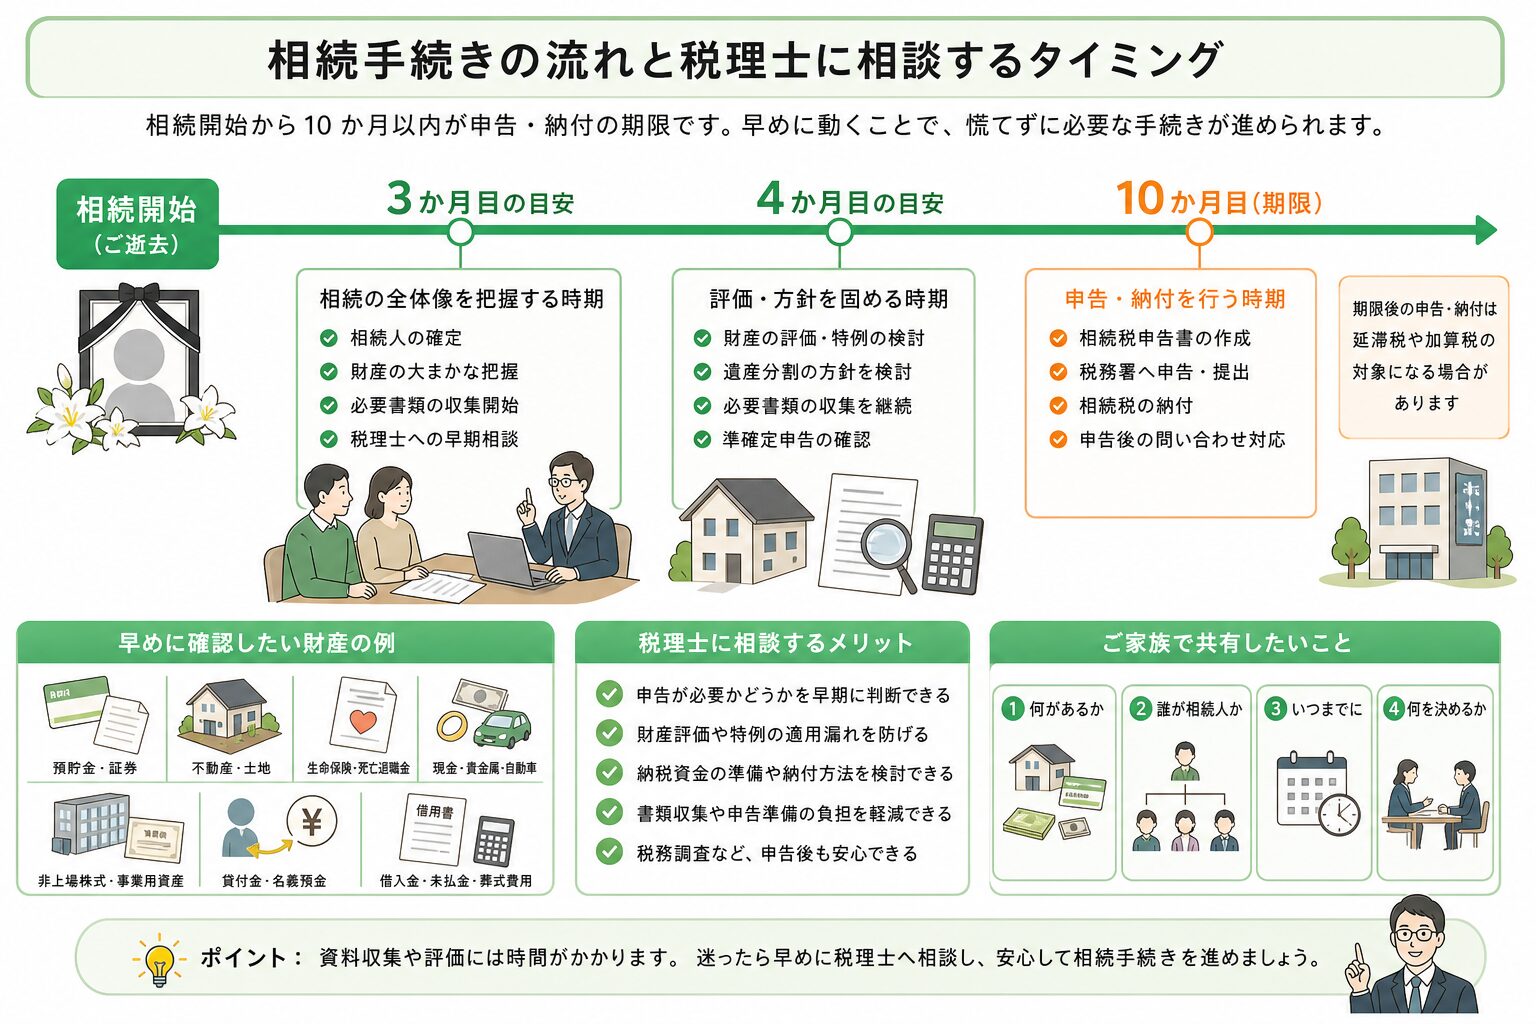
相続の手続きには、いくつかの期限があります。すべてを一度に終わらせようとせず、期限の近いものから順番に進めるのがポイントです。
相続開始から3か月以内|遺言書の確認、相続人の確定、相続放棄の検討
最初に、遺言書の有無を確認します。自宅などで保管されていた自筆証書遺言を見つけた場合は、勝手に開封せず、家庭裁判所で検認の手続きが必要です。公正証書遺言と法務局で保管されている自筆証書遺言は、検認を要しません。遺言書の種類や保管状況によって扱いが異なるため、まずは状態を確認してください。
あわせて、亡くなった方の出生から死亡までの戸籍を集め、相続人を確定します。借入金など債務が多い可能性がある場合は、相続放棄または限定承認を検討することがあります。いずれも、原則として自己のために相続が始まったことを知った時から3か月以内に家庭裁判所へ申述します。財産や債務の調査に時間が必要な場合は、家庭裁判所への期間伸長の申立てを検討する余地もあるため、早めに法律の専門家へ相談しましょう。
4か月以内|準確定申告と、亡くなった方の収入・控除の確認
準確定申告は、亡くなった方の死亡した年の1月1日から死亡日までの所得について、相続人等が行う所得税の申告・納付です。原則として、相続開始を知った日の翌日から4か月以内に行います。
給与の源泉徴収票、公的年金の源泉徴収票、医療費、不動産収入の資料、事業の帳簿、社会保険料や生命保険料の控除証明書などを確認します。相続税の資料と重なる部分もあるため、領収書や通帳を処分せず、まとめて保管してください。
4〜8か月を目安に|財産・債務の調査と遺産分割協議を進める
この時期は、相続財産と債務を一覧にし、不動産や株式などの評価に必要な資料を集めます。預貯金は死亡日時点の残高証明書、土地・建物は固定資産税課税明細書や登記事項証明書、生命保険は支払通知書などを準備します。
財産の範囲が見えてきたら、相続人全員で遺産分割協議を進めます。特例の利用可否や納税資金にも関わるため、「誰が何を引き継ぐか」を税額面からも確認することが大切です。意見が対立している場合は、税理士は税額シミュレーションや資料整理を行えますが、交渉や紛争解決については弁護士への相談を検討します。
10か月以内|相続税申告・納税と申告後に保管したい書類
相続税の申告・納付は、原則として相続開始を知った日の翌日から10か月以内です。申告書は、亡くなった方の住所地を所轄する税務署へ提出します。納付は金銭による一括納付が原則のため、相続財産に不動産が多い場合も、納税資金を早めに確認しておきましょう。
申告後は、申告書控え、財産目録、評価明細、戸籍、遺産分割協議書、残高証明書、固定資産関係資料、納付書類などを保管します。不動産を相続した場合は、相続登記の手続きも必要です。相続税申告と名義変更は別の手続きなので、並行して専門家への依頼範囲を確認してください。
実家、土地、農地で確認したい資料と評価の注意点
相続を進める際は、実家のほか、田畑、貸地、駐車場、賃貸物件などが見つかることがあります。不動産は資料上の名義だけではなく、現在の利用状況や権利関係も確認する必要があります。
実家・宅地・賃貸物件|固定資産税課税明細書、名寄帳、登記情報を照合する
まず、毎年届く固定資産税課税明細書を確認します。ただし、記載された評価額と相続税評価額は同じとは限りません。土地は、相続開始年分の路線価図・評価倍率表を用いて確認します。国税庁では地域ごとの資料を公開しており、市の町名からも路線価図・評価倍率表の確認方法(大垣市の例)をたどれます。実際の申告では、必ず相続開始年分の資料を使用してください。
市内に所有する土地・家屋をまとめて確認するには、名寄帳が役立ちます。大垣市では、税証明書等の郵送申請に関する案内があり、申請条件や必要書類、手数料は大垣市の公式案内で確認できます。さらに登記事項証明書で、所在地、地目、地積、持分、抵当権などを照合しましょう。
農地・事業用不動産・非上場株式|利用状況と権利関係を早めに確認する
農地は登記上の地目だけでなく、実際に耕作しているか、誰が利用しているか、賃貸借があるかなどの確認が重要です。農地を相続した場合、取得後に農業委員会への届出が必要となることがあります。農地の利用や転用を考えるときは別途手続きが関係するため、大垣市農業委員会などの窓口で、対象地と予定する利用方法に応じた確認を行ってください。農業相続人の納税猶予の特例は、要件を満たす場合に検討対象となりますが、利用状況などの条件を個別に確認する必要があります。
事業用不動産は、個人所有か法人所有か、借入金の担保になっていないか、賃貸借契約や設備の引継ぎがどうなっているかを整理します。非上場株式がある場合は、株主名簿、定款、決算書、会社への貸付金、保証債務なども確認対象です。固定資産税評価額だけで判断できない財産が多いため、早期の資料確認が重要です。
遠方の相続人がいる場合|資料共有を滞らせない実務の工夫
相続人が県外に住んでいる場合は、物件ごと・口座ごとに資料を整理し、共有する方法を最初に決めましょう。例えば、一覧表に「財産名」「所在地・金融機関」「名義」「取得日」「不足資料」「担当者」を記載すると、重複や漏れを減らせます。
- 戸籍、固定資産税課税明細書、名寄帳、登記事項証明書
- 預貯金残高証明書、通帳コピー、証券会社の資料
- 生命保険の支払通知書、借入金の残高証明書
- 賃貸借契約書、農地の利用状況が分かる資料、会社関係書類
原本を誰が保管するか、データを誰が閲覧できるかも決めておくと安心です。個人情報を含むため、家族以外を含む共有には慎重に対応してください。
税理士に依頼したほうがよいケースと、自分で申告する場合の注意点
預貯金が中心で、財産の種類が少なく、相続人間で分割内容も決まっている場合には、ご自身で相続税申告を検討されることもあるでしょう。一方で、不動産、農地、非上場株式、複数の金融機関、過去の贈与、相続人間の調整などがある場合は、税理士への相談によって確認漏れを防ぎやすくなります。
自分で申告するときに見落としやすい4つのポイント
- 財産の漏れ:生命保険金、家庭用財産、貸付金、名義預金などは見落としやすい項目です。
- 不動産評価:路線価、土地の形状、利用区分、賃貸状況などで評価が変わることがあります。
- 特例の適用漏れ:小規模宅地等の特例や配偶者の税額軽減は、要件と申告書類の確認が必要です。
- 期限管理:相続放棄、準確定申告、相続税申告は期限が異なります。
自分で進める場合でも、迷う部分だけ税理士へ相談する選択肢があります。税額だけでなく、必要資料や申告の要否を早めに確認すると、後から慌てにくくなります。
遺産分割がまとまらないとき|税理士ができることと弁護士へ相談する目安
税理士は、分割案ごとの相続税額を試算したり、特例の適用条件を説明したりして、相続人が判断するための数字を整理できます。しかし、誰が何を相続するかの交渉、相続人間の対立、遺言の有効性などの法律問題を解決する役割ではありません。
話し合いが進まない、相続人の一部と連絡が取れない、財産の分け方で強い対立がある場合は、早めに弁護士への相談を検討しましょう。税務と法律の論点を分けて進めることが、期限内の申告にも役立ちます。
税理士・司法書士・行政書士・弁護士の違い|相続の場面別相談先一覧
相続では、悩みの内容によって相談先が異なります。最初から一人ですべてを判断しなくても大丈夫です。必要な専門家を整理し、連携して進めることが大切です。
- 税理士:相続税の申告要否、財産評価、税額計算、申告書作成、準確定申告、税務署対応。
- 司法書士:不動産の相続登記、法定相続情報一覧図の取得支援など。
- 行政書士:戸籍収集や相続関係説明図、遺産分割協議書作成の支援など。紛争性がある場合を含め、依頼できる範囲は事案ごとに確認します。
- 弁護士:遺産分割の争い、相続人間の交渉、調停・審判、遺言の有効性などの法律問題。
例えば、「実家の名義を変えたい」は司法書士、「相続税がかかるか知りたい」は税理士、「分け方で争いになっている」は弁護士が中心となります。当事務所では、税務以外の手続きが必要な場合、内容に応じて外部の専門家との連携を検討します。各専門家への依頼範囲と費用は別途確認が必要です。
相続税に強い税理士の選び方|相談時に確認したい質問チェックリスト
相続税の申告は、同じ遺産総額でも、財産の内容や分け方、特例の適用によって確認すべき点が変わります。料金だけではなく、どのような体制で内容を確認し、相談者へ説明してくれるかも大切な判断材料です。
相続財産に近い実務経験と、評価・確認の体制を聞く
初回相談では、次のような質問を用意すると比較しやすくなります。
- 実家、貸地、農地、賃貸物件、非上場株式など、今回の財産に近い相談に対応できるか。
- 土地の評価では、現地状況や利用状況をどのように確認するか。
- 申告書や評価明細は、誰が作成し、誰が確認するか。税理士本人はどの段階で関わるか。
- 小規模宅地等の特例、配偶者の税額軽減などをどのように検討するか。
- 申告後に税務署から問い合わせがあった場合の対応範囲はどうか。
「経験件数」だけで判断するのではなく、ご自身の財産内容に合わせて、確認手順を具体的に説明してもらえるかを見てください。
説明の分かりやすさ、連絡方法、相続人への対応も判断材料にする
相続では、相続人全員が同じ地域に住んでいるとは限りません。来所、オンライン、電話、メール、必要に応じた訪問など、どのような連絡手段が可能かを確認しましょう。誰に何を伝えるか、資料の受け渡しをどうするかが明確だと、手続きが進めやすくなります。
初回の説明で、専門用語をそのまま並べず、選択肢と注意点を分かりやすく伝えてくれるかも重要です。相続税の申告には期限がある一方、ご家族の事情を急いで結論づけるべきではない場面もあります。質問しやすく、疑問に丁寧に答えてくれる税理士を選びましょう。
相続税の申告準備や資料整理に不安がある方へ
春日部敬子税理士事務所では、相続財産の状況や相続人の構成を確認しながら、申告の要否、必要資料、進め方を分かりやすく整理します。土地や事業に関わる相続も、次の世代を見据えて検討します。
相続税申告を税理士へ依頼する費用|見積もりで確認したい項目
税理士報酬には全国一律の公定料金がなく、事務所ごとに異なります。相続税申告の費用は、遺産総額だけでなく、土地の数や評価の難しさ、非上場株式の有無、相続人の人数、分割状況、申告期限までの期間などによって変わります。金額だけを比べるのではなく、見積もりに何が含まれているかを確認することが大切です。
見積もりでは、次の項目を分けて確認しましょう。
- 財産評価、申告書作成、提出代行、税務相談が基本報酬に含まれるか
- 土地評価、非上場株式評価、相続人の追加、期限直前の依頼などの追加料金
- 戸籍、残高証明書、登記事項証明書、郵送費などの実費
- 相続登記、遺産分割の法律相談、測量など他士業・外部専門家の費用
- 申告後の問い合わせ、税務調査対応、修正申告の対応範囲
- 支払時期と支払方法
当事務所の相続税申告業務は、遺産総額の0.8%を基準とし、最低費用は30万円からご案内しています。非上場会社の自社株式評価は別途加算となります。料金ページの「50,000円〜」は個別の相談・手続きに関する表示であり、相続税申告業務の最低報酬とは異なります。財産内容を確認したうえで、必要な業務と費用をご説明します。
相続した会社・個人事業を引き継ぐ場合|事業承継と資金繰りも一緒に確認
会社や個人事業を相続する場合は、財産を引き継ぐだけでなく、事業を続けられるかという視点が欠かせません。非上場株式、事業用の土地・建物、在庫、売掛金、借入金、リース契約、取引先との契約、経営者保証などを整理します。
法人では、誰が株式を持つかによって、経営の意思決定や相続税額に影響することがあります。個人事業では、事業用資産と生活用の財産を区分し、資金繰りや納税資金も含めて考える必要があります。中小企業庁は、親族内承継、従業員承継、M&Aなどの選択肢や、事業承継に関する支援策を案内しています。
相続税の申告期限と、従業員への給与支払い、借入返済、事業継続の判断は別々に待ってくれません。当事務所では、相続税の検討に加え、必要に応じて自社株式評価、事業承継計画、資金繰りや融資資料の整理についてもご相談いただけます。制度利用や融資実行は要件・審査によって異なります。
申告後にもできる確認|更正の請求・相続税還付・セカンドオピニオン
相続税申告を終えた後に、土地の利用状況、評価資料、債務、特例の適用関係などを見直した結果、納め過ぎの可能性が見つかることがあります。このような場合には、更正の請求を検討できることがあります。更正の請求は、原則として法定申告期限から5年以内です。ただし、後から遺産分割が成立した場合など、事情により期限の取扱いが異なることもあります。
見直しでは、土地の形状・接道・利用区分、賃貸状況、小規模宅地等の特例、配偶者の税額軽減、財産や債務の計上内容などを確認します。還付が必ず受けられるわけではありませんが、疑問が残る場合には、申告書控えと添付資料をそろえて、別の税理士にセカンドオピニオンを求める方法もあります。
準備資料の例は、申告書控え、財産目録、土地・株式の評価明細、登記事項証明書、固定資産資料、預貯金資料、遺産分割協議書などです。相続税に関する論点は、国税庁の相続税・贈与税の案内でも確認できます。
相続と税理士に関するよくある質問
相続税の申告は自分でできますか?
相続人ご自身で申告書を作成し、提出することは可能です。ただし、相続税の申告では、相続人の確定、財産の洗い出し、相続税評価、債務控除、特例の判定など、個別に確認する事項が多くあります。財産が預貯金中心で少ない場合でも、不動産や生命保険金、過去の贈与がある場合は注意が必要です。
ご自身で進める場合も、相続税の申告要否や不動産評価に不安がある部分だけを税理士に相談することはできます。申告書を提出する前に、資料と計算内容を見直す時間を確保しましょう。
税理士にはいつから相談すればよいですか?
相続発生後であれば、財産と相続人の概要が分かった段階で相談するのがおすすめです。相続税がかかるか不明な場合でも問題ありません。早めに相談すると、相続放棄の検討期限、準確定申告、相続税申告までの流れを見通しやすくなります。
親御様が元気なうちでも、土地や農地、賃貸物件、会社の株式などがある場合は、生前に財産を整理しておくと、将来のご家族の負担を軽くできることがあります。贈与や事業承継の制度には要件や期限があるため、実行前に確認してください。
遺産分割が終わっていなくても相談できますか?
はい、相談できます。むしろ、遺産分割がまとまっていない段階で、相続税の申告期限、未分割の場合の申告方法、特例の適用に影響する点を確認することが大切です。
税理士は、分割案ごとの税額を試算し、特例の利用条件を説明することはできます。一方で、相続人間の対立があり、話し合いそのものが難しい場合は、弁護士への相談も必要になります。税務と法律の役割を分けながら、期限に間に合うよう進めましょう。
親が元気なうちから、生前対策を相談してもよいですか?
もちろんです。生前に、財産の一覧、土地の利用状況、相続人の希望、納税資金の見通しを整理しておくと、相続発生後の手続きがスムーズになります。特に、農地、賃貸不動産、事業用資産、自社株式がある場合は、引き継ぐ方や事業の将来も含めて検討することが重要です。
ただし、生前贈与や相続時精算課税などは、選択後の変更や将来の相続税計算にも影響する場合があります。制度名だけで判断せず、ご家族の状況と財産内容に合わせて検討しましょう。
まとめ|大垣市で相続税申告や相続の進め方に不安がある方へ
相続で税理士に相談するのは、相続税が確実にかかると分かってからではなく、財産と相続人の状況を整理し始めた時点がおすすめです。特に、大垣市・岐阜県で実家、土地、農地、賃貸物件、事業用資産を相続する場合は、資料集めと評価の確認に時間がかかることがあります。
まずは、相続開始から3か月・4か月・10か月という期限を把握し、戸籍、通帳、不動産資料、保険資料、債務資料を一覧にしましょう。基礎控除を超えるかどうかだけでなく、特例を使うために申告が必要になるケースにも注意が必要です。
春日部敬子税理士事務所では、税理士が相談者の状況を直接確認し、相続税申告だけでなく、不動産評価、次の世代を見据えた相続対策、事業承継まで丁寧に整理します。何から始めるべきか迷われている方も、まずはお気軽にご相談ください。