土地の相続税について、「土地が広いので税額が高くなりそう」「地積規模の大きな宅地の評価が使えるのだろうか」と不安に感じる方もいらっしゃるでしょう。大丈夫です。広い土地であっても、面積だけで結論を出さず、都市計画上の区分、土地の形、使われ方などを順に確認すれば、相続税評価額(相続財産を税金計算上いくらとみなすかという金額)を整理できます。この記事では、大垣市・岐阜県周辺で相続を検討される方に向けて、地積規模の大きな宅地の評価の要件、計算の考え方、資料の集め方を解説します。
目次
- 1. 相続税評価で土地の広さが気になる方へ|「地積規模の大きな宅地」を確認しましょう
- 2. 地積規模の大きな宅地の評価とは|広い土地の相続税評価額を適正に算定する仕組み
- 2-1. 以前の「広大地評価」との違い|古い解説をそのまま当てはめない
- 3. まずは5段階で判定|地積規模の大きな宅地の主な適用要件
- 3-1. 面積要件|三大都市圏は500㎡以上、それ以外は1,000㎡以上が基本です
- 3-2. 大垣市・岐阜県の土地はどの基準?|三大都市圏と都市計画上の区分を公的資料で確認する方法
- 3-3. 路線価地域・倍率地域、用途地域・指定容積率で確認するポイント
- 4. 対象外になりやすい土地|「広いから使える」とは限らない4つの確認点
- 4-1. 大規模工場用地・マンション敷地など、制度の対象外となる宅地
- 4-2. 市街化調整区域・開発負担が見込まれにくい土地で注意したいこと
- 5. 相続税評価額の計算方法|規模格差補正率を使う流れを例で確認
- 5-1. 路線価地域の計算式|路線価に各種補正率と規模格差補正率を反映します
- 5-2. 倍率地域の計算式|評価倍率表と規模格差補正率の確認方法
- 5-3. 1,200㎡の土地でみる計算イメージ|結論ではなく確認順序を学ぶ例
- 6. 大垣市・岐阜県での確認手順|手元の書類と公的サイトで行う土地評価チェック
- 6-1. 課税明細書・登記・公図・地積測量図で、面積と土地の形を整理する
- 6-2. 国税庁の路線価図・評価倍率表で、評価方式と地区区分を調べる
- 6-3. 都市計画図で用途地域・容積率・市街化区域を確認する
- 7. 広い土地ほど見落としやすい実務上の論点|規模格差補正率だけで終わらせない
- 7-1. 不整形地・がけ地・高低差・私道・セットバック・通路部分の確認ポイント
- 7-2. 自用地・貸宅地・貸家建付地・事業用宅地|利用状況別に確認すること
- 7-3. 複数筆の一体利用、分筆・合筆で変わる「評価単位」の考え方
- 8. 相続開始日前後の利用変更・売却・開発予定がある場合の注意点
- 9. 地積規模の大きな宅地の評価と小規模宅地等の特例は何が違う?
- 10. 相続税申告に備える資料チェックリスト|判断の根拠を残して説明できる状態に
- 10-1. 基本資料|課税明細書・登記事項証明書・公図・地積測量図・住宅地図
- 10-2. 土地の状況を示す資料|都市計画図・写真・賃貸借契約書・開発関係書類
- 10-3. 相続人に説明しやすい「土地評価メモ」の作り方
- 11. 相続税申告はいつ相談する?|土地評価・遺産分割・納税資金を一緒に整理するポイント
- 11-1. 税理士への相談を検討したいケース|判断が重なりやすい土地のサイン
- 11-2. 大垣市・岐阜県で相続税申告をご検討の方へ|春日部敬子税理士事務所のサポート
- 12. よくある質問|地積規模の大きな宅地の相続税評価
- 12-1. 土地が1,000㎡以上なら、必ず地積規模の大きな宅地の評価を使えますか?
- 12-2. 固定資産税評価額が低ければ、相続税評価額も低くなりますか?
- 12-3. 相続後に土地を分筆した場合、相続税評価は変わりますか?
- 12-4. 自分で計算できそうでも、税理士に確認した方がよいのはどのような場合ですか?
- 13. まとめ|広い土地の相続税評価は、要件確認と資料整理から始めましょう
相続税評価で土地の広さが気になる方へ|「地積規模の大きな宅地」を確認しましょう
地積規模の大きな宅地の評価とは、一定以上に広い宅地について、宅地開発を行う際に道路や公園などの負担が生じやすい点を考慮し、相続税評価額を計算する方法です。対象となれば、通常の路線価や倍率だけで計算する場合とは異なる評価になることがあります。
ただし、「1,000㎡を超えているから使える」とは限りません。土地の評価では、評価単位、路線価地域か倍率地域か、用途地域、指定容積率、市街化調整区域かどうかなどを確認します。固定資産税の課税明細書に記載された面積は最初の確認材料になりますが、それだけで判断しないことが大切です。
複数の土地を一体で使っている場合、建物の敷地と駐車場が隣接している場合、土地の一部が通路やがけ地になっている場合は、確認事項が増えます。まずは資料で土地の全体像をつかみ、制度の対象になりそうかを落ち着いて見ていきましょう。
地積規模の大きな宅地の評価とは|広い土地の相続税評価額を適正に算定する仕組み
地積とは、土地の面積のことです。「地積規模の大きな宅地の評価」は、相続税・贈与税の計算において、一定の面積以上の宅地を評価するときに用いる方法です。路線価地域では、道路に付された路線価に各種補正率と規模格差補正率を反映します。倍率地域では、固定資産税評価額に倍率を掛ける通常の計算と、規模格差補正率などを反映した計算を比較する流れになります。
規模格差補正率とは、広い土地ほど一般的な宅地と同じようには利用・開発しにくい事情を、評価に反映するための割合です。補正の程度は、土地の面積や所在する地域の区分によって変わります。土地の相続税評価は、面積に単価を掛けるだけでは終わりません。形状や道路との接し方、利用上の制約も含めて確認する必要があります。
国税庁も、地積規模の大きな宅地に該当するための面積基準や対象外となる条件、路線価地域・倍率地域での計算方法を公表しています。判断の際は、国税庁の「地積規模の大きな宅地の評価」で、該当する年分の取扱いを確認しましょう。
以前の「広大地評価」との違い|古い解説をそのまま当てはめない
土地の相続税評価には、過去の制度や古い解説記事が残っていることがあります。広い土地について調べる際に「広大地評価」という言葉を目にすることもありますが、現在の申告でどの取扱いを確認すべきかは、国税庁の公表資料で判断する必要があります。
地積規模の大きな宅地の評価では、面積、所在地区分、用途地域、指定容積率などの客観的な条件を確認します。ご家族が以前に別の評価方法を検討していたとしても、今回の土地に同じ結論が当てはまるとは限りません。相続に関係する年分の路線価図、評価倍率表、国税庁の取扱いを確認したうえで判定しましょう。
まずは5段階で判定|地積規模の大きな宅地の主な適用要件
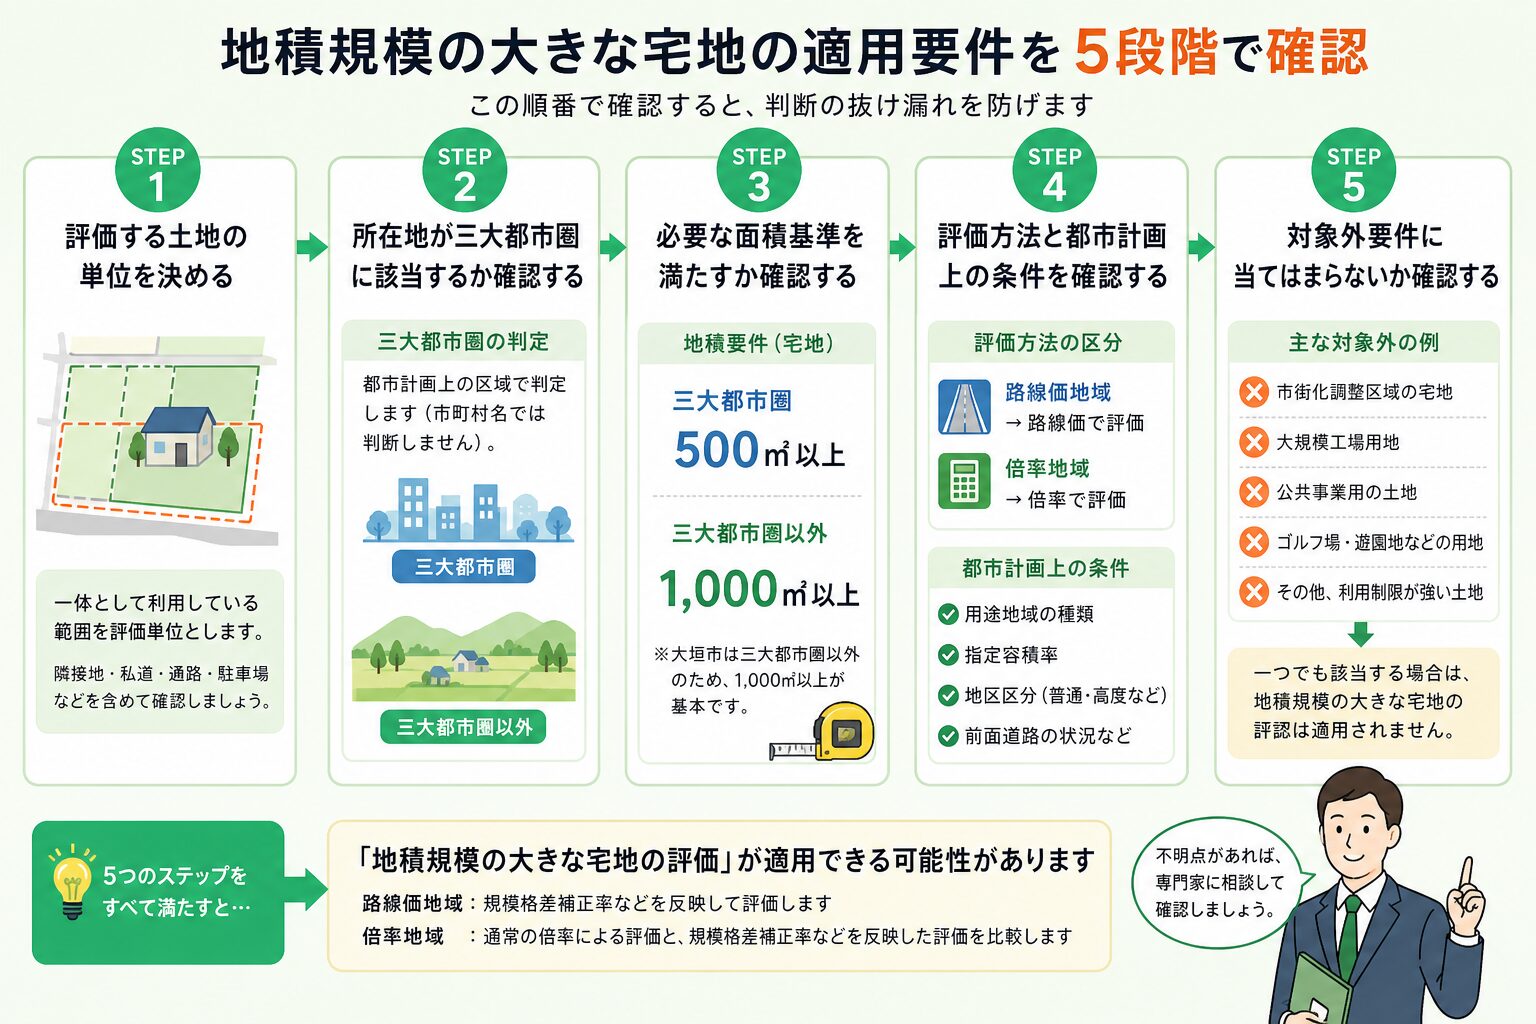
地積規模の大きな宅地に該当するかは、次の5段階で確認すると整理しやすくなります。
- 評価する土地の単位を決める
- 所在地が三大都市圏に該当するかを確認する
- 必要な面積基準を満たすかを確認する
- 路線価地域・倍率地域、地区区分、用途地域、指定容積率を確認する
- 市街化調整区域、大規模工場用地などの対象外要件に当てはまらないか確認する
この順番で見るのは、面積を先に確認しても、評価単位や都市計画上の制約によって結論が変わるためです。例えば、隣り合う複数筆を一体利用している場合、登記上の筆ごとではなく、実際にどの範囲を一体として利用しているかが重要になります。
面積要件|三大都市圏は500㎡以上、それ以外は1,000㎡以上が基本です
基本となる地積要件は、三大都市圏に所在する宅地では500㎡以上、三大都市圏以外に所在する宅地では1,000㎡以上です。ここでいう三大都市圏は、一般的な「都市部」という印象ではなく、都市計画上定められた区域により判定します。
大垣市については、三大都市圏以外として1,000㎡以上が基本的な面積基準とされています。岐阜県内の他の地域については、市町村名だけで判断せず、土地が所在する区域を個別に確認しましょう。面積についても、登記地積だけを見るのではなく、評価上どの範囲を一つの利用単位として扱うかを踏まえて整理することが必要です。
大垣市・岐阜県の土地はどの基準?|三大都市圏と都市計画上の区分を公的資料で確認する方法
大垣市の土地では、まず1,000㎡以上かを確認したうえで、国税庁の適用要件チェックシートや都市計画上の資料を確認します。岐阜県内の他地域では、三大都市圏に該当する区域かどうかを個別に確認したうえで、500㎡または1,000㎡のどちらの基準になるかを判断します。
用途地域、指定容積率、市街化区域・市街化調整区域などは、土地が所在する市町村の都市計画担当窓口で確認できます。閲覧用の地図は便利ですが、境界付近や複数の指定にまたがる土地では、地番を示して窓口へ確認した方がよい場合があります。評価に使う資料は、相続に関係する年分と対応しているかも確認しておきましょう。
路線価地域・倍率地域、用途地域・指定容積率で確認するポイント
路線価地域とは、道路ごとに相続税評価用の単価である路線価が設定されている地域です。倍率地域とは、固定資産税評価額に国税庁の定める倍率を掛けて評価する地域です。国税庁の財産評価基準書で、対象年分、岐阜県、市町村を選び、対象地がどちらに該当するかを確認します。
路線価地域で地積規模の大きな宅地の評価の対象となるのは、原則として普通商業・併用住宅地区または普通住宅地区に所在する宅地です。指定容積率が400%以上の地域、工業専用地域、大規模工場用地は対象外となります。倍率地域では、地積要件などを満たせば対象になる可能性がありますが、評価倍率表の注記まで確認することが必要です。
対象外になりやすい土地|「広いから使える」とは限らない4つの確認点
面積の条件を満たしていても、制度の趣旨に合わない土地は対象外となります。主な確認点は、①市街化調整区域か、②工業専用地域か、③指定容積率が高い地域か、④大規模工場用地に該当するか、です。土地の一部だけが異なる用途地域に入っている場合や、指定容積率の境界に接している場合もあるため、都市計画図と地番を照らし合わせることが欠かせません。
賃貸マンションやアパートの敷地であることだけを理由に、一律に対象外となるわけではありません。ただし、高層建築に適した地域やマンション適地として利用される土地では、対象にならないケースがあります。建物の種類だけでなく、土地の所在地、用途地域、容積率、評価上の地区区分を総合して判断します。
大規模工場用地・マンション敷地など、制度の対象外となる宅地
大規模工場用地は、財産評価基本通達上の別の取扱いがあるため、地積規模の大きな宅地の評価の対象外です。また、指定容積率が400%以上の地域にある宅地も、原則として対象外となります。高度利用が見込まれる地域では、広い土地に伴う一般的な開発負担を同じようには考えないためです。
マンション敷地や賃貸用共同住宅の敷地については、「マンションだから対象外」と単純には判断できません。対象となる地区区分や都市計画上の指定、土地の利用実態を確認する必要があります。建物の収益性や賃貸借関係は、貸家建付地としての評価など、別の論点にもつながります。
市街化調整区域・開発負担が見込まれにくい土地で注意したいこと
市街化調整区域にある土地は、原則として対象外です。ただし、一定の宅地分譲に係る開発行為が可能な区域には例外があります。市街化調整区域であることだけで早合点せず、開発許可の可能性や区域指定を公的資料で確認しましょう。
土地が広くても、宅地としての開発を想定しにくい状況であれば、この評価方法の趣旨に当てはまらないことがあります。農地や山林についても、相続税評価上、宅地比準など別の評価方法を検討する場面があります。登記地目と現況が異なる場合は、現況の利用実態も整理しておくと安心です。
相続税評価額の計算方法|規模格差補正率を使う流れを例で確認
地積規模の大きな宅地の評価では、規模格差補正率を使います。この補正率は、土地の所在する地域、地区区分、地積に応じて国税庁の表から求めます。計算は一見複雑に感じますが、評価方式を確定し、必要な補正を順に確認することが大切です。
以下は、計算の順序を理解するための説明です。実際の評価額は、相続開始日に対応する年分の路線価図・評価倍率表、各種補正率表、土地の形状・利用状況に基づいて個別に計算します。
路線価地域の計算式|路線価に各種補正率と規模格差補正率を反映します
路線価地域の基本的な計算イメージは、次のとおりです。
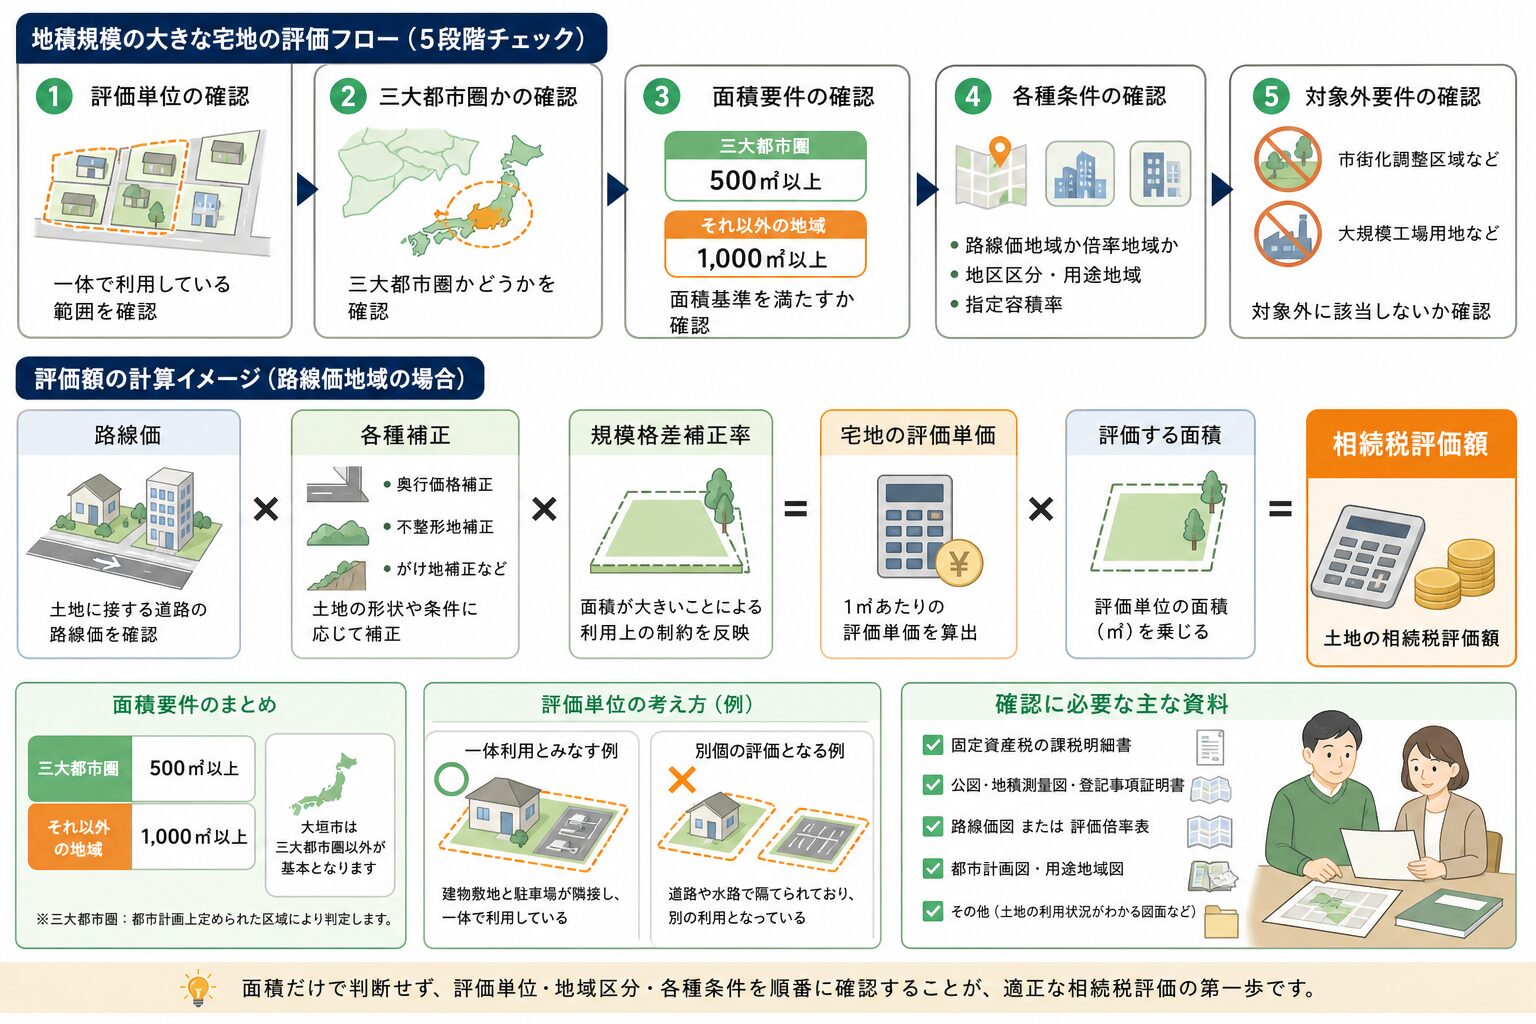
路線価 × 奥行価格補正率などの画地補正率 × 規模格差補正率 × 地積
画地補正率とは、奥行きが長すぎる・短すぎる、不整形で使いにくい、二つの道路に接しているなど、標準的な土地と異なる事情を反映するための割合です。地積規模の大きな宅地に該当する場合は、各種画地補正率に加えて規模格差補正率を用います。
広い土地だから規模格差補正率だけを掛ければよいわけではありません。間口、奥行き、形状、接道、がけ地の有無などを確認し、該当する補正を検討します。路線価方式の基本については、国税庁の路線価方式による宅地の評価も確認すると理解しやすくなります。
倍率地域の計算式|評価倍率表と規模格差補正率の確認方法
倍率地域では、固定資産税評価額に評価倍率を掛けた価額を基礎にします。地積規模の大きな宅地に該当する場合は、通常の「固定資産税評価額×倍率」による価額と、規模格差補正率などを反映して求めた価額を比較し、低い方の価額を用います。
倍率地域だから計算が簡単とは限りません。固定資産税評価額の対象年度、現況地目、評価倍率表に記載された倍率や注記を確認し、必要に応じて普通住宅地区として規模格差補正率を用います。倍率地域における比較計算の考え方は、国税庁の計算例も参考になります。
1,200㎡の土地でみる計算イメージ|結論ではなく確認順序を学ぶ例
例えば、相続に関係する時点で1,200㎡の宅地があるとします。まず、評価単位を確認し、その1,200㎡が一体利用されている宅地として評価する範囲かを整理します。次に、所在地が三大都市圏に該当するかを確認し、必要な面積基準を満たすかを判断します。
その後、国税庁の資料で路線価地域か倍率地域かを確認し、路線価地域であれば地区区分も調べます。さらに、都市計画図で用途地域、指定容積率、市街化調整区域かどうかを確認します。対象外要件に当たらなければ、土地の地積に対応する規模格差補正率を確認し、奥行価格補正率や不整形地補正率などとともに計算します。
この例で重要なのは、「1,200㎡だから補正率は必ずいくつ」と先に決めないことです。地域区分、土地の形、評価方式で計算過程が変わります。面積は入口であり、結論ではありません。
大垣市・岐阜県での確認手順|手元の書類と公的サイトで行う土地評価チェック
ご自身で最初の確認をする場合は、資料を一度に集めようとせず、「面積と権利関係」「評価方式」「都市計画」の3つに分けると進めやすくなります。オンラインの地図だけで判断せず、相続に関係する年分の正式資料や写しを手元に残してください。
課税明細書・登記・公図・地積測量図で、面積と土地の形を整理する
まずは固定資産税の課税明細書で、地番、地目、課税地積、固定資産税評価額を確認します。固定資産税評価額は相続税評価額と同じではありませんが、土地の一覧を作る出発点になります。明細書が見当たらない場合は、対象市町村の資産税担当窓口で、名寄帳や評価証明書などの取得可否を確認します。
次に、法務局で登記事項証明書を取得し、所有者、登記地目、登記地積、共有持分、抵当権などの権利関係を確認します。公図では隣接地との位置関係や接道状況を、地積測量図があれば土地の形状、辺長、境界点を確認します。ただし、公図や古い測量図は現況と一致しないこともあるため、境界や実測面積を確定する資料としては慎重に扱う必要があります。
国税庁の路線価図・評価倍率表で、評価方式と地区区分を調べる
財産評価基準書では、相続に関係する年分を選び、岐阜県、大垣市または対象市町村を確認します。路線価図が掲載されている地域では、対象地に接する道路の路線価と地区区分を見ます。倍率表の地域では、地目別の評価倍率と注記を確認します。
路線価図と倍率表の境界付近では、評価方式を取り違えやすいため注意が必要です。画面上の情報だけでなく、使用したページを保存し、選択した年分と資料が一致しているかを記録しておくと、後から見直す際にも役立ちます。
都市計画図で用途地域・容積率・市街化区域を確認する
都市計画図では、用途地域、指定容積率、市街化区域・市街化調整区域、都市計画道路などを確認します。地積規模の大きな宅地の評価では、工業専用地域、指定容積率、市街化調整区域などが判定に関係するためです。
公開地図は参考になる一方、区域境界にある土地や複数の指定がある土地では、正式な資料・窓口確認が必要になる場合があります。大垣市以外の土地では、所在する各市町村の都市計画担当窓口で確認しましょう。
広い土地ほど見落としやすい実務上の論点|規模格差補正率だけで終わらせない
広い土地の評価で大切なのは、地積規模の大きな宅地に該当するかだけではありません。現地の使われ方と資料を照らし合わせることで、別の補正や評価区分を検討する必要がある場合があります。評価額を必要以上に高く、または低く見積もらないためにも、土地全体を一つの数字で片付けないことが重要です。
不整形地・がけ地・高低差・私道・セットバック・通路部分の確認ポイント
旗竿地のように通路部分がある土地、間口が狭い土地、形がいびつな土地では、不整形地補正などを検討します。がけ地、法面、擁壁、高低差があり、実際に利用できる範囲が限られる土地では、がけ地補正などの検討が必要になることがあります。
私道として使われている部分や、建築基準法上の道路後退、いわゆるセットバックを必要とする部分は、宅地部分と同じ評価になるとは限りません。登記上の地目や面積だけで判断せず、現地写真、公図、道路台帳、建築関係資料などで実態を確認します。
自用地・貸宅地・貸家建付地・事業用宅地|利用状況別に確認すること
自宅の敷地として使っている自用地と、第三者に土地を貸している貸宅地、アパートや貸家の敷地である貸家建付地では、相続税評価の考え方が異なります。賃貸用の土地では、賃貸借契約書、建物の所有者、借地権などの権利関係、賃貸範囲を確認します。
事業用宅地についても、被相続人や相続人がどのように利用していたか、建物や設備との関係はどうかを整理します。土地の評価と、小規模宅地等の特例のような課税価格を減額する制度の可否は、分けて検討することが必要です。
複数筆の一体利用、分筆・合筆で変わる「評価単位」の考え方
複数筆の土地でも、建物敷地と駐車場、庭、通路として一体利用していれば、評価上は一体の利用単位として考えることがあります。反対に、隣接していても利用目的や権利関係が異なれば、別々に評価することがあります。
分筆・合筆の登記だけで結論を決めず、相続に関係する時点の利用実態、接道、地形、所有関係を確認しましょう。相続後に分筆した場合も、相続時の評価単位が当然に変わるわけではありません。
相続開始日前後の利用変更・売却・開発予定がある場合の注意点
相続の前後で建物を取り壊した、駐車場の賃貸を始めた、土地を分筆した、売却活動を始めたといった事情がある場合は、いつ、何が変わったのかを資料で整理しておくことが大切です。相続税評価では、相続に関係する時点の土地の状況や資料の確認が必要になるためです。
相続前から開発許可の申請や造成工事が進んでいた場合、賃貸借契約が終了していた場合などは、評価に影響する事実関係を丁寧に確認します。売却予定がある場合も、相続税評価額と実際の売却価格は同じではない点に注意が必要です。
土地を誰が取得し、保有するのか、売却して納税資金に充てるのかによって、遺産分割の進め方も変わります。土地評価だけを先に確定させようとせず、相続人の意向、納税資金、今後の管理負担もあわせて考えると、判断しやすくなります。
地積規模の大きな宅地の評価と小規模宅地等の特例は何が違う?
この二つは混同されやすい制度ですが、役割が異なります。地積規模の大きな宅地の評価は、土地そのものの相続税評価額を算定するための評価方法です。一方、小規模宅地等の特例は、一定の要件を満たす自宅や事業用などの宅地について、相続税の課税価格を減額する制度です。
例えば、一定の要件を満たす居住用宅地では、330㎡まで80%減額となる場合があります。ただし、被相続人との同居状況、取得する相続人、相続後の居住や保有の状況など、確認すべき条件があります。
同じ土地について両制度を検討できる場面もあります。両制度は役割が異なるため、それぞれの要件を満たすかを確認することが必要です。他の宅地との面積配分、取得者、申告要件によって結論が変わることもあります。「評価方法」と「課税価格の特例」を分けて整理し、相続財産全体で申告内容を考えましょう。
相続税申告に備える資料チェックリスト|判断の根拠を残して説明できる状態に
土地評価では、計算結果だけでなく、「なぜその評価方法を採用したのか」を説明できる資料を残すことが重要です。相続人間で話し合うときにも、資料と判断経過が整理されていると、土地の価値や分け方について共有しやすくなります。
基本資料|課税明細書・登記事項証明書・公図・地積測量図・住宅地図
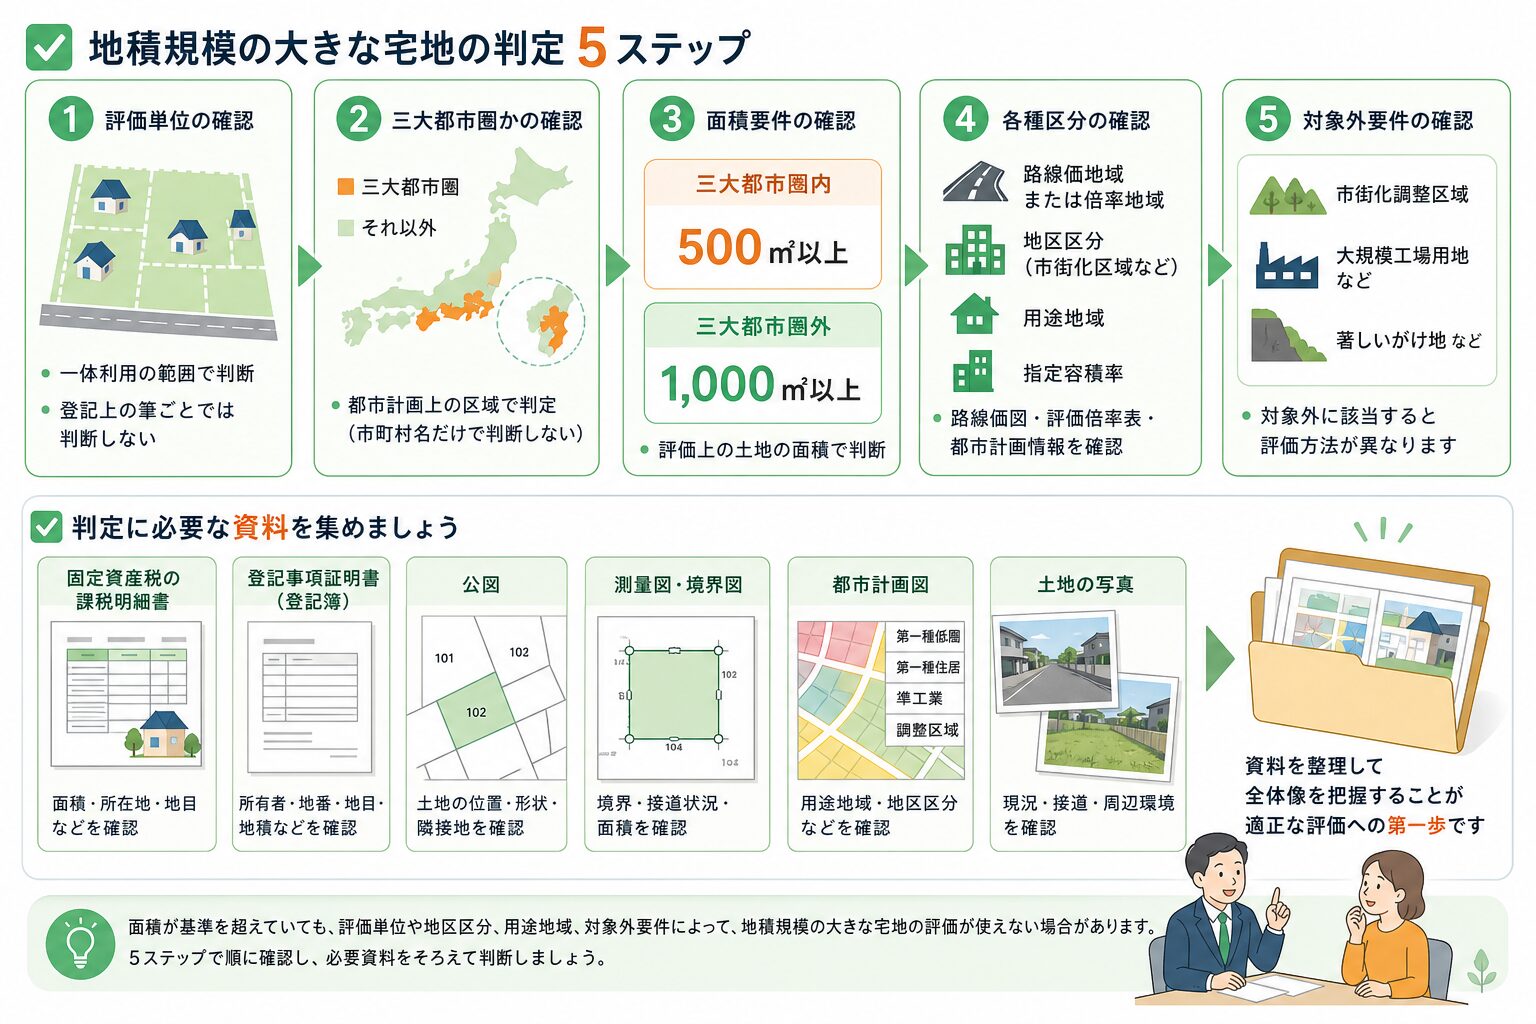
まず、次の資料を土地ごとに一つのファイルへまとめましょう。
- 固定資産税の課税明細書:地番、地目、課税地積、固定資産税評価額の確認
- 登記事項証明書:所有者、登記地目・地積、共有持分、抵当権などの確認
- 公図:隣接地、筆の位置、道路との接し方の確認
- 地積測量図:形状、辺長、境界点、分筆経緯の確認
- 住宅地図・案内図:周辺の利用状況、建物、道路との関係の把握
資料間で地番、面積、形状に差がある場合は、そのままにせず理由を確認します。特に古い土地では、公図と現況が一致しないことや、測量図が備え付けられていないこともあります。
土地の状況を示す資料|都市計画図・写真・賃貸借契約書・開発関係書類
次に、土地の利用実態や法的な制約を示す資料を整理します。
- 都市計画図:用途地域、指定容積率、市街化区域・市街化調整区域の確認
- 現地写真:接道、通路、がけ地、高低差、擁壁、建物、駐車場などの記録
- 賃貸借契約書:貸宅地・貸家建付地などの権利関係、賃貸範囲の確認
- 開発・造成・建築関係書類:開発許可、道路後退、分筆、造成などの経緯の確認
写真は撮影日、撮影場所、どの方向を撮ったかを残しておくと後から見返しやすくなります。国税庁の土地及び土地の上に存する権利の評価明細書も確認し、評価に必要な情報を整理しましょう。
相続人に説明しやすい「土地評価メモ」の作り方
土地ごとに、A4用紙1枚程度の評価メモを作ると便利です。記載する内容は、①所在地・地番・地目・地積、②土地の利用状況、③道路との接し方・形状・高低差、④評価方式、⑤地積規模の大きな宅地の評価や他の補正の検討結果、⑥根拠資料、⑦確認日、の7項目です。
「対象になる」「対象外」とだけ書くのではなく、用途地域、容積率、評価単位、利用状況など、判断に至った理由を短く残します。申告書作成時だけでなく、ご家族への説明や後日の見直しにも役立ちます。
相続税申告はいつ相談する?|土地評価・遺産分割・納税資金を一緒に整理するポイント
相続税の申告と納税は、原則として、亡くなられたことを知った日の翌日から10か月以内です。土地の評価、預貯金や有価証券などの財産確認、債務・葬式費用の整理、遺産分割、納税資金の準備をこの期間内に進める必要があります。期限や申告要否については、国税庁の相続税の申告と納税の案内で確認できます。
地積規模の大きな宅地の評価を検討する土地は、都市計画情報、測量図、現地状況、複数筆の利用関係などを確認するため、時間がかかることがあります。遺産分割が未確定であっても、財産の把握と評価の検討は早めに始めると安心です。
税理士への相談を検討したいケース|判断が重なりやすい土地のサイン
次のような場合は、相続税に詳しい税理士へ早めに相談することをおすすめします。
- 土地が500㎡または1,000㎡前後で、面積要件の判定が気になる
- 複数筆を自宅、駐車場、事業用地として一体利用している
- 不整形地、がけ地、高低差、私道、通路部分、セットバック部分がある
- 用途地域や容積率が複数にまたがる、または市街化調整区域にある
- アパート、貸地、工場、事業用建物が建っている
- 売却、分筆、建物解体、開発を予定している
- 土地を誰が相続するか、納税資金をどうするか決まっていない
土地の評価だけでなく、配偶者の税額軽減や小規模宅地等の特例、二次相続まで含めた遺産分割の考え方も、全体で確認することが必要です。
大垣市・岐阜県で相続税申告をご検討の方へ|春日部敬子税理士事務所のサポート
春日部敬子税理士事務所では、大垣市・岐阜県周辺の相続税申告について、土地の所在地・広さ、相続人の状況、被相続人との同居の有無、土地の利用状況、遺産分割、納税資金などを伺いながら整理します。間口が狭い土地や形状に特徴がある土地については、資料確認に加え、必要に応じて現地の状況も踏まえて評価を検討します。
広い土地の評価は、特例の名前だけで結論を急がないことが大切です。資料がすべて揃う前でも、何から確認すればよいか分からない段階からご相談いただけます。
広い土地の相続税評価や申告準備に不安がある方へ
土地の住所・広さ、相続人の状況、手元にある資料を一緒に整理します。大垣市で税理士事務所をお探しの方は、お気軽にお問い合わせください。
よくある質問|地積規模の大きな宅地の相続税評価
土地が1,000㎡以上なら、必ず地積規模の大きな宅地の評価を使えますか?
いいえ、必ず使えるわけではありません。三大都市圏以外では1,000㎡以上が基本的な面積要件ですが、三大都市圏では500㎡以上が基準です。そのうえで、評価単位、路線価地域か倍率地域か、地区区分、用途地域、指定容積率、市街化調整区域かどうか、大規模工場用地に当たらないかなどを確認します。
路線価地域では、普通商業・併用住宅地区または普通住宅地区に所在する宅地であることも条件です。面積だけで可否を決めず、国税庁資料と都市計画情報を組み合わせて判断しましょう。
固定資産税評価額が低ければ、相続税評価額も低くなりますか?
必ずしも同じように低くなるとは限りません。固定資産税評価額と相続税評価額は、目的も計算方法も異なります。倍率地域では、固定資産税評価額に倍率を掛けるため、固定資産税評価額が計算の基礎になります。しかし、地積規模の大きな宅地に該当する場合は、規模格差補正率などを反映した価額との比較も必要です。
路線価地域では、道路の路線価、奥行き、間口、形状、規模格差補正率などを用いるため、課税明細書の評価額だけでは相続税評価額を判断できません。固定資産税の明細は土地の一覧作成に役立て、相続税評価は別途確認する考え方が安心です。
相続後に土地を分筆した場合、相続税評価は変わりますか?
相続後に分筆登記をしたという事実だけで、相続に関係する時点の評価単位や評価額が自動的に変わるわけではありません。評価に必要な時点の利用実態や資料を確認して判断します。
相続前から分筆や開発が具体的に進んでいた、複数筆の利用実態が異なっていた、遺産分割の内容によって土地の利用関係が変わるといった場合には、確認が必要です。分筆の時期、相続に関係する時点の使われ方、接道、地形、権利関係を資料で整理してください。
自分で計算できそうでも、税理士に確認した方がよいのはどのような場合ですか?
面積だけでなく、都市計画上の区分や土地の形状、権利関係、利用状況が絡む場合は、税理士への確認をおすすめします。具体的には、不整形地、がけ地、私道、セットバック、複数筆の一体利用、貸地、賃貸アパート敷地、事業用地、共有地、用途地域が複数にまたがる土地などです。
地積規模の大きな宅地の評価と小規模宅地等の特例、配偶者の税額軽減、納税資金、売却方針を同時に検討する場合も、相続財産全体で見た判断が必要になります。土地だけを個別に計算するより、遺産分割や次の相続まで見据えて整理することで、ご家族にとって納得しやすい選択につながります。
まとめ|広い土地の相続税評価は、要件確認と資料整理から始めましょう
地積規模の大きな宅地の評価は、一定以上に広い土地の相続税評価額を適正に算定するための方法です。三大都市圏では500㎡以上、それ以外では1,000㎡以上が基本となりますが、面積だけで自動的に使える制度ではありません。
評価単位を確認したうえで、路線価地域・倍率地域、地区区分、用途地域、指定容積率、市街化調整区域、大規模工場用地などの条件を順番に確認することが大切です。不整形地、がけ地、私道、セットバック、貸地、複数筆の一体利用といった事情も、土地の評価に影響することがあります。
まずは課税明細書、登記事項証明書、公図、地積測量図、都市計画図、路線価図・評価倍率表を揃え、評価に必要な時点の状況を記録しましょう。申告・納付期限は原則10か月です。土地の評価、遺産分割、納税資金を早めに整理すると、手続きの見通しを立てやすくなります。
大垣市・岐阜県周辺で広い土地の相続税評価にお悩みの方は、春日部敬子税理士事務所へお気軽にご相談ください。