税務署から税務調査の連絡が来ると、「何を聞かれるのだろう」「税理士にどこまで頼めるのだろう」と不安になりますよね。まずは連絡内容を整理するところからで大丈夫です。税理士には、申告内容の確認、税務署との連絡、当日の立ち会い、調査後の申告などを、契約した範囲で依頼できます。この記事では、大垣・岐阜周辺の経営者・個人事業主のみなさまに向けて、最初の対応から役割分担、費用、スポット依頼の確認方法までお伝えします。
目次
- 1. 税務調査の連絡が来たら、まず確認したい4つのこと
- 1-1. 税務署名・担当者・対象税目と期間・調査予定日をメモする
- 1-2. 顧問税理士への連絡と日程調整を進め、資料を保全する
- 1-3. 税務調査とは?事前通知の原則と、任意調査・犯則調査の違い
- 2. 税務調査に税理士は必要?依頼するメリットと本人対応との違い
- 2-1. 申告内容の確認や税務署への説明を支援してもらえます
- 2-2. 申告への不安や資料不足がある場合は、早めに相談を
- 3. 税理士に任せられること・お客様が準備することの役割分担
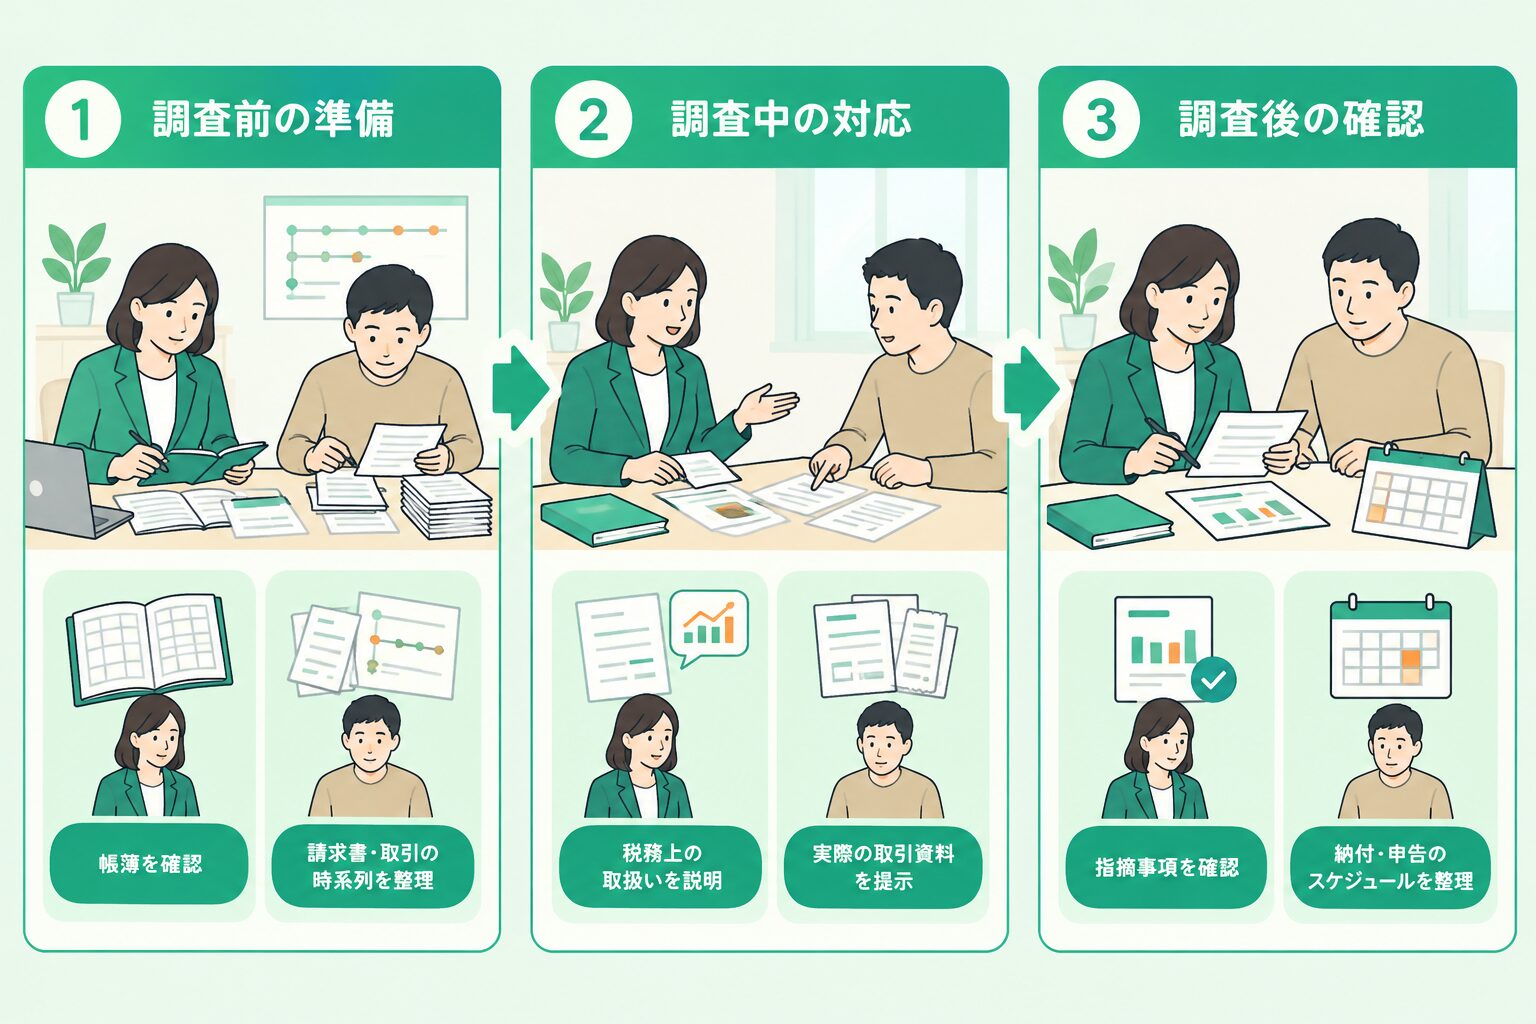
- 3-1. 調査前:申告内容の確認と、資料・取引経緯の整理
- 3-2. 調査当日:税務上の説明支援と、実際の取引についての回答
- 3-3. 調査後:指摘の根拠を確認し、必要な申告・納付を進める
- 4. 顧問税理士がいなくても相談できる?スポット依頼の進め方
- 4-1. スポット依頼の受任可否と、対応範囲・受任条件を確認する
- 4-2. スポット依頼と税務顧問契約は、今回の対応と継続支援で選ぶ
- 4-3. 顧問税理士とは別の税理士に相談するときは、資料共有と役割を整理する
- 5. 税務調査を税理士に依頼する費用は?見積もりで総額を確認する方法
- 5-1. 事前確認・立ち会い・追加回答・修正申告の料金を分けて確認する
- 5-2. 対象期間・調査日数・資料の状態で作業量が変わります
- 5-3. 追加料金・交通費・消費税・顧問契約の要否もチェックする
- 6. 初回相談用と税務調査用に分けて、資料・情報を準備しましょう
- 6-1. 初回相談では、連絡内容・申告状況・心配な取引を伝える
- 6-2. 調査に向けて申告書・帳簿・証憑・電子データを整理する
- 6-3. 法人・個人事業主の確認資料と、書類が見つからない場合の対応
- 7. 税務調査当日の質問にはどう答える?困りやすい場面と対応例
- 7-1. 記憶が曖昧な点は推測せず、資料を確認して回答する
- 7-2. 売上の計上時期・私用と混在する経費・現金取引の説明例
- 7-3. 記帳ミスや資料不足に気づいても、隠蔽や資料の改変はしない
- 8. 税務調査後の流れは?結果の確認から修正申告・納付まで
- 8-1. 問題がない場合と、指摘内容の確認が必要な場合の流れ
- 8-2. 修正申告と更正の違い、追加の税金・加算税・延滞税
- 8-3. 指摘に納得できない場合や、納付資金が足りない場合の相談先
- 9. 調査後は記帳と経理体制を見直し、次の申告に備えましょう
- 9-1. 月次確認・通帳との照合・取引目的の記録を習慣にする
- 9-2. 書面添付制度とは?意見聴取の仕組みと、調査を保証しない点
- 10. 大垣・岐阜で税務調査を相談する税理士の確認ポイント
- 10-1. 対象税目・業種の対応経験と、担当者・見積もりの明確さを確認する
- 10-2. 相談時期・面談方法・訪問範囲・資料の受け渡しを確認する
- 11. 税務調査と税理士への依頼でよくある質問
- 11-1. 調査直前や、調査が始まってからでも税理士に依頼できますか?
- 11-2. 過去の無申告や申告漏れが心配な場合も相談できますか?
- 11-3. 税理士が立ち会う場合も、本人は調査当日にいる必要がありますか?
- 12. まとめ|税務調査の不安を整理して、税理士への相談につなげましょう
税務調査の連絡が来たら、まず確認したい4つのこと
連絡を受けた直後に、その場ですべてを判断する必要はありません。まずは次の4項目を押さえると、税理士への相談と調査準備を進めやすくなります。
- 連絡内容を記録する:税務署名、担当者名、対象税目・期間、調査予定日などをメモします。
- 顧問税理士へ連絡する:受けた連絡と、税務署へ回答した内容を共有します。
- 相談先を確保する:顧問税理士がいない場合は、調査対応の相談・受任が可能か確認します。
- 資料を保全する:帳簿、取引書類、電子データを廃棄・改変せず保管します。
税務署名・担当者・対象税目と期間・調査予定日をメモする
相談用メモには「連絡日時/税務署・部署/担当者・折り返し先/調査か行政指導か/対象税目・期間/日時・場所/準備を求められた資料/自分が回答した内容」を残すと便利です。聞き取れなかった項目は空欄にして、後から確認すれば構いません。
行政指導とは、申告内容の自主的な見直しなどを促す手続で、税務調査とは区別されます。どちらの連絡か分からない場合は担当者に尋ねてください。連絡の真偽に不安があれば、税務署の公表された代表番号を自分で調べ、部署や担当者につないでもらう方法もあります。
顧問税理士への連絡と日程調整を進め、資料を保全する
顧問税理士がいる場合は、予定を確定する前に相談すると調整がスムーズです。すでに回答した場合も、その内容を伝えれば構いません。業務や入院などの事情で予定日の対応が難しいときは、理由と代わりの候補日を整理し、税務署と協議します。ただし、希望どおりに変更できるとは限りません。
資料は通常の保管状態を維持し、会計データも残してください。誤りに気づいても、元の記録が分からなくなる上書きは避けます。どの記録に誤りがあるかをメモして、訂正方法を税理士に相談しましょう。
税務調査とは?事前通知の原則と、任意調査・犯則調査の違い
税務調査は、帳簿書類の確認や質問を通じて、申告内容が適切か確かめる手続です。通常の税務調査は任意調査と呼ばれますが、法律に基づいて質問や帳簿の検査を行う「質問検査権」によるもので、自由に拒否できるという意味ではありません。
実地調査は事前通知が原則ですが、通知によって正確な事実の把握が難しくなると認められる場合などには例外があります。犯則調査は、脱税などの犯罪の疑いについて行う調査で、通常の申告確認とは手続が異なります。一般的な流れは国税庁の税務調査手続に関するFAQでも確認できます。
税務調査に税理士は必要?依頼するメリットと本人対応との違い
通常の税務調査では、必ず税理士を依頼しなければならないわけではなく、ご本人だけで対応することもできます。ただ、取引の事実を説明することと、その取引を税法上どう扱うか判断することは別です。判断に迷う点がある場合は、税理士の支援が役立ちます。
申告内容の確認や税務署への説明を支援してもらえます
税理士には、申告書と帳簿・取引書類の照合、税務上の論点の整理、税務署への説明や質問対応の支援などを依頼できます。お客様から伺った説明と資料を照らし合わせ、事実関係と税法上の判断を分けて伝える役割を担います。
例えば、仕事で使う車の費用であれば、お客様が利用状況を整理し、経費として扱う範囲や根拠を税理士と確認します。資料のどこから業務利用を説明できるかまで検討することで、説明の不足や認識の食い違いに気づきやすくなります。ただし、指摘や追加納税がなくなる保証ではありません。
本人対応では、資料準備から税務署への回答、指摘内容の検討まで自分で進めます。税理士へ依頼すれば、その一部を任せて本業との両立を図れますが、取引の背景など、ご本人にしか分からない情報の共有は必要です。
申告への不安や資料不足がある場合は、早めに相談を
特に相談を検討したいのは、過去の申告に不安がある、帳簿と預金残高が合わない、現金取引の記録が不十分、役員や家族との取引が多い、といった場合です。法人税・所得税だけでなく、消費税や源泉所得税など、複数の税目が関わることもあります。
「何が問題か自分でも分からない」という段階でも、その状態を伝えて構いません。連絡を受けた時点で相談すれば、資料確認に必要な時間や当日の対応体制を検討しやすくなります。依頼するか迷う場合は、まず相談のみの可否と料金を確認する方法もあります。相談後に契約を判断できるかも、あわせて尋ねておくと安心です。
税理士に任せられること・お客様が準備することの役割分担
税理士へ依頼しても、お客様の関与が不要になるわけではありません。次の表は一般的な分担例です。実際の支援内容は、委任する業務と契約によって異なります。
| 段階 | 税理士が支援すること | 本人が準備・説明すること | 依頼契約で確認すること |
|---|---|---|---|
| 調査前 | 申告内容・帳簿の確認、論点整理、日程調整 | 資料収集、取引経緯、不明点の共有 | 事前確認の範囲、記帳整理の扱い |
| 調査当日 | 立ち会い、税務上の説明、質問対応の支援 | 実際の取引や事業内容の説明 | 立会日数、担当者、追加日程の費用 |
| 調査後 | 指摘の検討、追加回答、必要な申告書作成 | 追加資料の提供、内容確認、納付 | 修正申告・継続対応の範囲と報酬 |
調査前:申告内容の確認と、資料・取引経緯の整理
税理士は、依頼範囲に応じて申告書と帳簿、請求書などのつながりを確認します。お客様は「誰と、いつ、何のために行った取引か」を整理してください。帳簿の摘要、つまり取引内容の短い説明だけでは分からない、大きな入出金や例年と異なる取引から確認すると進めやすくなります。
税務代理を依頼する際は、税務代理権限証書という、代理する税目や年分などを明らかにする書類の提出について確認します。今回の調査対象と、税理士に任せる範囲が合っているかも確認が必要です。
調査当日:税務上の説明支援と、実際の取引についての回答
税理士は、会計処理や税法上の考え方を説明し、質問への対応を支援します。商談の経緯、納品の実態、支出の目的などは、その取引を知る方から説明する必要がある場面もあります。
事前に「経営者が説明する事項」「経理担当者に確認する事項」「税理士が税務上の整理を説明する事項」を分けておくと、当日の混乱を減らせます。その場で分からない質問が出たときに、誰が資料を調べるかも打ち合わせておきましょう。
調査後:指摘の根拠を確認し、必要な申告・納付を進める
指摘があった場合は、対象取引、事実の捉え方、税法上の根拠、税額への影響を税理士と確認します。説明を補うために追加資料を提出したり、申告の誤りを直す修正申告が必要になったりすることもあります。
立ち会いを依頼しただけで、調査後の申告書作成まで含まれるとは限りません。どこを業務の終了時点とするか、追加質問への対応を含むかを、契約前に明確にしておくことが大切です。
顧問税理士がいなくても相談できる?スポット依頼の進め方
顧問税理士がいない場合でも、税務調査について相談先を探すことはできます。今回の調査対応だけを単発で依頼する形が「スポット依頼」です。受任の可否と、顧問契約が必要かどうかは分けて確認してください。
スポット依頼の受任可否と、対応範囲・受任条件を確認する
問い合わせでは「顧問税理士がおらず、税務調査の連絡を受けたこと」「調査予定日」「対象税目・期間」「資料の整理状況」を先に伝えます。そのうえで、事前確認、税務署との連絡、立ち会い、調査後の対応のどこまで依頼できるか尋ねましょう。
事務所によっては、資料確認をしてから受任を判断する場合や、日程・体制の都合で対応できない場合があります。当事務所についても、税務調査のみのスポット対応、契約形態、具体的な受任条件は、お問い合わせ時にご確認ください。
スポット依頼と税務顧問契約は、今回の対応と継続支援で選ぶ
| 比較項目 | スポット依頼 | 税務顧問契約 |
|---|---|---|
| 対応期間 | 特定業務の終了までなど | 継続的な支援 |
| 対象業務 | 今回の調査に関する契約業務 | 月次確認・税務相談など契約業務 |
| 費用の対象 | 依頼した作業や対応日数など | 月額顧問料と、申告・調査等の別料金 |
| 調査後の支援 | 契約範囲外なら別途相談 | 契約範囲で継続支援 |
今回の調査への対応が目的か、今後の記帳・申告も見直したいかで、必要な支援が変わります。税務顧問契約は、日々の税務相談などを継続して依頼する契約ですが、すべての業務が月額料金に含まれるとは限りません。調査対応と通常業務それぞれの費用を確認して比較しましょう。
顧問税理士とは別の税理士に相談するときは、資料共有と役割を整理する
別の税理士に意見を聞く場合は、助言のみを求めるのか、調査対応の代理も依頼するのかを明確にします。既存の顧問税理士がどこまで対応しているかも共有してください。
税務署への連絡窓口、資料の提供担当、当日の立会担当、調査後の申告担当を整理しないと、説明の重複や食い違いが起こりかねません。過去の申告書や会計データの受け渡しについても、関係者間で方法と期限を確認しておくと、準備の遅れを防ぎやすくなります。
税務調査を税理士に依頼する費用は?見積もりで総額を確認する方法
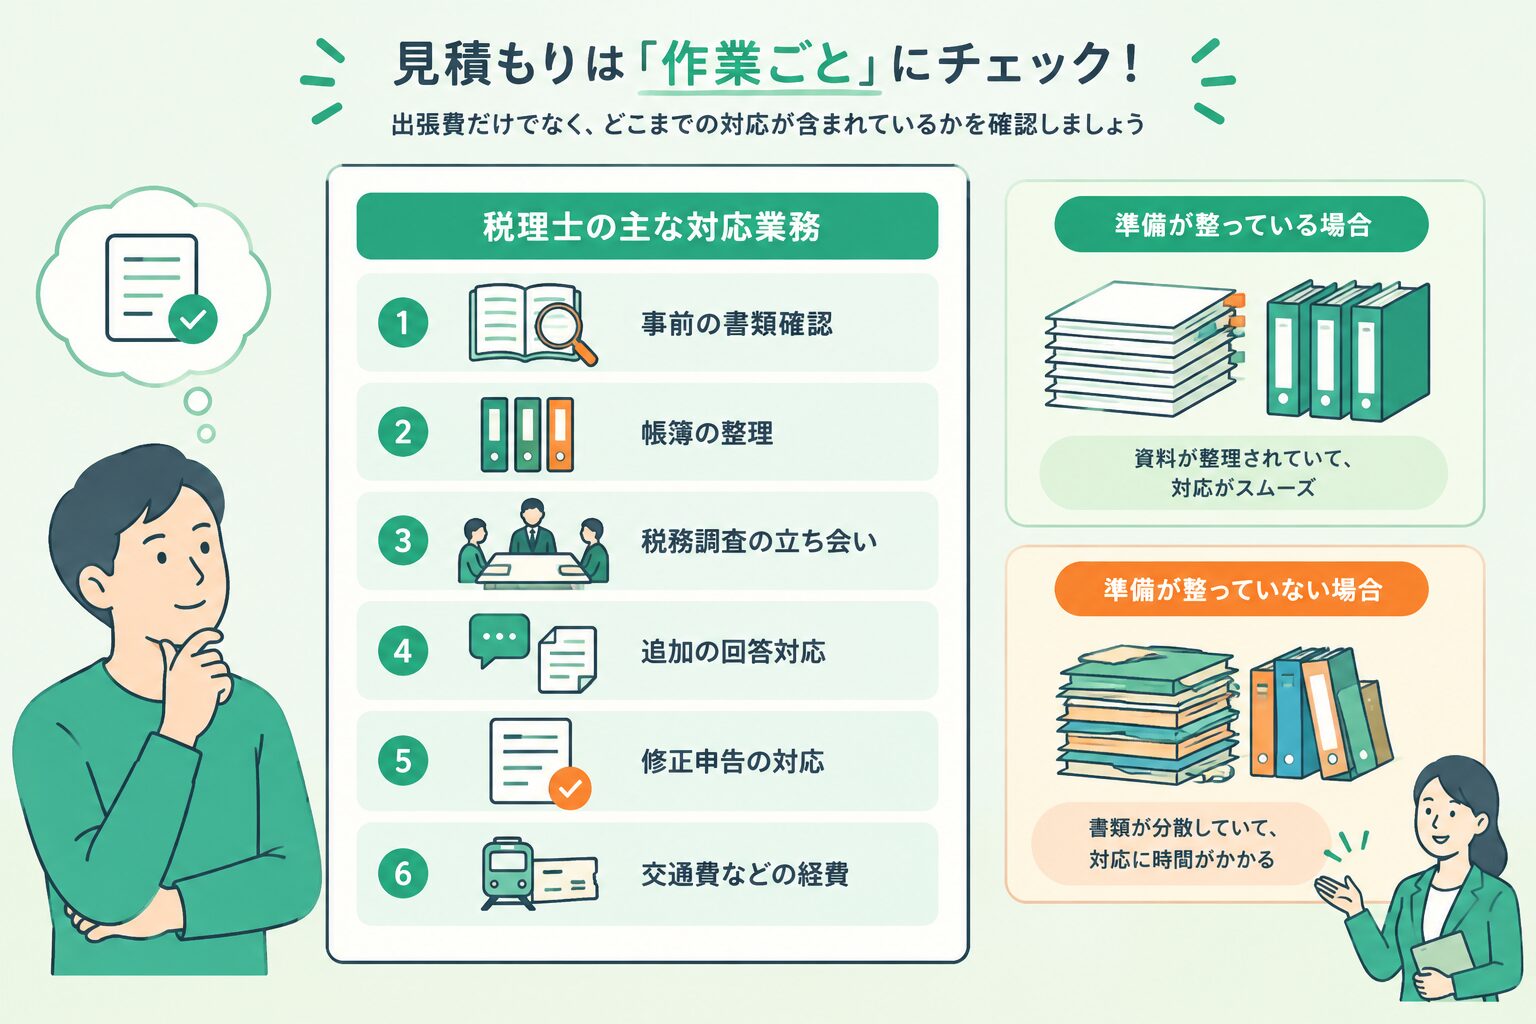
税務調査対応の費用は、依頼範囲や資料の状態、対象年分などによって変わります。「立ち会い料」だけで判断せず、事前準備から調査後までの総額を見通すことが大切です。料金を比較するときも、金額だけでなく、同じ業務が含まれているかを確認してください。
事前確認・立ち会い・追加回答・修正申告の料金を分けて確認する
見積書を受け取ったら、次の項目が含まれているか確認しましょう。「調査対応一式」という記載の場合も、対象業務を具体的に尋ねておくと、後から費用の認識が食い違うことを防げます。
| 確認項目 | 見積もりで尋ねたい内容 |
|---|---|
| 事前確認・打ち合わせ | 申告書・帳簿の確認、日程調整を含むか |
| 帳簿整理・記帳 | 未処理取引の入力、資料整理は別料金か |
| 調査立ち会い | 日数・時間の単位、延長時の追加額 |
| 追加回答・調査後対応 | 電話対応、資料作成・提出をどこまで含むか |
| 修正申告 | 税目・年分ごとの作成料と対象範囲 |
| 実費・消費税 | 交通費・出張費、税込・税別の区分 |
| 契約条件 | 顧問契約の要否、最低契約期間の有無 |
対象期間・調査日数・資料の状態で作業量が変わります
例えば、申告書と帳簿がそろい、請求書を取引ごとに確認できる状態であれば、申告内容の検討から始めやすくなります。これに対して、複数年にわたって帳簿と通帳が合わず、現金取引も未整理であれば、まず取引の全体像を確かめる作業が必要です。電子データの所在を調べる時間がかかることもあります。
これは作業量の違いを示す架空例で、実際の案件や料金を示すものではありません。同じ立会日数でも、事前に必要な作業は異なります。対象税目や年分の追加、調査日程の延長、追加資料への対応で費用が変わる可能性もあります。
初回相談では、資料不足を含めて現状を伝えてください。「整理できていない書類がどの年分に、どの程度あるか」が分かるだけでも、必要な作業と見積もりを検討しやすくなります。
追加料金・交通費・消費税・顧問契約の要否もチェックする
「何が起きたら追加料金になるか」「追加作業の前に連絡をもらえるか」「現時点で確定できない費用は何か」を確認しましょう。費用に幅がある場合は、前提条件と算定方法を書面で残してもらいます。支払時期も確認しておくと、資金の準備に役立ちます。
税理士報酬と追加の納税額は別の支出です。税理士へ払う費用だけでなく、税金の追加納付が生じた場合の資金繰りも分けて検討してください。
初回相談用と税務調査用に分けて、資料・情報を準備しましょう
初回相談で状況を伝えるための資料と、調査に向けて詳しく確認する資料は分けて考えると準備しやすくなります。すべてがそろうまで連絡を控える必要はありません。手元にあるものと不足しているものを伝え、必要な範囲を相談してください。
初回相談では、連絡内容・申告状況・心配な取引を伝える
最初に伝えたいのは、税務署からの連絡内容、調査予定日、対象税目・期間、申告済みかどうか、顧問税理士の有無です。通知書や電話メモ、直近の申告書が手元にあれば、共有方法を確認しましょう。
事業内容と売上規模、会計ソフト、記帳担当者、特に心配な取引も簡単にまとめます。「資料がない」「記帳が途中」といった状況も、依頼範囲や準備日程を判断するための大切な情報です。分からない項目は無理に埋めず、不明であることを伝えて構いません。
調査に向けて申告書・帳簿・証憑・電子データを整理する
調査準備では、次のような資料が確認対象になります。一律の必須リストではなく、対象税目や事業内容に応じて税理士と範囲を決めてください。
- 申告書、決算書、申告時の明細書
- 総勘定元帳、仕訳帳、現金出納帳、固定資産台帳などの帳簿
- 請求書、領収書、納品書、通帳、契約書など、取引の裏付けとなる証憑
- メール添付の請求書、オンライン明細、会計ソフトのデータなど
証憑とは、取引があったことやその内容を裏付ける書類です。電子取引の請求書などは、印刷した紙だけで十分と決めつけず、電子データの保存状況も確認します。制度の要件は国税庁の電子帳簿等保存制度の案内で確認できます。書類の保存期間と調査対象期間は同じ意味ではないため、対象年分以外を廃棄することも避けましょう。
法人・個人事業主の確認資料と、書類が見つからない場合の対応
法人では、役員との貸し借りや給与・外注費の関係資料なども確認候補です。個人事業主では、事業用と私用の支出が混ざる口座やカードについて、区分の根拠を整理すると説明しやすくなります。
書類がない場合は、資料名、対象時期、見つからない経緯を一覧にし、再取得や他の記録で確認できるか相談します。領収書がないことだけで経費の可否を一律に判断することはできません。取引の事実や法令上の保存要件を含め、個別に検討します。
税務調査当日の質問にはどう答える?困りやすい場面と対応例
当日の対応で大切なのは、質問された事実を正確に説明することです。すぐに答えられないことを、記憶だけで埋め合わせる必要はありません。以下は実際のお客様の事例ではなく、対応の考え方を示す架空例です。
記憶が曖昧な点は推測せず、資料を確認して回答する
数年前の取引について、その場ですべて覚えているとは限りません。「おそらく仕事の支出です」と推測するより、「今は目的を特定できないため、請求書と予定表を確認して回答します」と、分かる範囲と確認が必要な範囲を分けましょう。
質問の意味が分からない場合は、どの取引や時期についての質問か尋ねます。確認が必要な事項は、内容、調べる担当者、回答予定をメモし、税理士や税務署担当者と進め方を確認してください。回答を避けるためではなく、正確に説明するための確認です。
売上の計上時期・私用と混在する経費・現金取引の説明例
- 売上の計上時期:「入金された月の売上です」とだけ答えず、「契約書、納品日、検収の記録、請求書を確認します」と資料をそろえます。検収とは納品物などの確認を終えることです。売上を記録する時期が適切か、税理士と検討します。
- 私用と混在する経費:「すべて事業用です」と断定せず、「私用も含まれます。利用履歴と業務の記録から区分を確認します」と実態を説明します。
- 現金取引:「現金はすべて売上です」とまとめず、「現金出納帳、領収書控え、引き出し記録と照合し、売上代金と事業主からの入金を分けて確認します」と伝えます。
これらは、その回答だけで税務上認められるという例ではありません。裏付け資料と取引の実態を確かめ、必要な説明につなげるための例です。
記帳ミスや資料不足に気づいても、隠蔽や資料の改変はしない
誤りを見つけたら、対象取引と気づいた経緯を税理士に共有してください。元の記録を残し、何をどう訂正するか、税務署へどう説明するかを確認します。
架空の領収書を作る、書類の日付を書き換える、売上データを削除する、関係者と事実と異なる説明を合わせるといった行為は避けてください。資料不足を隠すのではなく、不足している資料と、代わりに確認できる記録を整理することが大切です。
税務調査後の流れは?結果の確認から修正申告・納付まで
実地での確認が終わっても、その日にすべて確定するとは限りません。追加資料の提出や説明を経て結果が示される場合があります。「調査日の終了」と「調査手続の終了」を分けて考え、残っている事項を確認しましょう。
問題がない場合と、指摘内容の確認が必要な場合の流れ
申告内容に誤りが認められない場合は、更正決定等をすべきと認められない旨の通知、つまり税務署による申告内容の訂正などが不要という通知が行われます。申告漏れなどがあると判断された場合は、調査結果の内容と理由の説明を受け、修正申告を勧められることがあります。
指摘は「対象取引・年分」「認定された事実」「税務上の扱い」「金額」の順に整理します。説明に使われた資料や計算内容を確認し、自社の認識と異なる点があれば税理士と検討してください。調査を早く終わらせたい気持ちだけで結論を急がないことが大切です。
修正申告と更正の違い、追加の税金・加算税・延滞税
修正申告は、申告した税額が少なかった場合などに、自ら申告内容を訂正する手続です。更正は、税務署が申告内容を改める処分をいいます。修正申告をしない場合には、調査結果に基づく更正が行われることがあります。
修正申告を提出する前に、どの取引をどう直すのか、対象年分と計算内容を確認してください。指摘について疑問が残っている場合は、その点を整理して税理士に伝え、説明を受けたうえで対応を判断します。
追加納付は、本来の税金に加え、状況により加算税という申告義務違反などに対する税金や、納付の遅れに伴う延滞税が生じます。種類や金額は事情によって異なります。修正申告による税金は申告書の提出日が納期限となるため、提出前に資金も確認してください。
指摘に納得できない場合や、納付資金が足りない場合の相談先
納得できない場合は、税理士と事実・根拠を再確認し、更正等の処分に対する不服申立て、つまり処分の見直しを求める手続や期限も確認します。提出を急ぐ前に、どの手続を選ぶか相談しましょう。
一括納付が難しい場合は、所轄税務署の徴収担当へ早めに相談します。要件を満たせば猶予が認められる場合がありますが、自動的に分割納付になるわけではありません。手元資金、入出金予定、他の支払予定を整理し、税理士とも資金繰りを確認してください。
調査後は記帳と経理体制を見直し、次の申告に備えましょう
調査後は、指摘された金額を直すだけでなく、なぜ不備が起きたのかを確認しましょう。記帳担当者の理解不足なのか、資料が届く時期の問題なのか、確認する担当が決まっていないのかによって、必要な改善が変わります。
月次確認・通帳との照合・取引目的の記録を習慣にする
例えば、次のように担当者・頻度・確認資料を決めておく方法があります。事業の規模や担当者の人数に合わせて、無理なく続けられる形を選んでください。
- 経理担当者が毎月:通帳・カード明細と帳簿を照合し、未処理取引を確認する。
- 支出した人が都度:領収書とともに、相手先・業務目的・案件名を記録する。
- 経営者が毎月:不明な入出金や仮払いなど、処理が確定していない残高を確認する。
- 保管担当者が継続:紙と電子データの保存先、提出期限、閲覧方法を管理する。
確認しても解決しない取引は、疑問点と不足資料をまとめて税理士に相談します。記帳を依頼する場合も、取引目的などの情報はお客様から伝える必要があります。毎月の資料確認は、申告の準備だけでなく、納税見込みや資金繰りを把握する経営支援にもつながります。
書面添付制度とは?意見聴取の仕組みと、調査を保証しない点
書面添付制度は、税理士が申告書の作成に当たり確認・検討した事項などを記載した書面を添付する制度です。税理士法第33条の2・第35条に基づき、一定の条件で、調査通知前に税理士へ書面の記載事項について意見を述べる機会が設けられます。
この意見聴取で疑問が解消し、調査に移行しない場合もありますが、税務調査が行われないことを保証する制度ではありません。税務代理権限証書の提出などの条件があり、事前通知を行わない調査などには例外もあります。概要は国税庁の書面添付・意見聴取制度の案内で確認できます。
通知後に書面を付ければ今回の調査を止められる、というものではありません。今後の申告での利用可否や、必要な確認作業は依頼先へ相談しましょう。
大垣・岐阜で税務調査を相談する税理士の確認ポイント
税務調査の基本的な手続は全国共通です。大垣市や岐阜周辺で相談先を探すときも、近さだけでなく、今回の対象税目・事業内容・調査日程に合う支援を受けられるかを確認しましょう。資料を共有し、必要な説明を十分に行える体制が大切です。
対象税目・業種の対応経験と、担当者・見積もりの明確さを確認する
初回相談では、次の点を尋ねると、依頼後の進め方を具体的にイメージできます。
- 今回の対象税目や、同じ業種の会計・税務に対応しているか
- 事前相談、当日の立ち会い、調査後の説明を誰が担当するか
- 不明点を質問した際、事実と税務上の判断を分けて説明してくれるか
- 対応する業務と対象外の業務、追加料金の条件が明確か
- 質問や追加資料の依頼を、どの方法で連絡するか
肩書や経歴だけで調査結果を判断することはできません。「必ず税額を減らせる」といった結果の保証よりも、不確かな点も含めて説明し、判断の根拠を共有してもらえるかを重視してください。
相談では、説明を聞いても分からなかった点を遠慮なく尋ねて構いません。専門用語の意味や、次にお客様が行う作業まで確認すると、任せる範囲と自分で準備する範囲がはっきりします。契約を決める前に、必要な支援と条件を整理しておきましょう。
相談時期・面談方法・訪問範囲・資料の受け渡しを確認する
問い合わせ時には調査予定日を明示し、その前に資料確認ができるか尋ねます。来所・訪問などの面談方法、訪問可能な地域、オンライン面談の可否、資料の提出方法についても個別に確認してください。
資料は原本が必要か、コピーでよいか、電子データはどの形式で渡すかを確認すると準備が進みます。原本を預ける場合は、預ける資料の一覧と返却方法も整理しましょう。重要情報を含むため、送付先と共有方法を確認してから送ります。
無料相談を希望する場合も、税務調査の個別相談が対象となるか、対象範囲や条件を事前に尋ねてください。初回の相談と、申告書の詳細確認や税務署対応の受任は、別に扱われる場合があります。
税務調査と税理士への依頼でよくある質問
調査直前や、調査が始まってからでも税理士に依頼できますか?
相談先を探すことはできますが、受任できるかは、調査の進行状況、残された準備期間、資料量、事務所の体制などによります。「直前でも必ず対応できる」「開始後は一切依頼できない」のどちらとも一律にはいえません。
連絡するときは、調査日時と対象税目・年分だけでなく、すでに終わった調査日、受けた質問、提出済みの資料、次回の回答期限を伝えましょう。「これから何を任せたいか」も明確にすると、対応可否を判断しやすくなります。税務署とのやり取りを時系列でまとめたメモがあれば、経緯の共有に役立ちます。
日程変更が必要な場合は、税務署との協議が必要です。税理士を探していることだけで予定が自動的に延期されるわけではありません。返答や資料提出の期限がある場合は、その連絡も放置しないようにしてください。
過去の無申告や申告漏れが心配な場合も相談できますか?
はい。過去に申告していない年分や、売上・経費の記載に不安がある場合も、その状況を伝えて相談してください。ただし、具体的な依頼を受けられるかは事務所ごとの判断になります。
相談時は「どの税目・年分を申告していないか」「いつ問題に気づいたか」「税務署からどのような連絡があったか」を整理します。申告書の控えがない場合は、提出したか不明であることもそのまま伝えましょう。過去の売上や入出金を確認できる資料が、どこに残っているかも大切な情報です。
必要な手続は、無申告なのか、提出済み申告に誤りがあるのかで異なります。加算税なども、申告状況や調査通知の有無・時期によって扱いが変わるため、結果を自己判断せず確認してください。資料不足や不都合な事情も隠さず共有することが、適切な検討の出発点になります。
税理士が立ち会う場合も、本人は調査当日にいる必要がありますか?
税理士が立ち会うことと、ご本人の説明が不要になることは別です。本人や経理担当者の出席・対応がどこまで必要かは、調査内容、取引を把握している人、委任範囲などを踏まえて確認します。
事前打ち合わせでは、誰が事業内容を説明するか、取引の質問に答えるか、資料を探すかを決めておきましょう。本人が長時間その場にいられない事情がある場合も、税理士と税務署へ早めに相談してください。
特に、商談の経緯や現金の受け渡しなど、税理士が直接把握していない事実は、関係者への確認が必要になることがあります。「すべて税理士に任せておけばよい」と考えず、当日連絡が取れる体制や、資料を確認できる担当者も含めて準備することが大切です。
まとめ|税務調査の不安を整理して、税理士への相談につなげましょう
税務調査の連絡を受けたら、まずは連絡内容を記録し、顧問税理士への共有、相談先の確保、資料の保全を進めてください。対象税目・期間と日程が整理できれば、次に必要な準備を考えやすくなります。
税理士には、申告内容の確認、税務署との連絡、立ち会い、調査後の追加回答や申告などを依頼できます。具体的な範囲は契約によって異なり、お客様には資料の準備と実際の取引の説明を担っていただく場面があります。
依頼前には、スポット対応の可否、顧問契約の要否、事前準備から調査後までの料金を確認しましょう。立ち会い料だけでなく、追加対応や修正申告の費用まで見通し、税理士報酬と追加納税は別に資金を考えます。
資料不足や記帳ミスに気づいた場合も、隠したり記録を改変したりせず、現状を伝えて対応を相談してください。調査後には月次確認と書類・データの保管方法を見直し、次の申告に備えることも大切です。
税務調査について不安な点があるみなさまは、当事務所へお気軽にご相談ください。無料相談の対象・条件や、調査対応の可否・契約範囲はお問い合わせ時にご確認ください。