「年末調整を税理士に頼みたいけれど、書類集めから全部任せられるのだろうか」「料金以外に、会社で何をすればよいのだろう」。初めて担当するときは、わからないことも多いと思います。税額計算や書類作成は依頼できますが、給与情報の確定や還付金の支払いなどは会社にも役割が残ります。一つずつ分けて考えれば大丈夫です。この記事では、依頼できる範囲、費用の見方、必要資料、完了までの流れを整理します。
目次
- 1. 年末調整を税理士に頼むとどうなる?任せられる業務と会社に残る作業
- 1-1. 年末調整は、給与から差し引いた所得税の過不足を精算する手続きです
- 1-2. 書類確認・税額計算・源泉徴収票の作成など、依頼できる範囲を確認しましょう
- 1-3. 役割分担表で確認:書類回収・不備確認・還付金の支払い・納付は誰が行う?
- 2. 年末調整の税理士費用はいくら?相場の見方と見積もり総額の確認方法
- 2-1. 費用は基本料金・人数に応じた加算・追加業務に分けて確認します
- 2-2. 役員1名・従業員5名・10名の計算例で総額を確認しましょう
- 2-3. 見積もり確認表:提出代行・資料整理・再計算・特急対応は含まれる?
- 3. 自社対応と税理士への依頼、どちらが合う?人数だけで決めない判断ガイド
- 3-1. 担当者の経験・給与データ・入退社の状況から負担を見極めます
- 3-2. 税理士に依頼するメリットと、費用・資料準備・連絡対応の注意点
- 3-3. 役員のみ・設立初年度・初めての雇用では何から準備すればよい?
- 4. 単発依頼と税務顧問契約は、年間費用と必要な支援で比べましょう
- 4-1. 年末調整だけ頼む場合は、単発依頼の受付条件と対象業務を確認します
- 4-2. 給与計算・源泉徴収・日々の相談も必要なら、年間の支援内容を整理します
- 5. 税理士への依頼はいつから?相談から年末調整完了までのスケジュール
- 5-1. 秋ごろを目安に相談し、資料提出日と給与への反映日を決めます
- 5-2. 書類回収から計算結果の確認、還付・追加徴収までの流れ
- 6. 依頼前にそろえる資料と、手戻りを減らす準備チェックリスト
- 6-1. 会社が用意する資料:給与・賞与の記録、源泉徴収税額、従業員情報
- 6-2. 従業員から集める資料:対象年の申告書、控除証明書、前職の源泉徴収票
- 6-3. よくある手戻り:資料不足・給与修正・扶養情報の変更を防ぐには
- 7. 年末調整後も必要な手続き:納付・交付・提出の期限と担当を確認しましょう
- 7-1. 還付・追加徴収と、源泉所得税の納付期限・納期の特例
- 7-2. 源泉徴収票の交付と税務署への提出、法定調書合計表を区別します
- 7-3. 給与支払報告書は、原則として従業員の住所地の市区町村へ提出します
- 8. 大垣市・岐阜周辺で年末調整を相談する税理士を選ぶときの確認事項
- 8-1. 説明のわかりやすさ・連絡方法・個人情報の管理も確認しましょう
- 8-2. 相談前にまとめたい情報:人数・設立時期・給与ソフト・依頼したい業務
- 8-3. 設立後の事務が不安なら、給与・源泉徴収・経理の体制も一緒に整理しましょう
- 9. 年末調整を税理士に依頼するときによくある質問
- 9-1. 年末調整の外注は、税理士と社会保険労務士のどちらに相談すればよいですか?
- 9-2. 年末調整の対象外の人や、確定申告も必要になる人はいますか?
- 9-3. 年末が迫っている場合や、提出後に間違いが見つかった場合も相談できますか?
- 10. まとめ|年末調整は費用・役割分担・期限を整理してから税理士に相談しましょう
年末調整を税理士に頼むとどうなる?任せられる業務と会社に残る作業
税額計算や税務書類の作成・提出は依頼できますが、情報提供や還付金の支払いまで自動的に任せられるわけではありません。契約前に、税理士と会社がそれぞれ担当する作業を確認しておくことが大切です。
| 知りたいこと | 確認のポイント |
|---|---|
| どこまで頼める? | 申告書の確認、税額計算、源泉徴収票の作成、関連する提出業務など。実際の範囲は契約によります。 |
| 費用はどう見る? | 基本業務、対象人数、追加業務に分け、税込みの総額で確認します。 |
| 会社に何が残る? | 給与情報の確定、従業員への事実確認、結果承認、還付・徴収や納付の実行などを分担します。 |
年末調整は、給与から差し引いた所得税の過不足を精算する手続きです
毎月の給与から差し引く所得税・復興特別所得税は、年間の最終的な税額と一致するとは限りません。年末調整では、その年の給与や控除(税額の計算で差し引ける金額)をもとに年間の税額を計算し、差し引き済みの税額との過不足を精算します。多く差し引いていれば還付し、足りなければ追加で徴収する仕組みです。
税理士への依頼は、計算や書類作成などの実務を支援してもらうものです。国税庁の源泉徴収に関する案内で説明されている、給与から税金を差し引いて納める給与支払者の義務が、依頼によってなくなるわけではありません。
書類確認・税額計算・源泉徴収票の作成など、依頼できる範囲を確認しましょう
「年末調整一式」という言葉だけでは、対応範囲はわかりません。申告書の確認、計算、源泉徴収票の作成、税務署・市区町村への提出を分けて尋ねてください。月々の給与計算や従業員への直接連絡は、別の業務として扱う場合もあります。
特に、書類の不足を誰が確認し、誰が従業員に問い合わせるかを決めておくと、連絡の行き違いを防ぎやすくなります。
役割分担表で確認:書類回収・不備確認・還付金の支払い・納付は誰が行う?
次の表は、契約前の相談に使う分担例です。回収代行や従業員への直接連絡が、標準で含まれるという意味ではありません。
| 作業 | 会社 | 従業員 | 税理士 |
|---|---|---|---|
| 書類案内・回収 | 配布・回収の窓口 | 記入・提出 | 案内支援・回収対応の範囲を確認 |
| 不備の問い合わせ | 事実確認・回答の取りまとめ | 回答・資料追加 | 税務上の不備確認・照会 |
| 給与情報の確定 | 給与・賞与・修正内容を確定 | 必要事項を申告 | 受領データの確認範囲を相談 |
| 控除確認・税額計算 | 必要資料を提供 | 申告内容を確認 | 契約に基づき確認・計算 |
| 結果承認 | 対象者・金額を確認 | 必要に応じ内容を確認 | 計算結果・処理内容を説明 |
| 還付・追加徴収 | 給与反映・支払いを実行 | 給与明細を確認 | 反映額を案内 |
| 納付書等の作成 | 納付情報を確認 | 原則作業なし | 作成・送信範囲を確認 |
| 納付実行 | 資金確保・納付確認 | 原則作業なし | 操作支援等の範囲を確認 |
| 各種書類の交付・提出 | 従業員への交付・完了確認 | 受領・内容確認 | 作成・提出を契約により対応 |
年末調整の税理士費用はいくら?相場の見方と見積もり総額の確認方法
年末調整の費用に、全国共通の定額料金はありません。同じ人数でも、給与データをそのまま使える場合と、紙の資料から整理する場合では、必要な作業が違います。金額だけを並べず、見積もりに含まれる業務をそろえて比較しましょう。
費用は基本料金・人数に応じた加算・追加業務に分けて確認します
見積もりは、「基本料金+人数に応じた加算+追加業務」に分けると読みやすくなります。これは比較のための整理方法で、すべての事務所が同じ料金体系という意味ではありません。
基本料金に含む作業、人数の数え方、年末調整後の提出業務が確認のポイントです。顧問先向け料金と単発依頼の料金では、給与データを日頃から把握しているかなど、見積もりの前提が異なることもあります。
「年末調整は顧問料に含む」と案内された場合も、源泉徴収票の作成や給与支払報告書の提出まで含むかを尋ねてください。見積書に対象年、対象人数、作業範囲、税抜・税込の別を記載してもらうと、後から確認しやすくなります。
役員1名・従業員5名・10名の計算例で総額を確認しましょう
以下は市場相場でも当事務所の料金でもなく、総額の読み方を示す仮定の計算例です。基本料金を税抜20,000円、人数加算を1人税抜2,000円、関連提出業務を一式税抜10,000円と仮定します。
この例では、申告書確認・年末調整計算・源泉徴収票作成を基本業務、給与支払報告書・法定調書関係の作成提出を関連提出業務とします。法定調書は、給与や報酬などの支払内容を税務署へ報告する書類です。月々の給与計算、過年度の修正、特急対応は含めません。
| 対象人数の仮定 | 税抜計算 | 消費税10%を含む総額 |
|---|---|---|
| 役員1名のみ | 20,000円+2,000円+10,000円 | 35,200円 |
| 従業員5名のみ | 20,000円+10,000円+10,000円 | 44,000円 |
| 従業員10名のみ | 20,000円+20,000円+10,000円 | 55,000円 |
従業員5名に役員が別途いる会社なら、対象人数は変わります。実際の相談では、退職者を含む年間の給与支払人数や提出先の数も伝え、個別の見積もりを取りましょう。
見積もり確認表:提出代行・資料整理・再計算・特急対応は含まれる?
| 確認項目 | 聞いておきたいこと |
|---|---|
| 人数の数え方 | 役員・退職者・年末調整対象外の人も加算対象か |
| 作成・提出 | 源泉徴収票、法定調書合計表、給与支払報告書はどこまで含むか |
| 提出先の数 | 複数市区町村への提出で費用が変わるか |
| 資料整理・入力 | 紙資料の入力、給与データの加工・修正は含むか |
| 不足資料への対応 | 従業員への照会、追加資料の受付回数に条件があるか |
| 再計算・訂正 | 給与確定後や提出後の修正はどう扱うか |
| 特急対応 | 期限直前でも受付可能か、追加費用はあるか |
| 支払総額 | 消費税、ソフト代、顧問料との重複・別料金はあるか |
これらは、必ず追加料金になる項目ではありません。追加費用の発生条件を事前に確認するためのチェック項目です。未確定の項目があれば、どの条件で追加になるか、その場合の金額をどう決めるかまで書面に残しておきましょう。
自社対応と税理士への依頼、どちらが合う?人数だけで決めない判断ガイド
担当者の経験・給与データ・入退社の状況から負担を見極めます
少人数だから簡単、大人数だから必ず外注、とは限りません。対象年の制度を確認できるか、給与ソフトを使えるか、申告書と給与データを照合する時間があるかを判断材料にしてください。
| 選択肢 | 検討する目安 | 事前に整理すること |
|---|---|---|
| 自社対応 | 担当者に経験があり、対象年の変更点や申告書を確認できる | ソフト更新、確認者、計算・提出の日程 |
| 部分依頼 | 回収・入力はできるが、控除判断や計算確認に不安がある | 依頼する工程、データ形式、確認責任 |
| 一括依頼 | 担当者がいない、または社内で計算・提出まで行う時間がない | 会社に残る回収・事実確認・支払実務 |
これは制度上の人数基準ではなく、社内体制を考えるための目安です。中途入社者や複数の勤務先がある人、扶養情報に変更がある人について、自社で必要な確認ができるかも点検しましょう。
税理士に依頼するメリットと、費用・資料準備・連絡対応の注意点
税理士に依頼すると、控除の適用や対象者の判定を相談でき、計算・書類作成の社内負担を減らせます。担当者が一人で判断を抱え込まずに済むことも、依頼を考える理由の一つです。
ただし、外注しても会社の確認作業がなくなるわけではありません。給与の支払事実、家族の所得見込み、入退社日などは、会社や従業員からの正確な情報が必要です。費用だけでなく、資料をそろえる時間や質問に回答する時間も見込んでおいてください。計算の誤りを防ぐためにも、会社側の確認者は決めておきましょう。
役員のみ・設立初年度・初めての雇用では何から準備すればよい?
- 役員1名の設立初年度法人:会社設立日、役員報酬の支払開始日、年内の支払額、源泉徴収の処理状況を整理します。役員のみでも、年末調整の対象となる条件の確認は必要です。
- 初めて従業員を雇った個人事業主:雇用開始日、給与記録、扶養控除等申告書の受領状況を確認します。事業主本人の事業所得は、従業員の年末調整とは別に確定申告で扱います。
- 中途入社者がいる会社:前職の給与の有無や源泉徴収票の入手状況を確認します。前職分を合算する必要があるのに確認できない場合は、年末調整の可否も含めて相談します。
給与支払や源泉徴収に関する届出が未整理なら、計算の依頼時に現在の手続き状況も伝えてください。書類の名称がわからなくても、手元にある控えから確認を進められます。
単発依頼と税務顧問契約は、年間費用と必要な支援で比べましょう
年末調整だけ頼む場合は、単発依頼の受付条件と対象業務を確認します
顧問契約を結ばずに年末調整だけ依頼したい場合は、まず単発依頼の受付可否を確認します。受付の有無や必要な準備期間は、事務所やその時点の受託状況によって異なります。当事務所についても、受付条件や対応範囲は個別にお問い合わせください。
単発依頼では、初めて給与データや従業員情報を確認してもらうことになります。過去の帳票、給与ソフトから出力できる資料、年内の修正履歴など、何を渡せばよいかを先に聞いておくと、準備を進めやすくなります。
「年末調整の計算まで」「翌年の提出まで」「提出後の訂正まで」のどこを契約の終点とするかも大切です。完了後に従業員から質問が出た場合の連絡先や、追加相談の扱いも確認しておきましょう。
給与計算・源泉徴収・日々の相談も必要なら、年間の支援内容を整理します
日頃から給与や経理の処理に迷っている場合は、年末調整に限らず、年間で必要な支援を並べて考えてください。税務顧問は、日々の税務相談や会計確認などを継続して依頼する契約です。ただし、給与計算や年末調整がすべて含まれるとは限りません。
| 比較する点 | 単発依頼 | 税務顧問契約 |
|---|---|---|
| 契約期間 | 対象業務の開始・終了を確認 | 契約期間・更新条件を確認 |
| 相談範囲 | 年末調整関連の範囲を確認 | 日常の税務・会計相談の範囲を確認 |
| 給与計算 | 含むかを個別に確認 | 代行か、自社運用の支援かを確認 |
| 年間費用 | 単発報酬+必要な別業務の費用 | 月額顧問料×12+決算申告料+別料金 |
顧問契約の方が必ず安いとはいえません。年末だけ専門家の確認が必要なのか、毎月の給与・経理体制にも支援が必要なのかを分けて判断しましょう。現在の顧問税理士がいる場合は、まず契約に含まれる業務を確認すると、重複した依頼や費用を避けやすくなります。
税理士への依頼はいつから?相談から年末調整完了までのスケジュール
秋ごろを目安に相談し、資料提出日と給与への反映日を決めます
初めて依頼する場合は、秋ごろを相談の目安にすると、見積もりやデータの受け渡し方法を落ち着いて確認できます。これは法定期限や一律の受付期限ではありません。事務所ごとに受付状況が異なるため、依頼する年分と希望日を伝えて相談してください。
予定表では、次の五つの日付を分けて管理します。
- 税理士への依頼を確定する日
- 従業員からの社内回収期限
- 会社から税理士への資料提出日
- 最終給与・賞与の金額が確定する日
- 還付・追加徴収を給与に反映する日と、各種法定期限
社内回収期限を税理士への提出日と同じ日にすると、不備を確認する余裕がありません。未提出者への再案内や追加資料の確認に使う期間も見込んで決めましょう。
書類回収から計算結果の確認、還付・追加徴収までの流れ
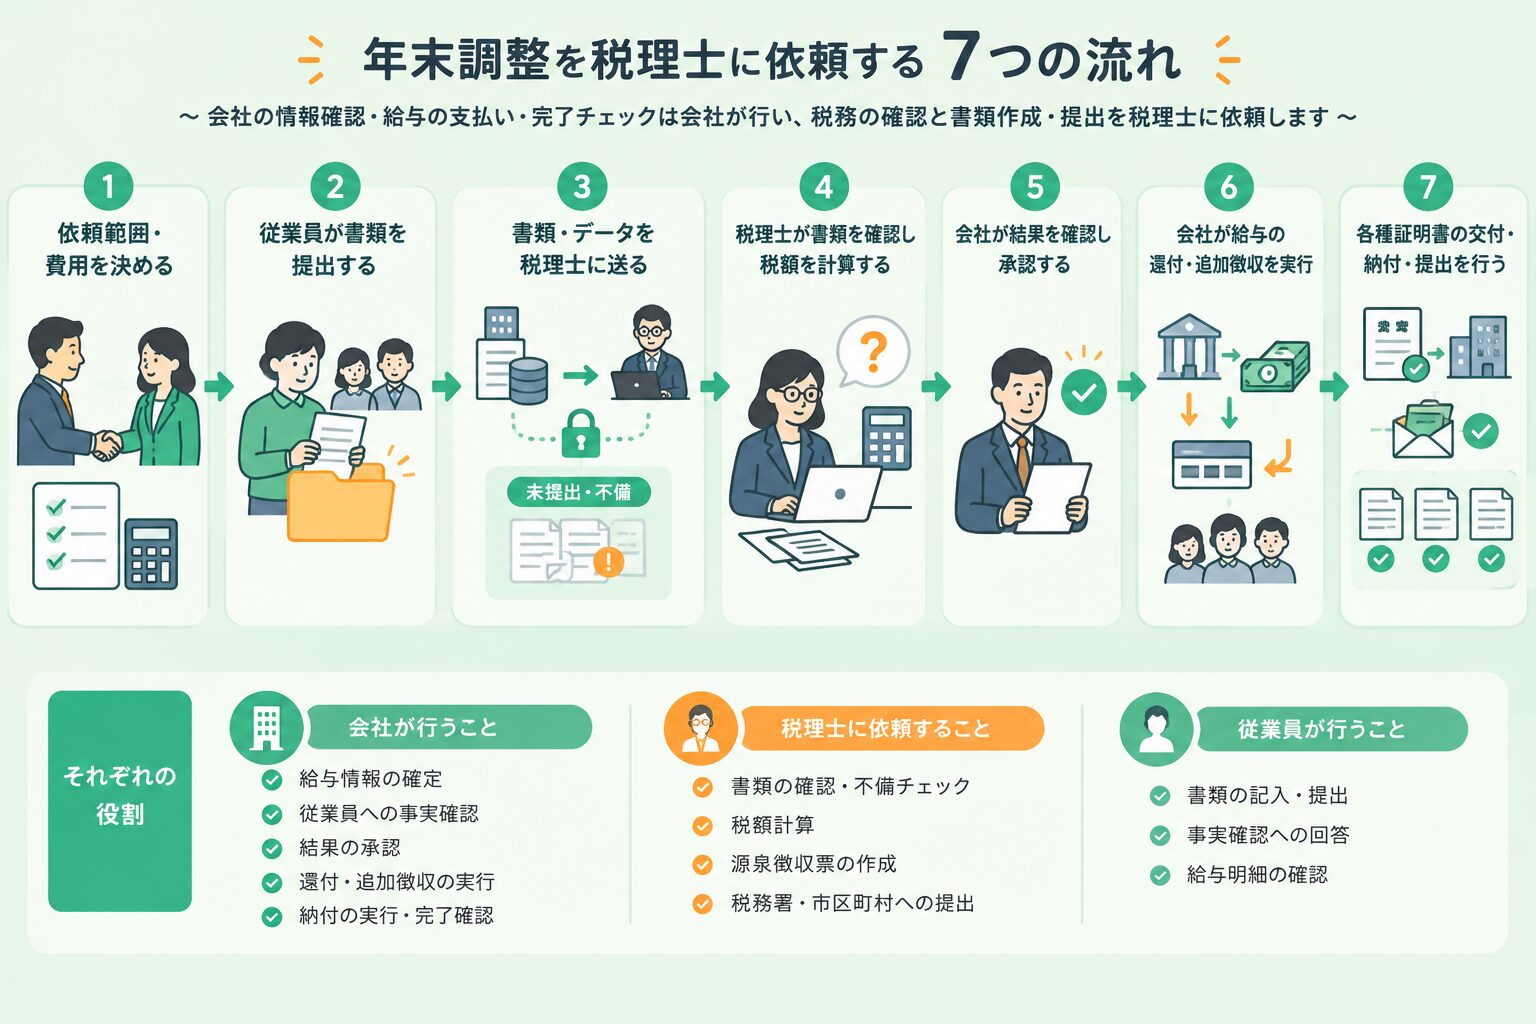
- 見積もり・契約:範囲、総額、担当、期限を確認します。
- 案内・回収:対象者へ書類を案内し、回収状況を記録します。
- 給与データ・資料の提出:未確定事項があれば明示します。
- 不備確認・計算:税理士からの質問を社内窓口で取りまとめます。
- 結果の確認・承認:対象者、給与総額、還付・徴収額を確認します。
- 給与への反映:会社が支払い・徴収を実行し、明細を確認します。
- 交付・納付・提出:それぞれの完了を確認し、控えを保管します。
最終給与が未確定の段階では、見込み額と確定額を混同しないようにしてください。確定後の差し替え方法と、再計算が必要になったときの連絡期限も決めておきます。完了時には、計算結果のほか、提出済み書類や電子申告の受信通知など、何を受け取れるかも確認しましょう。
依頼前にそろえる資料と、手戻りを減らす準備チェックリスト
会社が用意する資料:給与・賞与の記録、源泉徴収税額、従業員情報
最初からすべてを完璧にそろえる必要はありません。手元にある資料と不足している資料を分け、依頼先の指定に合わせて準備してください。
- その年の給与・賞与の支給記録、給与台帳
- 差し引いた所得税・復興特別所得税と社会保険料の記録
- 役員・従業員の氏名、住所、生年月日、入退社日などの情報
- 源泉所得税の納付状況、納期の特例の申請・承認状況
- 年内の給与修正、追加支給、通勤手当などの変更内容
- 使用している給与ソフトと、出力可能なデータ形式
年間集計だけでなく、月別の明細が必要になる場合もあります。マイナンバーなどの個人情報は、通常の資料と同じ方法で送ってよいと判断せず、依頼先が指定する安全な方法を確認しましょう。
従業員から集める資料:対象年の申告書、控除証明書、前職の源泉徴収票
申告書は対象年の様式を使います。国税庁の年末調整の手順・申告書案内で、その年に必要な様式と記載例を確認してください。前年の用紙や控除額を、そのまま流用しないことが大切です。
- 給与所得者の扶養控除等(異動)申告書:家族や本人の状況、変更の有無を確認します。
- 基礎控除・配偶者控除等に関する申告書:対象年の複合様式に沿って、本人・家族の所得見込みなどを確認します。
- 給与所得者の保険料控除申告書と証明書:生命保険料、地震保険料、本人が支払った社会保険料など、該当するものを確認します。
- 前職の源泉徴収票:年内に前職給与があり、合算対象になる人について確認します。
- 住宅借入金等特別控除に関する申告書・証明書類:いわゆる住宅ローン控除の資料です。年末調整で適用を受けられる年か、必要な資料は何かを個別に確認します。
扶養控除等申告書は、年末だけに提出する書類ではありません。国税庁の提出手続きの案内では、原則としてその年最初に給与の支払を受ける日の前日までに提出することとされています。中途入社者についても、入社後の最初の給与支払に間に合うよう確認してください。海外に住む親族がいる場合などは、追加資料の要否も早めに相談しましょう。
よくある手戻り:資料不足・給与修正・扶養情報の変更を防ぐには
従業員ごとの進捗表を作り、「申告書受領」「証明書不足」「質問中」「確認済み」を分けると、確認漏れを防ぎやすくなります。社内窓口を決め、誰が何を確認しているかを共有してください。
給与を修正したときは、「修正日・対象者・対象月・変更前後の金額・理由」を記録して伝えます。扶養情報の変更も口頭連絡だけで終わらせず、申告書の修正につなげましょう。資料がそろわない人については、不足しているものと入手見込みを伝え、可能な処理と本人への案内を税理士に確認します。
年末調整後も必要な手続き:納付・交付・提出の期限と担当を確認しましょう
計算が終わっても、還付・徴収、納付、源泉徴収票の交付、各種提出が残ります。以下は原則的な整理です。休日による期限の繰り下がりや提出省略などの例外は、対象年の案内で確認してください。
| 手続き | 対象・相手先 | 原則期限・時期 | 担当の確認 |
|---|---|---|---|
| 過不足の精算 | 対象となる従業員 | 年末調整を行う給与等で精算 | 会社が実行、税理士が計算支援 |
| 源泉所得税の納付 | 所轄税務署 | 原則、支払月の翌月10日 | 作成・送信と納付実行を分ける |
| 源泉徴収票の交付 | 給与を支払った本人 | 原則、翌年1月31日(中途退職者は原則退職後1か月以内) | 作成者と交付者を決める |
| 源泉徴収票・法定調書合計表等の提出 | 所轄税務署 | 原則、翌年1月31日 | 提出対象と委託範囲を確認 |
| 給与支払報告書の提出 | 対象者の住所地の市区町村 | 原則、翌年1月31日 | 住所確認・作成・提出を分担 |
還付・追加徴収と、源泉所得税の納付期限・納期の特例
年末調整の過不足は、会社が従業員ごとに精算します。従業員に返す還付額と、税務署に納める金額は別に確認してください。還付しきれない場合などの扱いは、国税庁の過不足額の精算方法に沿って確認します。
納期の特例は、一定の要件のもとで源泉所得税の納付時期をまとめられる制度です。適用を前提に処理する前に、申請書の控えや承認状況を確認しましょう。納付期限は、通常の納付と特例適用時で分けて管理し、自社に適用される期限を税理士や税務署に確認してください。
源泉徴収票の交付と税務署への提出、法定調書合計表を区別します
源泉徴収票は本人に交付する書類ですが、税務署に提出する対象範囲は、役員かどうか、支払額などによって異なります。「税務署への提出対象外だから本人への交付も不要」とはなりません。中途退職者への交付は、年末まで待たず、原則として退職後1か月以内に行います。
法定調書合計表は、給与や報酬などの支払内容と法定調書の提出状況を集計する書類です。報酬等の支払調書が必要になる場合もあるため、給与の年末調整だけで会社の法定調書関係がすべて済むとは限りません。
給与支払報告書は、原則として従業員の住所地の市区町村へ提出します
給与支払報告書は、住民税の計算に使われる書類です。原則として、翌年1月1日現在の従業員の住所地の市区町村へ提出します。たとえば大垣市にある会社でも、従業員が大垣市、岐阜市、瑞穂市に住んでいれば、提出先は分かれます。
会社所在地だけで判断せず、年末年始の転居予定も確認しましょう。退職者の提出先や提出省略の条件は別途確認が必要です。提出先自治体の対象年の案内に合わせて処理してください。
大垣市・岐阜周辺で年末調整を相談する税理士を選ぶときの確認事項
説明のわかりやすさ・連絡方法・個人情報の管理も確認しましょう
大垣市や岐阜周辺で税理士事務所を探す際は、近さや料金だけでなく、連絡を取り合う方法も確認しましょう。「質問は誰に送るのか」「繁忙期の返答にはどの程度かかるか」「急ぎの修正はどう連絡するか」を聞くと、依頼後の進め方をイメージしやすくなります。
給与や家族の所得、マイナンバーなどを扱うため、資料の受け渡し方法も重要です。メール添付、郵送、専用の共有手段など、利用できる方法と社内の運用が合うか確認してください。
- 担当者と確認責任者が明確になっているか
- 訪問・対面・オンライン相談に条件があるか
- 個人情報を閲覧できる人が限定されているか
- 保管、返却、廃棄の方法が説明されるか
- 料金と業務範囲を書面で確認できるか
説明を聞いてもわからない言葉が残ったときに、気兼ねなく質問できるかも大切です。専門用語の多さより、自社が何をすればよいか理解できる説明を判断材料にしましょう。
相談前にまとめたい情報:人数・設立時期・給与ソフト・依頼したい業務
相談前に次の内容を一枚にまとめておくと、受付可否や費用の確認が進めやすくなります。個人情報を含む資料をすべて送る前に、まず概要だけ伝える形でも構いません。
- 対象年と、役員・従業員・退職者それぞれの人数
- 会社設立日、給与支払開始時期、現在の顧問契約の有無
- 使用中の給与ソフトと、給与データの整理状況
- 中途入社者、複数勤務先のある人、確認が必要な控除の有無
- 依頼したい業務と、自社で担当できる業務
- 資料がそろう見込み日、給与確定日、希望する完了時期
不明な項目は「未確認」と分けて伝えれば大丈夫です。人数や期限を推測で確定させるより、どこが未整理かを共有した方が、必要な準備を具体的に相談できます。
設立後の事務が不安なら、給与・源泉徴収・経理の体制も一緒に整理しましょう
毎年の年末調整で資料探しに時間がかかる場合は、日頃の給与・経理の流れを見直すことも選択肢です。入退社の連絡、申告書の保管、給与データと会計の照合を、誰がいつ行うか決めておくと、翌年の準備につながります。
春日部敬子税理士事務所では、税理士が直接お話を伺い、会社設立後の税務・会計や経理体制づくりを支援しています。給与計算については、給与計算ソフトの設定・使い方の説明など、自社運用を支える方法もご案内しています。年末調整の対応範囲や料金は、必要な業務を伺ったうえで個別にご確認ください。
年末調整を税理士に依頼するときによくある質問
年末調整の外注は、税理士と社会保険労務士のどちらに相談すればよいですか?
年末調整の税務判断、税務相談、税務書類の作成・提出を依頼したい場合は、税理士が相談先になります。労働・社会保険の手続きや労務管理は、社会保険労務士の専門分野です。給与計算と年末調整は関連していますが、依頼する業務は分けて考えましょう。
たとえば「毎月の勤怠集計と給与計算」「年末調整の税額計算」「社会保険の加入手続き」を別々に示すと、担当範囲が明確になります。両方の資格・登録を持つ専門家が対応する場合や、専門家同士が連携する場合もあるため、具体的な業務の担当者と費用を確認してください。
当事務所の社会保険関連の支援も、税理士業務に付随して行える範囲を踏まえて対応します。依頼する手続きによって、別の専門家への相談が必要になる場合があります。
年末調整の対象外の人や、確定申告も必要になる人はいますか?
はい。年末調整の対象になるかどうかと、本人に確定申告が必要かどうかは、分けて確認します。扶養控除等申告書の提出先、在職状況、年間給与額などによって対象が変わるため、対象者の条件は国税庁の対象年の案内で確認してください。会社では、対象者と対象外の人を一覧にして税理士と共有すると、処理漏れを防ぎやすくなります。
複数の勤務先がある人は、原則として主たる勤務先で年末調整を行い、ほかの勤務先の給与は別途確認が必要です。確定申告の要否は、年末調整されなかった給与や他の所得などの条件で判断します。「副業がある」という情報だけで、一律に同じ案内をしないよう注意してください。
年末調整を受けても、医療費控除を受ける場合や、住宅借入金等特別控除を初めて受ける場合などは、確定申告で手続きします。還付を受けるための申告と、申告義務があるケースは区別しましょう。個人事業主本人の事業所得の申告も、従業員の年末調整とは別です。
年末が迫っている場合や、提出後に間違いが見つかった場合も相談できますか?
相談はできますが、受託できるか、希望日までに処理できるかは、資料の状況や受付体制によります。期限が近いときは、対象人数、給与の確定状況、不足資料、給与反映予定日をまとめて伝えてください。特急対応の可否と費用も、先に確認しておきましょう。
間違いに気づいた場合は、何が、いつ、どの金額から変わったかを整理します。計算前、従業員への精算後、税務署・市区町村への提出後では、必要な対応が異なります。年末調整のやり直しが可能か、訂正提出が必要か、本人の確定申告で対応するかを個別に確認してください。
会社と本人が別々に修正を進めると、内容が一致しなくなるおそれがあります。まず社内窓口と税理士に共有し、源泉徴収票や給与支払報告書など、影響する書類をまとめて確認しましょう。
まとめ|年末調整は費用・役割分担・期限を整理してから税理士に相談しましょう
年末調整を税理士に依頼するときは、料金の安さだけでなく、総額でいくらかかるか、会社にどの作業が残るか、いつまでに何をするかをそろえて考えることが大切です。書類確認や税額計算を任せても、給与情報の確定、従業員への事実確認、還付・徴収や納付の実行には会社側の役割が残ります。
まずは、対象となる役員・従業員の人数、給与データの状態、依頼したい業務を一枚にまとめてください。そのうえで、単発依頼の受付条件、顧問契約との関係、関連する交付・提出業務、訂正時の費用まで確認すると、依頼後の認識の違いを防ぎやすくなります。
自社対応、部分依頼、一括依頼のどれが合うかは、人数だけでは決まりません。担当者の経験や使える時間を踏まえ、無理なく続けられる方法を選びましょう。資料がすべてそろっていなくても、不足しているものと入手見込みを分けておけば、相談の出発点になります。
春日部敬子税理士事務所では、年末調整に関するご相談をきっかけに、給与・源泉徴収・経理の体制についてもお話を伺います。対応範囲や費用、ご準備いただく資料など、ご不安な点はお気軽にご相談ください。