「会社を誰に、どのように引き継げばよいのか」「税理士には、税金以外のことも相談できるのか」。事業承継を考え始めても、何から手をつけるべきか迷うものです。後継者や方法が決まっていなくても大丈夫です。税理士には、株式や資産の評価、税負担の比較、資金面の整理から相談できます。この記事では、大垣・岐阜の中小企業経営者・個人事業主のみなさまに向けて、専門家の役割、費用の確認点、相談前の準備、承継後の経営まで説明します。
目次
- 1. 事業承継で税理士に相談できること・他の専門家に確認すること
- 1-1. 自社株・事業用資産の評価と、相続税・贈与税などの税務を整理する
- 1-2. 会社の現状を確認し、引継ぎの計画と資金面の課題を整理する
- 1-3. 登記・相続争い・買い手探しは誰に相談する?専門家の役割比較表
- 2. 後継者が未定でも大丈夫です|最初に整理したいことと相談時期
- 2-1. 引退の希望時期・後継者候補・会社と家族に残したいものを整理する
- 2-2. 相談はいつから?準備に時間がかかることと、早めに確認したい場面
- 3. 親族・従業員・第三者への承継で、税理士への相談内容はどう変わる?
- 3-1. 親族内承継|株式の贈与・相続と、他の相続人への配慮を整理する
- 3-2. 従業員への承継|株式の取得資金・税負担・経営者保証を確認する
- 3-3. 第三者への承継・M&A|株式譲渡と事業譲渡の違いを確認する
- 3-4. 個人事業の承継|事業用資産・債務・許認可や届出を確認する
- 4. 自社株の評価・税負担・事業承継税制で押さえたい注意点
- 4-1. 自社株の評価額は額面とは異なる|税務上の評価と売買価格を分けて考える
- 4-2. 贈与・相続・売買は、税額・必要資金・経営権を合わせて比較する
- 4-3. 事業承継税制は納税猶予等の制度|期限と承継後の手続きも確認する
- 5. 事業承継を税理士に依頼する費用と、見積もりの確認ポイント
- 5-1. 相談・株価評価・計画作成・申告で費用が分かれる理由
- 5-2. 顧問料に含まれる範囲と、別料金・他士業費用を確認する
- 5-3. 見積もり確認表|成果物・追加料金・承継後の手続きまで質問する
- 6. 事業承継を相談する税理士の選び方|初回面談で確認したい項目
- 6-1. 自社に近い相談への対応経験と、税務・資金繰りの説明を確認する
- 6-2. 担当者・連絡方法・専門家の役割分担・承継後の支援を確認する
- 7. 初回相談から実行までの流れ|話すこと・持参資料・次の一歩
- 7-1. 相談前のチェックリスト|資料は用意できる範囲で大丈夫です
- 7-2. 初回面談では優先課題と追加資料を確認し、依頼範囲・見積もりを決める
- 7-3. 現状把握から比較検討・計画作成・実行へ|誰が何を準備するか
- 8. 承継後の経営を支える資金繰り・融資・経営計画の考え方
- 8-1. 運転資金・株式取得資金・納税資金は、会社と個人に分けて準備する
- 8-2. 融資と経営者保証の相談は承継前から|自動的に変更されるわけではありません
- 8-3. 後継者の経営計画をつくり、承継後も税務顧問と収支を確認する
- 9. 大垣・岐阜で事業承継を相談するには|税理士と地域の支援窓口
- 9-1. 後継者探しも相談したい場合は、岐阜県事業承継・引継ぎ支援センターへ
- 9-2. 春日部敬子税理士事務所への相談|経営支援・相続税申告・融資相談につなげる
- 10. 事業承継と税理士への相談でよくある質問
- 10-1. 顧問税理士を変更せず、事業承継だけ別の税理士に相談できますか?
- 10-2. 後継者本人や家族だけでも相談できますか?
- 10-3. 資料がそろっていない場合や、相続が発生した後でも相談できますか?
- 11. まとめ|事業承継は、決まっていないことを税理士と整理するところから
事業承継で税理士に相談できること・他の専門家に確認すること
自社株・事業用資産の評価と、相続税・贈与税などの税務を整理する
税理士には、財産の税務上の評価、承継方法ごとの税負担の試算、利用できる制度の検討、税務申告などを相談できます。法人なら自社株式、個人事業なら店舗・設備・土地などが主な検討対象です。実際に依頼できる業務は、事務所や契約によって異なります。
最初は「税金をいくらに減らせるか」よりも、「何を誰に移すと、誰にどの税金が生じるか」を把握することが大切です。会社が経営者から借りているお金や、経営者個人の土地を会社が使っている関係も整理します。株式だけを見ていると、個人の相続財産や資金負担を見落とすことがあります。
会社の現状を確認し、引継ぎの計画と資金面の課題を整理する
事業承継は、代表者名の変更だけで終わりません。税理士には、決算書をもとに利益・借入・現預金を確認し、株式取得や納税が経営に与える影響を整理する相談もできます。経営計画や資金繰りの支援まで依頼できるかは、事前に確かめてください。
たとえば、利益は出ていても、売掛金の回収待ちで現金が少ない会社があります。株式を移す時期と設備投資の時期が重なると、資金が不足するかもしれません。税負担と会社のお金の動きを一緒に確認すると、無理のない予定を考えやすくなります。
登記・相続争い・買い手探しは誰に相談する?専門家の役割比較表
| 相談する場面 | 主な相談先 | 確認する内容 |
|---|---|---|
| 株式評価・税額試算・税務申告 | 税理士 | 評価方法、税務上の注意点、申告手続き |
| 相続争い・契約の法的検討 | 弁護士 | 権利関係、交渉、紛争への対応 |
| 役員変更・不動産の相続登記 | 司法書士 | 必要な登記と書類 |
| 買い手・後継者候補の探索 | 承継支援窓口・M&A支援機関 | 候補探し、支援範囲、契約条件 |
| 借入・保証の変更 | 金融機関 | 審査、返済条件、保証の取扱い |
税理士がすべての手続きを代行するわけではありません。窓口を一本化する場合も、誰が何を担当し、別途どの費用がかかるかを確認しておくと、依頼後の行き違いを防げます。許認可が関わる事業では、その手続きの相談先も確認しておきましょう。
後継者が未定でも大丈夫です|最初に整理したいことと相談時期
引退の希望時期・後継者候補・会社と家族に残したいものを整理する
相談前に後継者を決め切る必要はありません。まずは次の項目を、分かる範囲でメモしてみてください。「未定」「本人にはまだ聞いていない」という答えも、話し合いの出発点になります。
- 経営の第一線を退きたい時期:__年ごろ/未定
- 考えられる候補:親族/役員・従業員/社外/未定
- 候補者の意向:確認済み/これから確認
- 残したいもの:雇用/取引先/屋号・技術/家族の生活資金など
- 気になること:株主の分散/借入・保証/収益性/健康など
経営を担う人と、株式や不動産を受け継ぐ人は、必ずしも同じとは限りません。「経営を任せること」と「財産を渡すこと」を分けると、必要な調整が見えやすくなります。家族の生活と会社の継続の両方を考えるためにも、希望と決定済みの事項は区別しておきましょう。
相談はいつから?準備に時間がかかることと、早めに確認したい場面
相談時期は、一律に「引退の何年前」と決まっているわけではありません。後継者の育成、株主との調整、資金準備などには時間がかかるため、世代交代を意識した段階で現状把握を始めると、選択肢を検討する余裕が持てます。
平成29年版中小企業白書が紹介する事業承継の準備プロセスでも、経営状況と課題の把握から、計画や実行へ進む流れが示されています。健康上の事情がある、候補者が退職を考えている、相続が発生したといった場合は、予定が固まるのを待たず、優先して確認すべき事項を専門家と整理してください。
親族・従業員・第三者への承継で、税理士への相談内容はどう変わる?
親族内承継|株式の贈与・相続と、他の相続人への配慮を整理する
親族への承継では、生前に株式を贈与するのか、売買するのか、相続で引き継ぐのかを比較します。税理士には株式評価と税額の試算に加え、株式以外の財産や納税資金も含めて相談すると、家族全体の負担を把握しやすくなります。
後継者に株式を集中させる場合、ほかの家族に何を残すかも課題です。遺留分という、一定の相続人に法律上保障される遺産の取り分に関わる問題などは、弁護士への確認が必要になります。税額だけで分け方を決めず、家族の意向と将来の相続まで見通すことが大切です。当事務所でも、次の世代を視野に入れた相続税のシミュレーションや対策を支援しています。
従業員への承継|株式の取得資金・税負担・経営者保証を確認する
役員・従業員が事業を引き継ぐ場合は、意欲や能力に加えて、株式を買う資金をどう準備するかが重要です。会社に現預金があっても、後継者個人が自由に株式取得へ使えるわけではありません。
税理士には、想定価格、売主・買主それぞれの税務、取得後の返済負担を相談します。著しく低い価格で譲る場合も税務上の問題が生じる可能性があるため、価格の根拠を確かめてください。融資や経営者保証は金融機関と、株式売買の契約内容は必要に応じて弁護士と検討します。現経営者が退任後に会社へどの程度関わるかも、合意しておきたい点です。
第三者への承継・M&A|株式譲渡と事業譲渡の違いを確認する
M&Aは、企業の合併や買収を指し、事業承継では会社や事業を第三者へ譲る手段となります。株式譲渡は株主が株式を売る方法、事業譲渡は会社が事業に関する資産などを譲る方法で、売主や課税関係が異なります。
税理士には、売却代金から税負担などを差し引いた手取りや、会社に残る資産・債務を確認します。買い手探しは専門の支援窓口などへ、契約や責任の範囲は弁護士へ相談するなど、役割を分けましょう。株式譲渡で会社が存続する場合も、既存の契約に経営の支配関係の変更に関する条項がないか、確認が必要です。
個人事業の承継|事業用資産・債務・許認可や届出を確認する
個人事業には、法人の自社株式に当たるものがありません。店舗、設備、在庫、売掛金などの債権、借入、賃貸借契約を、一つずつ整理して引き継ぎます。
税理士には、資産を贈与・相続・売買する際の税務や、廃業・開業に伴う税務届出を相談します。借入の引受けは債権者、営業許可などは所管窓口への確認が必要です。屋号をそのまま使っても、許認可や契約まで自動的に引き継げるとは限りません。業種ごとの手続きを、資産の移転予定と並べて確認しましょう。
自社株の評価・税負担・事業承継税制で押さえたい注意点
自社株の評価額は額面とは異なる|税務上の評価と売買価格を分けて考える
「設立時に払い込んだ金額で株式を渡せる」とは限りません。非上場株式の相続税・贈与税の評価は、会社の規模、利益、純資産、取得者の立場などに応じて検討します。帳簿上の金額より実際の価値が高い資産があれば、評価に影響することもあります。
税務上の評価額と、第三者との交渉で決まる売買価格は同じものではありません。評価を依頼するときは「贈与税の計算用か、売買の検討用か」と目的を伝え、いつの時点の評価か、どのような前提で計算するかを確認してください。
贈与・相続・売買は、税額・必要資金・経営権を合わせて比較する
| 方法 | 資金・税務の主な確認点 | 経営・家族の確認点 |
|---|---|---|
| 贈与 | 受け取る人の贈与税と納税資金 | 渡す時期、議決権、他の家族への配慮 |
| 相続 | 遺産全体の相続税と納税資金 | 株式の帰属、遺産分割、経営の空白 |
| 売買 | 買主の取得資金、売主の税負担 | 価格の根拠、取得する株数と経営権 |
たとえば、後継者に購入資金が少ない会社を想定してみます。税額が低いという理由だけで売買案を選んでも、代金を用意できなければ実行できません。株価を把握したうえで、資金調達の可能性と、いつ経営権を移すかを合わせて比較する必要があります。
事業承継税制は納税猶予等の制度|期限と承継後の手続きも確認する
事業承継税制には、法人の非上場株式等、個人の事業用資産を対象とする贈与税・相続税の納税猶予制度があります。一定の要件のもとで納税を待ってもらう仕組みで、利用すれば直ちに税金が免除されるわけではありません。
法人には一般措置・特例措置があり、個人向け制度とは対象や要件が異なります。計画提出、認定、贈与・相続、申告の期限を分けて確認し、承継後の届出や報告も予定に入れます。要件を満たさなくなった場合は、猶予されていた税額や利子税の納付が必要になることがあります。実行予定日に適用される制度の要件と期限、承継後に続く手続きを確認してから選択してください。
事業承継を税理士に依頼する費用と、見積もりの確認ポイント
相談・株価評価・計画作成・申告で費用が分かれる理由
事業承継の税理士費用は、「事業承継一式」という一つの作業で決まるとは限りません。現状相談、株価評価、税額シミュレーション、承継計画の作成、制度の申請支援、贈与税・相続税などの申告は、それぞれ必要な資料や作業が違うためです。
たとえば株式評価では、会社の資産内容や株主構成、過去の株式移動の確認が必要になることがあります。複数の移転方法を比較する場合や、別の基準日で評価し直す場合は、作業も増えます。一律の相場だけでは自社の費用を判断しにくいため、何を調べ、何を作成してもらうかをそろえて見積もりを確認しましょう。
最初からすべて依頼せず、「現状診断と概算評価まで」「方法を決めてから申告まで」と段階を分けられるか聞くと、費用と判断の順序を整理できます。ただし、概算評価は初期の比較を目的とする場合もあります。その金額で実際の贈与・売買を進めてよいかは、別途確認が必要です。
顧問料に含まれる範囲と、別料金・他士業費用を確認する
毎月の顧問料を払っていても、自社株評価や相続税申告、事業承継税制の申請支援まで含まれるとは限りません。「日常的な税務相談」と「資料調査や評価書などの作成を伴う業務」を分けて質問すると、契約の範囲が明確になります。
司法書士への登記依頼、弁護士への契約確認、M&A支援機関への依頼などは、税理士報酬とは別になる場合があります。報酬のほか、登録免許税などの実費、消費税、支払時期も含めて総額を確認してください。当事務所への依頼でも、自社株式評価などの個別業務は、内容と範囲を踏まえて見積もりをご確認いただくことが大切です。
見積もり確認表|成果物・追加料金・承継後の手続きまで質問する
| 確認項目 | そのまま使える質問例 |
|---|---|
| 業務範囲 | 評価・計画・申請・申告のうち、どこまで含まれますか? |
| 成果物 | 評価書や比較表、計画表は受け取れますか? |
| 前提と回数 | 何案を比較し、面談や修正は何回まで含まれますか? |
| 追加報酬 | 再評価や資料追加で費用が変わる条件は何ですか? |
| 他の専門家 | 別契約・別費用になる業務は何ですか? |
| 継続手続き | 承継後の届出・報告や進捗確認は含まれますか? |
| 総額・支払い | 税込総額、実費、支払時期を教えてください。 |
金額だけでなく、同じ範囲の業務を比較することが大切です。不明な項目は依頼前に書面で確認し、途中で計画が変わった場合の再見積もりの方法も決めておきましょう。特に継続的な届出が必要な制度では、初年度と翌年以降の費用を分けて聞いておくと、予算を立てやすくなります。
事業承継を相談する税理士の選び方|初回面談で確認したい項目
自社に近い相談への対応経験と、税務・資金繰りの説明を確認する
税理士を選ぶときは、事業承継という言葉を掲げているかだけでなく、自社の課題にどう対応できるかを確認します。親族への贈与を考える会社と、従業員の株式購入資金が課題の会社では、必要な検討が異なるからです。
- 当社の規模・株主構成・承継方法に近い相談へ対応していますか?
- 株式だけでなく、個人の相続財産や借入も確認できますか?
- 複数の案を、税負担と必要資金を分けて説明してもらえますか?
- 制度を使わない場合も含め、比較してもらえますか?
守秘義務があるため、他社の詳しい事情や実名を聞く必要はありません。どのような論点を、どの順序で検討するかを尋ねると、支援の進め方が分かります。自社で用意する資料や、結論が出るまでに必要な確認も聞いてみてください。
説明を受けた後に、「なぜその案なのか」「何が未確認なのか」を自分の言葉で整理できるかも大切です。資格や認定は判断材料の一つですが、それだけで希望どおりの承継や制度の適用が保証されるわけではありません。
担当者・連絡方法・専門家の役割分担・承継後の支援を確認する
承継は、家族関係や経営者の意向にも関わる相談です。実際に話を聞く担当者、税理士本人が関与する場面、質問の連絡方法を確認しましょう。「急いで判断が必要な場合はどう連絡するか」「資料は誰に渡すか」も決めておくと、相談を進めやすくなります。
弁護士や司法書士への相談が必要になった場合に、紹介の可否だけでなく、誰が依頼し、誰が進捗を管理するかも尋ねてください。専門家同士で情報を共有する際は、共有先・目的・範囲の確認も欠かせません。
当事務所は、税理士が相談者の状況を直接確認し、会計・税務に加えて経営計画や資金繰りの相談にも対応しています。外部の司法書士などとの連携が必要な手続きについては、各専門家の担当範囲と別途費用を整理します。
依頼先を決める前に、承継後も毎月の収支確認を続けるのか、計画作成までの契約なのかを確かめましょう。契約が終了する時期と、その後の相談先を明確にしておくことは、後継者にとっても大切な準備です。
初回相談から実行までの流れ|話すこと・持参資料・次の一歩
相談前のチェックリスト|資料は用意できる範囲で大丈夫です
資料が全部そろうまで、相談を待つ必要はありません。予約時に手元にあるものを伝え、初回に必要な資料を確認しましょう。原本が必要か、写しや電子データでよいかも聞いておくと、準備の負担を減らせます。
| 用意すると役立つもの | 分かること | 不足時に伝える情報 |
|---|---|---|
| 直近の決算書・申告書 | 収益、資産、税務の状況 | 売上・利益・現預金の概算 |
| 株主名簿・定款 | 株主、持株数、株式のルール | 誰がどの程度持っているか |
| 借入明細・保証関係資料 | 返済負担、借入先、保証 | 借入先と残高、保証人の把握状況 |
| 不動産・設備などの資料 | 主な資産と所有者 | 会社所有か個人所有か |
| 家族・候補者の関係メモ | 関係者と意思確認の状況 | 候補者、希望時期、気になること |
初回面談では優先課題と追加資料を確認し、依頼範囲・見積もりを決める
初回は、結論を急ぐより「何が分かっていて、何を調べる必要があるか」を整理する時間と考えてください。希望する引退時期、後継者への打診状況、家族にまだ話していない事情も、伝えられる範囲で共有します。推測で答えた項目は、その旨を添えておくと誤解を防げます。
面談の終わりには、優先課題、追加資料、次に担当する人、次回までの予定を確認します。調査しないと費用を確定できない場合は、先に診断部分の範囲と料金を決め、その結果を踏まえて次の依頼を検討する方法もあります。
現状把握から比較検討・計画作成・実行へ|誰が何を準備するか
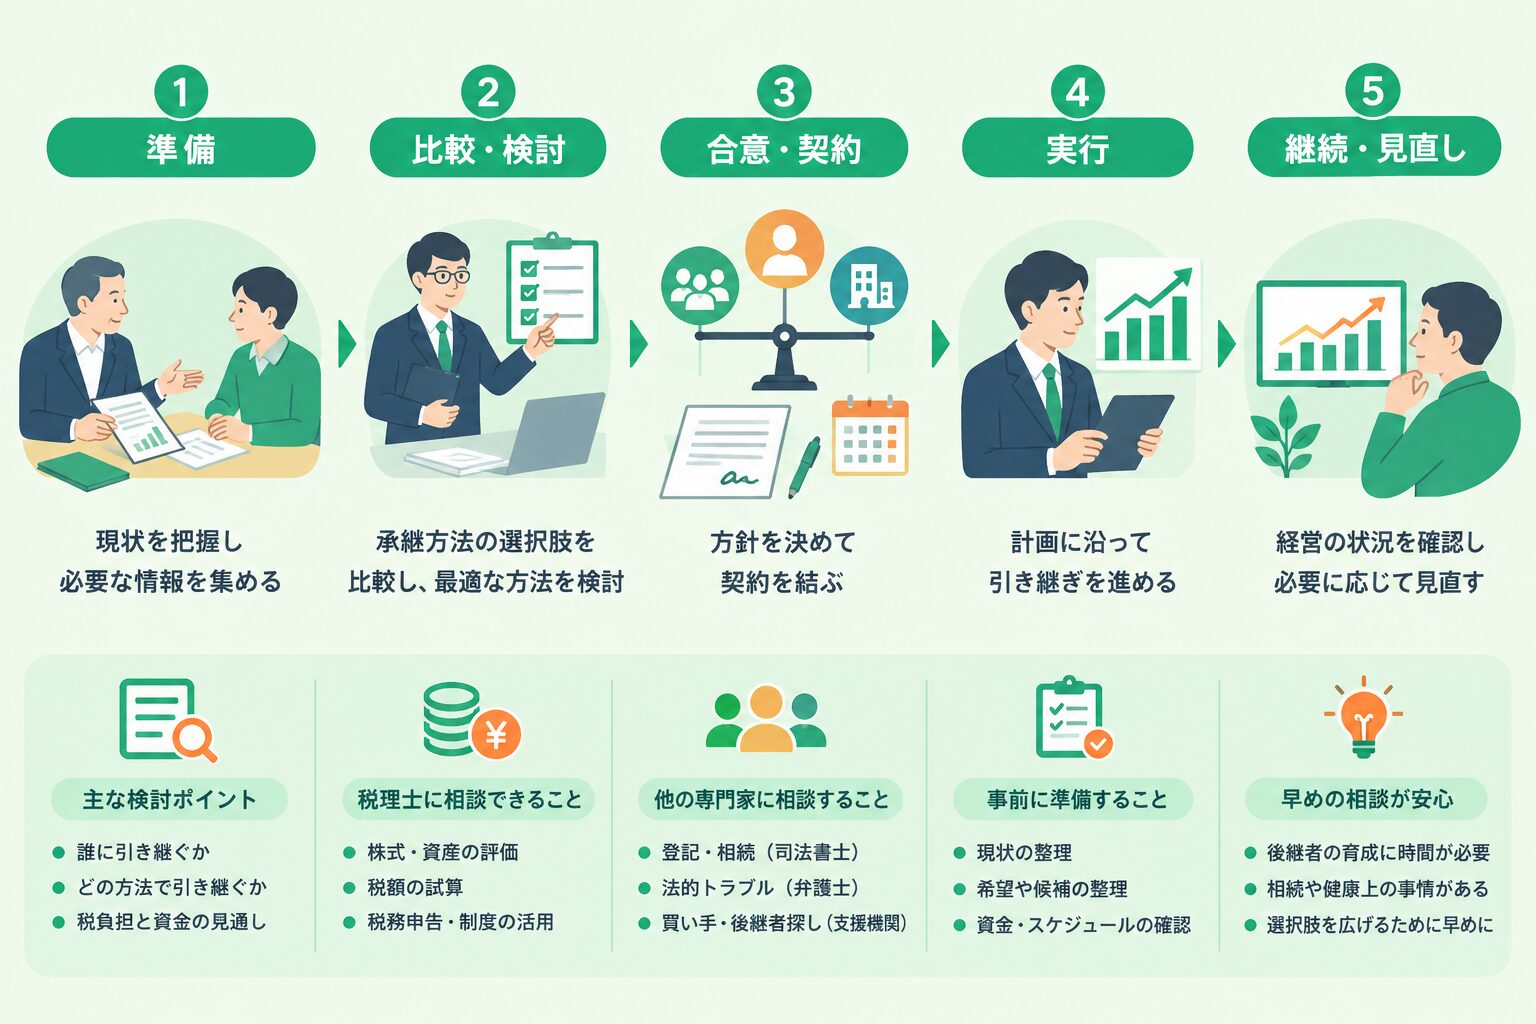
- 現状把握:経営者が希望と資料を共有し、専門家が不足情報を整理します。
- 優先順位づけ:株主、資金、家族調整など、先に解決する課題を決めます。
- 比較検討:税務・資金・経営権の観点から複数案を比べます。
- 契約・計画:依頼範囲と費用に合意し、担当者と実行時期を決めます。
- 実行・確認:専門家の確認を経て手続きを行い、進捗や変更点を見直します。
たとえば後継者が未定の会社なら、経営者は候補者の意向を確認し、税理士は株価と資金負担を整理し、公的窓口には社外承継の選択肢を相談する進め方が考えられます。初回から方法を一つに絞らず、判断材料をそろえるための役割分担です。
承継後の経営を支える資金繰り・融資・経営計画の考え方
運転資金・株式取得資金・納税資金は、会社と個人に分けて準備する
資金計画では、少なくとも三つのお金を分けて考えます。会社の事業を回すお金、後継者が株式を買うお金、贈与・相続・売却に伴って個人が納税するお金です。支払う人と支払時期が違うため、まとめて「必要資金」とすると不足を見落としやすくなります。
- 会社の運転資金:仕入、給与、家賃、借入返済など
- 後継者の株式取得資金:購入代金、取得に伴う費用など
- 個人の納税資金:贈与税・相続税・株式売却に伴う税負担など
たとえば退職金の支払いを予定する場合も、現経営者の生活資金だけでなく、会社に残る現預金と後継者の投資計画を確認します。税務上の取扱いを検討しつつ、支払後も仕入や給与、返済に支障がないかを確かめることが重要です。
融資と経営者保証の相談は承継前から|自動的に変更されるわけではありません
代表者が交代しても、借入や個人保証が自動的に後継者へ移ったり、現経営者の保証が解除されたりするわけではありません。金融機関などとの協議や審査、契約の確認が必要です。
金融機関には、引継ぎの時期、後継者の経歴、直近の業績、承継後の返済計画を説明できるよう準備しましょう。税理士には、説明に用いる数値の整理や資金繰り表の作成支援を相談できます。融資の可否や条件を決めるのは金融機関であり、支援を受ければ必ず融資されるものではありません。
当事務所では、日本政策金融公庫の融資に関する書類作成や内容確認を支援しています。承継に関する資金で利用できる制度や支援範囲は、何に使う資金か、誰が借りるかなどの状況に応じて確認が必要です。
後継者の経営計画をつくり、承継後も税務顧問と収支を確認する
後継者の計画は、「売上を伸ばす」という目標だけでなく、既存顧客をどう維持し、どの設備に投資し、誰を育てるかまで具体化します。現経営者から受け継ぐ強みと、変える必要がある点を分けると考えやすくなります。
承継後は、月次の試算表という毎月の成績表と資金繰り表を使い、計画と実績の差を確認します。売上だけでなく、売上から仕入などの原価を差し引いた粗利益、入金予定、借入返済、納税予定を追い、必要に応じて投資時期を調整してください。名義や役職の引継ぎが終わった後も、後継者が経営を続けられるよう収支を見守ることが大切です。
大垣・岐阜で事業承継を相談するには|税理士と地域の支援窓口
後継者探しも相談したい場合は、岐阜県事業承継・引継ぎ支援センターへ
大垣市を含む岐阜県内で、後継者探しや承継方法から相談したい場合は、岐阜県事業承継・引継ぎ支援センターが選択肢になります。中小企業・個人事業主向けの公的相談窓口として、親族内、役員・従業員、第三者への承継などを扱っています。
「後継者がいない」「候補はいるが手順が分からない」といった相談と、具体的な税額計算・申告は、必要な専門性が異なります。候補探しや全体方針はセンター、株価評価や個別の税務は税理士、借入条件は金融機関という使い分けが考えられます。すでに相談している専門家がいれば、その支援内容も伝えると役割を整理しやすくなります。
岐阜県の事業承継に関する案内でも、センターや地域の支援体制が紹介されています。利用時は、公式窓口で相談方法や必要資料を確認してください。公的窓口の相談と、その後に個別の専門家へ依頼する業務の費用は、分けて確認しておくと安心です。
春日部敬子税理士事務所への相談|経営支援・相続税申告・融資相談につなげる
大垣市の春日部敬子税理士事務所では、税理士が直接お話を伺い、税務・会計から経営計画、資金繰り、自社株式評価、事業承継や相続税対策まで、状況に応じた意思決定を支援しています。
事業承継では、会社の問題と個人の相続が重なることがあります。「会社を残したいが家族への分け方が心配」「後継者の借入返済が重くならないか」といった悩みも、まずは会社・個人・家族の課題に分けて整理します。相続税については、財産評価と特例の検討に加え、次の世代の相続も見据えたシミュレーションを行います。
相談時は、事業内容、候補者の有無、希望時期、気になる税務・資金面をお知らせください。個別業務の受任可否や費用、他の専門家が担当する手続きは、内容を伺って確認します。税務以外の課題もある場合は、一つの窓口ですべてが完結すると考えず、必要な相談先と担当範囲を整理して進めましょう。
事業承継と税理士への相談でよくある質問
顧問税理士を変更せず、事業承継だけ別の税理士に相談できますか?
顧問税理士を変更せず、事業承継に関する評価や比較検討などを、別の税理士へ依頼する方法はあります。ただし、受任できる範囲や条件は相談先ごとに異なるため、まず「現在の顧問契約は継続したい」と伝えて確認してください。
実行段階では、評価の前提となる決算内容や過去の申告との整合性を確認する必要があります。「毎月の会計確認・法人の申告は現在の顧問税理士」「株価評価と承継案の検討は別の税理士」など、担当を明確にしましょう。同じ業務を重複して依頼しないことも、費用と混乱を防ぐうえで大切です。
資料共有は、経営者・会社など必要な権限を持つ方の同意を得て、共有先と範囲を決めます。まだ情報収集だけをしたい段階なら、その旨を相談先へ伝えてください。誰の税務代理を行うのか、最終的な申告を誰が担当するのかも、実行前に確認しておきましょう。
後継者本人や家族だけでも相談できますか?
後継者や家族の立場から相談したい場合は、予約時に関係性と相談内容を伝え、対応可能な範囲を確認してください。一般的な承継方法の説明と、会社の具体的な株価評価・税務検討では、必要な情報や同意が異なります。
たとえば「親が会社を経営しており、引き継ぐ際の流れを知りたい」という相談は、まず一般的な手順を整理する段階です。会社の決算書を使った評価や、経営者個人の財産を含む試算をする場合は、資料を利用する権限や本人の意向を確認する必要があります。手元の資料を渡す前に、相談先へ扱いを確かめておくと安心です。
家族間で希望が違う場合、税理士への相談だけで結論を決めることはできません。誰の依頼で、誰の立場について助言を受けるのかも確認しましょう。争いがある場合は、税務上の検討とは別に、弁護士への相談が必要になることがあります。
資料がそろっていない場合や、相続が発生した後でも相談できますか?
資料が不足している場合は、まず手元の資料と把握している情報を伝え、追加で何が必要かを確認しましょう。正式な株価評価や申告には十分な資料が必要ですが、初回の課題整理と、最終的な結論を出す段階は分けて考えられます。
相続発生後も、相続税申告や株式・事業用資産の評価について相談できます。ただし、生前にしか選べない対策をさかのぼって行うことはできません。亡くなった日、株主構成、遺言の有無、遺産分割の状況、会社の代表者や支払いの状況を早めに伝えてください。分からない項目は、確認できていないと伝えれば大丈夫です。
税務申告だけでなく、会社の意思決定や登記、遺産分割の手続きが必要になる場合もあります。期限のある手続きが重なるため、すべてを自分で調べ終えるまで待つ必要はありません。最初の相談で、優先順位と担当する専門家を整理することをおすすめします。
まとめ|事業承継は、決まっていないことを税理士と整理するところから
事業承継で税理士に相談できるのは、税額の計算だけではありません。自社株や事業用資産の評価、承継方法の比較、納税・取得資金の整理、承継後の収支確認など、自社の状況に応じて支援を検討できます。登記、紛争、買い手探し、融資の判断は、それぞれの専門家・機関との役割分担が必要です。
最初の一歩は、希望する引退時期、候補者の有無、会社と家族に残したいものをメモすることです。資料が不足していても、その状況を伝えれば、次に調べるべきことを整理できます。方法を決めてから相談するのではなく、決めるための材料をそろえる相談と考えてみてください。
依頼前には、支援範囲、成果物、追加報酬、他の専門家の費用、承継後の手続きを確認しましょう。税負担の小ささだけでなく、会社に運転資金が残り、後継者が無理なく経営を続けられるかも、大切な判断基準になります。
当事務所への相談内容や費用は、お問い合わせ時にご確認ください。まだ決まっていないことや不安に感じていることも含めて、お気軽にご相談ください。