「記帳に時間がかかるので、入力だけ税理士にお願いしたい。でも、顧問契約まで必要なのだろうか」と迷うこともあると思います。記帳代行のみを受ける税理士事務所もありますが、対応可否や契約の条件は事務所ごとに異なります。相談前にすべての資料を整える必要はありません。この記事では、大垣・岐阜で事業を営むみなさまに向けて、任せられる仕事、年間費用の考え方、資料の渡し方、毎月の数字の確認までを説明します。
目次
- 1. 税理士に記帳代行だけ頼める?まずは「帳簿を作る仕事」と「申告する仕事」を分けましょう
- 1-1. 記帳のみ・申告まで・継続相談付きでは、契約する仕事が違います
- 1-2. 記帳自体と、税理士に依頼する税務相談・税務申告は区別します
- 2. 記帳代行で何ができあがる?資料から帳簿・試算表になるまで
- 2-1. 領収書・請求書・口座明細を、仕訳と帳簿に整理します
- 2-2. 業務一覧で確認する、記帳代行・経理代行・税務顧問の境界
- 3. 依頼した後の1か月を見てみましょう|資料提出から数字の確認まで
- 3-1. 資料を渡す日・質問に答える日・試算表を見る日を決めます
- 3-2. 「誰が何をするか」を役割分担表にしておきましょう
- 3-3. 月次報告が止まる原因は、入力前の「確認待ち」にもあります
- 4. 資料はどう渡して、何を残す?記帳代行の受け渡しと保存ルール
- 4-1. 紙・クラウド・口座連携は、使いやすさとアクセス権限で選びます
- 4-2. 原本や電子取引データは、入力を任せても保存の確認が必要です
- 4-3. 請求書の不足や私用支出の混在は、どこまで自社で整理する?
- 5. 帳簿ができたら何を見る?記帳代行を資金繰り確認につなげる
- 5-1. 試算表は、売上・費用・残高の変化から確認しましょう
- 5-2. 利益が出ていても預金が増えない理由を、売掛金と借入返済で考えます
- 6. 3つの事業ケースで考える、記帳を任せる範囲と始め方
- 6-1. 個人事業主:入力に追われているなら、資料整理と申告の担当を先に決めます
- 6-2. 設立直後の法人:最初の1か月で資料の集まり方を整えます
- 6-3. 自社入力ができる事業者:入力を続け、確認だけ依頼する方法もあります
- 7. 税理士・記帳代行業者などの違いは、「入力後に誰へ相談できるか」で確認
- 7-1. 入力だけでよい場合と、税務判断・申告まで相談したい場合
- 7-2. 確認担当・質問窓口・修正方法が見えると、依頼後の行き違いを減らせます
- 8. 記帳代行の費用は、月に処理する取引と納品条件から確認しましょう
- 8-1. 仕訳数の数え方・未整理資料・未入力期間で、作業量が変わります
- 8-2. 記帳のみと申告までの仮例で、年間の支払額を確認します
- 9. 最初の相談では「手元の資料」と「最初に完成させたい月」を伝えましょう
- 9-1. 準備シートには、取引量・決済手段・未入力期間をまとめます
- 9-2. 開始前に残高を確認し、最初の納品後に運用を調整します
- 10. 税理士への記帳代行で、相談前によくある質問
- 10-1. 未整理の領収書や、数か月分の未入力でも相談できますか?
- 10-2. 期の途中や、すでに税理士がいる場合でも依頼できますか?
- 10-3. クラウド会計を使っていても頼めますか?原本は預ける必要がありますか?
- 11. まとめ|記帳代行は、任せる範囲と毎月の流れを決めることから
税理士に記帳代行だけ頼める?まずは「帳簿を作る仕事」と「申告する仕事」を分けましょう
記帳のみ・申告まで・継続相談付きでは、契約する仕事が違います
記帳代行とは、領収書や請求書などをもとに、事業の取引を会計ソフトへ入力し、帳簿に整理する仕事です。「税理士に頼む」という点が同じでも、入力だけを任せるのか、決算・申告まで依頼するのか、日々の相談も含めるのかによって契約内容は変わります。
- 記帳のみ:仕訳入力や帳簿作成を依頼し、申告は自分または別の税理士が担当します。
- 記帳と決算・申告:毎月の入力に加えて、年間の数字をまとめる決算や税務申告を依頼します。
- 税務顧問を含む契約:入力・確認・申告に加え、契約に定めた範囲で継続的な税務相談などを依頼します。
税務顧問とは、事業の状況を継続して確認し、税務について相談する契約です。ただし、顧問料に記帳代行や決算申告が含まれるとは限りません。記帳代行込みの顧問契約を基本にする事務所もあるため、「記帳だけの契約は可能ですか」「顧問契約が必要な場合、何が含まれますか」と尋ねると、違いが分かりやすくなります。
当事務所では、税務顧問の支援として記帳代行と自社入力の確認を行っています。記帳のみを希望される場合は、申告の担当者や必要な支援をお伝えいただき、受託条件をお問い合わせください。一般的な契約の選択肢と、当事務所で実際にお受けする範囲は分けて確認していただくと安心です。
記帳自体と、税理士に依頼する税務相談・税務申告は区別します
記帳そのものは税理士だけが行う仕事ではなく、記帳代行業者なども提供しています。ただし、入力サービスに、個別の税務判断に関する相談や申告の代理まで含まれるとは限りません。税理士に依頼する仕事には、税務署への手続きを代理する「税務代理」、申告書などを作る「税務書類の作成」、税金の扱いについて相談に応じる「税務相談」があります。
「会計ソフトへ入力してもらえる」と「この支出を税務上どう扱うか相談できる」は、別の確認事項です。記帳だけを頼む場合も、税務判断が必要になったときの相談先を決めておくと、申告直前に担当者を探す負担を抑えられます。入力担当者が判断に迷ったとき、誰へ確認するのかも契約前に共有しておきましょう。
記帳代行で何ができあがる?資料から帳簿・試算表になるまで
領収書・請求書・口座明細を、仕訳と帳簿に整理します
記帳代行では、取引資料を確認し、仕訳を作って会計ソフトへ入力します。仕訳とは、「何が増え、何が減ったか」を会計のルールに沿って記録することです。たとえば、備品を現金で購入した取引なら、支出の内容と現金の減少を組み合わせて整理します。
入力した内容は、取引を日付順に並べた仕訳帳や、売上・預金など項目別にまとめた総勘定元帳という帳簿になります。集計すると、売上・費用・残高を一覧にした試算表も作成できます。ただし、試算表の作成や毎月の報告まで含むかは契約によって異なります。
口座明細だけでは、振込先への支払いが仕入代金なのか、設備購入なのか分からないことがあります。請求書だけでは、支払済みかどうか確認できない場合もあるでしょう。資料を組み合わせ、不明点を確かめて帳簿にするため、単に書類の金額を転記する仕事ではありません。
決算書は一定期間の利益や期末の財産・負債をまとめた書類、税務申告書はその数字などをもとに税金を計算して申告する書類です。帳簿、試算表、決算書、税務申告書は、それぞれ目的が異なります。何を受け取れるか、納品物の名前と形式を確認しましょう。帳簿が完成していても、申告まで終わっているとは限らない点に注意が必要です。
業務一覧で確認する、記帳代行・経理代行・税務顧問の境界
次の表は、契約内容を確認するための一般的な整理です。サービス名だけで範囲を判断せず、見積書や契約書で個別に確かめてください。
| 業務 | 確認する内容 |
|---|---|
| 仕訳入力・帳簿作成 | 資料整理や入力後の確認まで含むか |
| 試算表作成 | 毎月作成するか、納品日・報告方法はどうするか |
| 請求・支払管理 | 請求書発行、入金確認、振込手続きまで含むか |
| 給与計算 | 勤怠情報の集計や年末調整などを誰が担当するか |
| 税務相談 | 相談担当者、対象となる内容、追加料金の有無 |
| 決算 | 期末の調整や決算書作成まで含むか |
| 税務申告 | 所得税・法人税・消費税など、どの申告を含むか |
経理代行という名称では、記帳に加えて請求・支払管理などを扱うサービスもあります。記帳代行を依頼しただけで、振込や給与計算まで任せられるわけではありません。
依頼した後の1か月を見てみましょう|資料提出から数字の確認まで
資料を渡す日・質問に答える日・試算表を見る日を決めます
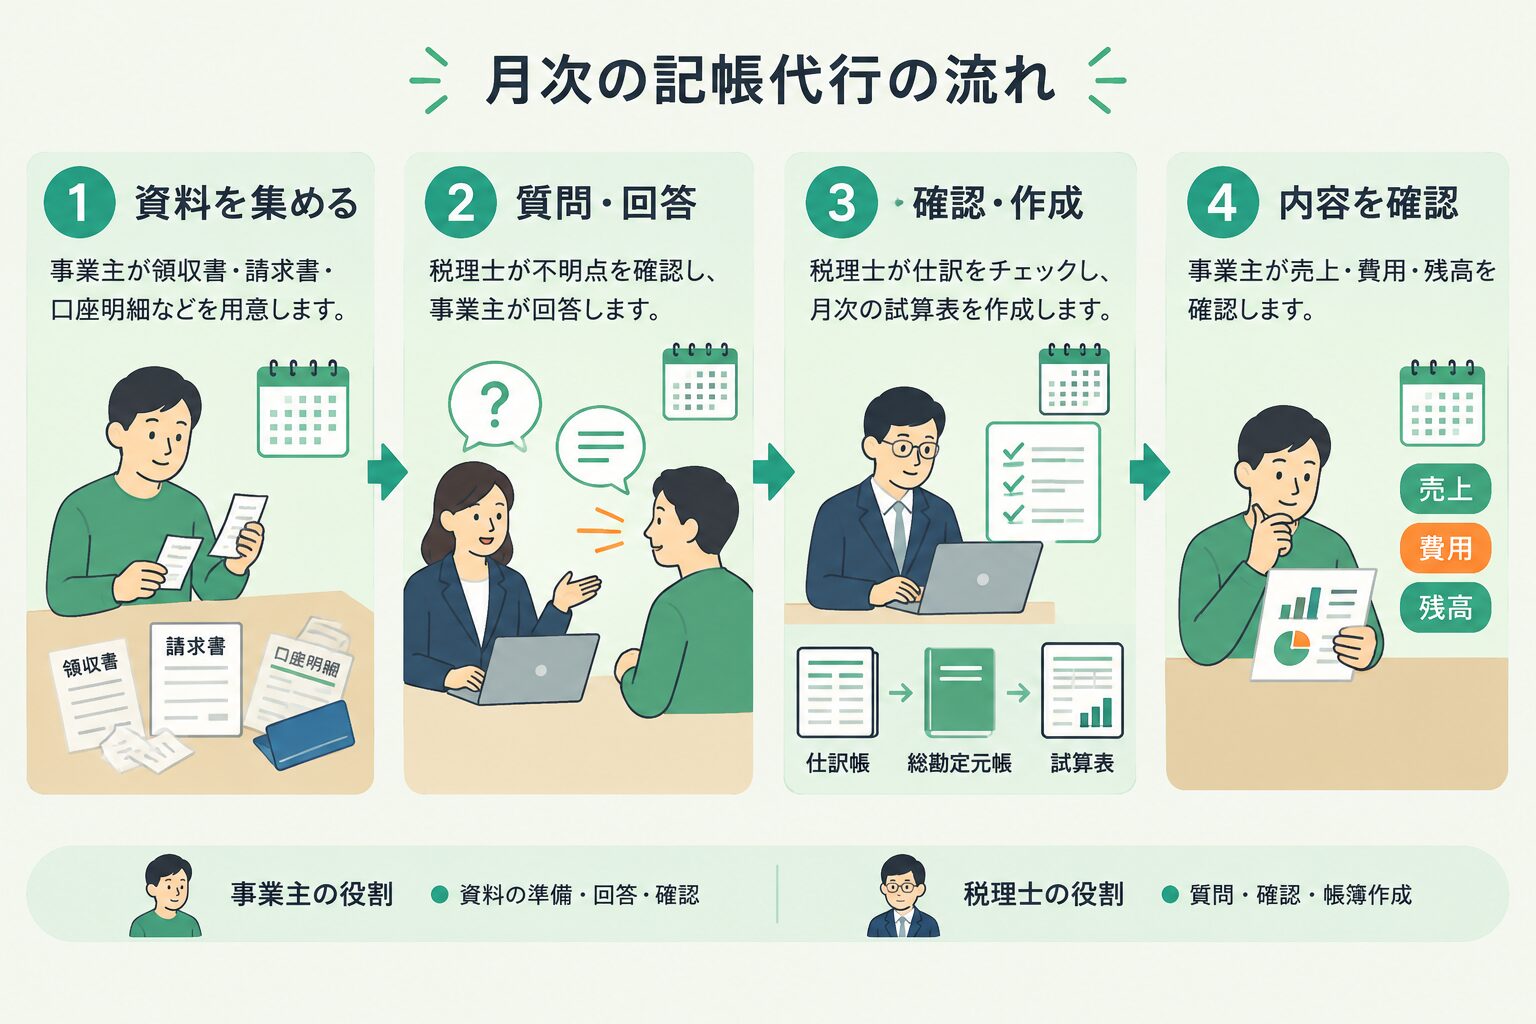
記帳代行を始めるときは、作業範囲と一緒に毎月の予定を決めましょう。資料の提出日だけでなく、質問への回答日、試算表の受領日、経営者が確認する日までそろえると、数字を使うタイミングを見通せます。
次は、翌月に前月分をまとめる仮の運用例です。当事務所の固定の納期ではなく、取引量や資料のそろい方に応じて調整する日程としてご覧ください。
- 翌月5日まで:前月分の領収書・請求書・口座明細などを提出します。
- 翌月10日まで:入力担当者からの質問に回答し、不足資料を補います。
- 翌月15日を目標:入力・確認後の試算表を受け取ります。
- 翌月20日まで:経営者が数字を確認し、修正事項や相談内容を伝えます。
実際の予定は、繁忙期や資料の準備にかかる時間も考えて合意します。当事務所では、毎月初めに前月分の会計資料をご用意いただき、記帳代行では資料をもとに入力、自社入力では入力済みデータを確認します。その後、当月と期首からの累計の業績を報告書にまとめ、メール添付または郵送でお伝えしています。
「誰が何をするか」を役割分担表にしておきましょう
| 作業 | 事業者側 | 依頼先側 |
|---|---|---|
| 資料収集 | 領収書・請求書・明細を集め、提出する | 必要資料と提出方法を案内する |
| 取引内容の確認 | 用途、支払状況、私用かどうかを回答する | 不明点をまとめて質問する |
| 入力・帳簿確認 | 大きな取引や資料漏れを確認する | 契約範囲に応じて入力・確認・修正する |
| 振込・納税 | 実行担当者を決め、支払う | 契約範囲に応じて金額や期限を案内する |
振込や納税は、記帳代行とは別の作業です。「税理士が計算するから、支払いまで済んでいる」と思い込まないよう、実行する人を明確にしてください。担当者が不在になる場合の連絡先も決めておくと、確認が滞りにくくなります。
月次報告が止まる原因は、入力前の「確認待ち」にもあります
たとえば、カード明細に大きな支払いがあっても、購入内容が分からなければ確認が必要です。資料不足や回答待ちが続くと、帳簿の確認や報告の予定に影響することがあります。入力を任せた後も、取引内容を知る方の協力は欠かせません。
質問を受ける人を決め、週に一度など回答する時間を確保すると進めやすくなります。資料が不足する場合は、確認済みの範囲で報告できるか、未確定部分がどこかも相談しましょう。仮の数字で報告する場合には、後日修正される部分を双方が把握し、修正後の報告書と区別して保管することが大切です。
資料はどう渡して、何を残す?記帳代行の受け渡しと保存ルール
紙・クラウド・口座連携は、使いやすさとアクセス権限で選びます
資料の渡し方には、紙の郵送、共有フォルダーへの保存、会計ソフトの連携機能などがあります。使える方法は依頼先ごとに異なるため、現在の経理のやり方と合わせて確認しましょう。当事務所では、遠方のお客様の会計資料について、レターパックによる郵送をご案内しています。
紙で渡す場合は、発送と返却の時期、原本かコピーかを決めます。クラウドで共有する場合は、誰が閲覧・編集できるか、退職者や契約終了後の権限をどう削除するかを確認してください。口座連携も、取得する情報の範囲と権限を確かめ、必要以上の情報を共有しないことが大切です。
「クラウドだから安全」「紙だから安心」と一律には判断できません。送付先の確認、アクセス制限、バックアップ、契約終了時の返却・削除までを一続きで考えましょう。振込を実行できる権限と、明細を見るための権限は分けて検討します。共有先を増やす場合も、まず依頼先に相談してください。
原本や電子取引データは、入力を任せても保存の確認が必要です
記帳を外注しても、事業者としての帳簿・書類の保存義務がなくなるわけではありません。原本を誰が保管するか、返却後にどこへ保存するか、会計データをどの形式で受け取れるかを決めておきます。入力が終わった資料もすぐには捨てず、処分前に税理士等へ確認してください。
電子帳簿保存法は、帳簿・書類の電子保存や、電子取引データの保存方法を定める法律です。メールやウェブサイトで受け取った請求書・領収書などは、原則として、印刷した紙だけでなく電子取引データ自体の保存が必要です。電子取引で送ったデータも保存の対象になります。
要件に応じた取扱いがあるため、保存方法は国税庁の電子帳簿等保存制度の案内で確認してください。適格請求書等保存方式、いわゆるインボイス制度は、消費税の仕入税額控除に関わる請求書等の保存方式です。仕入税額控除とは、売上にかかる消費税から仕入れ等にかかる消費税を差し引く仕組みをいいます。入力用の明細と、税務上必要な請求書等の保存は分けて考えましょう。
請求書の不足や私用支出の混在は、どこまで自社で整理する?
まずは月ごと、口座やカードごとに資料をまとめ、分からないものに印を付ける方法から始められます。勘定科目、つまり支出などを分類する項目まで自分で決める必要があるかは契約によります。資料整理をどこまで依頼できるか、追加料金の有無も確認してください。
請求書を紛失した場合は、取引先へ再発行を依頼するなど、事実関係を確認します。私用支出が混在している場合は、その旨を伝えましょう。不明な支払いを自己判断ですべて経費にしたり、資料がない取引を黙って除いたりせず、分からない点を残したまま相談して構いません。
帳簿ができたら何を見る?記帳代行を資金繰り確認につなげる
試算表は、売上・費用・残高の変化から確認しましょう
試算表を受け取ったら、まずは「売上」「主な費用」「預金」「売掛金」「借入金」を確認してみてください。売掛金とは、売上になっているものの、まだ受け取っていない代金です。すべての項目を一度に理解しようとせず、自分の事業で動きの大きい数字から見ると取り組みやすくなります。
- 売上:予定していた大きな取引が記録されているか。
- 費用:前月より増えた支出に、心当たりがあるか。
- 預金:帳簿の残高と口座の残高が合っているか。
- 売掛金:入金予定を過ぎた代金が残っていないか。
- 借入金:返済後の残高や、新たな借入れが反映されているか。
前月との比較だけでなく、前年の同じ月や期首からの累計も参考になります。季節によって売上が変わる事業では、一か月の数字だけで良し悪しを決めないことが大切です。在庫の調整や減価償却が月次の数字にどこまで含まれているかも確認しましょう。減価償却とは、設備などの取得費用を使用期間に応じて分けて費用にすることです。
利益が出ていても預金が増えない理由を、売掛金と借入返済で考えます
利益は「売上から費用を差し引いた成果」であり、預金の増減とは一致しません。たとえば、代金を翌月に受け取る売上は、当月の利益には反映されても、まだ預金を増やしません。借入金の元本返済は預金を減らしますが、通常は費用ではなく、支払利息とは扱いが異なります。
黒字でも入金が遅れ、返済や納税が重なると、支払いに使えるお金が不足することがあります。試算表に加えて、入金と支払いの予定をまとめた資金繰り表を用意すると、いつ資金が必要になるかを確認しやすくなります。帳簿の数字と、これからの支払予定の両方を見ることがポイントです。
融資を相談する際も、試算表だけでなく、資金繰り表や今後の事業計画を組み合わせて説明します。当事務所の融資支援では、日本政策金融公庫の書類作成や内容確認を支援しています。記帳の契約に含まれるとは限らないため、必要な支援と料金は別途ご確認ください。なお、書類作成の支援は融資の承認を保証するものではありません。
3つの事業ケースで考える、記帳を任せる範囲と始め方
ここでは、依頼範囲を考えるための架空の想定ケースを紹介します。当事務所のお客様の実例ではありません。売上の大きさだけではなく、取引量、処理の複雑さ、社内で使える時間、相談の必要性から考えてみてください。
個人事業主:入力に追われているなら、資料整理と申告の担当を先に決めます
一人でサービス業を営み、夜間や休日に会計入力をしている方を想定します。資料は保管できていても、入力が数か月遅れているなら、仕訳入力と帳簿作成を任せる方法が考えられます。資料そのものが散らばっている場合は、収集・整理の仕組みから整える必要があるでしょう。
相談時には、「毎月の入力を任せたい」「確定申告もお願いしたい」など、仕事を分けて伝えてください。入力時間が減っても、取引内容への回答や数字の確認は残ります。直近一か月に自分が何時間使っているか、どの作業で止まるかを書き出すと、必要な支援が見えてきます。
設立直後の法人:最初の1か月で資料の集まり方を整えます
会社を設立したばかりで、代表者が経理も担当するケースです。最初の一か月は、法律上の特別な期限ではなく、資料収集の仕組みを作る目安として考えましょう。会社用の口座・カード、請求書の保存場所、現金で立て替えた支出の記録方法を整理します。
代表者が会社の支払いを立て替えた取引や、会社への資金の入金も記録が必要です。売上や支出だけを集めるのではなく、会社と個人の資金の動きも伝えてください。設立時の相談では、手続きだけでなく「誰が資料を集め、いつ入力するか」まで決めておくと、その後の負担を見通せます。最初から複雑な仕組みにせず、無理なく続けられる方法を選ぶことが大切です。
自社入力ができる事業者:入力を続け、確認だけ依頼する方法もあります
会計入力はできているものの、処理が正しいか不安なケースでは、自社入力を続け、税理士に帳簿の確認や申告を依頼する方法もあります。確認だけの単独契約ができるか、顧問契約の中で対応するかは事務所によります。
当事務所は、自計化、つまりお客様が会計入力を行う体制づくりと入力内容の確認を支援しています。日本ICS株式会社の会計ソフトを採用しているため、現在利用中のソフトとの対応条件は事前にご確認ください。自動連携がある場合も、重複入力や取引内容の分類を確認する担当者は必要です。入力を続けるか外注するかは、その確認に使える時間も含めて判断しましょう。
税理士・記帳代行業者などの違いは、「入力後に誰へ相談できるか」で確認
入力だけでよい場合と、税務判断・申告まで相談したい場合
依頼先には、税理士事務所、記帳代行専門業者、フリーランス、会計ソフトと連携するサービスなどがあります。種類だけで品質や料金が決まるわけではありません。自分に必要な業務があるか、その仕事を誰が担当するかを確認することが選択の出発点です。
すでに税務相談や申告の担当者がいて、入力の負担だけを減らしたい場合は、記帳に特化したサービスも選択肢になります。その際は、申告担当者が使えるソフトやデータ形式で帳簿を受け取れるかを先に確かめましょう。入力の費用を抑えられても、引き継ぎに大きな作業が必要になると負担が増えてしまいます。
経費の判断、消費税の処理、決算申告なども相談したい場合は、税理士の関与と契約範囲を確認してください。税理士事務所への依頼でも、すべての相談や融資支援が月額料金に含まれるとは限りません。「入力担当者」と「税務判断をする担当者」を分けて尋ねると、必要な体制を把握しやすくなります。
確認担当・質問窓口・修正方法が見えると、依頼後の行き違いを減らせます
契約前には、業務の一覧だけでなく、連絡と修正の方法も確認しましょう。毎月の窓口が分かっていると、領収書を追加したい場合や、帳簿の数字に違和感がある場合に迷わず連絡できます。
- 入力した内容は、誰がどの範囲まで確認するか。
- 税務の質問は誰に伝え、どの方法で回答を受けるか。
- 回答時期の目安や、急ぎの相談への対応条件はあるか。
- 資料漏れや誤入力が見つかった場合、修正をどう依頼するか。
- 修正後の帳簿や試算表は、再度受け取れるか。
「税理士がいるからミスがなくなる」と考えるのではなく、誤りや不明点を見つけたときに確認できる仕組みを重視してください。経営者自身も取引の実態を知る立場として、内容を確認する役割があります。
相談内容は、「この数字が分かりません」だけでも構いません。売上が増えたのに預金が減っている、特定の費用が急に増えたなど、気になった点を具体的に伝えると確認が進みます。「数字を見て何を判断したいか」も共有しておくと、報告の内容や必要な支援を整理しやすくなります。
記帳代行の費用は、月に処理する取引と納品条件から確認しましょう
仕訳数の数え方・未整理資料・未入力期間で、作業量が変わります
費用は、仕訳数、資料の整理状況、未入力期間、確認や報告の内容などで変わります。領収書一枚と仕訳一件は必ずしも同じではありません。カード利用と引き落とし、売上と入金などをどう数えるか、見積もりの前提を確認しましょう。大垣・岐阜だから一定の相場になるとはいえないため、同じ条件で費用を比較することが大切です。
- 最低料金、月の仕訳数の上限、超過時の加算方法。
- 未整理資料の整理、初期設定、過年度入力の追加料金。
- 試算表の納品頻度、早期納品や報告面談の料金。
- 消費税申告、年末調整、給与計算などの別料金。
- 会計ソフトの利用料、解約条件、データ引き継ぎの費用。
当事務所の税務顧問は記帳代行料を含む料金設定で、個人事業主は月間100仕訳ごとに5,000円が加算されます。法人も仕訳数による加算があるため、加算単位・金額は個人事業主と同じと考えず、事業の状況をお伝えのうえ個別にご確認ください。見積もりでは、税の扱いと加算後の月額も確かめておきましょう。
記帳のみと申告までの仮例で、年間の支払額を確認します
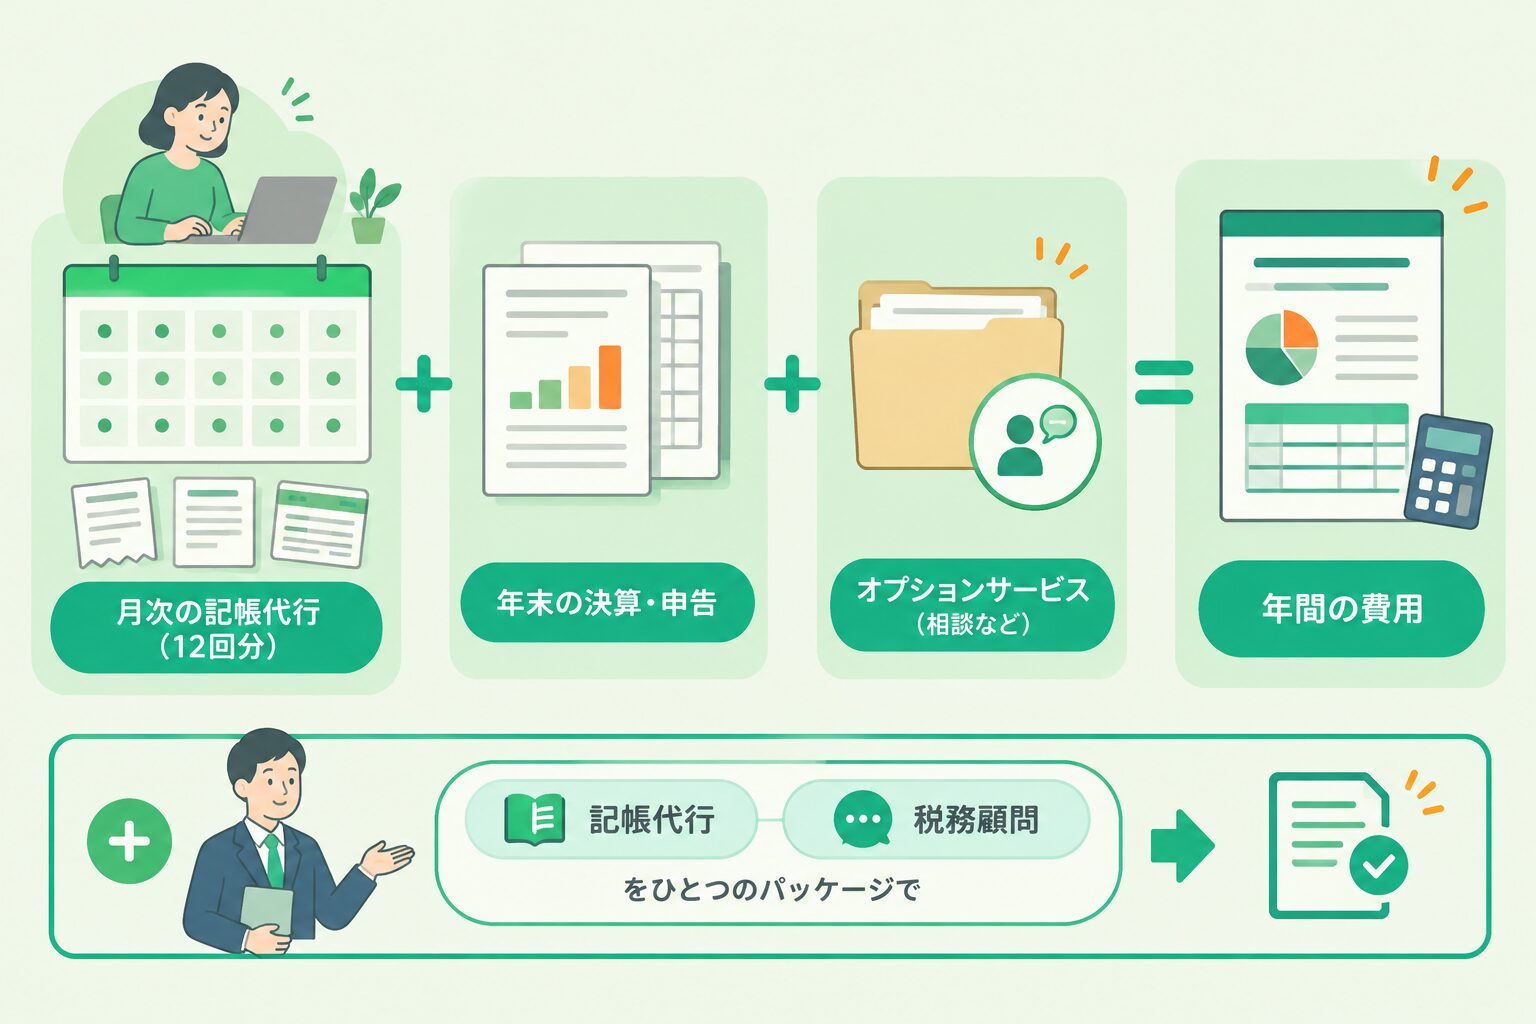
年間費用=月額記帳代行料×12+月額顧問料×12+決算・申告料+追加費用を目安に整理できます。ただし、記帳代行込みの顧問料など、セット料金は二重に足さないようにします。
以下は計算方法を示す架空の例で、相場や当事務所の見積もりではありません。すべて税込とし、通年で依頼し、追加費用がない前提です。
| 仮の契約 | 年間計算 | 含まれない仕事 |
|---|---|---|
| 記帳のみ:月額11,000円 | 11,000円×12=132,000円 | 税務相談、決算・申告 |
| 記帳+決算申告:月額11,000円、年額88,000円 | 132,000円+88,000円=220,000円 | 契約外の相談や追加申告 |
| 記帳込み顧問:月額22,000円、決算申告110,000円 | 264,000円+110,000円=374,000円 | 契約に含まれない追加業務 |
総額が異なるのは、仕事の範囲が違うためです。最安の契約が最適とは限りません。消費税申告などの有無、資料整理や納品条件をそろえ、自社に残る作業も含めて比較しましょう。
最初の相談では「手元の資料」と「最初に完成させたい月」を伝えましょう
準備シートには、取引量・決済手段・未入力期間をまとめます
最初の相談では、専門用語で説明する必要はありません。「今はどこまでできているか」「何に困っているか」「いつの数字を見たいか」が分かれば、依頼範囲を具体化できます。次の項目をメモしておくと、相談を進めやすくなります。
- 事業形態:個人事業主か法人か、主な事業内容。
- 期間:法人の決算月、記帳済みの月、未入力の期間。
- 取引量:月の領収書・請求書・入出金件数のおおよその数。
- 決済手段:銀行口座、カード、現金、電子決済の種類と数。
- 会計環境:ソフト名、入力担当者、現在の税理士の有無。
- 資料:直近の申告書・決算書、帳簿、請求書等の所在。
- 希望範囲:入力、確認、申告、継続相談のどこまで任せたいか。
- 希望日程:最初に完成させたい月と、必要になる理由。
取引件数が分からなければ、直近一か月の資料を見て概数を伝える方法でも構いません。資料がすべてそろっていなくても、何があり、何が不足しているかを伝えることから始められます。申告や融資相談の予定がある場合は、その日程も共有してください。
開始前に残高を確認し、最初の納品後に運用を調整します
途中の月から記帳する場合は、開始時点の残高の確認が重要です。預金、現金、売掛金、未払金、借入金などについて、前の帳簿と実際の資料を照合します。未払金は、まだ支払っていない代金などのことです。新しい月の取引を正しく入力しても、引き継いだ残高が違えば、その後の帳簿にも影響します。
既存の会計データがある場合は、バックアップや出力できる形式を確認します。口座連携の開始日と手入力済みの期間が重なると、重複入力が起こる可能性があるため、どの月から誰が入力するかも決めておきましょう。引き継ぎ時に不明な残高があれば、推測で合わせず担当者へ伝えてください。
最初の納品後は、資料の提出に無理がなかったか、質問が分かりやすかったか、数字を必要な日に見られたかを振り返ります。分かりにくい費用の項目や、確認しづらい資料があれば早めに相談してください。初回で運用を完成させようとせず、提出方法や確認日を調整し、続けられる形を作ることが大切です。
税理士への記帳代行で、相談前によくある質問
未整理の領収書や、数か月分の未入力でも相談できますか?
まずは、未整理・未入力の状況を伝えて、対応できる範囲を確認しましょう。受託できるか、いつまでに完成できるか、整理費用がかかるかは、資料の量や状態、申告期限までの期間によって異なります。どの事務所でも無条件に引き受けるわけではありません。
相談前には、無理に専門的な分類をするより、「何月から何月まで未入力か」「領収書はあるか」「通帳やカード明細を取得できるか」を整理すると役立ちます。封筒や箱にまとめている場合も、保管状況をそのまま伝えてください。事業用と私用が混在しているなら、その点も含めて共有します。
完成希望日がある場合は、「この日までに全期間を確定したい」のか、「まず直近の月を把握したい」のかを分けて伝えましょう。過去分の整理と今後の月次入力をどう進めるかは、残高確認も含めて相談が必要です。未整理資料をそのまま送る前に、受け取り方法を確かめてください。手元に控えを残すかどうかも、あわせて確認しておくと安心です。
期の途中や、すでに税理士がいる場合でも依頼できますか?
期の途中からの依頼や、現在の税理士と記帳担当を分ける方法は検討できます。ただし、受託条件は依頼先によって異なります。現在の契約に含まれる仕事、入力済みの期間、申告担当者、引き継げるデータを確認したうえで相談しましょう。
既存の税理士が申告を担当し、別の依頼先が記帳する場合は、会計処理の方針、納品形式、修正の担当をそろえる必要があります。両方が同じ月を入力したり、どちらも残高を確認しなかったりすることを避けるため、担当期間と責任範囲を明確にします。
税理士を変更する場合も、資料の返却やソフトの利用権限、データ出力について先に確認することが大切です。新しい依頼先との契約前に旧契約を終了すると、確認や申告の担当者がいない期間が生じることがあります。費用だけでなく、引き継ぎの順序も相談してください。口頭の約束だけでなく、担当する期間を双方で確認できる形に残しておきましょう。
クラウド会計を使っていても頼めますか?原本は預ける必要がありますか?
クラウド会計への対応は、ソフト名と依頼内容によって異なります。すでに使っているソフトをそのまま利用できるか、データを出力して渡すのか、別のソフトへ移す必要があるのかを確認しましょう。当事務所は日本ICS株式会社の会計ソフトを採用しているため、他のソフトとの対応条件は個別にお問い合わせください。
原本を預ける必要があるかも、受け渡し方法や確認内容によります。コピーやデータで足りるか、原本を一時的に預けるか、返却時期はいつかを決めてください。原本を預けたことと、法定の保存義務への対応が完了したことは同じではありません。
電子取引の保存方法は、前述の国税庁の案内を踏まえて確認してください。契約終了後に帳簿や報告書を受け取れるか、会計データそのものの共有・返却が可能かは別の事項です。必要な書類とデータ形式を、契約前に具体的に尋ねておくと、その後の引き継ぎも進めやすくなります。
まとめ|記帳代行は、任せる範囲と毎月の流れを決めることから
税理士に記帳代行だけを頼めるかは、事務所の受託条件によって異なります。記帳、税務相談、決算、税務申告を分け、どこまでが契約に含まれるかを確認することから始めましょう。依頼先の種類や月額料金だけでは、自社に合うかどうかは判断できません。
- 依頼範囲:入力だけか、確認・相談・申告まで必要か。
- 年間費用:セット料金の重複を避け、決算申告や追加費用まで含める。
- 自社に残る作業:資料収集、質問への回答、数字の確認、振込・納税を整理する。
- 毎月の流れ:提出日、回答日、納品日、経営者の確認日を決める。
資料保存やデータの引き継ぎも、入力とは別に確認が必要です。まずは手元の資料、未入力期間、最初に完成させたい月をメモしてみてください。すべてを整えてから相談する必要はありません。今できていることと困っていることが分かれば、必要な支援を一緒に考えられます。
大垣市の春日部敬子税理士事務所では、記帳代行や自社入力の確認を支援しています。記帳のどこまでを任せるか迷われているみなさまは、希望する支援内容を添えてお気軽にご相談ください。