「青色申告の帳簿づけは、これで合っているのだろうか」「税理士に頼みたいけれど、費用に見合うのだろうか」。初めての申告や、本業が忙しい時期には、こうした不安もあると思います。一人で抱えず、必要な部分から相談して大丈夫です。青色申告は自分でもできますし、一部だけ専門家の支援を受ける方法もあります。この記事では、大垣・岐阜周辺の個人事業主のみなさまに向けて、依頼の判断基準、費用と作業負担、相談前の準備を整理します。
目次
- 1. 青色申告に税理士は必須ではありません|自分に合う進め方を選びましょう
- 1-1. 早見表で比較|自分で申告・一部だけ依頼・申告まで依頼
- 1-2. 税理士に頼むメリットと注意点|資料の準備は必要です
- 2. 税理士に頼むべきかを判断する5つのチェックポイント
- 2-1. 取引の複雑さ・経理時間・帳簿の状態を確認しましょう
- 2-2. 消費税申告と継続的な経営相談も判断材料になります
- 2-3. 3つのケースで考える|自分で進める・部分依頼・継続支援
- 3. 青色申告を税理士に依頼する費用|料金と自分の作業を一緒に比較
- 3-1. 申告のみ・記帳込み・税務顧問の費用と作業負担の比較表
- 3-2. 料金が変わる理由|取引件数・資料の整理・消費税申告・依頼時期
- 3-3. 年間総額と経理時間で考える|節税額だけに頼らない費用対効果
- 4. 税理士にはどこまで頼める?記帳・帳簿確認・申告・税務顧問の違い
- 4-1. 記帳は自分で行い、ソフト設定や帳簿確認を相談する方法
- 4-2. 確定申告だけの単発依頼と、継続的な税務顧問の違い
- 4-3. 記帳から任せる場合も、資料の保管と取引内容の確認は必要です
- 5. 依頼前に知っておきたい青色申告の基本|控除要件と2つの期限
- 5-1. 青色申告特別控除の65万円・55万円・10万円は何が違う?
- 5-2. 青色申告承認申請と毎年の確定申告は別の手続きです
- 5-3. 複式簿記・電子申告・帳簿保存で混同しやすいこと
- 6. 相談から青色申告の完了まで|準備資料と進め方のチェックリスト
- 6-1. 相談前にそろえたい資料|申告書・帳簿・領収書・明細など
- 6-2. 初回相談から申告まで|見積もり・契約・帳簿確認の流れ
- 6-3. 帳簿が未整理・期限が近いときに、先に伝えたい4つの情報
- 7. 青色申告の依頼で困らないために|よくある行き違いと防ぎ方
- 7-1. 申告料金に記帳や消費税申告も含まれると思っていた
- 7-2. 資料や質問への回答が後回しになり、申告直前に作業が集中した
- 7-3. 契約終了時のデータ受け渡しを確認していなかった
- 8. 青色申告の帳簿を経営にも活用|利益・資金繰り・融資相談につなげる
- 8-1. 利益が出ていてもお金が足りない理由を、帳簿から確認する
- 8-2. 月ごとの数字を整理して、融資相談や事業拡大の準備へ
- 9. 大垣・岐阜で青色申告を相談する税理士の選び方
- 9-1. 説明の分かりやすさ・連絡方法・会計ソフトとの相性を確認
- 9-2. 初回相談で聞きたい質問|総額・役割分担・対応時期
- 9-3. 春日部敬子税理士事務所への相談|申告の不安から経営の悩みまで
- 10. 青色申告と税理士への依頼についてよくある質問
- 10-1. 売上が少ない場合や赤字の場合でも、税理士に相談できますか?
- 10-2. 年の途中や確定申告の直前でも依頼できますか?
- 10-3. 税理士への依頼費用は必要経費になりますか?
- 10-4. 青色申告会と税理士は、相談できる内容がどう違いますか?
- 11. まとめ|青色申告は費用と負担のバランスで選び、不安な点は無料相談へ
青色申告に税理士は必須ではありません|自分に合う進め方を選びましょう
青色申告をするために、税理士へ依頼する義務はありません。必要な申請を行い、帳簿を整え、要件に沿って申告できれば、ご自身で進められます。経理に十分な時間を取れない場合や、税務上の判断に迷う場合には、税理士の支援を受ける方法があります。
早見表で比較|自分で申告・一部だけ依頼・申告まで依頼
| 進め方 | 向いている状況 | 本人が主に行うこと | 確認したい点 |
|---|---|---|---|
| 自分で申告 | 取引を把握でき、記帳・申告の時間を確保できる | 資料整理、入力、決算整理、申告、保存 | 申請状況と控除要件を理解できているか |
| 一部だけ依頼 | 入力はできるが、処理や帳簿の確認に不安がある | 契約範囲外の入力や申告、資料準備 | 帳簿確認・相談のみを受け付けているか |
| 申告まで依頼 | 申告書作成の負担を減らしたい | 資料準備、取引の説明、申告内容の確認、納付 | 記帳も含むか、年間の支援も必要か |
この表は一般的な選択肢を整理したものです。部分依頼や申告のみの受付は事務所によって異なり、同じ「申告まで依頼」でも記帳が含まれるとは限りません。入力は自分で続けたいのか、資料からの入力も任せたいのかを伝えると、必要な契約を確認しやすくなります。
税理士に頼むメリットと注意点|資料の準備は必要です
税理士に依頼すると、判断に迷う取引を相談でき、帳簿や申告書の確認・作成の負担を減らせます。継続的な支援であれば、年末だけでなく、日々の経理や納税資金についても相談しやすくなるでしょう。
ただし、通帳の出金だけを見て、税理士がすべての使途を判断できるわけではありません。領収書の準備や、事業用か私用かの説明は必要です。依頼しただけで青色申告特別控除や節税効果が保証されるものでもなく、申請・記帳・申告などの要件を満たすことが前提となります。
税理士に頼むべきかを判断する5つのチェックポイント
まずは次の5項目から、今の状況を確認してみてください。該当する数で結論を出すのではなく、どこに負担があり、どんな支援があれば解消できるかを考えるためのチェックです。
取引の複雑さ・経理時間・帳簿の状態を確認しましょう
| 判断の軸 | 自分で進めやすい状態 | 相談を検討したい状態 |
|---|---|---|
| ①取引の複雑さ | 取引内容が単純で、処理方法を説明できる | 在庫、設備購入、複数の売上経路、私用との区分などで迷う |
| ②経理に使える時間 | 定期的な整理・入力と申告準備の時間がある | 経理で休日が埋まり、本業や生活に影響している |
| ③帳簿の状態 | 預金残高などと帳簿が一致している | 未入力が多い、残高が合わない、資料が不足している |
| ④消費税申告 | 申告の要否や処理を確認できている | 申告が必要か、どの計算方法になるか分からない |
| ⑤経営相談の希望 | 申告を済ませることが主な目的 | 納税予測、資金繰り、設備投資、融資も相談したい |
売上が同じでも、毎月の請求が数件の仕事と、日々多数の販売がある仕事では経理の負担が違います。自宅兼事務所や仕事でも使う車がある場合は、支出を事業用と私用に分ける考え方も必要です。会計ソフトに入力できることと、処理内容を判断できることは分けて考えてください。
消費税申告と継続的な経営相談も判断材料になります
所得税の青色申告と、消費税の申告は別の手続きです。適格請求書等保存方式、いわゆるインボイス制度は、消費税の計算で仕入れなどにかかった税額を差し引く「仕入税額控除」に関係します。登録状況や過去の売上などによって申告の要否が変わるため、「今年の売上が少ないから不要」とは決めつけないようにしましょう。
納税額を早めに知りたい、借入れを検討したいという方には、申告時だけの支援より、月ごとの数字を確認する支援が合う場合もあります。申告の不安と経営について相談したいことを、分けて伝えると話が進めやすくなります。
3つのケースで考える|自分で進める・部分依頼・継続支援
以下は判断のイメージをつかむための仮定例であり、実際のお客様の事例ではありません。
- 取引が少なく、毎月記帳できる方:自分で申告し、迷う処理だけ相談する方法を検討できます。
- 領収書がたまり、本業を優先したい方:帳簿整理や記帳代行を含む依頼が、負担の解消につながる可能性があります。
- 消費税申告や融資相談が必要な方:年間を通じた税務顧問を検討し、申告と資金計画を一緒に確認する方法があります。
今は自分で進め、取引が増えた段階で任せ方を変えることもできます。依頼する場合も、毎月の売上・経費・預金残高をご自身で確認する習慣は残しておくと安心です。

青色申告を税理士に依頼する費用|料金と自分の作業を一緒に比較
税理士費用は、売上規模だけでなく、記帳の担当、取引量、申告内容、相談範囲によって変わります。公開料金も前提がそろっていないため、一つの金額を全国共通の相場として扱うことはできません。まずは依頼範囲を合わせて比較してください。
申告のみ・記帳込み・税務顧問の費用と作業負担の比較表
| 依頼範囲 | 料金の見方 | 業務の一般例 | 別料金になり得る業務 | 自分に残る作業 |
|---|---|---|---|---|
| 申告のみ | 年ごとの申告料を確認 | 記帳済みデータを基にした決算・申告書作成 | 記帳の修正、消費税申告、追加の所得への対応 | 日々の入力、資料整理、取引説明 |
| 記帳込み | 記帳料と決算・申告料の合計を確認 | 資料からの入力、決算・申告書作成 | 取引量による加算、消費税申告など | 資料収集、提出、不明点への回答 |
| 税務顧問 | 月額料金と年間の別途報酬を確認 | 継続的な帳簿確認・税務相談など | 決算申告、記帳、給与計算、税務調査対応など | 契約に沿った入力または資料提出、内容確認 |
上記は一般例です。当事務所の個人事業主向け掲載料金では、年間売上1,000万円以下の場合、月額顧問料15,000円、決算・申告料50,000円と案内しています。記帳代行料を含み、月間100仕訳ごとに5,000円の加算があります。消費税申告料は20,000円で、簡易課税の場合は無料です。簡易課税とは、所定の要件と手続きのもと、売上にかかる消費税額を基に計算する方式です。
12か月分の顧問料と決算・申告料を合計すると、仕訳数の加算前で年間230,000円です。消費税申告料20,000円を含む場合は250,000円、簡易課税の場合は230,000円となります。いずれも掲載条件に基づく計算例で、最終見積額ではありません。加算額と税込・税別の扱いを含めて確認してください。当事務所では、決算・申告のみのご依頼はお受けしていません。
料金が変わる理由|取引件数・資料の整理・消費税申告・依頼時期
仕訳とは、取引を帳簿に記録するための会計処理です。売上が少なくても取引件数が多ければ、入力・確認の作業が増えます。未整理の資料や残高の不一致がある場合も、修正に必要な作業量を確認することになります。
消費税申告が必要なら、その料金と計算方法も確認します。申告直前の依頼で追加料金が必ず発生するわけではありませんが、受付条件や対応できる範囲は早めに尋ねてください。
年間総額と経理時間で考える|節税額だけに頼らない費用対効果
比較するときは、年間費用を「月額料金×契約月数+決算・申告料+追加業務の料金」で整理します。そのうえで、現在の資料整理・入力・調べ物に使う時間と、依頼後も資料提出や回答に必要な時間を見比べてみましょう。
青色申告特別控除の金額そのものが、減る税金の額ではありません。税負担への影響は所得などで異なります。節税だけで費用を回収できると考えず、処理の確認、納税予測、資金繰り相談など、得たい支援も判断材料にしてください。
税理士にはどこまで頼める?記帳・帳簿確認・申告・税務顧問の違い
税理士の支援には、税務相談、申告書などの作成、税務代理(税務署への対応などを本人に代わって行うこと)のほか、記帳代行などの会計業務があります。すべてが一つの契約に含まれるわけではないため、「青色申告をお願いしたい」と伝えるときは、困っている作業まで具体的に話すことが大切です。
記帳は自分で行い、ソフト設定や帳簿確認を相談する方法
自分で会計ソフトに入力し、処理方法や帳簿の整合性を税理士に確認してもらう方法があります。自計化とは、このように事業者自身で会計入力を行うことです。経費の分類や事業用口座の管理など、最初に経理の土台を整えると、後の修正を減らしやすくなります。
当事務所では、帳簿のつけ方や会計ソフトへの入力など、自計化の土台づくりをサポートし、毎月の帳簿を確認しています。採用している会計ソフトは日本ICS株式会社のものです。今お使いのソフトからの移行やデータの確認方法は、ご相談時にお尋ねください。
ソフト設定だけ、帳簿確認だけといった単発支援の可否は、事務所ごとに異なります。利用ソフト名と入力済みの期間に加え、「残高が合わない」「経費の分類が分からない」など、確認してほしい内容を先に伝えると話が進めやすくなります。
確定申告だけの単発依頼と、継続的な税務顧問の違い
一般に単発の申告依頼は、特定の年分の決算・申告書作成を中心とするものです。税務顧問は、年間を通じて帳簿や業績を確認し、税務上の相談に対応する契約を指します。相談頻度、記帳の扱い、決算料などは個別に決まります。
単発依頼でも、申告書作成には年間の帳簿の確認が必要です。「最後に申告書を作るだけ」とは限らず、帳簿の修正が必要なら料金や日程に影響します。当事務所では期中の仕訳も確認するため、決算・申告のみではなく、継続的な支援を前提としています。
記帳から任せる場合も、資料の保管と取引内容の確認は必要です
記帳代行では、通帳コピー、領収書、売上請求書などを基に会計ソフトへ入力します。依頼者側には、資料をそろえ、取引内容を説明する役割が残ります。例えば、同じ出金でも仕入代金なのか、借入金の返済なのかで、帳簿の処理は変わります。
請求書の発行、代金回収、支払いの管理まで自動的に任せられるわけではありません。誰が何を行うかを整理してください。申告が終わっても資料は捨てず、必要な保存を続けます。電子データの保存担当や、事務所に預けた原本の返却方法も確認しておきましょう。
依頼前に知っておきたい青色申告の基本|控除要件と2つの期限
ここでは、個人の所得税の青色申告を説明します。法人の青色申告とは手続きや制度が異なります。青色申告は、不動産所得・事業所得・山林所得のある方が、承認を受け、一定の記帳・保存を行う制度です。副業だから必ず事業所得になるわけではなく、所得の区分も確認が必要となります。
青色申告特別控除の65万円・55万円・10万円は何が違う?
国税庁の青色申告制度の案内では、記帳や申告の方法などに応じた特別控除が説明されています。主な違いは次のとおりです。
- 最高55万円:事業所得または事業的規模の不動産所得があり、原則として複式簿記で記帳し、貸借対照表・損益計算書を添付して期限内に申告するなどの要件があります。
- 最高65万円:55万円控除の要件に加え、期限内にe-Tax(国税の電子申告システム)で申告するか、仕訳帳・総勘定元帳を所定の優良な電子帳簿の要件で保存し、必要な届出を行うなどの要件があります。
- 最高10万円:55万円・65万円の対象とならない青色申告者に適用される控除です。
控除額には所得による限度があり、赤字を作るための控除ではありません。不動産所得の事業的規模など、個別の判断が必要な場合は、控除額を決める前に確認してください。
青色申告承認申請と毎年の確定申告は別の手続きです
青色申告承認申請は、青色申告の利用を申し込む手続きです。毎年の確定申告とは別に提出期限があるため、開業日、青色申告を始めたい年、相続による事業承継の有無を整理して、税務署または税理士に確認してください。
毎年の所得税の確定申告は、原則として翌年3月15日が期限です。対象年分の具体的な申告期限は、国税庁の案内で確認しましょう。承認申請を済ませていても毎年の申告は必要で、確定申告書を提出しても承認申請の代わりにはなりません。
相談時は申請書の控えや送信記録を用意すると、提出状況を確認しやすくなります。提出したか分からない場合は、そのまま伝えてください。
複式簿記・電子申告・帳簿保存で混同しやすいこと
複式簿記は、一つの取引を二つの側面から記録し、利益だけでなく資産や負債も把握する方法です。貸借対照表は年末の資産・負債など、損益計算書は年間の収益・費用を示します。
電子申告、電子取引データの保存、優良な電子帳簿による保存は別のものです。メール等で受け取った請求書などは電子帳簿保存法に沿った保存が必要ですが、それだけで65万円控除の要件を満たすわけではありません。帳簿や資料の保存期間も種類・条件で異なるため、紙と電子データそれぞれの扱いを確認してください。
相談から青色申告の完了まで|準備資料と進め方のチェックリスト
資料がすべてそろっていなくても、まずは「何があり、何が足りないか」を整理すると相談しやすくなります。初回相談のために、慣れない処理を無理に完成させる必要はありません。分からない点をそのまま伝えることも、状況を確認するための大切な情報です。
相談前にそろえたい資料|申告書・帳簿・領収書・明細など
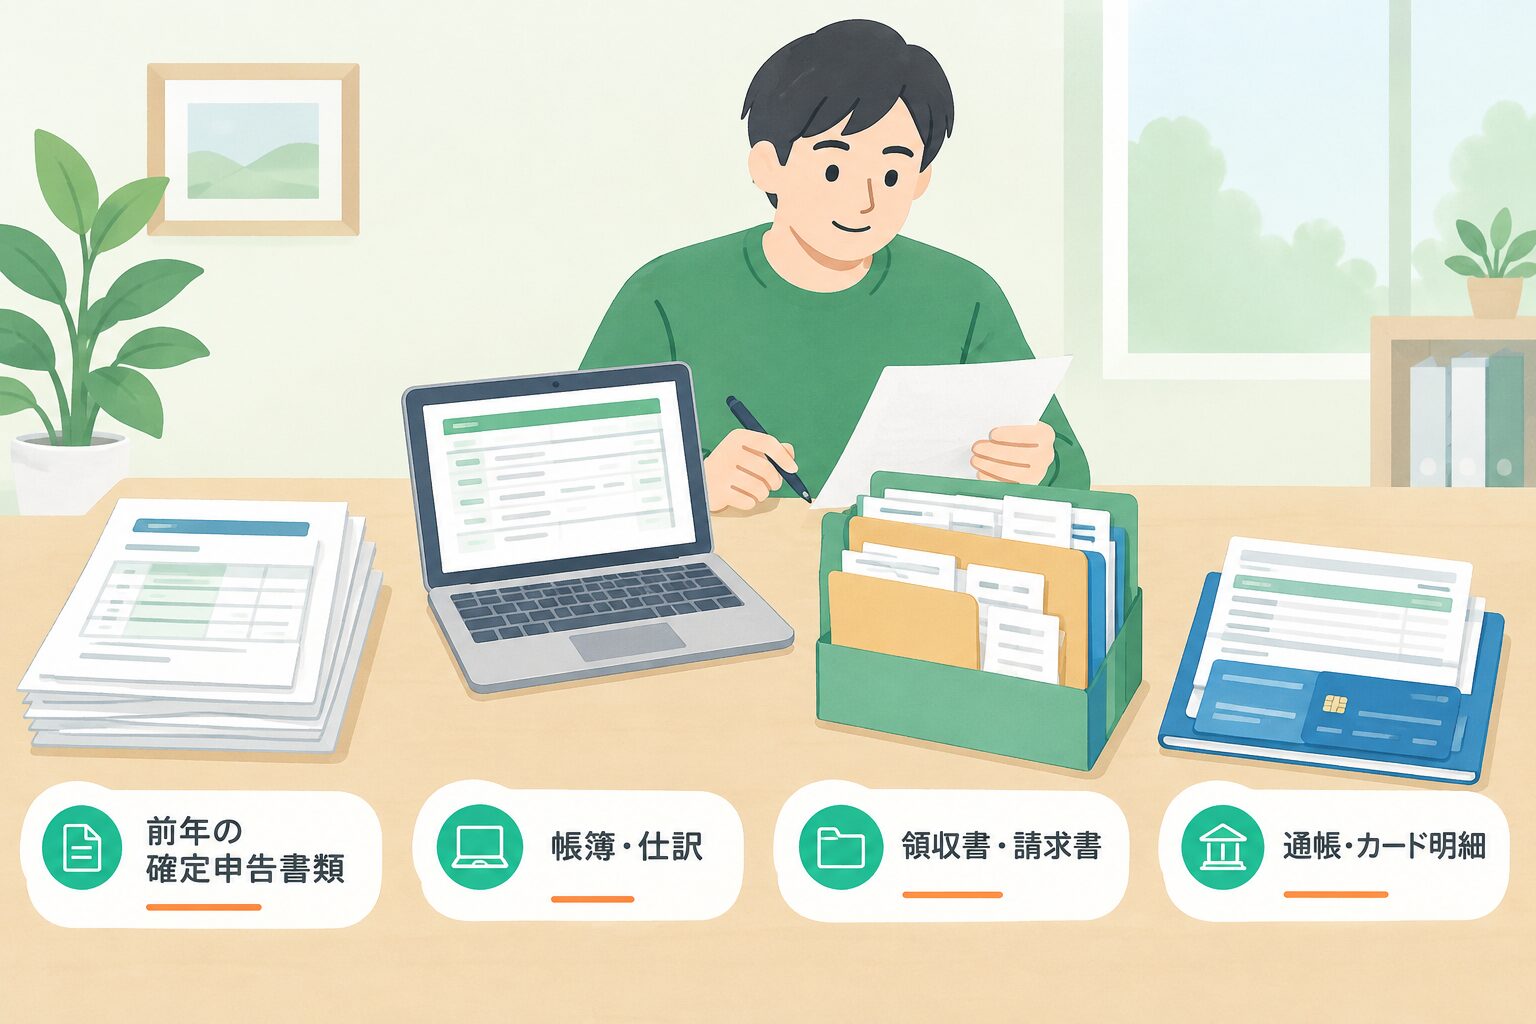
- 前年の確定申告書、青色申告決算書、申告の受信通知など
- 青色申告承認申請書の控えなど、申請状況が分かるもの
- 会計ソフトのデータ、帳簿、現金出納帳など
- 売上・仕入れ・経費の請求書、領収書、レシート
- 事業用預金の明細、カード明細、決済サービスの取引明細
- 設備・車両などの購入資料、借入契約書、返済予定表
- 保険料や寄附金など、所得控除に関係する資料
- 給与など事業以外の所得があれば、その内容が分かる資料
所得控除とは、税額を計算する前に所得から一定の金額を差し引く仕組みです。上記は準備の候補で、すべての方に同じ書類が必要とは限りません。マイナンバーや本人確認資料は、事務所が指定する安全な方法で提出してください。問い合わせ時に、個人情報を含む資料をまとめて送る必要はありません。
初回相談から申告まで|見積もり・契約・帳簿確認の流れ
一般的には、状況の相談、依頼範囲と見積もりの確認、契約、資料提出・帳簿確認、申告内容の確認、申告・納付へと進みます。具体的な順序や必要期間は、事務所と案件によって異なります。
当事務所の継続支援では、毎月初めに前月分の会計資料をご用意いただき、記帳代行の場合は資料を基に入力します。自計化の場合は入力済みデータを確認し、誤りがあれば適切な処理に修正・追加します。郵送方法や原本の扱いは、ご契約時に確認してください。
申告前には、売上・所得・税額などの説明を受け、不明点を質問しましょう。申告書の提出と税金の納付は別です。申告を任せても、納付期限と納付方法の確認は必要になります。
帳簿が未整理・期限が近いときに、先に伝えたい4つの情報
- 対象年:何年分の申告か、過去の未申告分があるか。
- 取引量:おおよその売上、月ごとの取引件数、口座や売上経路の数。
- 資料の有無:領収書・明細があるか、入力はどこまで終わっているか。
- 申請状況:青色申告承認申請と、インボイス登録などの状況。
期限が近い場合は、そのことも最初に伝えてください。対応を保証するものではありませんが、現状を共有することで、依頼を受けてもらえるか、どの資料を優先して準備すべきかを確認しやすくなります。未入力の期間は「数か月分」より「何月から何月まで」と伝える方が具体的です。
青色申告の依頼で困らないために|よくある行き違いと防ぎ方
依頼後の行き違いを減らすには、「料金」「資料」「データ」の3点を契約前に確認しておくことが役立ちます。口頭で分かったつもりにならず、見積書や契約書、案内文などで認識を合わせておきましょう。分からない言葉があれば、その場で説明を求めて大丈夫です。
申告料金に記帳や消費税申告も含まれると思っていた
「確定申告を依頼する」という言葉だけでは、日々の記帳まで任せるのか、入力済みの帳簿から申告書を作るのかが伝わりません。消費税申告、帳簿の修正、事業以外の所得への対応などが、基本料金の範囲外となることもあります。
見積もりでは、含まれる業務と含まれない業務を分けて確認してください。追加料金は、金額だけでなく「どの条件で発生するか」「追加作業の前に説明を受けられるか」まで尋ねると安心です。
例えば、売上に応じた料金でも取引量による加算がある場合、売上だけを伝えても総額は決まりません。口座数、売上経路、未整理の期間なども共有します。契約後に口座や販売方法が増えたときも、料金や資料提出の方法に影響しないか確認しておきましょう。
資料や質問への回答が後回しになり、申告直前に作業が集中した
資料不足や使途不明の出金があると、入力・確認が止まることがあります。忙しい時期ほど、資料提出の期日と質問への回答方法をあらかじめ決めておくと進めやすくなります。
毎月、領収書を整理する日を決める、事業用と私用の支払いを分ける、請求書と入金を照合するなど、続けられる仕組みを作ってください。資料が見つからない場合は放置せず、代わりに確認できるものがあるか相談しましょう。金額や使途を推測して入力するより、不明な取引として整理しておく方が確認しやすくなります。
会計ソフトとカード明細を連携していても、すべてが正しく入力されるとは限りません。重複、未処理、取引内容の誤認を誰が確認するかも決めておきます。提出が難しい月は、早めに事情を共有してください。
契約終了時のデータ受け渡しを確認していなかった
将来自分で申告する場合や、依頼先を変更する場合に備え、受け取れる資料と形式を確認しておきます。申告書・決算書の控えだけでなく、総勘定元帳(勘定科目ごとの取引記録)、固定資産の明細、会計データなどが対象になるかを尋ねましょう。
会計データは、ソフトが違うとそのまま読み込めない場合があります。PDFだけなのか、CSVなど他のソフトへ取り込める形式も受け取れるのかを確認してください。当事務所では会計データを日常的に共有する運用ではないため、必要な帳簿や資料の受け取り方法は個別にご確認いただくことが大切です。
解約の申し出時期、終了する業務、最終年の申告を誰が担当するかも整理します。「契約終了」と「その年の申告完了」が同じ時期とは限らない点に注意しましょう。
青色申告の帳簿を経営にも活用|利益・資金繰り・融資相談につなげる
帳簿は、申告のためだけに作るものではありません。月ごとの数字を確認できると、仕事の採算や先々の資金不足にも気づきやすくなります。税理士に任せる場合も、数字の意味を一緒に確認することが経営への活用につながります。
利益が出ていてもお金が足りない理由を、帳簿から確認する
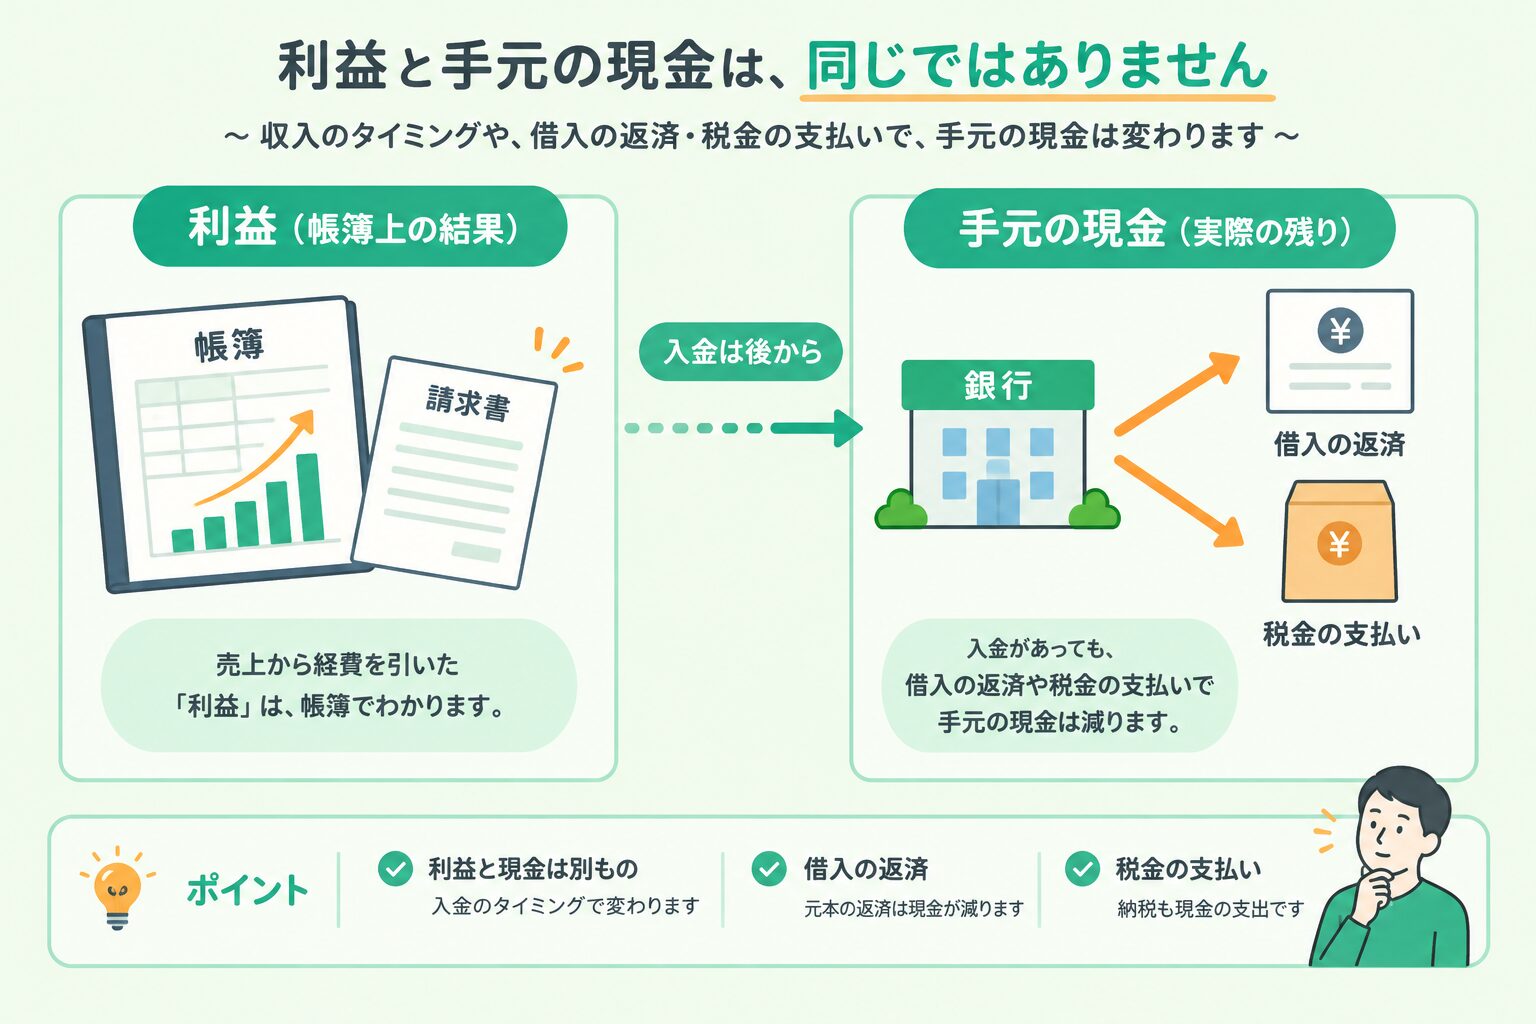
次は説明用の仮定例です。ある月に売上100万円、経費70万円で利益が30万円あっても、売上の入金が翌月なら、その月に100万円が手元へ入るわけではありません。借入金の元本返済や納税があれば、預金残高は減ることもあります。
売掛金とは、売上にしたものの、まだ受け取っていない代金です。借入金の元本返済は資金の支出ですが、通常、返済した元本そのものは経費になりません。こうした違いがあるため、利益と手元資金は一致しないのです。
利益を見る資料と、入出金の予定を整理する資金繰り表を併せて確認すると、納税資金や返済資金を準備しやすくなります。帳簿の利益だけで「今月は使えるお金が多い」と判断しないことが大切です。
月ごとの数字を整理して、融資相談や事業拡大の準備へ
融資や設備投資を検討するときは、最近の売上・利益、借入金残高、今後の収支見込みを整理しましょう。月次試算表は、その時点の帳簿を集計した資料です。数字が古いままだと、現在の経営状況を説明しにくくなります。
当事務所では、財務診断、経営計画、資金繰り、日本政策金融公庫等の融資に関する書類作成・内容確認を支援しています。申告のために整えた数字を、今後の判断にも役立てる支援です。
融資は金融機関の審査によって決まり、承認を保証するものではありません。事業者自身が計画を説明できるよう、必要資金と返済見込みを確認します。
大垣・岐阜で青色申告を相談する税理士の選び方
青色申告の基本的な制度は全国共通です。大垣・岐阜で相談先を選ぶ際は、地域に近いことに加えて、必要な支援を受けられるか、連絡や資料提出を無理なく続けられるかを確認してください。近さだけでも料金だけでもなく、日々の経理の進め方との相性が大切です。
説明の分かりやすさ・連絡方法・会計ソフトとの相性を確認
初回相談では、専門用語をかみ砕いて説明してもらえるか、質問したときに理由まで聞けるかを見てみましょう。ご自身の仕事の流れや、今困っていることを確認してもらえることも、納得して依頼するための材料になります。
対面、電話、メール、オンラインなどの対応は事務所によって異なります。希望する連絡方法と対応地域を確認してください。今の会計ソフトを継続できるか、指定ソフトへの変更が必要かも、入力の手間やデータの引継ぎに関係します。
事業の特徴を伝えることも大切です。ネット販売、現金商売、複数の決済サービスなど、売上経路によって必要な資料が違います。「注文を受け、商品を送り、いつ入金されるか」といった取引の流れを簡単に説明すると、相談先も経理の状況を把握しやすくなります。
初回相談で聞きたい質問|総額・役割分担・対応時期
- 年間総額はいくらで、税込・税別はどちらですか。
- 取引量や帳簿修正で、追加料金が発生する条件は何ですか。
- 記帳、資料整理、申告を誰が担当しますか。
- 資料の提出方法と毎月の提出期限はどうなりますか。
- 今使っている会計ソフトに対応できますか。
- 質問の窓口と連絡方法、相談できる範囲はどうなりますか。
- 消費税申告と税務調査対応は含まれますか。
- 希望する時期から依頼できますか。
- 契約終了時に帳簿・会計データをどう受け取れますか。
無料相談がある場合も、その場でどこまで相談できるか、資料の詳細確認まで含むかは事前に尋ねておくと安心です。初回からすべて理解しようとせず、見積もりや説明を持ち帰って検討する方法もあります。相談前に聞きたいことをメモしておくと、確認漏れを減らせます。
春日部敬子税理士事務所への相談|申告の不安から経営の悩みまで
大垣市の春日部敬子税理士事務所では、税理士本人が相談者の状況を直接確認し、分かりやすい説明を大切にしています。個人事業主の記帳・帳簿確認・決算申告に加え、納税額の見通しや資金繰りなど、事業の段階に応じた相談に対応しています。
「入力はできるけれど処理に自信がない」「経理の時間を減らしたい」「利益と預金の違いを知りたい」など、困っていることからお話しいただけます。申告だけの単発依頼ではなく、継続支援を前提に、必要な業務とお客様側の作業を一緒に確認します。
青色申告と税理士への依頼についてよくある質問
売上が少ない場合や赤字の場合でも、税理士に相談できますか?
売上が少ないことや赤字であることだけで、相談の必要性がなくなるわけではありません。帳簿の整え方、所得の区分、申請状況、今後の資金繰りなど、確認したい内容によって相談の目的は変わります。依頼の受付条件や費用は、相談先に確認してください。
赤字の場合は、まず売上の計上漏れがないか、設備購入や借入金返済などを正しく処理しているかを確認します。通帳の入出金をそのまま売上と経費にしただけでは、実際の利益を把握できないことがあるためです。申告上の取扱いを考える前に、収支の内容を整理しておきましょう。
前年の申告書と今年の帳簿を用意し、赤字になった理由や、来年以降の売上見込みも伝えると相談しやすくなります。「申告内容を確認したい」のか「事業を続けるための資金計画を考えたい」のかを分けると、必要な支援も整理できます。
年の途中や確定申告の直前でも依頼できますか?
年の途中からの依頼を検討することはできますが、開始時期や、それまでの帳簿の確認方法は事務所によって異なります。現在の入力状況、前の依頼先の有無、資料が手元にあるかを伝えて確認してください。
申告直前の場合は、受付状況、取引量、資料の状態によって対応可否が変わります。「資料が整ってから相談しよう」と待つより、現状を先に伝える方が、必要な対応を整理しやすくなります。申告書だけでなく、年間の取引を確認する時間が必要なことも理解しておきましょう。
税理士に依頼しても、青色申告承認申請の期限や申告期限が延びるわけではありません。依頼の受付や期限内の完了は保証できないため、対象年と申請状況を最初に共有してください。
税理士への依頼費用は必要経費になりますか?
必要経費にできるかは、報酬の対象となる業務や所得との関係によって異なります。税理士に支払ったという理由だけで全額を事業の必要経費とせず、税務署または税理士に確認してください。
事業の記帳、事業所得の申告、個人的な税務相談など、何を依頼した報酬なのかを整理しておくと判断しやすくなります。複数の所得に関する申告をまとめて依頼する場合も、請求書の内訳や契約内容を確認することが大切です。業務内容が分からなければ、依頼先に説明を求めましょう。
必要経費にできることと、支払額がそのまま税金から戻ることは違います。費用対効果を考えるときは、経費になることだけを理由にせず、支払総額と得られる支援を見比べてください。
青色申告会と税理士は、相談できる内容がどう違いますか?
青色申告会を検討する場合は、地域の団体が案内する会員向けの支援内容、費用、予約方法を確認しましょう。名称だけで、帳簿確認や申告書作成をどこまで任せられるかを判断しないことが大切です。
税理士への依頼は、税務相談、申告書作成、税務代理などについて、必要な範囲を契約して受けるものです。記帳代行や継続的な経営相談を含めるかは、事務所と契約によって異なります。
比較する際は、「入力方法を教えてほしい」「申告書作成を任せたい」「税務調査への対応も相談したい」など、希望する支援を同じ条件で尋ねてください。どちらかが一律に優れているのではなく、ご自身の目的と、実際に提供される支援が合っているかが判断のポイントです。
まとめ|青色申告は費用と負担のバランスで選び、不安な点は無料相談へ
青色申告に税理士への依頼は必須ではありません。自分で進める、一部を相談する、記帳や申告まで任せるなど、ご自身の状況に合う方法を選べます。判断するときは、売上だけでなく、取引の複雑さ、経理時間、帳簿の状態、消費税申告、経営相談の希望という5つの視点から考えてみてください。
費用は月額や申告料だけでなく、記帳・決算・消費税申告などを含めた年間総額で確認しましょう。任せた後にも資料準備や内容確認は必要です。含まれる業務と役割分担を契約前に整理しておくと、行き違いを減らせます。
相談前には、前年の申告書、申請状況が分かる資料、帳簿や明細を用意すると話が進めやすくなります。未整理の場合でも、対象年、取引量、資料の有無、申請状況を先に伝えることから始められます。まずは困っている作業を一つ、書き出してみるだけでも構いません。
青色申告の進め方や税理士への依頼で迷われている方は、当事務所の無料相談へお気軽にご相談ください。今の状況を伺いながら、必要な支援と進め方を一緒に整理します。