「確定申告を税理士に頼みたいけれど、料金表の金額でどこまでお願いできるのだろう」と迷うことはありませんか。記帳や消費税申告が別料金だと、最終的な費用も気になります。費用は、申告内容と資料の状態、任せたい作業を整理すると確認しやすくなります。この記事では、大垣・岐阜周辺の個人事業主や副業のある方に向けて、申告内容ごとの確認点、追加料金、資料の準備を説明します。ご自身に必要な支援と総額を確かめるためにお役立てください。
目次
- 1. 確定申告の税理士費用は?まず「今年の申告で任せたいこと」から確認しましょう
- 1-1. 控除の申告・帳簿の確認・記帳からの依頼を分けると、料金表を読みやすくなります
- 1-2. 「申告だけ」の依頼でも、帳簿や資料の確認が必要です
- 1-3. 参考料金は、対象年・税込税別・別料金の申告まで確認しましょう
- 2. 会社員・副業・個人事業主の確定申告|費用につながる確認作業の違い
- 2-1. 会社員の控除中心の申告|源泉徴収票や控除資料を確認します
- 2-2. 副業の申告|収入だけでなく経費や所得区分の確認が必要です
- 2-3. 個人事業主の申告|売上・取引件数・青色申告と白色申告の確認点
- 3. 不動産の賃貸・売却がある方|通常の事業の申告と分けて費用を確認
- 3-1. 賃貸収入がある場合|物件数・購入資料・借入金の情報をそろえます
- 3-2. 不動産を売却した場合|取得費や特例の確認で作業が変わります
- 4. 消費税の申告も必要ですか?所得税とは別に依頼範囲を確認しましょう
- 4-1. 登録状況・過去の売上・届出の情報を伝えると確認が進みます
- 4-2. 申告方式と帳簿の状態によって、確認する取引が変わります
- 5. 帳簿が完成していなくても相談できる?今の資料から依頼の境界を決める
- 5-1. まずは「帳簿あり・一部未入力・資料のみ」の状態を伝えましょう
- 5-2. 売上・経費・通帳・カード明細を分け、不足資料は一覧にします
- 5-3. 入力を始める前に、重複や手戻りを防ぐ分担を相談しましょう
- 6. 同じ事業の申告で比べる見積もり例|追加作業で何が変わる?
- 6-1. 申告のみ・記帳込み・消費税申告ありを、共通条件で比べます
- 6-2. 申告用チェックリスト|対象年・所得・追加対応まで一緒に確認
- 6-3. 依頼後に資料や申告対象が増えたときは、変更理由と金額を確認します
- 7. 税理士への相談から申告・納税まで|時期に応じた進め方
- 7-1. 通常時は、見積もり・契約・資料提出・申告内容の確認の順で進めます
- 7-2. 期限が近い場合は、受付可否・資料の状態・提出予定を先に確認
- 8. 自分で申告するか税理士に頼むか|費用・時間・判断の負担で考える
- 8-1. ソフト利用料だけでなく、整理・入力・確認に使う時間も比べます
- 8-2. 依頼のメリットと注意点|確認の支援は受けられますが、成果の保証ではありません
- 9. 今年の申告だけで足りる?継続相談を検討するタイミング
- 9-1. 申告後に残る相談課題で、単発依頼か継続相談かを考えます
- 9-2. 比較する場合は、申告料などを含めた同じ条件の年間費用で
- 9-3. 翌年も相談するなら、申告書・帳簿・確認事項を手元に残しましょう
- 10. 大垣・岐阜で確定申告を相談する方へ|持参資料と税理士選びの確認点
- 10-1. 前年申告書・売上と経費の概況・資料の状態を共有しましょう
- 10-2. 料金の説明に加え、業種への理解・担当者・連絡方法を確かめます
- 11. 確定申告の税理士費用に関するよくある質問
- 11-1. 税理士報酬は必要経費になりますか?
- 11-2. 相談だけ・申告書の確認だけでも依頼できますか?
- 11-3. 申告後の修正や税務調査への対応も料金に含まれますか?
- 11-4. 資料を整えれば、必ず費用は安くなりますか?
- 12. まとめ|今年の申告内容と資料の状態から、納得できる費用を確認しましょう
確定申告の税理士費用は?まず「今年の申告で任せたいこと」から確認しましょう
確定申告の税理士費用は、「申告する内容」「帳簿・資料の状態」「任せる作業」の組み合わせで変わります。同じ売上でも、入力済みの帳簿を確認する場合と、領収書から一年分を入力する場合では、必要な作業が違います。
控除の申告・帳簿の確認・記帳からの依頼を分けると、料金表を読みやすくなります
まずは次の表で、ご自身が依頼したい内容に近いものを探してみてください。会社員か個人事業主かという違いだけで、料金や所得の種類が決まるわけではありません。
| ケース | 想定する資料の状態・業務 | 別料金か確認したい項目 |
|---|---|---|
| 会社員の控除中心 | 源泉徴収票と控除資料を基に申告 | 複数の控除、他の所得の申告 |
| 副業の帳簿を伴う申告 | 収入・経費の記録を確認 | 未入力分の記帳、所得区分の確認 |
| 個人事業主・記帳済み | 帳簿確認、決算書・申告書の作成 | 帳簿修正、消費税申告 |
| 個人事業主・記帳から依頼 | 資料整理、入力、決算・申告 | 記帳量の増加、不足資料の確認 |
会社員の控除中心の申告と、事業の記帳を含む申告では、作業範囲が異なります。同じ「確定申告一式」という表示でも、金額だけで比べないことが大切です。
「申告だけ」の依頼でも、帳簿や資料の確認が必要です
申告書は、売上や経費、控除の資料を基に作ります。帳簿が入力済みでも、売上の計上漏れ、預金残高との不一致、私用の支出の混在などがあれば、確認や修正が必要になります。
「申告書作成料」にどの範囲の帳簿確認が含まれるか、修正が増えた場合はどうなるかを聞いておくと、金額の違いを理解しやすくなるでしょう。入力が終わっていることと、内容の確認まで済んでいることは分けて伝えてください。
参考料金は、対象年・税込税別・別料金の申告まで確認しましょう
全国一律の料金はなく、公開料金も前提条件が異なります。金額を見る際は、対象年分、売上や取引件数の条件、記帳の有無、税込・税別、追加業務をそろえて確認しましょう。
本記事では、条件を確認できない料金を全国相場として掲載せず、後半で説明用の仮定額による比較を示します。実際の料金ではありませんが、「何を足すと総額になるか」を確認するために使えます。税理士報酬と、申告によって納める税金は別の支出なので、資金の準備も分けて考えてください。
会社員・副業・個人事業主の確定申告|費用につながる確認作業の違い
見積もりでは、職業名だけでなく「どの収入と控除を申告するのか」を伝えてください。事業のほかに給与や不動産売却がある場合は、それぞれの情報が必要になります。
会社員の控除中心の申告|源泉徴収票や控除資料を確認します
給与の申告では、勤務先が発行した源泉徴収票が基本資料です。医療費控除なら医療費の集計や保険金などで補填された金額、寄附金控除なら寄附の証明資料など、申告する内容に応じて資料をそろえます。
同じ控除でも、資料がそろっている場合と、内容の確認や集計から必要な場合では作業が異なります。住宅に関する控除なども含め、「何の控除を、何年分依頼したいか」を具体的に伝えるとよいでしょう。転職や複数の勤務先がある場合は、そのことも併せて説明してください。
副業の申告|収入だけでなく経費や所得区分の確認が必要です
副業は、売上の入金額だけで申告内容を決められるものではありません。仕事内容、継続性、帳簿の状況などを踏まえ、所得区分、つまり税金を計算するときの収入の分類を確認します。
業務委託報酬や販売収入などの明細、支払時に差し引かれた税金、関連する支出の資料を用意してください。販売サービスなどでは手数料が差し引かれて入金されることもあるため、入金記録に加え、売上や手数料が分かる明細が相談に役立ちます。
個人事業主の申告|売上・取引件数・青色申告と白色申告の確認点
事業の申告では、売上規模に加え、取引件数、在庫、設備、従業員への給与などを確認します。売上が同じでも、現金取引が多い事業と、毎月数件の請求で完結する事業では記帳量が違います。
青色申告は、事前の承認や帳簿などの要件に応じて税務上の特典を受けられる申告方法です。それ以外の白色申告でも、事業を行う方には記帳・保存が求められます。詳しくは国税庁の記帳・帳簿保存の案内で確認できます。
青色申告だから必ず高い、白色申告なら帳簿不要ということではありません。費用は、実際の作業内容を基に確かめましょう。
不動産の賃貸・売却がある方|通常の事業の申告と分けて費用を確認
不動産の賃料収入と、土地・建物を売ったときの所得は、確認する資料や計算が異なります。事業の申告と同時に依頼する場合も、それぞれが見積もりに含まれているか確認してください。
賃貸収入がある場合|物件数・購入資料・借入金の情報をそろえます
相談時には、物件の一覧、賃料や管理費の明細、賃貸借契約書、購入時の資料、修繕などの支出資料を用意すると、依頼範囲を説明しやすくなります。借入れがあれば、返済予定表や利息の分かる資料も必要な確認につながります。
建物や設備では、購入費用を使用期間に応じて分けて計上する「減価償却」の確認が必要になることがあります。前年の申告書や減価償却の明細も残しておきましょう。物件数だけで料金が決まるとは限らず、資料の状態や確認事項を含めた見積もりになります。
不動産を売却した場合|取得費や特例の確認で作業が変わります
不動産を売った利益に関する所得を「譲渡所得」といいます。取得時・売却時の契約書、購入にかかった費用や売却費用の資料を用意してください。購入時の費用である取得費と、売却に直接かかった譲渡費用は分けて確認します。
建物の取得費は、購入価格をそのまま使うとは限りません。国税庁の建物の取得費の説明では、減価償却費相当額を差し引いて計算するとされています。土地には同じ減価償却計算を行いません。
税負担を軽減する特例は、利用できる条件や必要書類の確認が別途必要です。相続した不動産の売却に関する所得税申告は、財産を相続した際の相続税申告とは別の手続きになります。どちらを依頼したいのか、契約前に分けて伝えましょう。
消費税の申告も必要ですか?所得税とは別に依頼範囲を確認しましょう
所得税の確定申告を依頼すれば、消費税申告も自動的に含まれるとは限りません。両方の申告が必要か、料金に含まれるかを分けて確認してください。
登録状況・過去の売上・届出の情報を伝えると確認が進みます
適格請求書等保存方式、いわゆるインボイス制度は、消費税の仕入税額控除に関する制度です。仕入税額控除とは、売上にかかる消費税から、仕入れなどにかかる消費税を差し引く仕組みをいいます。
適格請求書発行事業者として登録している場合は、原則として消費税申告が必要です。登録を取りやめた場合などは、課税期間ごとの扱いを確認してください。登録していない場合も、過去の課税売上高や提出した届出などによって判断が変わるため、今年の売上だけでは決められません。
見積もり時には、登録番号・登録日、過去の申告書、売上資料、消費税関係の届出書の控えを共有します。制度の確認には国税庁の消費税確定申告の案内が参考になります。
申告方式と帳簿の状態によって、確認する取引が変わります
消費税には、売上にかかる税額から仕入れなどにかかる税額を差し引く原則的な計算方法と、売上や事業区分を基に計算する簡易課税制度があります。簡易課税はその場で自由に選べるわけではなく、届出や売上などの要件を確認します。
計算方法によって、請求書や取引区分などの確認範囲が変わります。対象年に利用できる特例も含め、適用できるかの検討、計算、申告書作成のどこまでが料金に含まれるか確認しましょう。
所得税の帳簿が完成していても、消費税の確認まで済んでいるとは限りません。見積書には「消費税申告を含む・含まない」が分かる形で記載してもらうと安心です。
帳簿が完成していなくても相談できる?今の資料から依頼の境界を決める
「全部入力してからでないと相談できない」と抱え込む必要はありません。まずは現状を伝え、引き受けてもらえる範囲と資料の提出方法を確認してください。対応の可否は事務所や時期によって異なります。
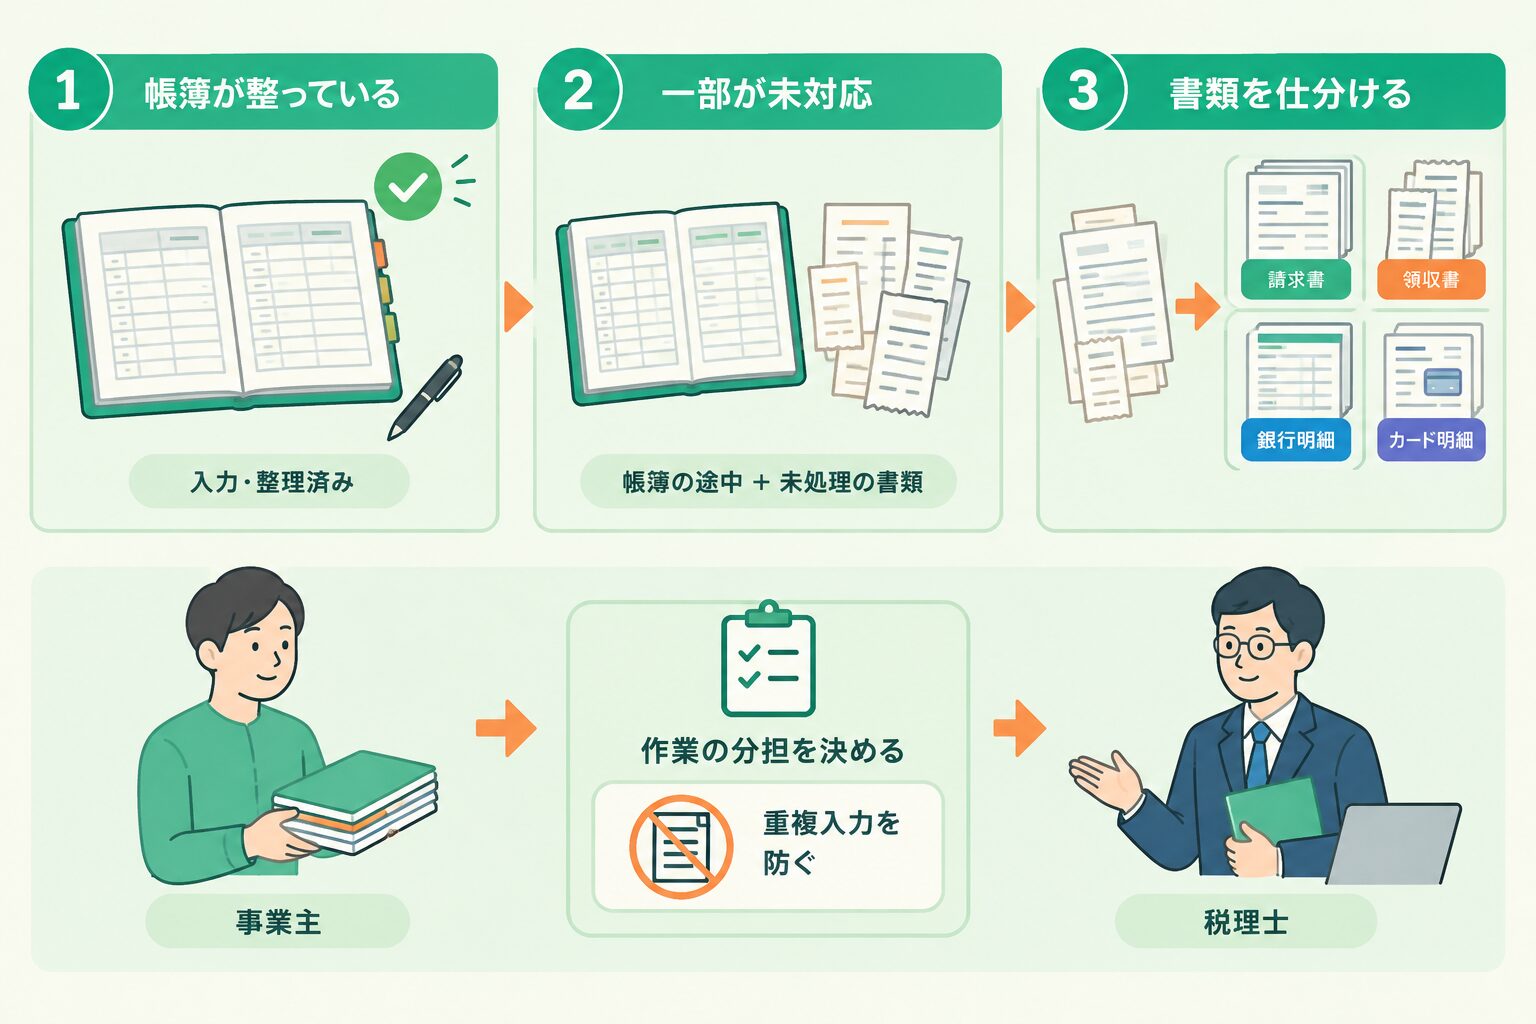
まずは「帳簿あり・一部未入力・資料のみ」の状態を伝えましょう
帳簿がある方は、入力済みの期間と、預金残高などの照合が済んでいるかを伝えます。一部未入力なら、「何月まで入力済みか」「現金取引だけ未処理か」など、未処理の範囲を区切って説明しましょう。
領収書などの資料だけの場合は、資料の種類、おおよその量、売上の集計状況を伝えます。記帳代行とは、こうした資料を基に会計ソフトへ取引を入力する業務です。資料がそろっていることと、申告できる帳簿が完成していることは分けて考えてください。
売上・経費・通帳・カード明細を分け、不足資料は一覧にします
相談前の整理は、細かな勘定科目を決めるより、次の分類から始めると進めやすくなります。
- 売上:請求書、売上明細、入金記録
- 経費:領収書、請求書、購入内容が分かる資料
- 資金の動き:通帳、カード明細、借入れの返済明細
- 確認事項:私用との混在、不足資料、内容が分からない取引
そのうえで月別に分け、事業と私用が混ざる支出には用途をメモします。不足資料は、取引日・相手先・金額・確認できる別の記録を一覧にしておきましょう。資料がない支出を一律に経費と判断せず、事情を伝えて確認します。電子で受け取った資料も、印刷したものだけでなく元データを残してください。
入力を始める前に、重複や手戻りを防ぐ分担を相談しましょう
通帳連携のデータと手入力が重なると、同じ取引を二重に計上することがあります。「どの期間を誰が入力するか」「入力済みデータをどう渡すか」を先に決めておくと、手戻りを減らせます。
当事務所では、日本ICS株式会社製のソフトに対応しています。記帳や帳簿確認の対応範囲は、契約内容に応じてご相談ください。別のソフトをお使いの場合も、データの受け渡し方法を事前に確認しておくとスムーズです。ソフトを導入するだけで、必ず費用が下がるわけではありません。
同じ事業の申告で比べる見積もり例|追加作業で何が変わる?
料金を比べるときは、条件をそろえたうえで、加わる作業を見てみましょう。以下は見積もりの読み方を示す説明用の仮定例です。当事務所の料金、全国相場、実際の依頼例ではありません。
申告のみ・記帳込み・消費税申告ありを、共通条件で比べます
同じ年分・同じ売上・同じ取引件数の事業について、所得税の決算・申告を5万円、必要な記帳代行を3万円、消費税申告を3万円と仮定します。計算を分かりやすくするため、すべて税込の仮定額です。
| 依頼範囲 | 仮定の内訳 | 仮定の総額 |
|---|---|---|
| 帳簿完成・申告のみ | 決算・申告5万円 | 5万円 |
| 同じ取引の記帳も依頼 | 5万円+記帳3万円 | 8万円 |
| 記帳と消費税申告も依頼 | 5万円+3万円+消費税3万円 | 11万円 |
この差は値上げ率ではなく、任せる作業の差です。帳簿完成のケースでは、ご自身が入力を担当しています。当事務所の個人事業主の税務顧問は記帳代行料込みで、月間100仕訳ごとに5,000円が加算されます。仕訳とは、取引を帳簿に記録するための単位です。決算・申告のみのご依頼はお受けしておらず、上記の仮定例とは依頼の条件が異なります。
申告用チェックリスト|対象年・所得・追加対応まで一緒に確認
契約前に、次の項目を見積書や契約内容と照合してください。
- 対象年分、所得の種類、売上・取引件数の前提
- 帳簿確認、修正、記帳代行、資料整理の範囲
- 消費税申告、電子申告、提出後の控えの受領
- 相談回数・方法、申告後の質問への対応
- 修正申告などの訂正、税務調査対応の範囲
- 税込総額、実費、支払時期
- 追加料金の発生条件と、着手前の説明・承認方法
基本料金だけで決めると、必要な記帳が別料金だったという行き違いが起こります。税務調査対応も当然に含まれると思い込まず、個別に確認しましょう。口頭で説明を受けた項目も、見積書などに残しておくと後で確かめやすくなります。
依頼後に資料や申告対象が増えたときは、変更理由と金額を確認します
後から不動産の売却や別の収入が分かったときは、早めに伝えてください。「増える作業」「追加額」「変更後の総額」「提出予定への影響」を確認します。追加作業に入る前に説明を受ける方法を決めておくことが、想定外の費用を防ぐ助けになります。
税理士への相談から申告・納税まで|時期に応じた進め方
早めに相談すると、不足資料を集めたり、判断が必要な点を整理したりする時間を確保できます。期限が近いときは、通常の相談とは確認の順番を変えることが大切です。
通常時は、見積もり・契約・資料提出・申告内容の確認の順で進めます
一般的には、現状の共有、見積もり、契約、資料提出、疑問点の確認、申告内容の確認、提出という順で進みます。正式な見積もりの前に資料確認が必要な場合もあるため、最初に流れを聞いておきましょう。
提出前には、売上・経費、所得、控除、納税額について説明を受け、気になる点を確認してください。完了後は、申告書・決算書の控え、提出を確認できる情報、納付額や期限の案内など、何を受け取れるかも確かめておきます。
申告書の提出と納税は別の手続きです。誰が、いつ、どの方法で納付するかまで確認し、必要な資金を準備しましょう。提出が終わったという連絡だけで、納付も済んだと考えないよう注意してください。
期限が近い場合は、受付可否・資料の状態・提出予定を先に確認
期限直前は、まず「何年分の何の申告か」「帳簿の完成度」「不足資料」「希望する作業」を伝え、受付可否と提出までの見通しを確認します。特急料金の有無も聞いてください。対応できる範囲は、資料の状態や事務所の受付状況によって異なります。
所得税と個人事業者の消費税は、通常、申告・納付期限が異なります。具体的な日付は、対象年の国税庁の納期限・振替日の案内で確認してください。振替納税を利用する場合も、法定納期限と実際の振替日を混同しないようにしましょう。
間に合うか不安なときは、資料がすべてそろうのを待つより、現在あるものを整理して相談してください。遅れそうな場合や期限を過ぎた場合も、放置せず対応を確認することが大切です。
自分で申告するか税理士に頼むか|費用・時間・判断の負担で考える
依頼するかどうかは、売上額だけで決める必要はありません。取引の量、判断の難しさ、ご自身が使える時間を合わせて考えると、必要な支援が見えてきます。
ソフト利用料だけでなく、整理・入力・確認に使う時間も比べます
自分で申告する場合、会計ソフトなどの利用料に加え、資料整理、入力、制度の確認、誤りの見直しに時間を使います。前年の帳簿を整えるために、本業の予定をどの程度調整する必要があるかも考えてみてください。
例えば、「整理と申告に20時間、ご自身の時間を1時間2,000円と評価する」と仮定すると、時間の負担は4万円相当です。実際の支払いや経費ではなく、依頼を考えるための仮の比較になります。税理士に任せても資料収集や質問への回答は残るため、20時間すべてがなくなるという意味ではありません。
自分で記帳し確認を依頼する、日々の資料整理だけを担当するなど、全部を自分で行うか全部を任せるか以外の選択肢もあります。ご自身の希望を伝え、対応可能な分担を相談しましょう。
依頼のメリットと注意点|確認の支援は受けられますが、成果の保証ではありません
税理士への依頼には、申告に必要な資料や判断事項を整理できること、帳簿の誤りなどを確認してもらえること、納税額の見通しを共有できることなどの利点があります。
ただし、税理士報酬を超える節税、税務調査が来ないこと、すべての問題の解消を保証するものではありません。税務判断には事実関係と資料が必要なので、収入や取引の情報を漏れなく伝えることも大切です。
収入の種類や取引が少なく、資料が整い、制度を理解して進められる方は、自分で申告することもできます。複数の所得、不動産売却、消費税、過年度の誤りなどがある場合は、判断に迷う部分を早めに相談するとよいでしょう。
今年の申告だけで足りる?継続相談を検討するタイミング
今年の申告を終えることと、来年に向けて経理を整えることは、少し違う課題です。申告後に何が残るかを考えると、単発依頼と継続支援を選びやすくなります。
申告後に残る相談課題で、単発依頼か継続相談かを考えます
単発依頼は、特定の年分の申告を中心に任せたい場合の選択肢です。税務顧問は、継続して帳簿や税務の相談をする契約で、月ごとの帳簿確認などを含むことがあります。実際の内容は事務所や契約によって異なるため、名称だけではなく業務の範囲を確かめてください。
毎年同じ入力ミスが出る、利益と手元資金の違いが分からない、納税の準備が遅れがちという場合は、年の途中から数字を確認する支援が役立つことがあります。資金繰り、つまり入金と支払を踏まえたお金のやりくりや、融資の相談が必要かどうかも判断材料になります。
当事務所では、記帳・決算・申告に加え、資金繰り計画や事業計画、融資に関する書類作成・内容確認などの経営支援も行っています。申告だけで足りるか、継続支援が必要かを、ご相談内容に応じて整理します。
比較する場合は、申告料などを含めた同じ条件の年間費用で
月額顧問料と単発の申告料は、そのまま比べられません。同じ対象年、記帳範囲、消費税申告、相談頻度にそろえて年額を確認しましょう。
| 契約 | 年間総額の確認方法 |
|---|---|
| 単発依頼 | 申告料+別途必要な記帳料・消費税申告料・相談料など |
| 顧問契約 | 月額顧問料×契約月数+別途必要な決算・申告料など |
記帳や申告が基本料金に含まれている場合は、重複して足さないようにします。年の途中から契約する場合は、契約前の期間の整理費用や、最低契約期間の有無も確かめてください。
金額が近くても、相談回数や対応内容が違えば同じ条件とはいえません。「何回相談できるか」だけでなく、「どのような課題を相談できるか」まで確認すると判断しやすくなります。毎月の確認が必要なのか、申告時の相談で足りるのかも、ご自身の困りごとに照らして考えてみましょう。
翌年も相談するなら、申告書・帳簿・確認事項を手元に残しましょう
申告書と決算書、帳簿、減価償却の明細、提出した届出書などを、年分ごとに整理しておきましょう。どの資料を返却・交付してもらえるか、データの場合は形式や閲覧方法も確認します。
「今回修正した入力」「翌年も使う判断」「今後提出が必要な届出」をメモしておくと、同じ質問や手戻りを減らせます。担当する税理士が変わる場合にも、前提を伝える助けになります。申告が終わったかどうかだけでなく、次回に必要な情報が手元に残っているかも大切です。
大垣・岐阜で確定申告を相談する方へ|持参資料と税理士選びの確認点
大垣市や岐阜周辺で対面相談を考えている方も、最初からすべてを説明できなくて大丈夫です。地域の相場だけで選ぶより、資料を見てもらい、依頼範囲と総額を具体的に確認しましょう。
前年申告書・売上と経費の概況・資料の状態を共有しましょう
初回相談では、次の情報があると状況を共有しやすくなります。持参する範囲やデータの提出方法は、訪問前に確認してください。
- 前年の申告書・決算書、届出書の控え
- 今年の売上・経費のおおよその金額
- 帳簿の入力済み期間と不足資料の一覧
- 給与、不動産、消費税など申告対象の情報
- 依頼したい作業、希望時期、予算についての考え
「売上は集計済み、経費は半年分が未入力、消費税は登録済み」のように、短いメモにしておくと伝わりやすくなります。原本を預けるときは、預けた資料と返却時期も確認しましょう。確認が必要な資料は手元にも控えを残しておくと、後のやり取りに役立ちます。
料金の説明に加え、業種への理解・担当者・連絡方法を確かめます
税理士選びでは、料金の内訳が分かるか、業種特有の取引を理解してもらえるか、質問にどのような説明があるかを確認します。普段の担当者と、税務判断をする税理士が誰かも聞いておくとよいでしょう。
連絡手段、資料提出の頻度、回答までの進め方、相談範囲を確かめることで、契約後の行き違いを減らせます。低い基本料金だけでなく、ご自身が必要とするやり取りができるかを見てください。
春日部敬子税理士事務所では、有資格者である税理士が直接対応し、丁寧な説明を大切にしています。確定申告に関する対応範囲や受付状況、相談費用は、お問い合わせの際にご確認ください。
確定申告の税理士費用に関するよくある質問
税理士報酬は必要経費になりますか?
事業の記帳や申告など、事業に関係する税理士報酬は、必要経費となることが一般的です。一方、給与所得の方の私的な控除申告などに関する報酬を、同じように事業の経費にはできません。
事業の申告と私的な申告を一緒に依頼した場合や、不動産売却の申告も含まれる場合は、報酬の対象業務を確認して処理を判断します。見積書や請求書に業務の内訳があると、確認しやすくなるでしょう。複数の業務をまとめた請求では、経費にできる範囲を支払前後に相談してください。
必要経費に計上した報酬と同額の税金が減るわけでもありません。経費は所得の計算に反映され、実際の税負担への影響は所得や税率などによって変わります。報酬の支払いに必要な資金は、別に考えておきましょう。
相談だけ・申告書の確認だけでも依頼できますか?
対応する事務所もありますが、引き受ける業務の範囲や費用は異なります。「申告書の確認」でも、数字の転記を見るだけなのか、帳簿や資料に戻って税務判断まで確認するのかで、必要な作業が変わります。
当事務所では、期中の仕訳にも責任が生じるため、決算・申告のみのご依頼はお受けしていません。相談だけの場合や、ご自身で作成した申告書の確認を希望する場合も、内容と時期を伝え、対応可否・料金を事前にお確かめください。
相談時には、分からない箇所を絞り、申告書だけでなく根拠資料も準備すると、必要な確認範囲を相談しやすくなります。「経費の扱いを確認したい」「消費税の申告義務が分からない」など、迷っている点を具体的に伝えることが大切です。
申告後の修正や税務調査への対応も料金に含まれますか?
自動的に含まれるとは限りません。税額を少なく申告していた場合などの「修正申告」や、税額を多く申告していた場合などに訂正を求める「更正の請求」は、内容に応じた確認や手続きが必要です。
税務調査への立会い、資料準備、税務署とのやり取りも、申告書作成とは範囲が異なります。追加資料が見つかった場合、依頼した業務に訂正が必要になった場合など、状況ごとの費用の扱いを契約時に確認しましょう。申告後の問い合わせ窓口や対応期間も聞いておくと安心です。
資料を整えれば、必ず費用は安くなりますか?
資料整理は確認や入力を進めやすくしますが、必ず値引きされるとは限りません。売上や契約区分に応じた料金体系もあり、整理の効果がそのまま報酬の減額につながるとは限らないためです。
ただ、資料がそろい、入力方法が合っていれば、追加確認や手戻りを減らしやすくなります。作業を始める前に「何をどこまで整えるとよいか」「費用にどう反映されるか」を相談してください。時間をかけて独自に集計するより、税理士が確認できる形で資料をそろえる方が役立つ場合もあります。
まとめ|今年の申告内容と資料の状態から、納得できる費用を確認しましょう
確定申告の税理士費用は、職業や売上だけでは決まりません。控除中心の申告か、事業の帳簿があるか、記帳から必要か、不動産や消費税の申告があるかで、確認する作業が変わります。
相場や基本料金は検討の出発点とし、契約前には次の三点を押さえましょう。
- 総額:記帳料や消費税申告料、実費を含めた税込の支払額
- 依頼範囲:資料整理から申告後の相談まで、誰が何を担当するか
- 追加条件:どのような場合に料金が変わり、いつ説明を受けるか
相談の準備は、前年申告書、今年の売上・経費の概況、帳簿の進み具合、不足資料の一覧から始めれば大丈夫です。分からない項目は、分からないまま伝えて構いません。期限が近い場合は、資料を完璧にすることより、受付可否と提出までの見通しを先に確かめてください。
当事務所では、現在の経理の状況と、今後どのような支援が必要かを一緒に整理します。費用や資料の準備に不安がある方は、お気軽にご相談ください。相談の対象範囲や費用についても、事前にご案内します。