「会社を作りたいけれど、登記や税金、社会保険まで何から始めればよいのか分からない」と感じていらっしゃる方は少なくありません。大丈夫ですよ。会社設立は書類をそろえる手続きであると同時に、これから事業を続けるための土台を整える機会でもあります。
この記事では、会社設立を検討している方へ、税理士に相談できる内容、法人化の判断、必要な費用や届出、創業後1年の進め方を順番にご説明します。ご自身で進める場合にも、専門家へ相談する場合にも、判断材料としてお役立てください。
目次
- 1. 会社設立を考え始めた方へ|まずは「設立後に困らない順番」を整理しましょう
- 2. 会社設立を税理士に相談するときの全体像|税理士ができること・できないこと
- 2-1. 税理士に相談できること|法人化判断、税務設計、設立後の会計準備
- 2-2. 登記・許認可・社会保険は誰に頼む?専門家の役割早見表
- 3. 会社設立前に決めるべきことを「事業の設計図」として整理する
- 3-1. 商号・本店所在地・事業目的|将来の営業や許認可まで見据えるポイント
- 3-2. 資本金・出資者・役員構成|誰がいくら出し、誰が意思決定するか
- 3-3. 決算期は「繁忙期を避ける」だけでなく、創業初年度の長さも考える
- 4. 株式会社・合同会社・個人事業|創業形態を比較して選ぶ
- 4-1. 比較表|設立費用・運営のしやすさ・採用・共同経営で見る3つの選択肢
- 4-2. 法人化が向きやすい場面、個人事業を続けやすい場面|判断チェックリスト
- 5. 会社設立にかかる費用は「登記まで」と「事業開始まで」を分けて見積もる
- 5-1. 株式会社・合同会社の法定費用|登録免許税、定款認証、電子定款の確認点
- 5-2. 開業前予算チェックリスト|運転資金を何か月分確保するか
- 6. 会社設立前から税理士へ相談するタイミング|登記前・登記直後の優先順位
- 6-1. 登記前に相談したい5つの確認事項|事業計画、形態、資本金、決算期、届出の段取り
- 6-2. すでに設立済みの場合の確認順|書類・口座・会計・届出を一度に整理する
- 7. 会社設立後の届出マップ|提出先ごとに「誰が・いつ・何をするか」を確認する
- 7-1. 税務署・県・市への届出|法人設立届出書と地方税の手続きを確認
- 7-2. 社会保険・労働保険の届出|役員だけの場合と従業員を雇う場合の分岐
- 8. 創業時の消費税・インボイスは「取引先との関係」から考える
- 8-1. インボイス登録を検討する前の確認リスト|取引先、価格、請求書、事務負担
- 9. 大垣市・岐阜県で創業時に相談できる窓口|税理士だけで抱え込まないために
- 9-1. 大垣商工会議所・大垣市・岐阜県の相談先をどう使い分けるか
- 9-2. 創業融資・補助金を考える前に準備したい資料|申請より先に事業の数字を固める
- 10. 設立後1年の行動カレンダー|3か月・6か月・決算前でやること
- 10-1. 設立直後から数か月|口座・請求書・証憑・会計の「最初の型」を作る
- 10-2. 6か月から決算前|会社の実態を決算書に正しく反映する準備
- 11. 会社設立を相談する税理士の選び方|無料相談で確認したい7つの質問
- 11-1. 見積書で確認したい項目|設立支援料、登記費用、顧問契約、追加料金
- 12. 春日部敬子税理士事務所が会社設立で大切にしていること|設立手続きの先にある事業運営まで
- 13. まとめ|会社設立は登記の前に「続けられる形」を整えることが大切です
- 14. 会社設立と税理士に関するよくある質問
- 14-1. 会社設立は税理士なしでもできますか?
- 14-2. 会社を作ってから税理士に相談しても遅くありませんか?
- 14-3. 大垣市で利用できる創業支援制度はありますか?
会社設立を考え始めた方へ|まずは「設立後に困らない順番」を整理しましょう
会社設立というと、定款や登記の準備を最初に思い浮かべるかもしれません。一般的には、登記が終わった時点が事業のスタート地点です。その後に必要となる手続きや準備は、会社の状況によって異なりますが、口座開設、請求書の発行、経理の仕組みづくり、税務・社会保険の届出、資金繰りの管理などを進めていきます。
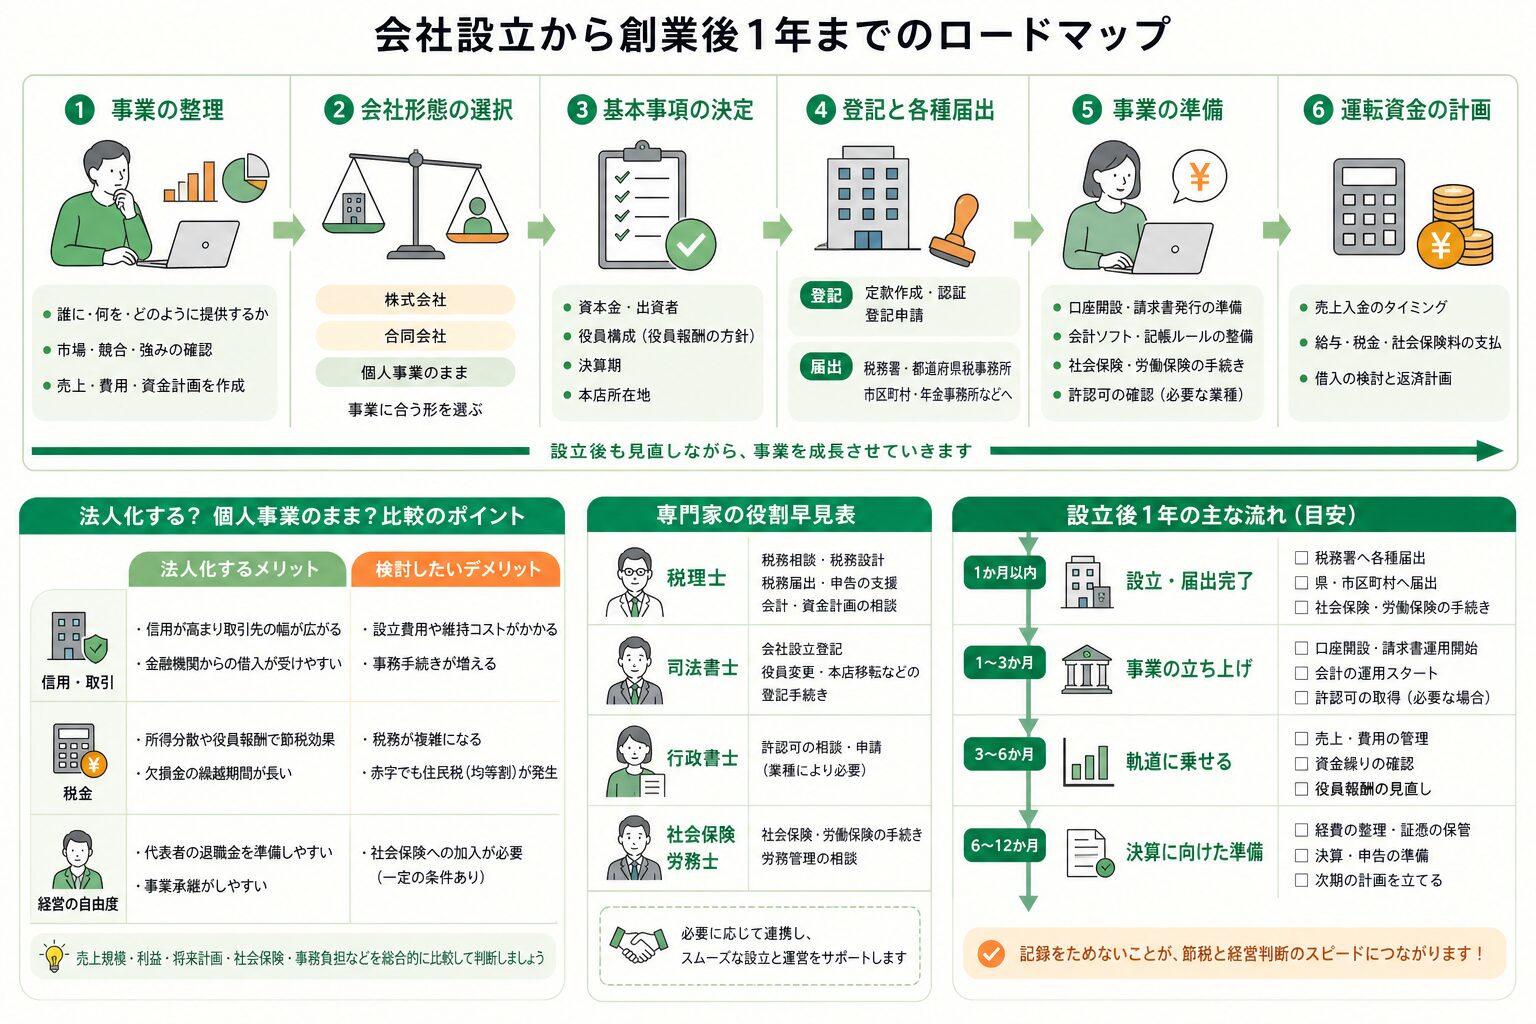
設立を考え始めた段階では、次の順番で整理すると進めやすくなります。
- 何を、誰に、どのように提供する事業かを言葉と数字で整理する
- 個人事業・株式会社・合同会社のどれが事業に合うかを考える
- 資本金、出資者、役員、決算期、本店所在地を決める
- 登記と、設立後に必要な届出の段取りを確認する
- 売上入金までの運転資金、給与、税金、社会保険料を見込む
この順番なら、「会社を作ること」だけが目的にならず、設立後の運営まで見通しやすくなります。大垣市には創業相談の窓口もありますので、税理士だけで抱え込まず、事業計画や販路づくりの相談先も活用すると安心です。
会社設立を税理士に相談するときの全体像|税理士ができること・できないこと
税理士への会社設立相談は、「申告を頼むため」だけのものではありません。設立前から、税金や会計、資金繰りの観点で事業の設計を確認することに意味があります。一方で、登記や許認可などは担当する専門家が異なります。最初に役割を分けて理解しておくと、依頼範囲や費用の行き違いを防げます。
税理士に相談できること|法人化判断、税務設計、設立後の会計準備
税理士には、個人事業を続けるか法人化するかの比較、資本金や役員報酬の考え方、決算期の選び方、設立後の税務届出、会計の運用方法などを相談できます。創業計画書や資金繰り表について、売上見込みや固定費、借入返済との整合性を確認する相談も可能です。
例えば役員報酬は、会社から社長へ支払う毎月の給与です。生活費をまかなえる額にすることは大切ですが、会社の資金残高、社会保険料、会社と個人を合わせた税負担にも影響します。単に「税金が少なくなる額」を探すのではなく、毎月の資金繰りが続くかを含めて決める必要があります。
設立後は、会計ソフトの選定・初期設定、領収書や請求書の保管ルール、口座や現金の管理方法を早めに整えることが重要です。後からまとめて直すよりも、最初の取引から記録を残す方が負担を抑えられます。
登記・許認可・社会保険は誰に頼む?専門家の役割早見表
会社設立では、複数の専門家が関わる場合があります。依頼前に「誰が何を担当するのか」を確認しましょう。
- 税理士:税務相談、税務書類の作成、税務署などへの申告・届出に関する支援、会計・資金計画の相談
- 司法書士:会社設立登記、役員変更や本店移転などの登記手続き
- 行政書士:業種によって必要になる許認可申請の相談・書類作成
- 社会保険労務士:社会保険・労働保険の手続きや労務管理に関する相談
飲食業、建設業、運送業、介護事業などは、事業開始前に許認可の確認が必要になることがあります。登記をしても営業を始められない場合があるため、業種が決まったら早めに所管窓口や担当専門家へ確認してください。
春日部敬子税理士事務所では、設立時の税務・会計設計を確認し、登記が必要な場合は提携司法書士と連携して進めます。社会保険・労働保険の手続きや労務管理については、必要に応じて提携社会保険労務士への相談をご案内します。登記費用や各専門家の報酬は別途発生するため、事前に内訳を確認することが大切です。
会社設立前に決めるべきことを「事業の設計図」として整理する
定款は会社の基本ルールを定める書類です。株式会社では、目的、商号、本店所在地、出資に関する事項、発起人の氏名・住所などが重要な記載事項になります。法務省の株式会社の設立手続も確認しながら、将来の事業運営に合う形を整えましょう。
商号・本店所在地・事業目的|将来の営業や許認可まで見据えるポイント
商号は会社名、本店所在地は会社の住所、事業目的は会社が行う事業内容です。事業目的は現在の主力事業だけでなく、近い将来に始める可能性が高い事業も踏まえて検討します。ただし、許認可が必要な業種では、目的の書き方に条件がある場合があります。自己判断で定款を作る前に、許認可の担当窓口へ確認することが安心です。
本店所在地については、実際に事業を行えるか、郵便物を確実に受け取れるか、将来的に移転する可能性が高くないかを考えます。設立直後に住所変更となれば、登記や各種届出の対応が必要になるためです。
資本金・出資者・役員構成|誰がいくら出し、誰が意思決定するか
資本金は、創業時に会社へ入れる事業資金です。法的な最低額だけで決めるのではなく、設備費、仕入れ、家賃、人件費、広告費など、売上が安定するまでに必要なお金を見積もって考えます。資本金を使って事業を始めること自体は通常のことですが、手元資金が早期に不足しないよう、融資予定や支払時期も含めて検討しましょう。
共同創業の場合は、誰がいくら出資し、誰が代表として意思決定するかを曖昧にしないことが大切です。出資割合は会社の議決権や将来の承継にも関わります。「仲が良いから大丈夫」と考えず、役割、報酬、利益の扱い、途中で離れる場合の考え方まで話し合っておくと安心です。
決算期は「繁忙期を避ける」だけでなく、創業初年度の長さも考える
決算期は、1年間の会社の成績を締める時期です。繁忙期と重なると、棚卸や資料整理、申告準備の負担が大きくなります。売上が集中する時期や現場が忙しい時期を避けられるかを考えましょう。
あわせて、設立日から最初の決算日までの期間も確認します。初年度が短いと早く決算・申告を迎えますが、長ければよいというわけでもありません。役員報酬、消費税、資金計画、事業の見通しを含めて検討する必要があります。決算期の選択は設立後にも影響するため、登記前に税理士へ相談しておくと整理しやすい項目です。
株式会社・合同会社・個人事業|創業形態を比較して選ぶ
「法人にした方がよいですか」と聞かれることがありますが、会社形態だけで有利・不利が決まるものではありません。事業規模、取引先、採用予定、共同経営の有無、将来の承継などを合わせて考えることが大切です。
比較表|設立費用・運営のしやすさ・採用・共同経営で見る3つの選択肢
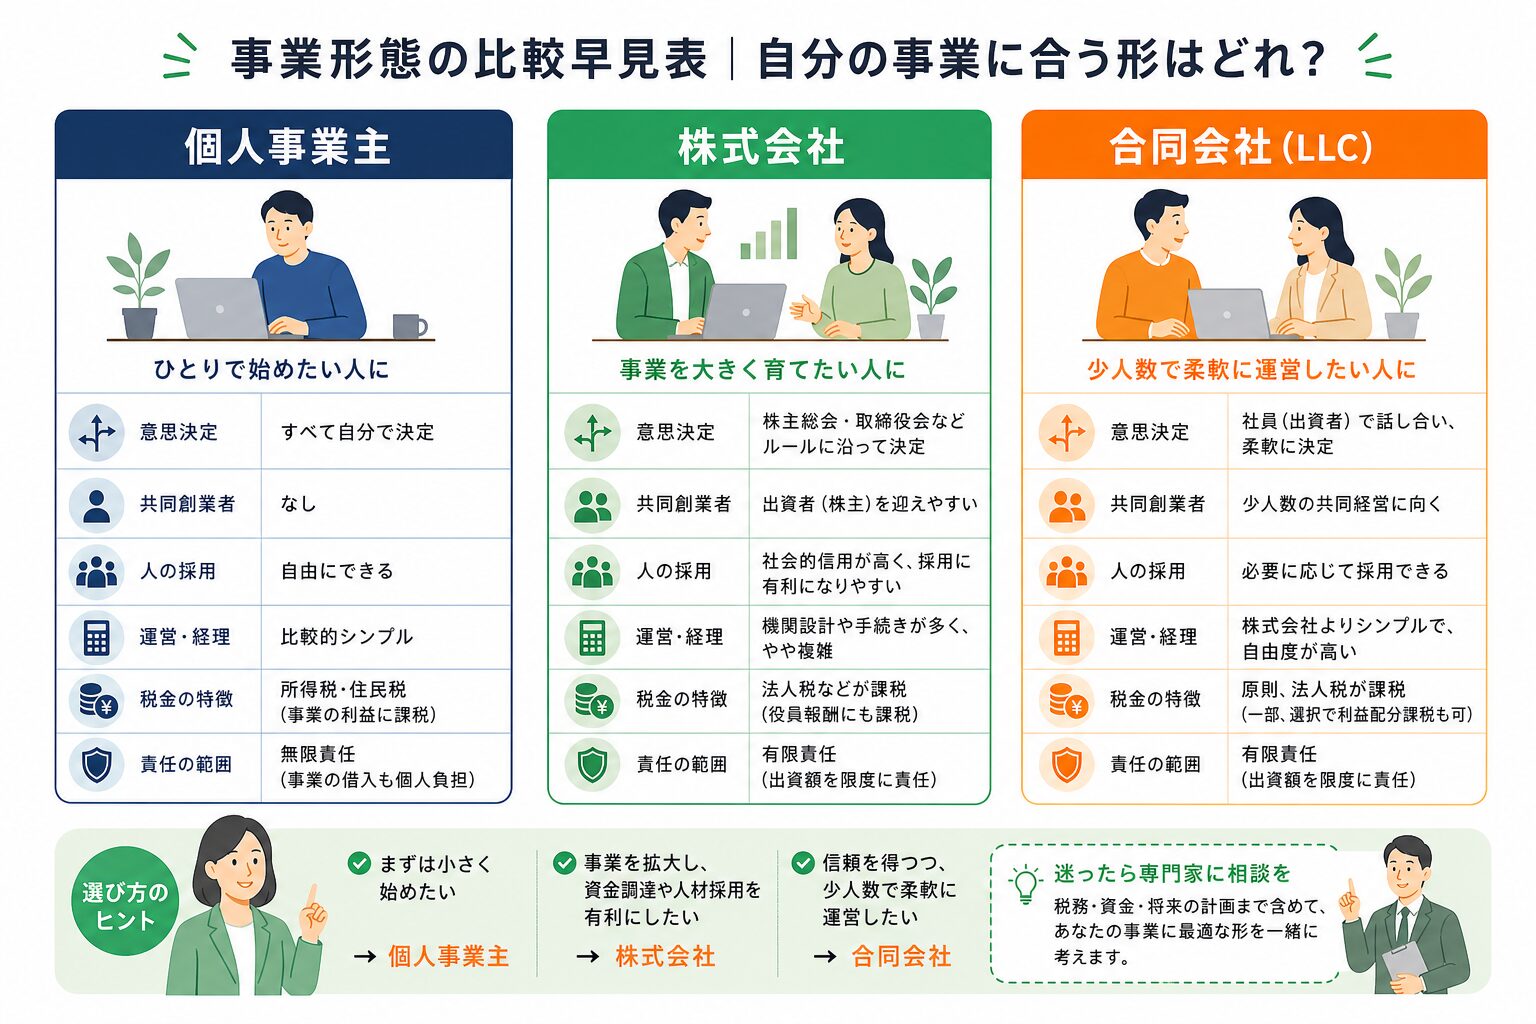
- 個人事業:法人登記が不要で、まず小さく始めたい場合に選びやすい形です。意思決定を一人で行いやすい反面、事業と個人のお金をより慎重に区分して管理する必要があります。
- 株式会社:株主と経営者を分ける仕組みを取りやすく、共同創業や将来の出資受入れを見据える場合に検討されます。定款認証と設立登記が必要です。
- 合同会社:出資者が経営にも関わる形が基本で、定款の公証人認証は不要です。法務省の合同会社の設立手続にあるとおり、定款作成、出資の払込み、設立登記を経て設立します。
採用や融資、許認可、取引先からの評価は、会社形態だけで決まるものではありません。事業内容、代表者の経験、事業計画、財務内容、取引先の基準などにより異なります。「法人なら必ず有利」「合同会社では取引できない」と一律に考えず、実際の取引先や業界の慣行を確認しましょう。
法人化が向きやすい場面、個人事業を続けやすい場面|判断チェックリスト
次のような状況では、法人化を検討する意味が出てきます。
- 共同で出資・経営するため、権利や役割を明確にしたい
- 従業員の採用や設備投資を予定している
- 法人との取引が中心で、法人格を求められる場面がある
- 将来の事業承継や事業拡大を見据えている
- 売上や利益が伸び、個人事業のままでよいか税務・社会保険を含めて比較したい
一方、事業の収支や顧客層をまだ見極めている段階、少ない固定費で一人で始めたい段階では、個人事業でスタートする選択肢もあります。法人化の判断は所得水準だけでなく、生活費、社会保険、家族構成、借入、今後の投資計画で変わります。数字を並べて比較することが近道です。
会社設立にかかる費用は「登記まで」と「事業開始まで」を分けて見積もる
設立費用を考えるときは、登記完了までの費用だけを見ると資金不足につながりやすくなります。「設立する費用」と「営業を始めて売上が入るまでの費用」を分けて予算を立てましょう。
株式会社・合同会社の法定費用|登録免許税、定款認証、電子定款の確認点
株式会社・合同会社の設立では、登録免許税が必要です。株式会社では定款の公証人認証も必要ですが、合同会社では原則として不要です。また、紙の定款か電子定款かによって、収入印紙の取扱いが異なります。
大特定創業支援等事業による証明を受けた場合、一定の要件のもとで登録免許税の軽減措置を利用できることがあります。対象となる方、支援の受け方、申請の順序には条件がありますので、利用を考える場合は創業支援案内(大垣市の例)で最新の要件を確認してください。
なお、法定費用のほかに、司法書士への登記報酬、税理士への設立相談や届出支援の報酬、印鑑作成費用などがかかる場合があります。見積書では、実費と専門家報酬が分かれているかを確認しましょう。
開業前予算チェックリスト|運転資金を何か月分確保するか
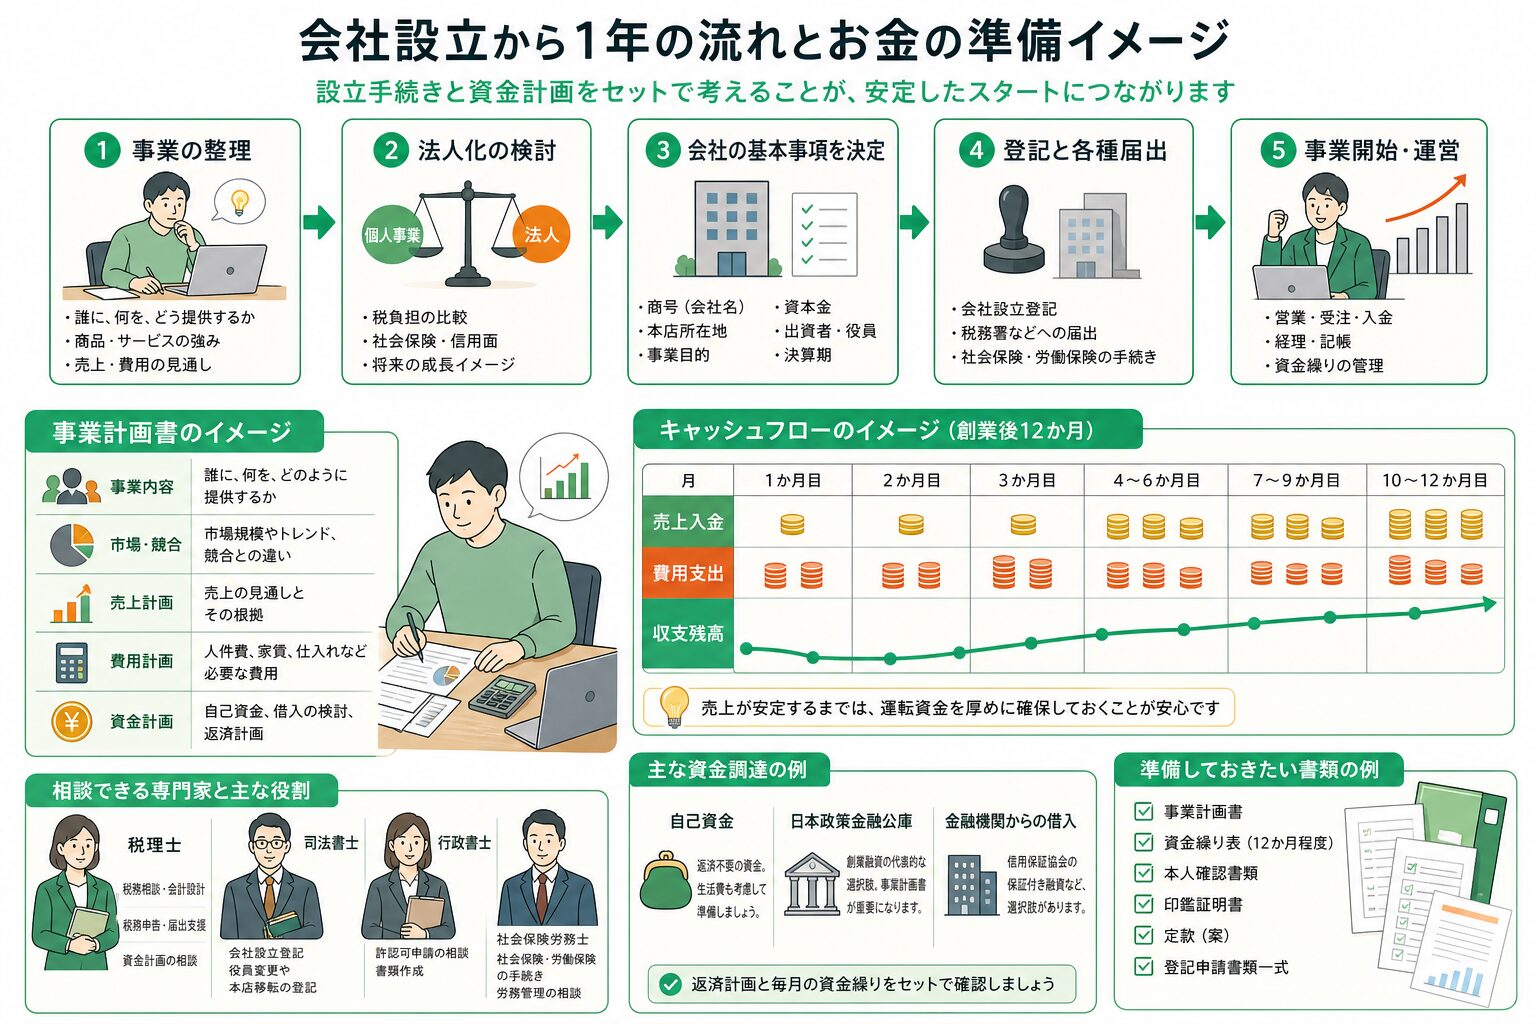
創業期の資金計画では、少なくとも次の項目を月ごとに書き出します。
- 事務所・店舗の賃料、水道光熱費、通信費
- 仕入れ、外注費、広告費、システム利用料
- 役員報酬・従業員給与と社会保険料
- 借入金の返済予定額
- 税金の納付に備える資金
- 売上入金までの期間と、売掛金の回収予定日
利益が出ていても、売上代金の入金が遅ければ預金残高は増えません。反対に、融資を受けた直後は預金が多く見えても、毎月の固定費や設備代金の支払いで減っていきます。何か月分の固定費を手元に置くかは業種や売上回収の条件で変わりますが、売上見込みを楽観的に置かず、資金繰り表で月ごとの残高を確認することが大切です。
会社設立前から税理士へ相談するタイミング|登記前・登記直後の優先順位
税理士への相談は、登記が終わってからでも可能です。ただし、資本金、決算期、役員報酬、消費税・インボイスの方針などは、登記前に考えておくと選択肢が広がります。最も相談しやすいのは、事業内容と開業時期がある程度固まった段階です。
登記前に相談したい5つの確認事項|事業計画、形態、資本金、決算期、届出の段取り
- 事業計画:誰に何を売り、いつ売上が立つのかを整理します。
- 創業形態:個人事業、株式会社、合同会社のどれが事業の進め方に合うかを比較します。
- 資本金と初期資金:設立費用だけでなく、運転資金や設備投資まで見込みます。
- 決算期と役員報酬:繁忙期、生活費、会社の資金残高を踏まえて考えます。
- 届出の段取り:税務、社会保険、労働保険、許認可について、必要な窓口と期限を確認します。
融資を利用する場合は、登記前から資金使途と返済原資を整理しておくと、事業計画書の内容に一貫性が出ます。税理士は融資の可否を決める立場ではありませんが、数字の根拠や資料の整合性を確認する支援ができます。
すでに設立済みの場合の確認順|書類・口座・会計・届出を一度に整理する
すでに会社を作った方も、遅すぎることはありません。まずは定款、履歴事項全部証明書、設立時の出資払込を確認できる資料、請求書・領収書・契約書、通帳、借入資料を一か所に集めましょう。
次に、法人名義の口座と個人のお金が混ざっていないか、売上を漏れなく請求できているか、経費の証憑が残っているかを確認します。そのうえで、税務署・地方公共団体への届出、給与支給の有無、社会保険の適用関係を整理します。状況によって必要な対応が変わるため、設立日と現在の運営状況を持参して相談するとスムーズです。
会社設立後の届出マップ|提出先ごとに「誰が・いつ・何をするか」を確認する
設立後の手続きは、提出先が分かれているため混乱しやすい部分です。法人所在地、役員・従業員の状況、給与支給の有無、業種によって必要な届出は変わります。ここでは代表的な窓口を整理します。
税務署・県・市への届出|法人設立届出書と地方税の手続きを確認
国税については、税務署へ法人設立届出書を提出します。内国法人の法人設立届出書は、原則として設立登記の日以後2か月以内です。青色申告の承認申請を希望する場合は、設立の日から3か月を経過した日と第1期事業年度終了日のうち早い日の前日までに提出する必要があります。
役員や従業員に給与を支払う場合は、給与支払事務所等の開設届出書も確認が必要です。常時10人未満の事業所では、源泉所得税の納期の特例を利用できる場合があります。手続きの全体像は、国税庁の法人設立時の案内で確認できます。
地方税については、県の県税事務所や市への法人設立に関する届出も確認します。様式、提出先、添付書類、期限は変更されることがあるため、所在地に応じた最新の案内を確認してください。
社会保険・労働保険の届出|役員だけの場合と従業員を雇う場合の分岐
法人事業所は原則として健康保険・厚生年金保険の適用対象ですが、役員の勤務実態や報酬などにより取扱いが異なるため、年金事務所などで確認してください。役員報酬を支払う予定なら、社会保険料も資金計画に入れておきましょう。従業員を雇う場合は、労災保険、雇用保険の手続きも関わります。
届出には、年金事務所、労働基準監督署、ハローワークなど複数の窓口が関わります。雇用形態や事業内容で取扱いが異なるため、「従業員を雇ってから調べる」のではなく、採用予定がある段階で確認することをおすすめします。法人設立後の行政手続は、条件が合えば法人設立ワンストップサービスでまとめて進められるものもあります。
創業時の消費税・インボイスは「取引先との関係」から考える
消費税とインボイス制度は、「課税事業者になった方がよいか」という一点だけで判断すると難しくなります。インボイス制度の正式名称は適格請求書等保存方式で、取引先が仕入税額控除を受けるために必要となる請求書等の保存に関する制度です。
新設法人は、設立事業年度とその翌事業年度は原則として免税事業者となる場合がありますが、資本金、届出、インボイス登録などにより取扱いが異なります。インボイス発行事業者として登録すると、売上規模にかかわらず消費税の申告・納税が必要になる場合があるため、登録前に事業への影響を整理しましょう。
インボイス登録を検討する前の確認リスト|取引先、価格、請求書、事務負担
- 主な取引先は、インボイスの交付を求めているか
- 法人相手の取引が中心か、一般消費者向けが中心か
- 消費税相当額を価格へ反映できる契約・見積条件か
- 請求書に必要事項を記載できる運用になっているか
- 売上・仕入れを消費税区分ごとに記録できるか
- 登録後の納税資金を月次の資金繰りに組み込めるか
登録するかどうかは、取引先との関係、価格転嫁の可能性、利益率、経理負担を合わせて判断します。「取引先に言われたから」と急いで結論を出す前に、登録した場合としない場合の取引条件を確認し、税理士へ相談すると安心です。
大垣市・岐阜県で創業時に相談できる窓口|税理士だけで抱え込まないために
創業では、税金だけでなく、商品・サービスづくり、販路開拓、資金調達など、考えることが多くあります。目的に応じて相談先を使い分けると、一人で悩む時間を減らせます。
大垣商工会議所・大垣市・岐阜県の相談先をどう使い分けるか
大垣市は、創業支援総合窓口、商工会議所、商工会、ビジネスサポートセンターなどと連携した創業支援を案内しています。特定創業支援等事業では、所定の支援を受けて証明を取得することで、登録免許税の軽減などにつながる場合があります。要件や利用時期がありますので、まずは市の公式案内で確認してください。
相談先の目安は、次のとおりです。
- 大垣市・大垣商工会議所:創業全般、地域の制度、事業計画、販路、融資・補助金の相談先を知りたいとき
- Gaki-Bizなどの支援機関:商品・サービスの見せ方、販売方法、広報の壁打ちをしたいとき
- 金融機関・日本政策金融公庫:融資条件や資金調達を具体的に確認したいとき
- 税理士:会社形態、税務届出、会計、資金繰り、役員報酬、納税見込みを整理したいとき
創業融資・補助金を考える前に準備したい資料|申請より先に事業の数字を固める
融資や補助金の相談では、制度名を探すことよりも先に、事業の数字を固めることが大切です。準備したいのは、創業の目的、顧客、商品・サービス、価格、売上見込み、毎月の経費、必要資金、自己資金、資金使途、返済計画です。
資金繰り表では、売上を計上する月と入金される月を分けて記載します。例えば、4月に請求した売上が6月入金なら、5月の家賃や給与は別の資金で支払う必要があります。補助金・助成金も、採択や実績報告の後に入金される仕組みのものがあります。入金前の支払いをどうするかまで確認しましょう。
設立後1年の行動カレンダー|3か月・6か月・決算前でやること
創業初年度は、正しい手続きを終えることと同じくらい、日々の数字を記録する習慣づくりが大切です。次の流れを目安に、会社の状況に合わせたカレンダーを作ってみてください。
設立直後から数か月|口座・請求書・証憑・会計の「最初の型」を作る
設立直後から数か月は、税務上の期限を優先して確認します。法人設立届出書は原則として設立後2か月以内、青色申告の承認申請は原則として設立後3か月の節目までに確認が必要です。給与を支払う場合の届出や、消費税・インボイスに関する方針も早めに整理しましょう。
運営面では、法人口座を使い、請求書の発行番号や入金確認の方法を決めます。領収書、請求書、契約書、通帳明細などの証憑は、月ごとに保管場所を決めると後で探しやすくなります。会計ソフトを使う場合も、売上、仕入れ、経費、役員貸付金・借入金などの処理ルールを最初に確認しておくことが大切です。
6か月から決算前|会社の実態を決算書に正しく反映する準備
6か月ほど経過したら、当初の売上計画と実績を比べます。売上が計画より少ない場合は、固定費を見直す、販売方法を変える、資金調達の時期を検討するなど、早めに対応を考えます。反対に売上が伸びている場合も、売掛金の回収や人員・在庫の増加で資金が足りなくならないよう注意が必要です。
決算前には、未回収の売上、未払の経費、在庫、固定資産、借入残高、役員とのお金のやり取りを整理します。決算直前になってから資料を集めると、判断の余地が小さくなります。当事務所では、支援の一例として決算の2〜3か月前を目安に利益・納税額を試算し、必要な対応を検討します。納税資金の見込みを早めに把握するためです。
会社設立を相談する税理士の選び方|無料相談で確認したい7つの質問
会社設立を税理士へ相談するときは、料金だけでなく、設立後も相談しやすいかを確認することが大切です。税理士の登録状況は、日本税理士会連合会の税理士情報検索でも確認できます。
相談時には、次の7つを質問してみてください。
- 設立前は、法人形態、資本金、決算期、事業計画まで相談できるか
- 登記・許認可・社会保険について、どの専門家とどう連携するか
- 設立支援の範囲と、設立後の税務顧問の範囲はどこまでか
- 税務署、県、市への届出をどこまで支援してもらえるか
- 領収書、通帳、請求書などの資料をどの方法で渡すか
- 通常の連絡方法、回答の目安、急ぎの相談時の対応はどうか
- 月次の試算表、資金繰り、融資、納税見込みをどの程度相談できるか
見積書で確認したい項目|設立支援料、登記費用、顧問契約、追加料金
見積書では、次の4点を分けて確認しましょう。
- 税理士による設立相談・税務届出支援の報酬
- 登録免許税、定款認証手数料などの実費
- 司法書士への登記報酬など、他の専門家にかかる費用
- 月額顧問料、決算・申告料、給与計算、年末調整など設立後の費用
追加料金が発生する条件、記帳代行の範囲、仕訳数や従業員数による変動、融資資料作成の扱いも確認すると安心です。「安く見えたのに、後から必要な業務が含まれていなかった」ということを避けるため、契約前に具体的な業務範囲を書面で確認しましょう。
春日部敬子税理士事務所が会社設立で大切にしていること|設立手続きの先にある事業運営まで
春日部敬子税理士事務所では、会社設立を登記で終わる手続きではなく、事業を続けるためのスタートとして考えています。設立前には、株式会社・合同会社・個人事業の選択、資本金、売上と経費の見込み、資金繰り、役員報酬などを一緒に整理します。
設立後も、記帳、月次の数字の確認、決算・申告、納税見込み、資金繰り、融資に関する資料の確認など、事業の段階に応じた相談に対応しています。登記については提携司法書士と連携し、それぞれの専門家が担当する範囲と費用を明確にしたうえで進めます。
税理士本人が直接お話を伺い、専門用語だけで終わらせず、今何を決めるべきかを一つずつ整理することを大切にしています。大垣市で税理士事務所をお探しの方は、設立時だけでなく、設立後にどのような相談ができるかも含めてご検討ください。
会社設立前の準備や、設立後の届出・資金繰りに不安がある方へ
事業内容と現在のご状況を伺い、必要な準備や相談先を一緒に整理します。
まとめ|会社設立は登記の前に「続けられる形」を整えることが大切です
会社設立では、定款や登記の準備が必要です。しかし、本当に大切なのは、設立後に売上をつくり、支払いを続け、納税や社会保険料にも対応できる形を整えることです。
まずは、事業内容、顧客、売上見込み、固定費、必要資金を整理し、個人事業・株式会社・合同会社の選択を考えましょう。そのうえで、資本金、出資者、役員報酬、決算期、届出、インボイス、融資の準備をつなげて考えると、設立後の迷いを減らせます。
大垣市には創業支援の相談先もあります。税務は税理士、登記は司法書士、販路や創業計画は地域の支援機関というように、必要な相談先を上手に使い分けてください。判断に迷う点があれば、登記前の段階からお気軽にご相談ください。
会社設立と税理士に関するよくある質問
会社設立は税理士なしでもできますか?
可能です。株式会社や合同会社の設立手続きは、必要書類を準備し、ご自身で進めることもできます。ただし、登記手続き、税務届出、社会保険、許認可、会計の準備はそれぞれ確認事項が異なります。
ご自身で進める場合でも、登記前に資本金、決算期、役員報酬、消費税・インボイス、設立後の届出を確認しておくことをおすすめします。書類作成そのものよりも、設立後に必要な判断を漏らさないことが重要です。税務や資金繰りに不安がある場合は、設立前のスポット相談を利用する選択肢もあります。
会社を作ってから税理士に相談しても遅くありませんか?
遅くありません。設立後であっても、届出状況、口座管理、会計処理、請求・入金管理、役員報酬、社会保険の状況を整理すれば、必要な対応を確認できます。
ただし、青色申告の承認申請など期限のある手続きもあります。会社を作ったばかりの場合は、定款、履歴事項全部証明書、通帳、請求書、領収書、給与や雇用に関する資料をそろえ、できるだけ早く相談することをおすすめします。すでに期限を過ぎている場合も、今後の会計や申告を適正に進めるために確認する価値があります。
大垣市で利用できる創業支援制度はありますか?
大垣市では、創業支援等事業計画に基づき、創業支援総合窓口、大垣商工会議所、Gaki-Bizなどと連携した支援が案内されています。一定の支援を受けて証明書を取得した場合、登録免許税の軽減などの対象となることがあります。
ただし、支援の内容、募集状況、出席要件、証明書の取得手順、税制上の軽減措置の適用条件は変わることがあります。創業時期が決まったら、大垣市の公式案内や各相談窓口で最新情報を確認してください。事業計画、資金繰り、税務の準備を並行して進めたい場合は、税理士への相談もあわせて行うと、全体の段取りを整理しやすくなります。
会社設立について迷われている段階でも構いません。ご自身の事業に合う進め方を一緒に考えますので、お気軽にご相談ください。