ご家族を亡くされた直後は、気持ちの整理がつかないなかで、預金や不動産、各種の手続きを確認しなければなりません。「相続税はかかるのだろうか」「税理士にはいつ相談すればよいのだろうか」と不安になるのも自然なことです。まずは、分かる範囲で財産と相続人の状況を書き出すところから始めれば大丈夫です。
この記事では、相続税について税理士に相談したい方に向けて、申告が必要かを考える基本の見方、申告期限までの進め方、必要書類、土地や農地の確認点、税理士の選び方と費用の見方を順にご説明します。ご自身の状況を整理する際の道しるべとしてお役立てください。
目次
- 1. 相続税のことが心配なみなさまへ|税理士に相談する前に知っておきたいこと
- 2. まずは相続税がかかるかを確認|基礎控除と財産の棚卸しの進め方
- 2-1. 基礎控除を使った申告要否の大まかな見方
- 2-2. 申告が不要と思っても確認したい特例・控除と申告の関係
- 2-3. 見落としを防ぐ財産・債務の棚卸しチェックリスト
- 3. 相続開始から申告まで10か月|時期別に進める相続税申告の行動計画
- 3-1. 相続開始から3か月以内|遺言書・相続人・相続放棄を確認する
- 3-2. 4〜6か月|財産・債務を調べ、遺産分割協議の準備を進める
- 3-3. 7〜10か月|財産評価・特例確認・申告書作成・納税準備を行う
- 3-4. 期限が迫っている・遺産分割がまとまらない場合の考え方
- 4. 市・県で確認したい土地・農地・事業用財産の相続税評価
- 4-1. 実家・賃貸物件・複数筆の土地は「使い方」と資料の確認が重要です
- 4-2. 農地・市街地周辺の土地で確認したいポイント
- 4-3. 非上場株式・個人事業の事業用財産がある場合の注意点
- 5. 相続税申告で必要な書類チェックリスト|財産別にそろえる理由
- 5-1. 共通書類|戸籍、遺言書、遺産分割協議書、本人確認書類
- 5-2. 金融資産・保険・有価証券|死亡日現在の残高と内容を確認する書類
- 5-3. 不動産・債務・葬儀費用|評価や控除の根拠を残す書類
- 6. 相続税の税理士に依頼できること|他の専門家との役割分担も確認
- 6-1. 相続税申告・財産評価・準確定申告・税務署対応で相談できること
- 6-2. 遺産分割・相続登記・相続放棄は誰に相談する?連携の目安
- 7. 相続税に対応できる税理士を選ぶ7つの確認ポイント
- 7-1. 相続税申告の経験と、不動産・非上場株式への対応力を確認する
- 7-2. 税理士本人の関与範囲と、複数人チェックの体制を確認する
- 7-3. 税務調査対応・地域での面談・説明のわかりやすさを比較する
- 8. 相続税を税理士に依頼する費用|見積書で確認したい項目
- 8-1. 費用が変わる主な要因|財産内容、相続人、期限、付随業務
- 8-2. 見積もり比較チェックリスト|基本報酬だけで判断しないために
- 9. 無料相談を有意義にする準備|持参資料と質問リスト
- 9-1. 資料がそろっていなくても持参したいもの
- 9-2. 初回相談で聞きたい質問|担当、期限、レビュー、費用、連絡方法
- 10. 申告後も不安を残さないために|税務調査・申告の見直し・セカンドオピニオン
- 10-1. 修正申告・更正の請求・セカンドオピニオンを考える場面
- 11. 相続税の相談先をお探しの方へ|春日部会計事務所の対応
- 11-1. 財産整理から期限管理、相続税申告まで分かりやすく支援します
- 11-2. 事業を引き継ぐ相続では、経営面の整理も視野に入れて考えます
- 12. まとめ|相続税の不安は、期限と財産の整理から一つずつ進めましょう
- 13. 相続税と税理士に関するよくある質問
- 13-1. 相続税の申告は自分でできますか?
- 13-2. 相続税の相談はいつ税理士にするべきですか?
- 13-3. 遺産分割協議が終わっていなくても税理士に相談できますか?
- 13-4. 大垣市以外の岐阜県内でも相談できますか?
- 14. 監修・更新情報と参考資料
相続税のことが心配なみなさまへ|税理士に相談する前に知っておきたいこと
相続税について考える際は、まず「申告が必要か」「いつまでに何をすればよいか」を確認することが大切です。相続税には基礎控除があり、すべての相続で申告が必要になるわけではありません。ただし、実家の土地や賃貸不動産、農地、生命保険、非上場会社の株式などがある場合は、見た目の金額だけで判断しにくいことがあります。
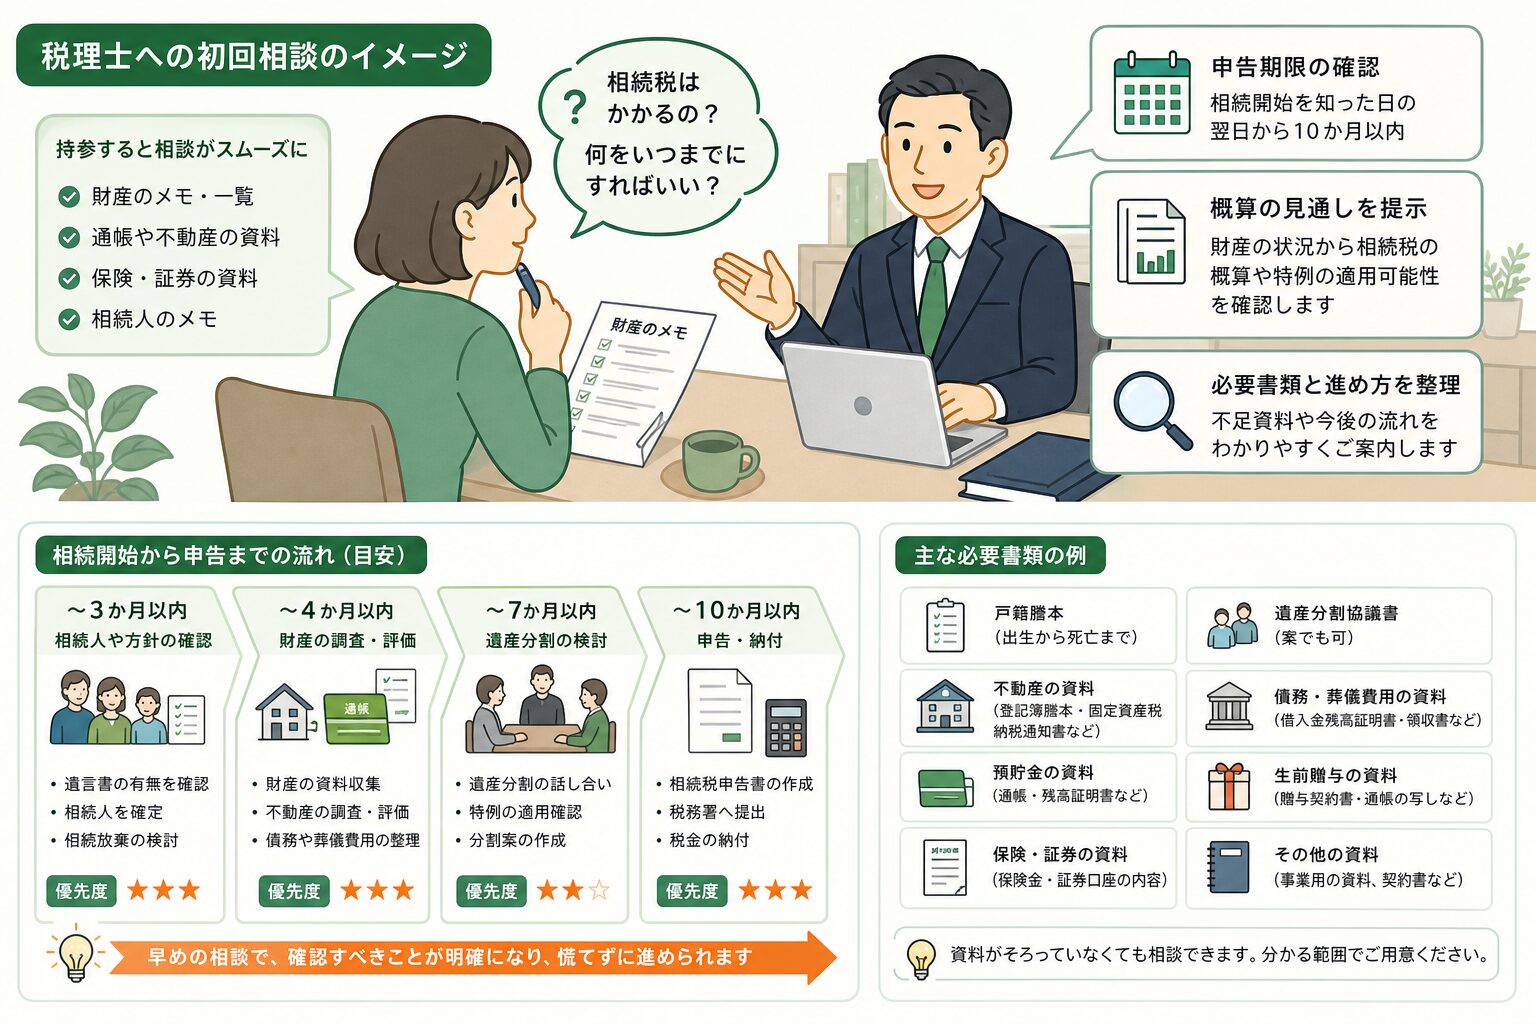
相続税の申告と納付は、原則として被相続人が亡くなったことを知った日の翌日から10か月以内です。期限までに遺産分割がまとまらない場合でも、申告期限そのものは延びません。早い段階で財産の全体像と相続人を確認し、必要に応じて相続税に対応できる税理士へ相談すると、進める順番を整理しやすくなります。
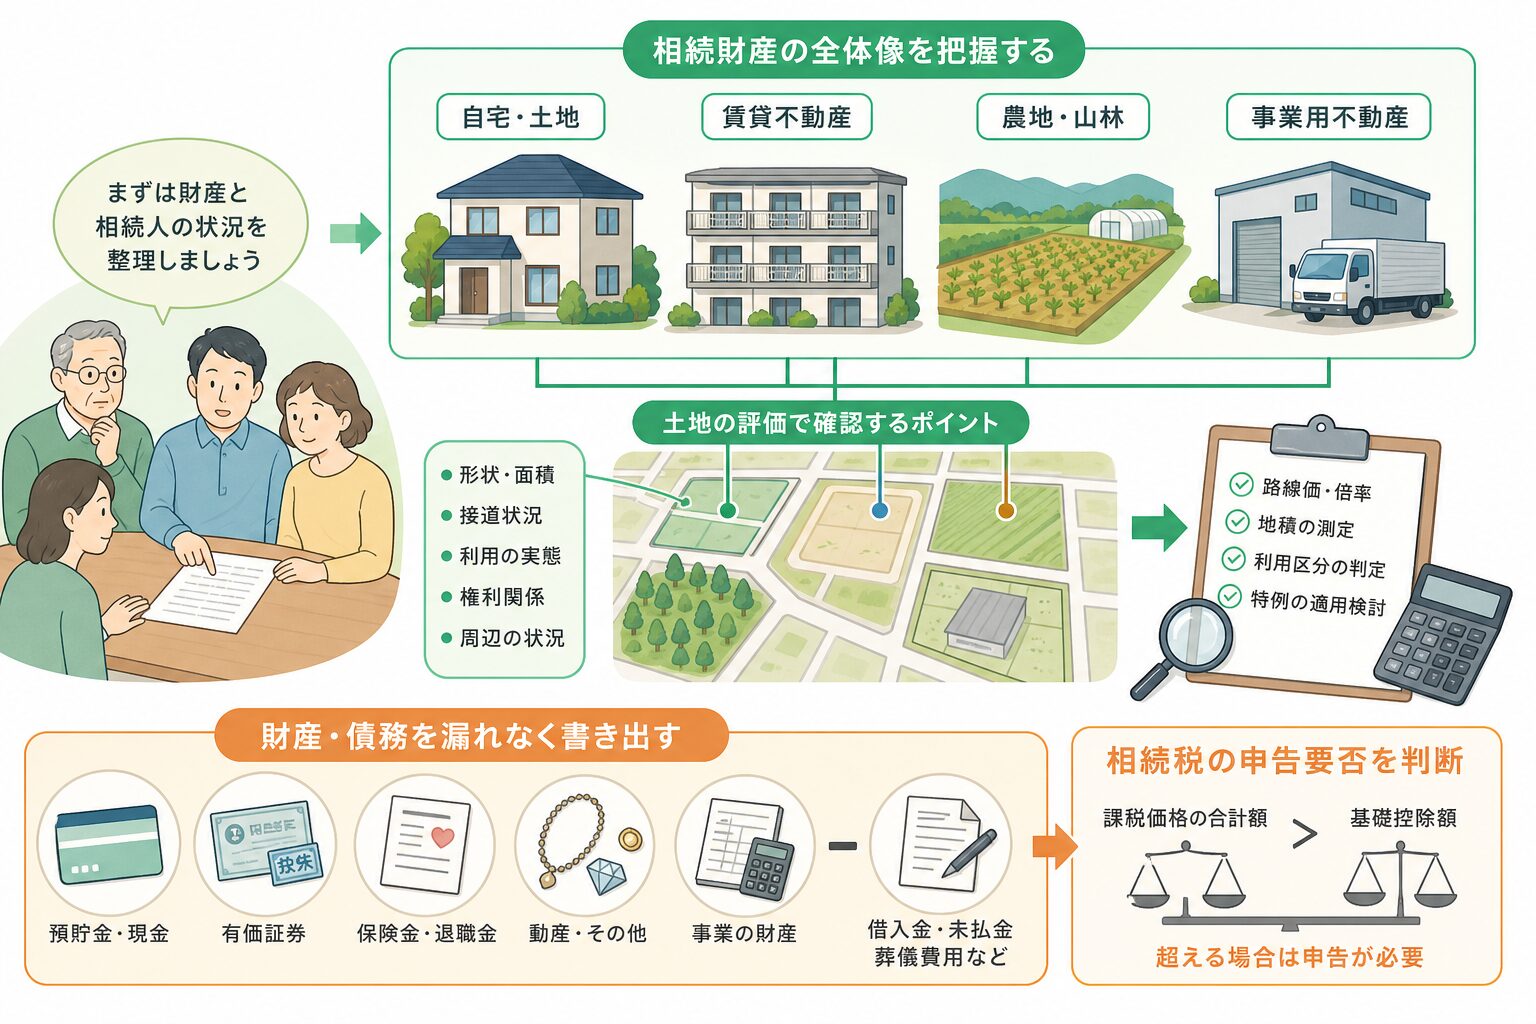
相続財産に農地、複数筆に分かれた土地、賃貸物件、事業用不動産などが含まれる場合は、評価にあたって確認事項が増えます。土地は所在地だけで決まるものではなく、形状や面積、実際の利用状況、権利関係などを資料に基づいて確認します。
まずは相続税がかかるかを確認|基礎控除と財産の棚卸しの進め方
基礎控除を使った申告要否の大まかな見方
相続税では、遺産の課税価格の合計額が基礎控除額を超えるかどうかが、申告の要否を考える最初の目安になります。基礎控除額は、次の式で計算します。
3,000万円+600万円×法定相続人の数
たとえば、法定相続人が配偶者と子ども2人の合計3人なら、基礎控除額は4,800万円です。ただし、この金額と預金残高だけを比べるのではありません。土地・建物、保険金、有価証券、一定の生前贈与なども含め、相続税評価額(相続財産を税金の計算上いくらとみるかという金額)を確認する必要があります。
借入金や未払金など、亡くなった方が負っていた債務で一定の要件を満たすものは、遺産額から差し引ける場合があります。まずは正確な税額を急いで出すよりも、財産と債務を一覧にすることから始めましょう。
申告が不要と思っても確認したい特例・控除と申告の関係
配偶者の税額軽減や小規模宅地等の特例などを使うことで、最終的な相続税額がゼロになる場合があります。ただし、要件を満たしていても、相続税申告をしなければ適用できない特例があります。
たとえば小規模宅地等の特例は、亡くなった方の自宅敷地や事業用の土地について、一定の要件のもとで評価額を減額できる制度です。誰が取得するか、同居の有無、居住・事業の継続状況などで結論が変わります。配偶者の税額軽減も、遺産分割の内容との関係を確認しなければなりません。
「税額は出ないはずだから申告しなくてよい」と自己判断せず、特例の適用を考えている場合ほど早めに確認することが大切です。
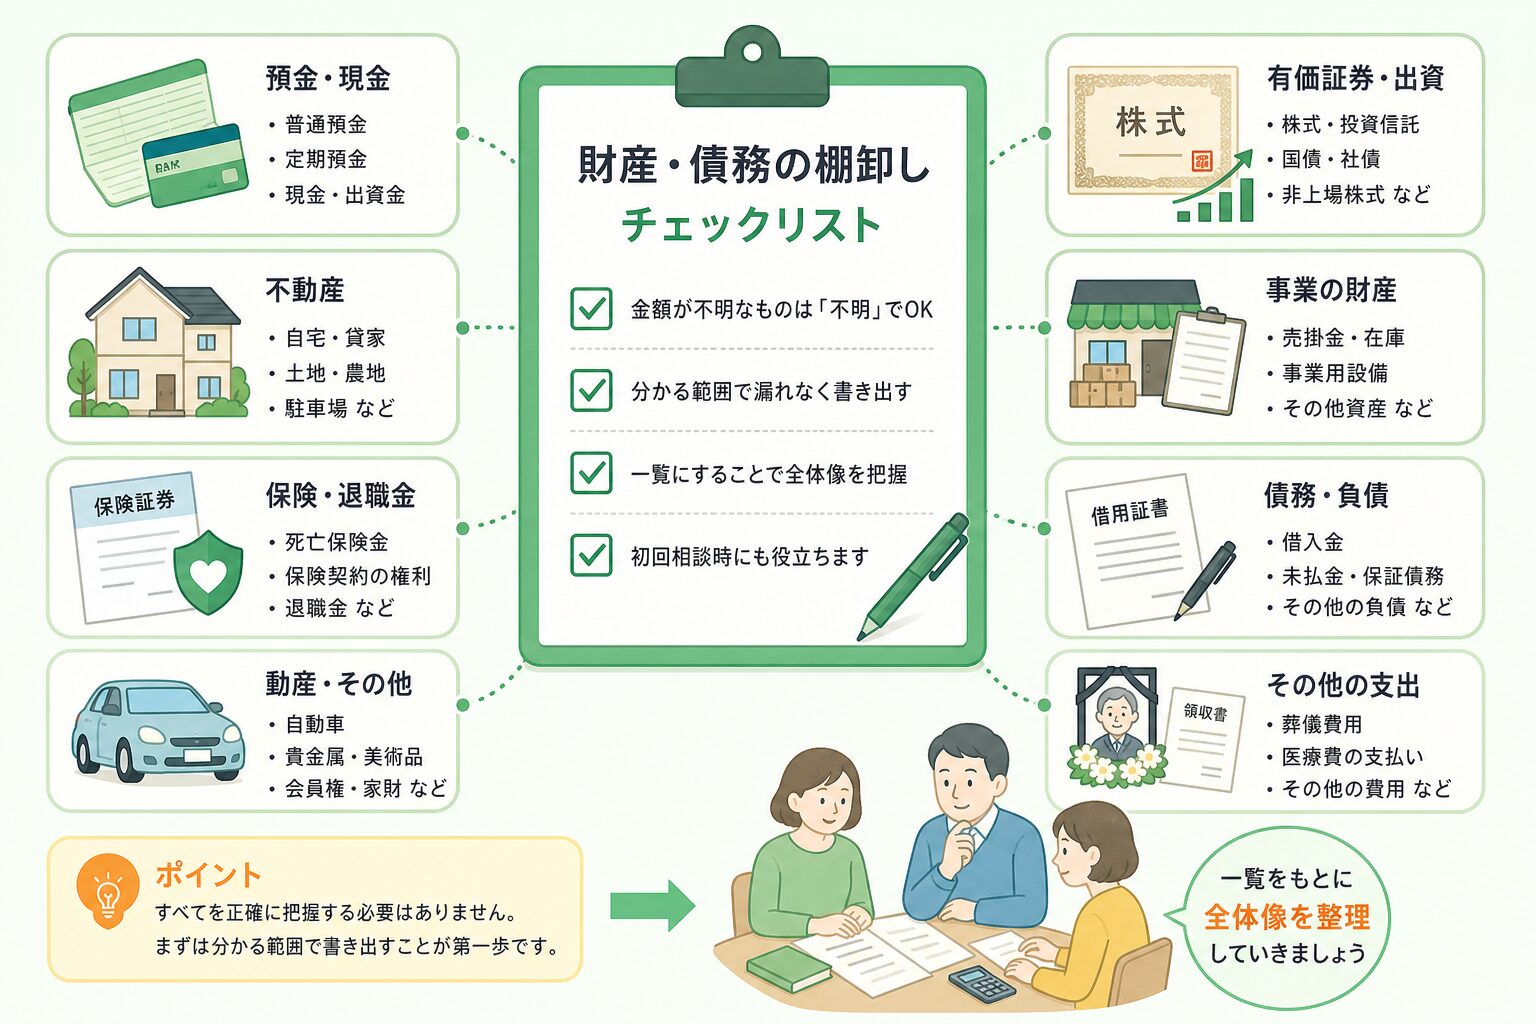
見落としを防ぐ財産・債務の棚卸しチェックリスト
相続税の確認では、財産を大まかに把握する段階でも、漏れなく書き出すことが重要です。金額が不明なものは「不明」と記載して構いません。
- 現金、普通預金、定期預金、出資金
- 自宅、貸家、アパート、駐車場、農地、山林などの不動産
- 株式、投資信託、国債、社債、非上場会社の株式
- 死亡保険金、生命保険契約に関する権利、退職金
- 自動車、貴金属、美術品、会員権、家庭用財産
- 亡くなった方が事業をしていた場合の売掛金、在庫、事業用設備
- 借入金、未払金、保証債務の有無
- 葬儀費用、医療費などの支払い状況
- 過去の贈与、家族名義口座への資金移動など気になる取引
この一覧は、初回相談時にも役立ちます。財産の種類とおおよその規模が分かれば、次に集める書類や申告までの見通しを整理しやすくなります。
相続開始から申告まで10か月|時期別に進める相続税申告の行動計画
相続税申告は、期限直前にまとめて進めるより、時期ごとに優先順位をつける方が負担を抑えられます。以下は一般的な進め方です。ご事情によって必要な手続きは異なるため、期限が近い場合や財産が複雑な場合は、早めに専門家へ相談してください。
相続開始から3か月以内|遺言書・相続人・相続放棄を確認する
最初に確認したいのは、遺言書の有無と相続人です。自筆証書遺言が見つかった場合は、原則として家庭裁判所での検認が必要です。ただし、公正証書遺言や法務局で保管されている自筆証書遺言は扱いが異なります。開封や手続きの前に、保管場所や形式を確認しましょう。
相続人の確定には、亡くなった方の出生から死亡までの戸籍などを確認します。相続放棄や限定承認を検討する場合には、原則として相続の開始を知った時から3か月以内という熟慮期間があります。借入金が多い可能性がある、事業の債務保証があるといった場合は、早めに弁護士や司法書士を含めて相談先を検討することが大切です。
4〜6か月|財産・債務を調べ、遺産分割協議の準備を進める
預貯金の残高証明書、不動産の固定資産税課税明細書、保険金支払通知書、証券会社の残高資料などを集め、財産と債務を確認します。不動産は登記上の名義や地目だけでなく、誰が住んでいるか、賃貸中か、駐車場として使っているかなど、利用状況も整理します。
遺言書がない場合は、相続人全員で遺産分割について話し合います。税額だけでなく、今後の生活、実家をどうするか、事業を誰が引き継ぐかも関係するため、急いで結論を出しすぎないことも必要です。話し合いが長引きそうなときは申告期限を意識し、税理士に相談しながら必要な準備を並行して進めます。
7〜10か月|財産評価・特例確認・申告書作成・納税準備を行う
この時期には、財産評価と特例の検討を具体化します。不動産は路線価方式または倍率方式などにより評価し、土地の形状、間口、利用区分、貸付状況などを確認します。国税庁の路線価図・評価倍率表は評価の出発点になりますが、個別の土地でどのように評価するかは、資料と現況を踏まえた判断が必要です。
遺産分割が決まれば、その内容を踏まえて申告書を作成します。納税は原則として現金で一括納付するため、税額の見通しを早めに把握し、納税資金をどう確保するかも検討します。相続税の申告に向けた準備の流れは、国税庁の案内も参考になります。
期限が迫っている・遺産分割がまとまらない場合の考え方
申告期限が近い、または相続人間の話し合いがまとまらない場合でも、何もしないまま期限を迎えることは避けたいところです。未分割のまま申告する場合の扱いや、特例の適用時期には個別の確認が必要です。
税理士は税額計算や申告に必要な整理を支援できますが、相続人間の対立における法律判断や代理交渉を担う立場ではありません。意見の対立が大きい、連絡が取れない相続人がいる、遺言の有効性を争っているなどの場合は、弁護士への相談も検討しましょう。
市・県で確認したい土地・農地・事業用財産の相続税評価
相続税では、土地の固定資産税評価額をそのまま使うとは限りません。土地は相続税評価のルールにより評価するため、所在地、面積、形状、接している道路、利用状況、賃貸借の有無などを確認します。大垣市・岐阜県内の土地であっても、一律の評価結果になるわけではありません。
実家・賃貸物件・複数筆の土地は「使い方」と資料の確認が重要です
実家の敷地であれば、亡くなった方が住んでいたのか、誰が引き継いで住むのかによって、小規模宅地等の特例の検討が必要になることがあります。アパートや貸家、月極駐車場などの収益不動産は、賃貸借契約、家賃の入金状況、建物の状況も確認対象です。
登記上は複数筆でも、一体として使われている土地があります。反対に、一つの土地の中に自宅部分、駐車場部分、賃貸部分などが混在するケースもあります。固定資産税課税明細書、登記事項証明書、公図、地積測量図、賃貸借契約書などをもとに、利用状況を丁寧に整理します。
農地・市街地周辺の土地で確認したいポイント
農地は、地目だけで評価が決まるわけではありません。実際に耕作しているか、貸しているか、周辺の状況はどうか、農地としての扱いに必要な手続きがあるかなどを確認します。農地を相続して農業を継続する場合には、納税猶予の特例を検討できることもありますが、継続要件や手続きがあるため、早めの確認が欠かせません。
市街地に近い土地や広い土地も、評価上の検討事項が生じる場合があります。ご家族だけで「売却価格がこのくらいだから、相続税評価も同じくらい」と判断せず、資料と現地の状況を踏まえて確認しましょう。
非上場株式・個人事業の事業用財産がある場合の注意点
ご家族が会社を経営していた場合、非上場株式は市場価格がないため、会社の規模、財務内容、株主構成、業種などを踏まえて評価を検討します。会社の決算書や法人税申告書、株主名簿など、確認資料も多くなります。
個人事業を引き継ぐ場合は、事業用の土地・建物、売掛金、在庫、機械設備、借入金などを整理します。相続税だけでなく、事業を継続するための資金繰りや名義、今後の経営体制も大切です。事業承継が関係する相続では、税務面と経営面を分けて整理しながら、全体を見通して進めることが望まれます。
相続税申告で必要な書類チェックリスト|財産別にそろえる理由
相続税申告に必要な書類は、財産の種類や適用する特例によって異なります。最初から完璧にそろえようとせず、「すでにあるもの」「取り寄せるもの」「有無を確認するもの」に分けて管理すると進めやすくなります。
共通書類|戸籍、遺言書、遺産分割協議書、本人確認書類
- 被相続人の出生から死亡までの戸籍謄本等:相続人を確定するため
- 相続人の戸籍謄本等:相続関係を確認するため
- 遺言書:誰が何を取得するかを確認するため
- 遺産分割協議書:遺言書がない場合などに、分割内容を確認するため
- 相続人の印鑑登録証明書:遺産分割協議書を作成する場合などに必要になることがあるため
- マイナンバー確認書類・身元確認書類:申告時の取扱いを最新様式で確認するため
戸籍の範囲や申告時の添付・提示方法は、申告内容や最新の案内で異なることがあります。印鑑登録証明書を含む書類の添付・提示方法、原本の扱い、コピーでよい資料、返却希望の手続きなどは、国税庁の最新案内や依頼先の税理士に確認すると安心です。
金融資産・保険・有価証券|死亡日現在の残高と内容を確認する書類
- 預貯金の残高証明書、通帳、取引履歴
- 証券会社の取引残高報告書、銘柄・数量が分かる資料
- 生命保険の保険証券、保険金支払通知書、解約返戻金の資料
- 退職金、未収年金、出資金などの支払通知書
確認したいのは、死亡日現在の残高や権利の内容です。直前の大きな出金、家族名義口座への資金移動、保険料の負担者なども、事情を説明できるようにしておくとよいでしょう。申告資料として何を使うかは、財産ごとに判断します。
不動産・債務・葬儀費用|評価や控除の根拠を残す書類
- 固定資産税納税通知書・課税明細書
- 登記事項証明書、公図、地積測量図、賃貸借契約書
- 借入金残高証明書、返済予定表、未払金の請求書
- 葬儀費用の領収書、請求書、支払記録
不動産資料は、土地・建物の内容と利用状況を確認するために必要です。債務や葬儀費用は、遺産額から差し引けるかどうかの確認に関係します。すべての支出が控除対象になるわけではないため、領収書をまとめておき、内容を確認しましょう。
相続税の税理士に依頼できること|他の専門家との役割分担も確認
相続税申告・財産評価・準確定申告・税務署対応で相談できること
税理士には、相続財産の整理、相続税評価額の検討、特例・控除の確認、相続税申告書の作成・提出、納税額の見通し、税務署から照会があった場合の税務面での対応などを相談できます。
亡くなった方に不動産所得や事業所得、給与以外の所得などがあり、亡くなった年分の所得税申告が必要になる場合には、準確定申告も検討します。生前の相続税対策や、将来の二次相続を見据えた分割のシミュレーションについても、税務の観点から相談できる内容です。
遺産分割・相続登記・相続放棄は誰に相談する?連携の目安
税理士が相続税の計算や申告を担当する一方で、相続手続きには他の専門家の関与が必要になる場面があります。相続人間で争いがあり、交渉や法的な判断が必要な場合は弁護士、相続登記や会社の登記は司法書士への相談が考えられます。
相続放棄や限定承認は家庭裁判所への申立てを伴うため、弁護士または司法書士へ相談することが一般的です。税理士だけにすべてを任せられるとは限りませんが、最初に状況を共有しておくと、必要な専門家との役割分担を整理しやすくなります。必要な場合は、他の専門家への相談もご検討ください。
相続税に対応できる税理士を選ぶ7つの確認ポイント
相続税を税理士へ依頼する際は、「近いから」「紹介されたから」だけで決めず、ご自身の財産内容や相談の進め方に合うかを確認することが大切です。税理士の登録情報は、日本税理士会連合会の案内も確認できます。
相続税申告の経験と、不動産・非上場株式への対応力を確認する
確認したい1つ目は、相続税申告をどの程度扱っているかです。2つ目は、実家、賃貸物件、農地、複数の土地、非上場株式など、ご自身の財産に近い案件への対応経験です。土地や株式の評価は申告書の重要な部分になるため、初回相談で「この種類の財産はどのように確認しますか」と質問するとよいでしょう。
税理士本人の関与範囲と、複数人チェックの体制を確認する
3つ目は、誰が主担当になるか、税理士本人がどの段階で内容を確認するかです。4つ目は、申告書や土地評価について、どのような確認体制があるかです。担当者が作成した後に税理士が確認するのか、複数人でチェックするのか、難しい論点をどう検討するのかを確認しておくと、依頼後のイメージを持ちやすくなります。
税務調査対応・地域での面談・説明のわかりやすさを比較する
5つ目は、申告後に税務署から連絡があった場合の対応範囲と費用です。6つ目は、大垣市や岐阜県内での面談、訪問、遠方の相続人との連絡などが可能かどうかです。7つ目は、期限・特例・費用について、専門用語だけでなく分かりやすく説明してもらえるかです。
相談時には、質問への回答が曖昧なまま急いで契約を求められないか、見積書と説明内容に違いがないかも確認しましょう。相続税申告は資料の確認やご家族との意思決定を伴うため、安心してやり取りできる相手を選ぶことが大切です。
相続税を税理士に依頼する費用|見積書で確認したい項目
相続税申告の税理士報酬は一律ではありません。金額だけを比較するのではなく、何が含まれ、どのような場合に追加費用が生じるのかを確認したうえで判断しましょう。
費用が変わる主な要因|財産内容、相続人、期限、付随業務
見積額は、遺産総額だけでなく、土地の数や評価の難しさ、賃貸不動産・農地・非上場株式の有無、相続人の人数、資料の整理状況、期限までの余裕などで変わります。準確定申告、相続登記、遺産分割に関する書類作成の支援、税務調査対応などは、別業務・別料金となることがあります。
相続税申告の税理士報酬は、相続財産が確定してから決まります。非上場会社の自社株式評価は、別途加算となる場合があります。個別の費用は、財産の概要と必要な業務を確認したうえで説明を受けるとよいでしょう。
見積もり比較チェックリスト|基本報酬だけで判断しないために
- 基本報酬に含まれる業務は何か
- 土地、農地、非上場株式などの評価に加算があるか
- 相続人や財産が増えた場合の扱いはどうか
- 証明書の取得費用、交通費などの実費は含まれるか
- 税務調査立会い、修正申告、期限直前対応の費用はどうなるか
- 申告書の説明、提出後の資料返却、連絡方法はどうなっているか
見積書に分からない項目があれば、その場で質問しましょう。「安いかどうか」だけではなく、必要な支援を受けられる内容かを比べることが重要です。
無料相談を有意義にする準備|持参資料と質問リスト
資料がそろっていなくても持参したいもの
初回相談では、死亡日、相続人と続柄、遺言書の有無、遺産分割の進み具合、財産のおおよその内容、借入金の有無、いま困っていることをA4用紙1枚に書き出しておくと、状況を伝えやすくなります。
手元にあれば、固定資産税課税明細書、預金通帳、保険証券、証券会社からの郵便物、借入金返済予定表、葬儀費用の領収書などを持参します。資料がない項目は「未取得」「不明」とメモしておくと、次に確認すべきことを整理しやすくなります。個人情報を含む原本の郵送や電子送付は、方法や返却の扱いを事前に事務所へ確認しましょう。
初回相談で聞きたい質問|担当、期限、レビュー、費用、連絡方法
相談の時間を有意義にするため、次の質問を準備しておくと安心です。
- 申告書作成の主担当は誰で、税理士本人はどの段階で確認しますか。
- 土地や非上場株式は、どのような資料を使って評価しますか。
- 申告期限までの予定は、どのように組み立てますか。
- 申告書はどのような手順でチェックされますか。
- 見積額に含まれる業務と、追加料金が生じる条件は何ですか。
- 遺産分割が未了の場合、税務上はどのように進めますか。
- 連絡方法、進捗報告の頻度、税務署から照会が来た場合の対応はどうなりますか。
答えを比べること自体が目的ではありません。ご家族の状況を理解し、納得できる言葉で説明してくれるかを確かめる機会と考えるとよいでしょう。
申告後も不安を残さないために|税務調査・申告の見直し・セカンドオピニオン
相続税申告は、提出して終わりではありません。申告書、財産一覧、残高証明書、不動産資料、評価を検討した資料、税理士や税務署との連絡記録は、後から確認できるよう整理して保管しましょう。
税務署から連絡があった場合、それが税務調査なのか、申告内容の確認や行政指導なのかで手続きが異なることがあります。国税庁は、税務調査では原則として事前通知がある一方、例外もあると案内しています。通知を受けたら自己判断で回答・提出を進めず、申告を依頼した税理士へ内容を共有しましょう。手続きの考え方は、国税庁の税務調査手続に関する案内でも確認できます。
修正申告・更正の請求・セカンドオピニオンを考える場面
申告後に財産の計上漏れなどが見つかり、納税額が少なかった可能性がある場合は修正申告を検討します。反対に、評価や特例の適用を見直した結果、納め過ぎの可能性がある場合には、更正の請求を検討することがあります。いずれも期限や要件があるため、気付いた時点で資料をそろえて税理士へ相談してください。
土地評価、非上場株式、特例適用、債務控除などについて疑問が残る場合は、別の税理士に意見を聞くセカンドオピニオンも一つの選択肢です。申告書だけでなく、根拠となった資料や評価の考え方も確認してもらうと、論点を整理しやすくなります。
相続税の相談先をお探しの方へ|春日部会計事務所の対応
財産整理から期限管理、相続税申告まで分かりやすく支援します
春日部敬子税理士事務所は大垣市に所在し、相続税申告に関するご相談に対応しています。相続税の申告では、相続人や相続財産の内容を確認し、概算税額を報告する流れとなります。
土地の形状や利用状況、農地、賃貸不動産、預貯金、生命保険など、相続税では確認すべき事項が多くあります。必要書類や相続財産の確認方法については、事務所へお問い合わせください。申告期限が近い場合は、期限と現在の資料状況をあわせて伝えると、相談すべき内容を整理しやすくなります。
事業を引き継ぐ相続では、経営面の整理も視野に入れて考えます
会社の株式や事業用財産を引き継ぐ相続では、相続税の確認に加えて、事業をどのように引き継ぐかを考える必要がある場合があります。後継者や資金繰り、役員・従業員への影響、今後の経営体制など、検討事項は状況によって異なります。
当事務所では、事業承継や自社株式評価、財務・経営に関する相談にも対応しています。遺産分割で法律面の調整が必要な場合や、相続登記が必要な場合には、それぞれ弁護士や司法書士などへの相談をご検討ください。
相続税の申告や土地・農地の評価、事業承継を含む相続について相談したい方へ
大垣市で相続税にお悩みの方は、状況に応じた進め方をご一緒に整理します。
まとめ|相続税の不安は、期限と財産の整理から一つずつ進めましょう
相続税の手続きは、期限、財産評価、遺産分割、必要書類など、考えることが多く不安になりやすいものです。しかし、最初からすべてを完璧に進める必要はありません。
まずは次の3点を意識してみてください。
- 相続開始を知った日の翌日から10か月という申告・納付期限を把握する
- 預貯金、不動産、保険、株式、債務などを一覧にして、全体像をつかむ
- 土地・農地・事業用財産や特例の検討が必要な場合は、相続税に対応できる税理士へ早めに相談する
遺産分割が未了の場合や、資料が不足している場合でも、分かっている範囲の情報から必要な確認事項を整理できます。大垣市で相続税や税理士への依頼について不安がある方は、期限を意識しながら一つずつ進めましょう。
相続税申告について不安なことがあれば、お気軽にご相談ください。
相続税と税理士に関するよくある質問
相続税の申告は自分でできますか?
相続税申告を自分で行うことは可能です。ただし、不動産がある、農地や賃貸物件がある、非上場株式がある、生命保険や贈与が複数ある、特例を使う可能性があるといった場合は、評価や適用要件の確認が複雑になりやすいです。
申告書の作成だけでなく、財産の把握や評価の根拠を整えることが重要です。ご自身で進める場合でも、判断に迷う部分だけ税理士へ相談する方法があります。期限までの時間と財産内容を踏まえて、無理のない進め方を選びましょう。
相続税の相談はいつ税理士にするべきですか?
できれば、亡くなったことを知った後、財産の概要が少し分かった段階で相談するとよいでしょう。相続税申告の期限は原則10か月ですが、相続人の確定、戸籍収集、不動産資料の確認、遺産分割の話し合いには時間がかかることがあります。
特に、土地・農地・賃貸物件・会社の株式がある場合、相続人が複数いる場合、借入金や保証債務がある可能性がある場合は、早めの確認が大切です。手元にある資料と分かっている情報を整理してから相談すると、次に必要な手続きが見えやすくなります。
遺産分割協議が終わっていなくても税理士に相談できますか?
遺産分割協議が終わっていない段階でも、税理士へ相談することはできます。協議の前や協議中に、財産の評価や相続税額の見通しを確認することは、話し合いの材料になります。
誰がどの財産を取得するかによって特例の適用や税額が変わることがあるため、分割案ごとの影響を確認する必要があります。相続人間に対立があり、法律的な交渉や調整が必要な場合は、税理士への相談と並行して弁護士への相談も検討しましょう。
大垣市以外の岐阜県内でも相談できますか?
相続税申告は、被相続人の住所地を所轄する税務署へ提出するのが原則です。相談先を選ぶ際は、ご自宅や財産の所在地だけでなく、面談方法、資料の受け渡し、相続人が遠方にいる場合の連絡方法なども確認するとよいでしょう。
春日部敬子税理士事務所は大垣市に所在し、相続税申告に関する相談を受けています。対応可能な地域や面談方法については、個別の状況に応じてお問い合わせください。
監修・更新情報と参考資料
この記事は、相続税申告を検討される方が、最初に確認したい手順や資料を整理する目的で作成しています。相続税の制度、申告書の様式、添付・提示が必要な書類、特例の要件は改正や個別事情により変わることがあります。
公開時点の一般的な情報をもとにしていますが、実際の申告では、亡くなった方と相続人の状況、財産の種類・所在地・利用状況、遺産分割の内容を確認した個別判断が必要です。相続税の申告準備については、国税庁の相続税申告のために必要な準備もあわせてご確認ください。
不動産、農地、事業用財産、非上場株式が含まれる場合や、申告期限が近い場合は、早めに税理士へご相談ください。