「税理士に顧問を頼むと、何をしてもらえるのだろう」「月額の費用に見合うのか不安」と感じている経営者の方は少なくありません。顧問契約は、申告書を作成するだけの依頼ではなく、日々の経理を整え、利益や資金繰りを確認し、判断が必要な場面で相談できる仕組みです。この記事では、事業を営む法人・個人事業主の方に向けて、税理士顧問の業務内容、費用の見方、契約前の確認事項を分かりやすくご説明します。
目次
- 1. 税理士との顧問契約とは?「申告を頼む」だけではない継続的な相談の仕組み
- 1-1. 税務顧問・会計顧問・決算申告のみの依頼は何が違う?
- 1-2. 法人・個人事業主が顧問税理士を検討しやすい4つのタイミング
- 2. 顧問契約で頼めること・別の専門家と連携することを整理しよう
- 2-1. 日々の帳簿・税務相談から決算申告まで、顧問税理士の主な対応範囲
- 2-2. 社会保険、登記、許認可は誰に相談する?他士業との連携が必要な場面
- 3. 事業者が顧問税理士に相談しやすい「毎月の場面」
- 3-1. 製造業・建設業では、原価・在庫・工事別の利益をどう見える化するか
- 3-2. 卸売・小売業・飲食業では、仕入れ・人件費・消費税の記録をどう整えるか
- 3-3. 個人事業主は、事業用と生活用のお金を分けるところから始める
- 4. 顧問料の相場はどう見る?月額ではなく「年間の依頼範囲」で比べる方法
- 4-1. 法人・個人事業主の顧問料が変わる主な要素
- 4-2. 決算料・年末調整・記帳代行など、追加費用になりやすい項目
- 4-3. 年間コスト比較シート|見積もりで確認したい10項目
- 5. 自社に合う顧問契約の選び方|面談頻度・記帳・連絡方法の組み合わせ
- 5-1. 毎月・四半期・必要時の面談は、何を基準に決める?
- 5-2. 自社入力・記帳代行・クラウド会計の役割分担を決める
- 6. インボイス制度・電子帳簿保存法を、顧問税理士と日常業務に落とし込む
- 6-1. 請求書・領収書・メール添付PDFは、誰がいつ確認・保存する?
- 6-2. 経営者が毎月確認したい「売上・粗利益・預金残高」の共有ルール
- 7. 会社設立から事業承継まで|事業段階で変わる顧問税理士への相談テーマ
- 7-1. 創業・会社設立直後:届出、会計ルール、役員報酬を早めに整理する
- 7-2. 成長・融資検討時:金融機関へ説明できる資料を普段から整える
- 7-3. 設備投資・補助金・助成金:税理士と事業者がそれぞれ担うこと
- 7-4. 後継者・相続を考え始めた時:日常の資料を将来の整理につなげる
- 8. 初回相談から顧問契約開始までの流れ|「相談しにくい」をなくす準備チェックリスト
- 8-1. 相談時にあると状況を伝えやすい資料チェックリスト
- 8-2. 最初の面談で伝えたいこと|困りごとを言葉にする質問例
- 8-3. 契約前に確認したい12項目|対応範囲・連絡・料金・データ返却
- 9. 顧問税理士を変更したいときの進め方|期限とデータ引き継ぎを優先する
- 10. 税理士の顧問契約に関するよくある質問
- 10-1. 売上がまだ少ない個人事業主でも、顧問税理士は必要ですか?
- 10-2. 顧問料を抑えながら必要な支援を受ける方法はありますか?
- 10-3. 大垣市外でも相談できますか?対面とオンラインはどう選びますか?
- 11. まとめ|顧問税理士は「契約内容を見える化して」長く相談できる相手を選びましょう
税理士との顧問契約とは?「申告を頼む」だけではない継続的な相談の仕組み
税理士との顧問契約とは、一定期間にわたり、会計・税務に関する確認や相談、決算・申告などを継続して依頼する契約です。会社や事業の数字は、決算のときだけ見ても十分に活かせません。毎月または定期的に売上・経費・利益・預金残高を確認することで、納税資金の準備、資金繰り、設備投資や採用の判断につなげやすくなります。
顧問税理士は、経営者に代わってすべてを決める存在ではありません。数字を整理し、税務上の注意点や選択肢をお伝えしながら、経営者の方が納得して判断できるよう支える相談相手です。依頼範囲は事務所や契約内容によって異なるため、「何を、どの頻度で、どこまで頼むか」を最初に確認しておくことが大切です。
税務顧問・会計顧問・決算申告のみの依頼は何が違う?
税務顧問や会計顧問という言葉は、事務所によって使い方が異なります。一般には、月次の会計確認、税務相談、決算・申告を継続的に支援する契約を指します。会計顧問では、帳簿のつけ方や試算表の見方など、数字を経営に役立てる部分に重点が置かれることもあります。
事務所によっては、決算や確定申告のみを依頼できる場合もあります。取引が少なく、日常的な相談がほとんどない場合には選択肢の一つです。ただし、期中の帳簿内容や証憑の整理状況によっては、決算直前に修正が必要になったり、検討できる時期を過ぎていたりすることがあります。なお、個人事業主の決算・申告のみのご依頼を受けているかどうかは事務所ごとに異なるため、事前に確認しましょう。
日々の経理に不安がある、消費税申告が必要になった、融資や法人化を考えているといった場合は、継続して状況を共有できる顧問契約が向くことがあります。
法人・個人事業主が顧問税理士を検討しやすい4つのタイミング
顧問契約を検討する時期に、決まった正解はありません。ただ、次のような変化があるときは、会計・税務の相談先を整える意味が大きくなります。
- 開業・会社設立を予定し、届出や経理の方法を決めたいとき
- 売上や取引件数が増え、記帳や請求書管理に時間が取られるようになったとき
- 従業員を雇用し、給与計算や年末調整、社会保険関係の確認が必要になったとき
- 融資、設備投資、法人化、事業承継など、大きな判断を控えているとき
特に創業直後は、会計ソフトの設定、事業用口座の使い分け、役員報酬や消費税の考え方など、最初の設計が後の負担に影響します。分からないまま進めず、早めに相談できる体制をつくっておくと安心です。
顧問契約で頼めること・別の専門家と連携することを整理しよう
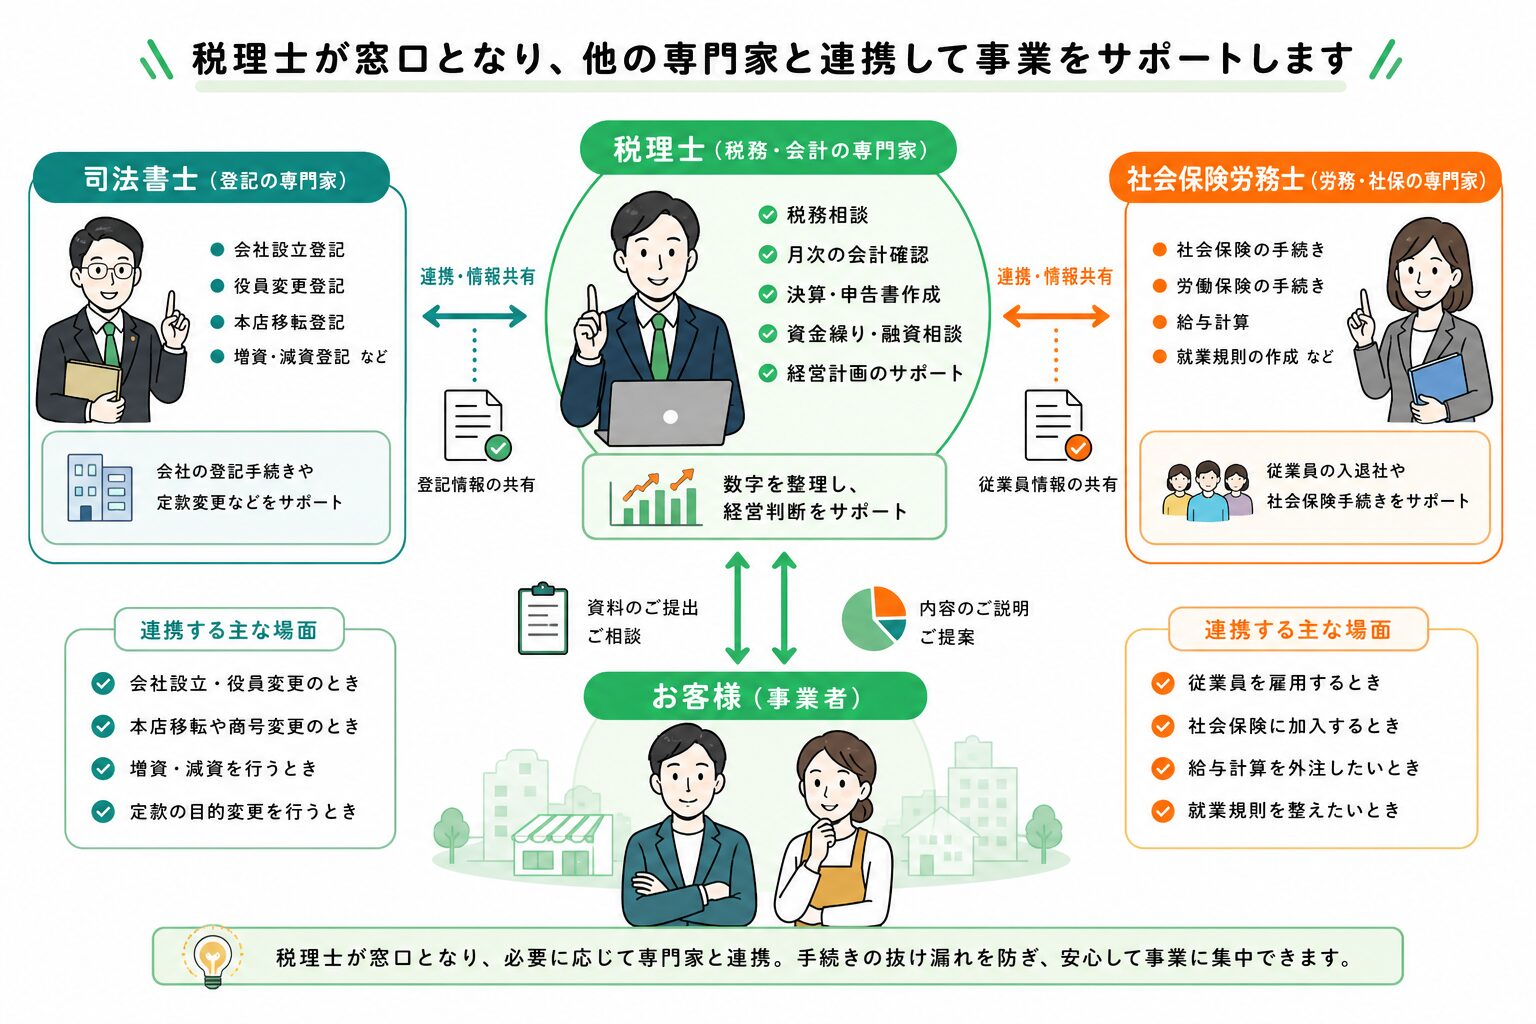
税理士顧問に期待する内容をはっきりさせるには、「税理士に頼めること」と「他の専門家への相談が必要になること」を分けて考えるのが役立ちます。窓口が一つでも、必要に応じて専門家と連携できれば、手続きの抜け漏れを防ぎやすくなります。
日々の帳簿・税務相談から決算申告まで、顧問税理士の主な対応範囲
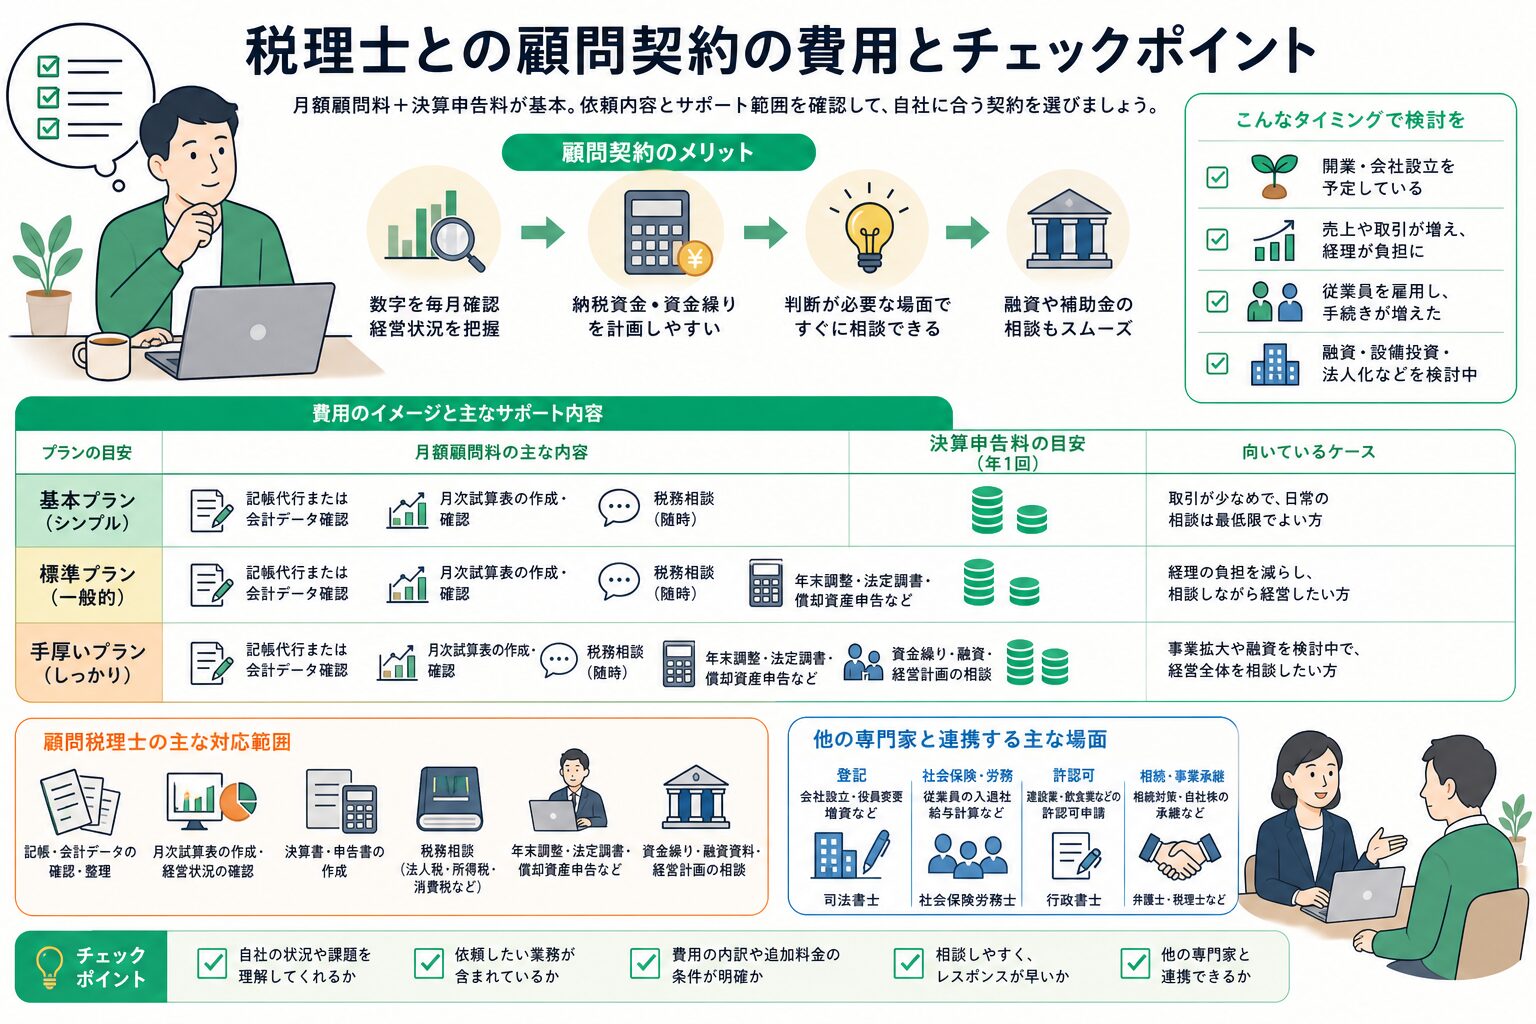
顧問契約に含まれやすい業務には、次のようなものがあります。ただし、具体的な範囲や追加料金の有無は契約ごとに確認してください。
- 領収書、請求書、通帳などをもとにした記帳代行、または自社入力した会計データの確認
- 月次試算表の作成・確認。試算表は、一定期間の売上・費用・利益や資産・負債を把握するための資料です。
- 法人税、所得税、消費税などに関する日常的な税務相談
- 決算書・申告書の作成、納税額の見込み確認
- 年末調整、法定調書、償却資産申告などの周辺業務
- 資金繰り、融資資料、経営計画に関する相談
春日部敬子税理士事務所では、毎月、通帳コピー・領収書・売上請求書などの資料をもとに会計入力を行う支援や、お客様が入力した会計データの確認を行っています。月次の数字を、単なる提出書類ではなく経営判断に使える形にすることを大切にしています。
社会保険、登記、許認可は誰に相談する?他士業との連携が必要な場面
税理士は税務・会計の専門家です。会社設立の登記、社会保険や労働保険の手続きなどは、内容に応じてそれぞれの専門家への相談が必要になることがあります。必要な手続きを早めに整理し、誰に何を依頼するのか確認しておくと進めやすくなります。
会社設立にあたって、当事務所では登記を提携司法書士が担当し、税理士は資本金、役員報酬、資金繰り、会計の進め方など、設立条件や税務・会計面の整理を支援します。登記業務やその費用は別途となるため、担当範囲と費用を事前に確認することが大切です。
事業者が顧問税理士に相談しやすい「毎月の場面」
税理士顧問を検討するときも、地域名だけで選ぶ必要はありません。大切なのは、ご自身の業種や取引の流れを理解してもらい、毎月の数字について具体的に話せることです。地域の産業構成を一律に決めつけるのではなく、ここでは業種ごとに起こりやすい相談場面を例としてご紹介します。
製造業・建設業では、原価・在庫・工事別の利益をどう見える化するか
製造業では、材料費、外注費、労務費、在庫などを整理し、製品や案件ごとの採算を確認することが重要になります。売上が出ていても、原材料価格の変動や在庫の増加で資金が不足することがあるため、利益と預金残高を別々に見る習慣が役立ちます。
建設業では、工事ごとの売上、材料費、外注費、経費を把握し、どの工事でどの程度の利益が出ているかを確認したい場面があります。売上をいつ計上するか、未完成の工事をどのように処理するかは、契約内容や工事の進み方で判断が変わるため、自己判断せず早めに相談してください。
卸売・小売業・飲食業では、仕入れ・人件費・消費税の記録をどう整えるか
仕入れが多い事業では、売上だけでなく、仕入れ、人件費、棚卸、現金・キャッシュレス決済の入金を月ごとに照合することが基本になります。レジの売上と口座入金額がなぜ違うのか、在庫が増えたことで資金がどこに動いたのかを把握できると、経営の見通しを立てやすくなります。
消費税は、課税事業者か免税事業者か、一般課税か簡易課税かなどで日々の記録方法が変わります。適格請求書等保存方式(インボイス制度)への対応も、自社と取引先の状況で必要な確認が異なります。請求書や領収書を受け取る段階で、保存方法を決めておくことが重要です。
個人事業主は、事業用と生活用のお金を分けるところから始める
個人事業主の方は、まず事業用の口座・カードと生活用のお金をできるだけ分けることから始めましょう。完全に分けられない場合でも、領収書や明細を「事業に関係するもの」「私用のもの」に分けて保管するだけで、後の記帳が楽になります。
自宅兼事務所の家賃、水道光熱費、通信費などは、事業と生活の両方で使うことがあります。このような家事関連費は、実際の利用状況に応じて合理的に分ける必要があります。割合は一律ではありませんので、使用実態を説明できる資料やメモを残し、税理士と確認しましょう。
顧問料の相場はどう見る?月額ではなく「年間の依頼範囲」で比べる方法
税理士の顧問料は、月額だけを見て「高い・安い」と判断しにくい費用です。法人か個人事業主か、売上規模、取引件数、従業員数、記帳代行の有無、消費税申告、面談頻度、相談内容によって変わります。比較するときは、月額顧問料に決算料や追加業務を加えた年間総額と、含まれる支援内容を同じ条件で見比べましょう。
法人・個人事業主の顧問料が変わる主な要素
顧問料は、依頼する事務所や業務の範囲によって異なります。取引量が少なく自社で入力できる場合と、毎月の記帳代行・面談・複数の申告業務を依頼する場合とでは、必要な作業が大きく変わるためです。月額だけで比較するのではなく、どの業務が含まれているかを確認しましょう。
見積もりを受ける際は、売上高だけでなく、月の取引件数、従業員数、店舗や拠点の数、会計入力の状況、消費税申告の予定、融資や法人化の相談予定も伝えると、ご自身に合った内容を判断しやすくなります。
決算料・年末調整・記帳代行など、追加費用になりやすい項目
月額顧問料のほかに、決算・申告料、消費税申告料、年末調整、法定調書、償却資産申告、給与計算、記帳代行の追加分、税務調査対応、融資支援などが別料金となることがあります。どこまでが基本料金に含まれるかは、事務所ごとに異なります。
たとえば、春日部敬子税理士事務所の税務顧問では、記帳代行を含む料金体系を案内していますが、仕訳数による加算や消費税申告料など、条件によって別途費用が発生する場合があります。料金表だけで結論を急がず、実際の取引状況をもとに年間の見込み額を確認することをおすすめします。
年間コスト比較シート|見積もりで確認したい10項目
見積もりを比べる際は、次の10項目を同じ表に書き出すと、認識のずれを防げます。
- 月額顧問料と対象期間
- 決算・申告料
- 消費税申告料
- 記帳代行の範囲と仕訳数による加算
- 給与計算、年末調整、法定調書の料金
- 償却資産申告など地方税関連の対応
- 面談頻度と訪問・オンラインの方法
- 電話やメールなど日常相談の範囲
- 融資、補助金、税務調査などの追加対応
- 契約期間、解約条件、会計データの返却方法
「月額×12か月+決算・申告料+想定される追加業務」を計算し、受けられる支援と比べてください。料金が低くても必要な相談が別料金なら、結果として比較しにくくなります。逆に、相談の頻度や経理の負担に合わない過剰な契約も避けたいところです。
自社に合う顧問契約の選び方|面談頻度・記帳・連絡方法の組み合わせ
顧問契約は、サービスを一括購入するものではなく、経営の状況に合わせて「どのように数字を確認し、いつ相談するか」を設計するものです。面談頻度、記帳の役割分担、連絡方法を具体的に決めておくと、契約後の行き違いを減らせます。
毎月・四半期・必要時の面談は、何を基準に決める?
毎月の確認が向きやすいのは、売上や原価の変動が大きい、取引件数が多い、資金繰りに注意が必要、融資や投資を検討している会社です。数字を早めに確認できれば、納税資金の準備や改善策の検討に時間を使えます。
一方、事業内容や売上が比較的安定しており、自社で正確に入力できる場合は、四半期ごとの面談や必要時の相談でも足りることがあります。法人化、雇用、借入、設備投資といった重要な局面では、一時的に相談頻度を上げる方法も考えられます。
自社入力・記帳代行・クラウド会計の役割分担を決める
経理担当者がいて会計ソフトを使いこなせる場合は、自社で入力し、税理士が月次で内容を確認する形が選べます。経営者自身が取引内容を把握しやすいことがメリットです。入力に時間を取られ、本業に影響している場合は、通帳・領収書・請求書を整理して渡し、記帳代行を依頼する形もあります。
クラウド会計を導入しても、領収書の分類、売上との照合、私用取引の除外、誤った自動連携の修正などは必要です。「入力は誰がするか」「いつまでに資料を共有するか」「どの段階で税理士が確認するか」を決めましょう。なお、当事務所は日本ICS株式会社製の会計ソフトに対応しています。利用中・導入予定のソフトがある場合は、対応可否を相談時に確認してください。
インボイス制度・電子帳簿保存法を、顧問税理士と日常業務に落とし込む
インボイス制度や電子帳簿保存法は、制度名だけを覚えても日常業務には定着しません。「誰が、何を、いつ保存し、どのように会計処理へつなげるか」を決めることが大切です。制度の適用や必要な対応は、課税事業者かどうか、取引内容、保存方法によって異なります。
請求書・領収書・メール添付PDFは、誰がいつ確認・保存する?
実務では、取引が発生した時点で証憑を集め、保存し、会計入力と照合する流れをつくります。たとえば、購入担当者や経営者が受け取った紙の領収書、メールで届いた請求書PDF、ネット通販の購入明細などを、月末までに所定の場所へ集めるルールです。
インボイス制度では、課税事業者が仕入税額控除を受けるには、原則として適格請求書の保存が必要です。ただし、簡易課税制度を選択している場合や経過措置が適用される場合など、取扱いが異なることがあります。紙・電子を問わず、自己判断で捨てず、自社に合う保存方法を税理士とすり合わせましょう。
役割分担は、「受領者が保存場所へ入れる」「経理担当者が取引内容を入力する」「税理士が月次確認で不足や処理を確認する」というように、具体的に決めると運用しやすくなります。
経営者が毎月確認したい「売上・粗利益・預金残高」の共有ルール
会計データが整っても、経営者が数字を見る習慣がなければ、経営判断にはつながりにくくなります。毎月、少なくとも次の数字を確認する時間を設けましょう。
- 売上:前年同月や計画と比べてどう動いたか
- 粗利益:売上から仕入れや直接原価を差し引いた利益が確保できているか
- 経常的な費用:人件費、家賃、外注費などに大きな変動がないか
- 預金残高と今後の入出金:利益が出ていても資金が足りなくなる見込みがないか
- 納税見込み:いつ、どの程度の納税資金が必要になりそうか
数値の意味や見方は業種で異なります。分からない数字をそのままにせず、「この増減は何によるものですか」「来月以降の資金に影響しますか」と質問できる関係をつくることが、税理士顧問を活かすポイントです。
会社設立から事業承継まで|事業段階で変わる顧問税理士への相談テーマ
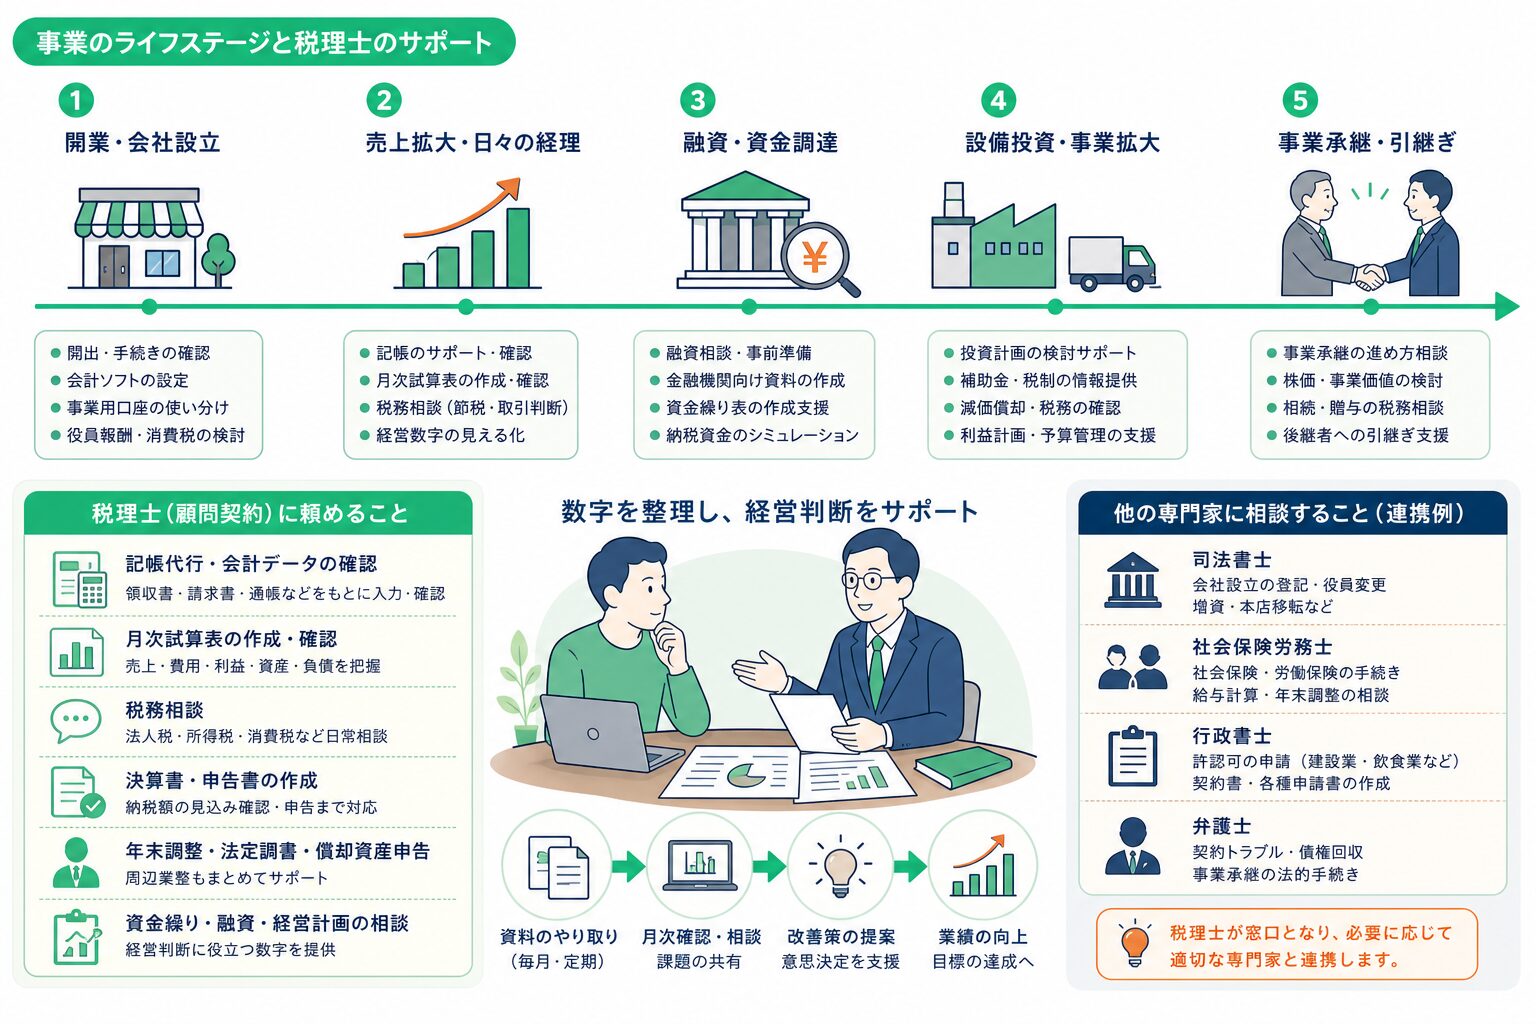
顧問税理士に相談する内容は、事業が進むにつれて変わります。創業時に必要だった会計の基礎づくりが、成長期には資金繰りや融資の資料へ、将来は事業承継や相続の準備へつながっていきます。節目ごとに契約内容や相談頻度を見直しましょう。
創業・会社設立直後:届出、会計ルール、役員報酬を早めに整理する
会社設立後には、税務署や自治体などへの届出、会計の開始方法、請求書の作り方、証憑の保管方法を整える必要があります。役員報酬は、法人税や社会保険、資金繰りにも関係するため、設立後に慌てて決めるのではなく、売上見込みと毎月の固定費を踏まえて検討することが大切です。
個人事業から法人化を検討する場合も、税負担だけでなく、社会保険、事務負担、利益の見込み、資金繰りを含めて判断します。当事務所では、株式会社か合同会社か、資本金、本店所在地、役員報酬、創業時の資金計画などについて相談を受けています。会社設立や法人化について相談する
成長・融資検討時:金融機関へ説明できる資料を普段から整える
融資を検討する段階になってから資料を集め始めると、数字の説明に時間がかかります。月次試算表、資金繰り表、借入金の一覧、売上見込み、設備投資の内容を普段から整理しておくと、金融機関へ事業の状況を説明しやすくなります。
資金繰り表は、将来の入金・支払い・借入返済・納税などを時系列で並べ、預金残高の動きを見通す資料です。利益が出ていることと、必要な日に支払いができることは別の問題です。数字が苦手な場合でも、まずは入金予定と支払予定を一覧にするところから始めましょう。
春日部敬子税理士事務所では、資金繰り計画や融資に関する相談を支援しています。融資の申込みや金融機関との面談では、事業者ご自身が事業内容と数字を説明する場面もあります。日頃から資料を整え、自分の言葉で説明できるよう準備しておくことが重要です。
設備投資・補助金・助成金:税理士と事業者がそれぞれ担うこと
設備投資では、購入時期、資金調達、減価償却、税負担、投資後の資金繰りを一緒に考えます。補助金・助成金については、公募要領を読み、対象となる経費や期限、申請・実績報告の要件を確認することが出発点です。
税理士は、事業計画の数字の整合性、資金計画、経費管理の相談に関われる場合があります。一方で、申請者本人が準備・確認すべき書類や、他の専門家の支援が必要な手続きもあります。採択や受給を前提に投資を決めず、制度ごとの条件と自社の負担を丁寧に確認しましょう。
後継者・相続を考え始めた時:日常の資料を将来の整理につなげる
後継者への引継ぎや相続を考え始めたら、急いで対策を決めるより、まず会社や個人の財産・借入・株式などを整理して現状を把握することが大切です。日常の決算書、借入一覧、役員借入金、株主構成などの資料は、将来の検討の土台になります。
自社株式の評価や事業承継税制の検討、相続税の試算は、会社・家族・財産の状況で結論が変わります。事業承継と相続を別々に考えず、早い段階から税理士に相談し、必要に応じて司法書士などと連携しながら進めましょう。
初回相談から顧問契約開始までの流れ|「相談しにくい」をなくす準備チェックリスト
初めて税理士に相談する際、「帳簿が整理できていないので相談しづらい」と感じる方もいらっしゃいます。完璧にそろっていなくても大丈夫です。手元にある資料と、今困っていることを持ち寄れば、必要な整理の順番を一緒に考えられます。
相談時にあると状況を伝えやすい資料チェックリスト
すべてが必須ではありませんが、次の資料があると事業の状況を把握しやすくなります。
- 過去の決算書・確定申告書、直近の試算表
- 総勘定元帳、仕訳帳、利用中の会計データや会計ソフト名
- 事業用口座の通帳やオンライン明細、売上請求書、領収書
- 会社の概要が分かる資料、法人なら登記事項証明書や定款など
- 借入金の返済予定表、リース契約、設備投資の予定
- 税務署・自治体から届いた通知書、インボイス登録に関する情報
- 従業員がいる場合は、給与の状況や年末調整に関する資料
提出方法や必要な範囲は依頼内容で異なります。個人情報や会社情報を含む資料ですので、事前に共有方法を確認し、必要なものから準備してください。
最初の面談で伝えたいこと|困りごとを言葉にする質問例
相談では、専門用語を使って説明する必要はありません。「何に時間がかかっているか」「何が不安か」をそのまま伝えてください。たとえば、次のような質問から話を始められます。
- 自分で入力している帳簿に間違いがないか見てほしい
- 毎月いくら税金のために残しておけばよいか知りたい
- 法人化を考えているが、今の売上や利益で検討すべきか
- 融資を受けたいので、どの数字を整えればよいか
- インボイスや電子データの保存を、日常業務でどう回せばよいか
- 将来、家族に事業を引き継ぐ可能性があり、何から確認すべきか
希望する面談頻度、連絡方法、経理に使える時間も伝えると、現実的な役割分担を考えやすくなります。
契約前に確認したい12項目|対応範囲・連絡・料金・データ返却
契約前には、口頭だけでなく見積書や契約書で次の項目を確認しましょう。
- 月次確認、税務相談、決算申告の対応範囲
- 記帳代行の有無と対象となる資料・仕訳数
- 消費税申告、年末調整、法定調書、償却資産申告の取扱い
- 給与計算や社会保険関係の支援範囲
- 面談の頻度、場所、オンライン対応の可否
- 日常の連絡方法と相談可能な範囲
- 担当者、税理士本人との相談機会
- 月次報告の内容と受け取る時期
- 月額、決算料、追加料金と発生条件
- 融資、補助金、税務調査などの対応可否
- 契約期間、更新、解約の条件
- 会計データ・証憑・電子データの保管と返却方法
春日部敬子税理士事務所では、税理士が相談者の状況を直接確認し、税務・会計だけでなく資金繰りや経営のご相談にも対応しています。ご相談後にご検討いただく流れですので、まずは疑問を整理する場としてご利用ください。
顧問税理士を変更したいときの進め方|期限とデータ引き継ぎを優先する
税理士の変更を考える理由は、相談しにくい、数字が出るのが遅い、依頼範囲が合わなくなったなどさまざまです。変更を検討すること自体は特別なことではありません。ただし、申告期限が近い時期や決算直前は、引き継ぎに必要な資料が多くなるため、余裕を持って進めることが大切です。
まず、現在の契約書で契約期間や解約条件を確認します。そのうえで、会計データ、総勘定元帳、試算表、過去の申告書・決算書、固定資産台帳、消費税関係の届出、電子保存している証憑の保管場所などを一覧にします。新しい税理士には、現在の決算月、申告期限、未処理の資料、進行中の相談を正直に共有してください。
「前の資料がない」「どこまで入力済みか分からない」という場合も、早めに相談することで整理の順序を決められます。最優先は、期限のある申告や納付を遅らせないことです。
税理士の顧問契約に関するよくある質問
売上がまだ少ない個人事業主でも、顧問税理士は必要ですか?
必ずしも全ての個人事業主に毎月の顧問契約が必要とは限りません。取引数が少なく、帳簿を正確に作成でき、相談事項も少ない場合は、確定申告の時期だけの依頼や、必要時のスポット相談が合うこともあります。
一方で、開業したばかりで経理方法が分からない、売上が伸びてきた、消費税やインボイスへの対応が必要、従業員を雇う、法人化を検討している場合は、定期的な確認が役立つことがあります。負担と必要な相談の量を踏まえ、面談頻度を含めて検討しましょう。
顧問料を抑えながら必要な支援を受ける方法はありますか?
費用を抑えたい場合は、まず依頼範囲を整理することが大切です。日々の入力を自社で行い、税理士には月次確認と申告を依頼する、面談頻度を事業の状況に応じて設定する、資料を期限までに整理して共有する、といった方法があります。
ただし、入力作業を社内で担う場合でも、処理が不正確なままでは決算時の修正負担が増えることがあります。単に月額を下げるのではなく、経営者や従業員が使える時間、取引量、相談したい内容を踏まえて、年間総額と業務範囲のバランスを見てください。
大垣市外でも相談できますか?対面とオンラインはどう選びますか?
対面が向くかオンラインが向くかは、資料の量、相談内容、移動の負担、経営者の使いやすさで異なります。創業時や事業承継など、じっくり資料を見ながら話したい場面では対面が安心なことがあります。一方、月次の確認や短い相談は、メールやオンラインを組み合わせることで効率的に進められる場合があります。
対応地域や具体的な連絡方法は事務所によって異なります。大垣市外から相談する場合も、訪問の可否、資料の共有方法、面談方法を契約前に確認しましょう。当事務所では、遠方のお客様には毎月の会計資料を郵送いただく方法にも対応しています。
まとめ|顧問税理士は「契約内容を見える化して」長く相談できる相手を選びましょう
税理士との顧問契約は、決算や申告を任せるだけの契約ではありません。日々の帳簿を整え、月次の数字を確認し、納税・資金繰り・融資・投資・事業承継などの判断を相談していくための継続的な仕組みです。
選ぶ際は、月額顧問料だけで比較せず、決算料や追加料金を含む年間費用、記帳の役割分担、面談頻度、連絡方法、税理士との相談体制、データの取扱いまで確認しましょう。自社の業種、取引量、事業段階に合わせて契約内容を見える化すれば、必要な支援を受けやすくなります。
大垣市を中心に、会社設立から日々の会計、資金繰り、相続や事業承継について相談したい方は、春日部敬子税理士事務所へお気軽にご相談ください。