「税理士の顧問料は、結局いくらかかるのだろう」「月額は安く見えるけれど、決算時にどのくらい必要なのだろう」と迷われる方は少なくありません。大丈夫です。税理士顧問料は、月額だけでなく、依頼する業務と年間総額を順番に整理すると比較しやすくなります。
この記事では、法人・個人事業主の税理士顧問料の目安、費用の内訳、見積書の読み方を解説します。創業、法人化、資金繰り、相続後の不動産管理なども含めて相談したい方に向け、契約前に確認したい点をお伝えします。
目次
- 1. 税理士の顧問料、「月額○円」だけで比べる前に知っておきたいこと
- 2. まずは年間予算を試算|顧問料の総額は「定期費用+年次費用+発生時費用」で見る
- 2-1. 定期費用:月額顧問料・記帳代行料・給与計算料
- 2-2. 年次費用:決算申告料・確定申告料・年末調整・法定調書
- 2-3. 発生時費用:税務調査、融資・補助金支援、会社設立・相続など
- 3. 税理士顧問料の相場|法人・個人事業主・売上規模ごとの目安
- 3-1. 法人の目安|売上規模よりも「月の処理量」を一緒に見る
- 3-2. 個人事業主の目安|申告だけの依頼と継続相談では費用の見方が変わる
- 3-3. 年間費用の試算例|月額が低い見積もりと総額が読みやすい見積もりを比べる
- 4. 見積もりが変わる8つのポイント|自社の条件を整理してから相場を見る
- 4-1. 帳簿の完成度と資料の渡し方で、税理士側の確認作業は変わる
- 4-2. 消費税・給与・在庫・建設業など、確認事項が増えやすいケース
- 5. 顧問料|相談方法と地域の資金調達をどう組み合わせるか
- 5-1. 来所・訪問・オンラインの比較|料金だけでなく「相談が必要な場面」で選ぶ
- 5-2. 融資相談を見据えるなら、毎月どの数字を共有するかを決めておく
- 6. 創業・会社設立・法人化の時期は、顧問料を「将来の手戻りを減らす費用」として考える
- 6-1. 創業直後に優先したいのは、申告準備より先に「お金の流れ」を分けること
- 6-2. 法人化直後に費用が増えやすい理由と、依頼範囲の決め方
- 7. 契約前に使える「見積書の読み合わせ」チェックリスト
- 7-1. 月額に含まれる業務を、回数・期限・担当者まで確認する
- 7-2. 別料金の条件は「何を超えると、いくら増えるか」まで聞く
- 8. 顧問料を抑えたいときの実務改善|値引き交渉より先に整えたい4つのこと
- 8-1. 経理を丸投げする前に、毎月1回の「資料締め日」を決める
- 8-2. 自社入力と税理士チェックの分担が向くケース・慎重に進めたいケース
- 9. 安い顧問料で起こりやすい4つの行き違い|料金より「前提条件」の確認が大切です
- 10. 見積もり依頼の前に準備する情報|30分の相談で状況を伝えやすくするシート
- 10-1. 税理士に聞いておきたい質問例|金額・業務範囲・将来の変化を一度に確認する
- 11. 相続税申告の後も相談したい場合|スポット相談と税務顧問の使い分け
- 12. 税理士顧問料に関するよくある質問
- 13. まとめ|顧問料は「年間総額」と「必要なときに受けられる支援」で選びましょう
税理士の顧問料、「月額○円」だけで比べる前に知っておきたいこと
税理士の顧問料に全国共通の定価はありません。法人か個人事業主か、売上規模、毎月の取引数、帳簿の状態、記帳を誰が行うか、面談の頻度、消費税申告や給与計算の有無などによって変わります。
そのため、「月額1万円台だから安い」「月額3万円だから高い」とは、月額表示だけでは判断できません。同じ月額でも、毎月の会計内容の確認や税務相談、資金繰りの相談まで含む契約もあれば、決算・申告、記帳、年末調整などが別料金になる契約もあります。
顧問料を比較するときは、まず次の3点をそろえて見ることが大切です。
- 月額料金に何が含まれるか
- 決算・申告時を含む年間総額はいくらか
- 自社が必要とする相談や支援を受けられるか
税務顧問は、申告書を作るためだけの費用ではありません。毎月の数字を早めに把握し、納税資金や資金繰りを考え、判断が必要なときに相談できる体制を整えるための費用でもあります。
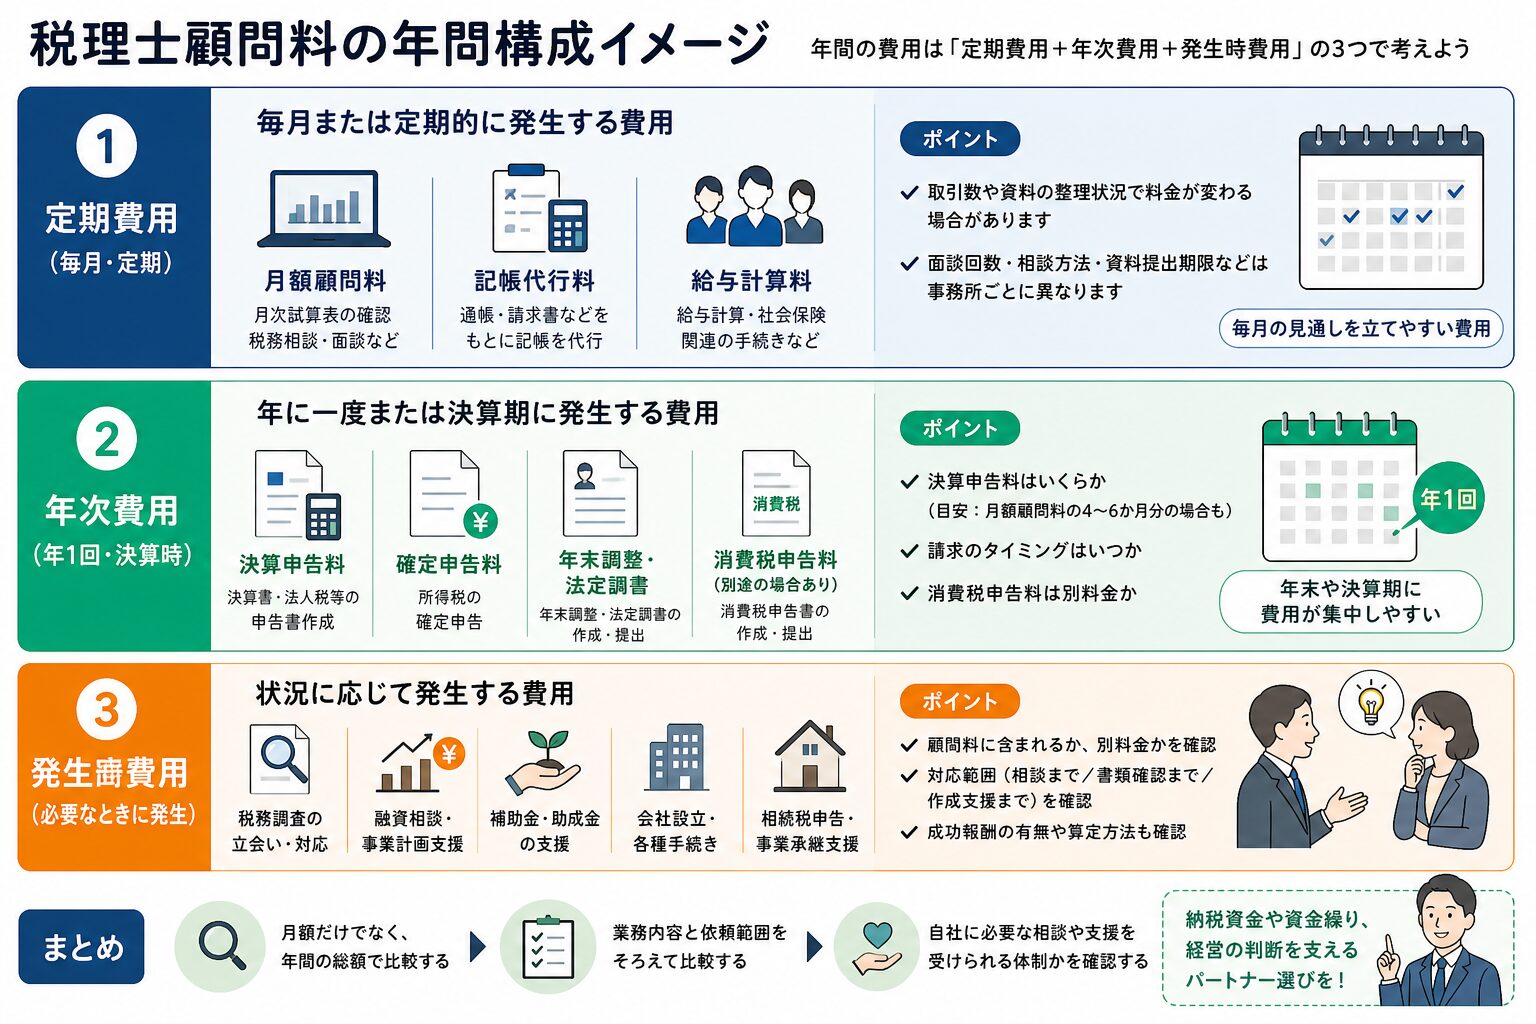
まずは年間予算を試算|顧問料の総額は「定期費用+年次費用+発生時費用」で見る
見積もりを受け取ったら、費用を「定期費用」「年次費用」「発生時費用」の3つに分けて整理してみましょう。月額は抑えられていても年末や決算時に費用が集中する契約か、年間予算を立てやすい契約かが見えてきます。
定期費用:月額顧問料・記帳代行料・給与計算料
定期費用は、毎月または定期的に発生する費用です。代表的なものは月額顧問料、記帳代行料、給与計算料です。
月額顧問料には、月次試算表の確認、税務相談、資料の確認、定例面談などが含まれることがあります。ただし、面談回数、相談の方法、資料提出の期限は事務所ごとに異なります。記帳代行は、通帳、請求書、領収書などをもとに会計ソフトへ取引を入力する業務です。仕訳数、資料の整理状態、現金取引の多さなどで料金が変わる場合があります。
給与計算や社会保険関連の対応範囲も、事務所ごとに異なります。役員のみの場合と従業員がいる場合では必要な作業が変わるため、人数の増減時に料金や依頼範囲がどうなるかも確認しておくと安心です。
年次費用:決算申告料・確定申告料・年末調整・法定調書
年次費用は、年に一度または決算期に発生しやすい費用です。法人では決算書と法人税等の申告書作成、個人事業主では所得税の確定申告が中心になります。課税事業者に該当する場合や、適格請求書発行事業者として登録している場合には、消費税申告が別業務として扱われることもあります。
従業員や役員に給与を支払っている場合は、年末調整、法定調書の作成・提出が必要になることがあります。償却資産申告、給与支払報告書なども、業務範囲に含まれるか、別途となるかを見積書で確認しましょう。
特に確認したいのは、「決算申告料はいくらか」「いつ請求されるか」「消費税申告料は別か」です。決算料は月額顧問料の4〜6か月分として設定する事務所もありますが、固定額や個別見積もりの場合もあります。資金繰りを考えるうえでも、先に確認しておくことが大切です。
発生時費用:税務調査、融資・補助金支援、会社設立・相続など
発生時費用は、通常は毎年必ず必要になるわけではありませんが、状況に応じて発生する業務の費用です。たとえば税務調査への立会い、修正申告、融資相談、事業計画の作成支援、補助金・助成金に関する支援、会社設立、相続税申告などが該当します。
こうした業務が顧問料に含まれるのか、別契約・別料金なのかは一律ではありません。融資や補助金については、情報提供まで、書類の内容確認まで、作成支援までなど、対応範囲にも差があります。成功報酬の有無や算定方法も含め、依頼前に確認することが大切です。
税理士顧問料の相場|法人・個人事業主・売上規模ごとの目安
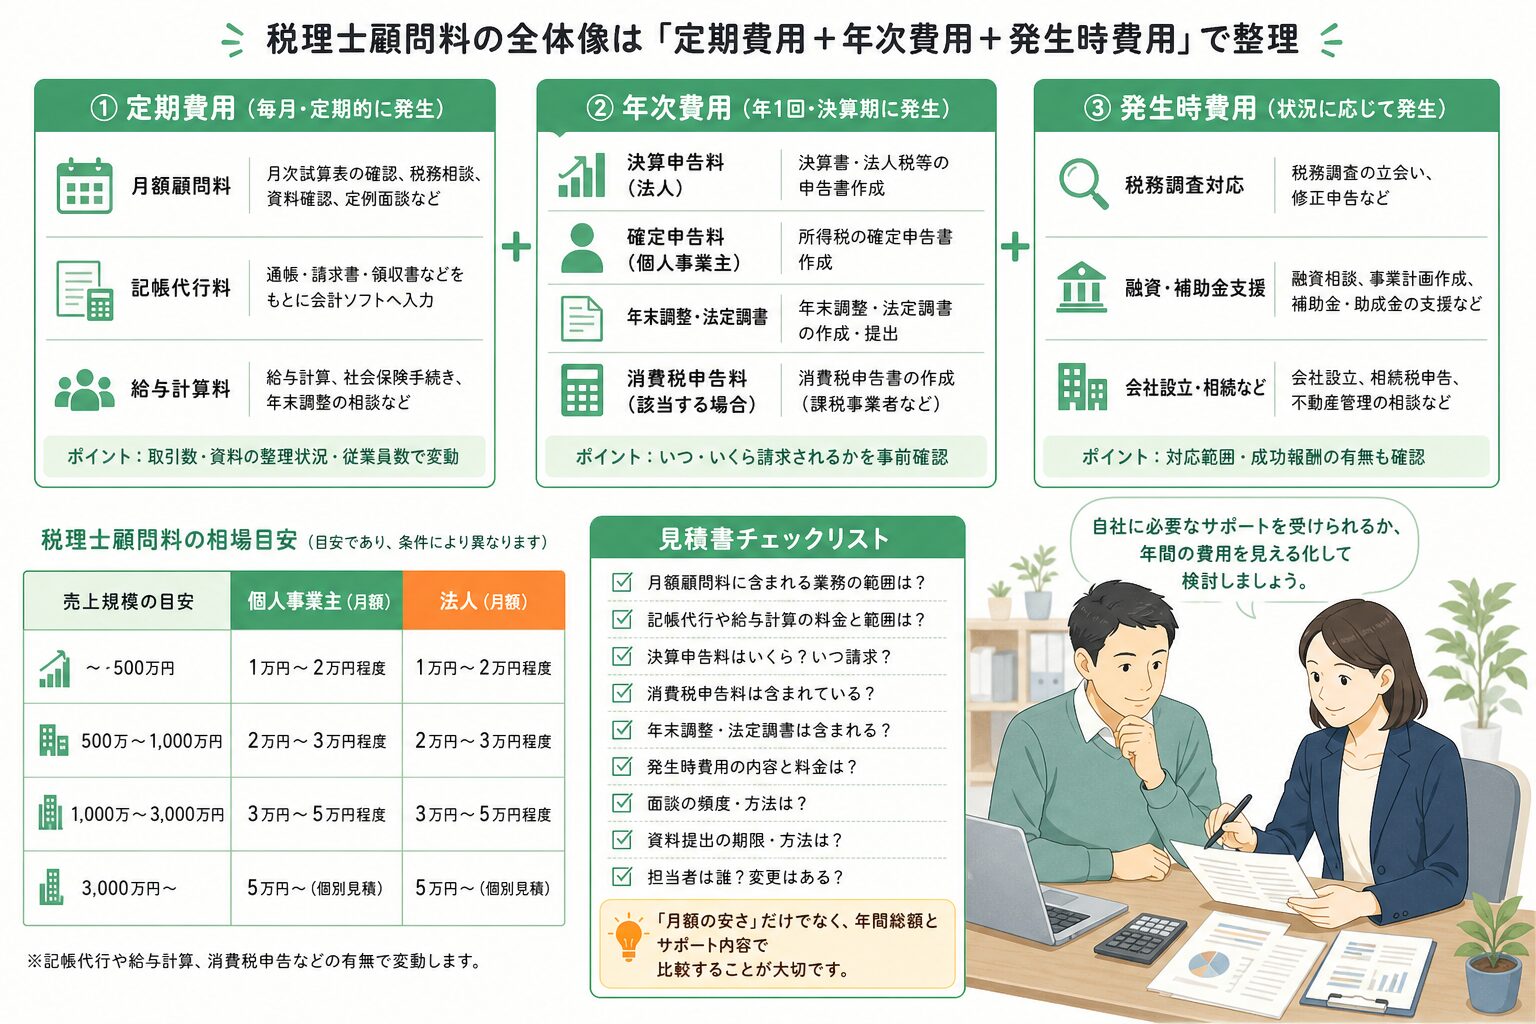
税理士顧問料の相場は、あくまで参考として捉えましょう。複数の税理士事務所では、個人事業主は月額1万円から3万円程度、法人は月額1万円から5万円程度を目安として掲載しています。ただし、業務範囲、取引量、地域、面談方法などによって金額は異なります。
大垣市・西濃地域でも、地域名だけで適正額を決めることはできません。処理量や依頼範囲、相談方法をそろえたうえで、見積もりの内容を比べることが大切です。
法人の目安|売上規模よりも「月の処理量」を一緒に見る
法人の公開料金では、年商1,000万円未満で月額1万円台から、年商が増えるにつれて月額2万円台、3万円台以上となる例が見られます。ただし、売上が同程度でも、取引先が多い、現金取引が多い、給与計算がある、在庫管理が必要、複数店舗があるといった場合には、確認する内容が増えます。
反対に、売上が比較的大きくても、取引先が限られ、口座やカードの連携が整い、毎月の入力が正確にできていれば、作業量は比較的安定することがあります。法人の見積もりでは、年商に加えて、月の仕訳数、口座・カード数、従業員数、会計ソフトの利用状況を伝えることが重要です。
個人事業主の目安|申告だけの依頼と継続相談では費用の見方が変わる
個人事業主では、事務所によって申告のみのスポット依頼に対応する場合がある一方、顧問契約を必須とする場合もあります。申告だけを依頼できるか、月次の記帳確認や相談を含めるかによって、費用の考え方は変わります。
課税事業者に該当した、適格請求書発行事業者に登録した、従業員を雇った、借入や設備投資を予定している、売上が伸びて納税資金を準備したいといった場合は、継続的に数字を確認する意義が大きくなります。申告のみの依頼を受け付けない事務所もあるため、対応可否と、相談できる範囲を事前に確かめましょう。
年間費用の試算例|月額が低い見積もりと総額が読みやすい見積もりを比べる
たとえば月額2万円の契約なら、月額部分は年間24万円です。ここに決算申告料、消費税申告料、年末調整料などが加わる場合があります。月額1万5,000円の見積もりでも、決算料や記帳代行料、相談料が別に発生するなら、年間総額が月額2万円の契約より高くなることもあります。
比較するときは、次の式で同じ条件にそろえてみてください。
年間総額=月額顧問料×12か月+決算・申告料+定期的な追加費用+想定される発生時費用
発生時費用まで正確に予測することは難しいため、少なくとも「何が別料金になり得るか」を確認し、年間予算に余裕を持たせることをおすすめします。
見積もりが変わる8つのポイント|自社の条件を整理してから相場を見る
税理士顧問料の見積もりは、主に次の8つの条件で変わります。
- 年間売上と月ごとの取引量
- 仕訳数、口座数、カード数、現金取引の多さ
- 帳簿や証憑の整理状態
- 自社入力か、記帳代行を依頼するか
- 消費税申告・適格請求書等保存方式への対応状況
- 役員・従業員数と給与関連業務の有無
- 在庫、原価計算、工事別管理、複数店舗・部門の有無
- 面談・訪問・連絡頻度、税務以外の相談範囲
相場表を見る前に、自社の条件をこの8項目で整理すると、必要な支援と見積額の理由がつながります。
帳簿の完成度と資料の渡し方で、税理士側の確認作業は変わる
領収書、請求書、通帳データなどの整理や会計ソフトへの入力状況によって、確認・入力作業の範囲や料金が変わる場合があります。資料が数か月分たまる、事業用と私用の支出が混在する、売上資料がそろわないといった状況では、確認や修正のやり取りが増えやすくなります。
これは「きれいに整理できなければ依頼できない」という意味ではありません。創業直後や忙しい時期は、整理が追いつかないこともあります。現状をそのまま伝え、どこまでを依頼したいかを相談することが、無理のない契約につながります。
消費税・給与・在庫・建設業など、確認事項が増えやすいケース
消費税の申告では、取引ごとの消費税区分や請求書の保存状況を確認する必要があります。適格請求書等保存方式(インボイス制度)は、適格請求書の保存などを求める制度であり、取引先や請求書の運用により確認事項が変わります。
給与計算・年末調整、在庫の棚卸し、原価計算、建設業の工事別管理、複数店舗の売上管理などがあると、税務上の確認や会計処理が複雑になりやすい傾向があります。こうした業種・取引では、料金だけでなく、どの資料をいつまでに出すか、誰が何を担当するかまで決めておくことが大切です。
顧問料|相談方法と地域の資金調達をどう組み合わせるか
税理士を選ぶときは、顧問料とあわせて「必要なときに相談しやすいか」を確かめましょう。来所、訪問、オンラインのどれがよいかは、料金だけでなく、事業の状況や資料の量、相談内容で変わります。
来所・訪問・オンラインの比較|料金だけでなく「相談が必要な場面」で選ぶ
来所相談は、決算書や資金繰り表などを広げながら、落ち着いて話したい場合に向いています。訪問相談は、店舗、工場、事務所などの現場を確認しながら話したい場合や、資料を持ち出しにくい場合に役立つことがあります。オンライン相談は、移動時間を抑えながら定例で数字を共有したい場合に便利です。
訪問の可否や回数、交通費、オンライン対応の範囲は事務所ごとに異なります。「毎月必ず対面で話す必要があるか」「決算前や資金繰りが厳しいときに相談できればよいか」を考え、希望に合う形を選びましょう。
融資相談を見据えるなら、毎月どの数字を共有するかを決めておく
創業融資や運転資金の相談を考えるなら、申込みの直前だけ資料を整えるより、月ごとの数字を継続して把握するほうが準備しやすくなります。共有する項目の例は、売上、粗利益、営業利益、現預金残高、売掛金・買掛金、借入残高、返済額、今後数か月の入出金予定です。
必要な資料や審査基準は、金融機関や制度、事業の内容によって異なりますが、月次試算表と資金繰り表を整えることは、経営判断の土台にもなります。大垣市の企業・事業者向け支援情報には、創業・経営・事業承継などの相談先が案内されています。市内の対象地域にある大垣商工会議所管内の中小・小規模事業所は、融資・資金繰り・記帳などについて経営相談を利用できると案内されています。内容によって一部負担が生じる場合もあるため、利用条件を確認しましょう。
春日部敬子税理士事務所の掲載情報では、資金繰り計画の相談や、日本政策金融公庫の融資に関する書類作成サポート・内容確認などを案内しています。税務顧問に何を求めるかを整理する際の選択肢の一つとしてご検討ください。
創業・会社設立・法人化の時期は、顧問料を「将来の手戻りを減らす費用」として考える
創業や法人化の直後は、売上がまだ安定せず、固定費をできるだけ抑えたい時期です。その一方で、初年度の経理の進め方を曖昧にすると、後から帳簿の修正、届出の確認、資金繰りの見直しに時間がかかることがあります。
この時期の顧問料は、単に入力を代行してもらう費用というより、経理の土台を整え、将来の手戻りを減らすための費用として考えると判断しやすくなります。
創業直後に優先したいのは、申告準備より先に「お金の流れ」を分けること
創業直後に優先したいのは、事業用と私用のお金の流れをできるだけ分けることです。事業用の口座やカードを決め、売上の入金先、経費の支払方法、請求書の発行ルール、領収書や電子データの保存場所をそろえましょう。
該当する場合、青色申告承認申請書や給与支払事務所等の開設届出書などには提出期限があります。国税庁の個人で事業を始めたとき・法人を設立したときの案内で確認し、迷う場合は早めに相談しましょう。
電子取引データの保存を含む電子帳簿等保存制度は、紙の領収書だけを保管していればよいとは限りません。メールで受け取った請求書やウェブからダウンロードした明細なども、保存方法の確認が必要です。
法人化直後に費用が増えやすい理由と、依頼範囲の決め方
個人事業から法人化した直後は、法人設立後の届出に加え、役員報酬や給与を支払う場合の源泉徴収、個人事業と法人の取引の区分などを確認する必要があります。消費税やインボイス制度の取扱いも、取引先や登録状況を踏まえた判断が必要です。
依頼範囲は、「届出の確認まで」「会計ソフトの設定まで」「毎月の記帳と試算表まで」「決算・申告まで」「資金繰りや融資相談まで」と分けて考えると、見積もりを比べやすくなります。登記は司法書士の業務ですので、会社設立では税理士と司法書士の役割、登記費用や報酬が別途かどうかも明確にしましょう。
契約前に使える「見積書の読み合わせ」チェックリスト
見積書に「税務顧問一式」と書かれていても、業務範囲が同じとは限りません。契約前には、見積書や契約書を一緒に読みながら、曖昧な表現を具体化することが大切です。以下の質問をそのまま使っていただけます。
月額に含まれる業務を、回数・期限・担当者まで確認する
- 月額顧問料には、記帳代行、会計ソフト入力の確認、税務相談のどこまでが含まれますか。
- 試算表はいつ頃までに受け取れますか。資料の提出期限はありますか。
- 面談は年何回ですか。来所・訪問・オンラインのどれが利用できますか。
- 電話、メール、チャットなど、どの連絡手段を使えますか。回答の目安はありますか。
- 税理士本人と担当者は、それぞれどのように関わりますか。
- 会計ソフトの利用料は誰が負担しますか。契約終了時にデータはどのように返却されますか。
相談回数や返答方法は、料金と同じくらい日々の安心感に関わります。特に資金繰りが変化しやすい創業期や成長期は、困ったときの連絡方法を確認しておくと安心です。
別料金の条件は「何を超えると、いくら増えるか」まで聞く
- 決算申告料、消費税申告料、年末調整、法定調書は別料金ですか。
- 仕訳数、領収書枚数、口座数、従業員数が増えた場合、どの条件で料金が変わりますか。
- 訪問時の交通費、追加面談、急ぎの相談に費用はかかりますか。
- 税務調査の立会い、修正申告、届出書作成はどのような料金になりますか。
- 融資支援、事業計画、補助金・助成金の相談は顧問料に含まれますか。別途の場合、固定料金か成功報酬かを教えてください。
- 契約期間、自動更新、解約の予告期間、決算途中で変更する場合の精算方法はどうなりますか。
別料金があること自体は問題ではありません。大切なのは、いつ、何の業務で、どの程度の費用が発生する可能性があるかを、契約前に納得できる形で把握することです。
顧問料を抑えたいときの実務改善|値引き交渉より先に整えたい4つのこと
顧問料を抑えたいときは、単に値引きをお願いするより、税理士側の入力・確認・資料催促の工数を減らせるかを考えるほうが、長期的には効果的です。料金への反映方法は事務所ごとに異なりますが、次の4つは経理を整える基本になります。
- 事業用の口座・カードをできるだけ集約する
- 請求書・領収書・電子データの提出ルールを統一する
- 会計ソフトや口座連携を活用し、定型取引は自社で入力する
- 面談前に相談テーマ、資料、判断期限を共有する
国税庁も、取引から会計・税務までのデジタル処理による手入力の削減や事務負担の軽減を案内しています。ただし、電子保存や会計ソフトの運用は、事業の取引形態や利用サービスにより確認すべき点が異なります。電子帳簿等保存制度の要件も確認しながら進めましょう。
経理を丸投げする前に、毎月1回の「資料締め日」を決める
おすすめしたいのは、毎月1回、前月分の資料をまとめて渡す「資料締め日」を決めることです。通帳データ、売上請求書、領収書、カード明細、給与資料などを、決めた日までにそろえます。未提出のものがあれば一覧にし、例外があるときは早めに連絡する運用にすると、月次処理が進めやすくなります。
締め日を決めれば必ず料金が下がるわけではありませんが、試算表が遅れる、決算直前に資料を探すといった負担を減らす助けになります。事業の入金・支払サイクルに合わせて、無理のない日を設定してください。
自社入力と税理士チェックの分担が向くケース・慎重に進めたいケース
日常的な取引が定型的で、入力を担当できる方がいて、口座・カード・証憑のルールを統一できる場合は、自社で入力し、税理士が内容を確認する分担を検討しやすいでしょう。経営者が日々の数字を理解しやすくなる点も利点です。
一方で、現金取引が多い、在庫や工事別の管理が必要、取引が複雑、消費税区分の判断が多い、入力担当者が安定しない場合は、無理に自社入力へ切り替えないほうがよいこともあります。まずは売上や経費の一部から始めるなど、自社に合う分担を税理士と相談してください。
安い顧問料で起こりやすい4つの行き違い|料金より「前提条件」の確認が大切です
安い顧問料が必ずしも悪いわけではありません。必要な業務が明確で、自社の経理体制と契約内容が合っていれば、合理的な選択になることもあります。ただし、次のような行き違いは起こりやすいため注意が必要です。
- いつでも相談できると思っていたが、面談回数や連絡手段に制限があった。
- 月額に決算申告や消費税申告が含まれると思っていたが、別料金だった。
- 資料整理や記帳を任せられると思っていたが、未整理資料の対応は追加業務だった。
- 融資、補助金、資金繰りの相談も含まれると思っていたが、対象外または別契約だった。
回避する方法はシンプルです。見積書の金額を見る前に、「含む・含まない」「上限」「超過時の料金」「対応方法」「期限」を確認することです。安さだけでなく、自社が困ったときに必要な支援を受けられるかを比べましょう。
見積もり依頼の前に準備する情報|30分の相談で状況を伝えやすくするシート
見積もりを正確に出してもらうためには、相談前に事業の状況を簡単に整理しておくと役立ちます。完璧な資料を用意する必要はありません。分かる範囲で、次の項目をメモしておきましょう。
- 法人か個人事業主か、設立・開業予定日、決算月
- 年間売上の実績または見込み、月ごとの取引件数のおおよその数
- 口座・クレジットカード・現金取引の数
- 会計ソフトの有無、入力済み・一部入力・未入力のどれか
- 役員・従業員数、給与計算や年末調整を依頼したいか
- 消費税申告の有無、適格請求書発行事業者の登録状況
- 希望する面談方法と相談頻度
- 融資、資金繰り、会社設立、相続、不動産所得など、今後相談したいこと
資料をメールなどで送る場合は、個人情報や取引先情報が含まれることもあるため、送付方法を事前に確認すると安心です。
税理士に聞いておきたい質問例|金額・業務範囲・将来の変化を一度に確認する
相談の際は、「この条件の場合、年間でどの程度の費用を見込めますか」「月額、決算料、消費税申告料、給与関連費用を分けて教えてください」と聞くと、総額を比較しやすくなります。
加えて、「売上や従業員数が増えた場合、どの段階で見直しになりますか」「融資や事業計画の相談はどこまで対応できますか」「資料の出し方を整えた場合、契約内容を見直せますか」と質問すると、将来の変化にも備えられます。
相続税申告の後も相談したい場合|スポット相談と税務顧問の使い分け
相続税申告が終わった後も、相続した賃貸不動産の収入、共有不動産の管理、事業用資産、事業承継など、税務上の相談が続くことがあります。この場合、相談が一度きりか、毎年・毎月続くかで、スポット相談と税務顧問を使い分けるとよいでしょう。
不動産所得の申告要否や、遺産分割前の賃料収入の帰属など、論点が限定されている場合は、まずスポットで相談する方法があります。相続した賃貸不動産の収入が毎年発生し、記帳や確定申告が継続する場合、共有者が複数いる場合、法人化や事業承継まで検討する場合は、継続的な支援を検討する余地があります。
遺産分割前の賃料収入は、管理口座の名義だけで判断できるわけではなく、相続人それぞれの状況を確認する必要があります。国税庁も、未分割の相続財産から生じる不動産所得は原則として法定相続分に応じて帰属すると案内しています。資料や入出金の記録を残し、早めに相談することが大切です。
税理士顧問料に関するよくある質問
Q. 税理士顧問料は経費にできますか。
税理士報酬の税務上の扱いは、事業との関連性や依頼した業務内容によって異なります。事業に関する税務・会計の依頼か、個人的な申告や相続に関する依頼かも含め、個別に確認してください。
Q. 売上が増減したら顧問料は変わりますか。
売上だけでなく、取引量、仕訳数、従業員数、依頼範囲などが変われば、契約内容が見直されることがあります。どの条件で見直しになるのかを、契約前に確認しておきましょう。
Q. 税理士を変更するときは何を引き継ぎますか。
一般に、決算書・申告書・会計データ・届出書控えなどの引継ぎを確認します。電子申告を利用している場合は、利用者識別番号等の引継ぎ方法も、旧・新事務所に確認してください。現在の契約の解約条件、資料返却の方法、引継ぎ費用の有無を確認し、決算・申告が一区切りした時期に進めると整理しやすい場合があります。
Q. 顧問契約を結ばず、融資相談だけを依頼できますか。
対応の可否、支援範囲、料金は税理士事務所ごとに異なります。事業計画の確認のみか、資金繰り表の作成支援まで必要かを整理して問い合わせると、相談が進めやすくなります。
まとめ|顧問料は「年間総額」と「必要なときに受けられる支援」で選びましょう
税理士の顧問料は、月額だけで比較すると判断を誤りやすいものです。月額顧問料、記帳代行料、決算・申告料、給与関連費用、発生時費用を分け、年間総額として確認しましょう。
そのうえで、自社の仕訳数、資料の整理状況、従業員数、消費税、面談頻度、資金繰りや融資相談の必要性を整理すると、必要な支援が見えやすくなります。創業や法人化の直後は、初期費用だけでなく、経理の手戻りを減らせるかという視点も大切です。
大垣市・西濃地域で税理士をお探しの方は、料金表の比較だけで決めず、見積書の内容を丁寧に読み合わせてみてください。春日部敬子税理士事務所では、税務・会計に加え、会社設立、資金繰り、融資、相続税申告・事業承継についても、必要な支援を整理するお手伝いをしています。
顧問料の見積もりや、現在の契約内容に不安がある方へ
「自社ではどこまで依頼すべきか」から一緒に整理できます。大垣市周辺で税務顧問、会社設立、融資支援、相続税申告についてお悩みの方は、お気軽にご相談ください。