長くお願いしてきた税理士に変更を伝えるのは、不安もありますよね。「申告が止まらないか」「資料をきちんと引き継げるか」と迷うこともあると思います。新しい依頼先が引き受けられることを確認し、担当業務・期限・資料を順に整理すれば、落ち着いて進められます。この記事では、大垣・岐阜周辺の経営者や個人事業主のみなさまに向けて、税理士変更の手順、穏やかな伝え方、引き継ぎの確認方法をお伝えします。
目次
- 1. 税理士の変更で不安なことは?「変更する理由」と「止めたくない業務」を整理しましょう
- 1-1. 料金・返信・提案への不満は、事実と契約上の期待に分けて考えます
- 1-2. 税理士変更・担当者変更・業務範囲の見直しを判断表で比べましょう
- 2. 変更時期は「何月か」より「誰が次の申告を担当できるか」で決めます
- 2-1. 申告完了後の変更でも、残っている仕事を確認しましょう
- 2-2. 決算前・申告直前・税務調査中は、引受範囲の確認を先に進めます
- 3. 解約を伝える前から初回申告まで|自社と新旧税理士の行動を並べます
- 3-1. まず現契約を確認し、新しい税理士の受任条件を確かめます
- 3-2. 終了日と開始日だけでなく、資料移管日と初回確認日も決めます
- 4. 「その申告は誰が担当する?」業務分担表で対応の空白を防ぎましょう
- 4-1. 記帳・決算・申告・給与業務は、対象期間ごとに担当を決めます
- 4-2. 未完了の仕事は、進み具合・残作業・料金まで記録します
- 5. 引き継ぎは「受け取った」で終わらせず、「使える状態」まで確認します
- 5-1. 申告書・帳簿・届出書は、控えと提出状況をそろえて確認します
- 5-2. 会計・証憑画像・給与データは、読み込みと残高照合まで行います
- 5-3. 電子申告とクラウド権限は、正式な手続きで切り替えます
- 6. 現在の税理士への伝え方|解約と資料返却を穏やかにお願いする文例
- 6-1. 感謝と変更の意向を伝え、終了時期を相談する文例
- 6-2. 返却資料・受取方法・希望日を具体的に伝える文例
- 6-3. 返却や引き継ぎが進まないときは、依頼内容と回答を整理します
- 7. 税理士変更の費用は「終了時の精算」と「移行時の追加負担」を分けて確認します
- 7-1. 前払い・未完了業務・契約重複は、精算の根拠を確かめましょう
- 7-2. 変更初年度と翌年度を分け、同じ依頼範囲で総額を比べます
- 8. 変更後の最初の1か月で確認したいこと|同じ不満を繰り返さないために
- 8-1. 面談の質問は「この未処理業務をどう引き継げますか」から始めます
- 8-2. 初回の月次確認で、数字・連絡先・次の期限を共有しましょう
- 9. 大垣・岐阜で税理士を変更する方へ|相談を続けやすい受け渡し方法を考えましょう
- 9-1. 来所・訪問・オンラインと、紙・データの共有方法を組み合わせます
- 9-2. 当事務所への相談では、変更の不安と今後の経営課題を一緒に整理します
- 10. 税理士変更のよくある質問|届出・資料不足・期限直前の対応
- 10-1. 税理士を変更したら、税務署への届出は必要ですか?
- 10-2. 前の税理士から資料がそろわない場合も、変更できますか?
- 10-3. 申告期限まで時間がない場合は、何から確認すればよいですか?
- 11. まとめ|担当業務・期限・資料が確認できてから、変更の完了を確かめましょう
税理士の変更で不安なことは?「変更する理由」と「止めたくない業務」を整理しましょう
税理士を変更することはできます。ただ、不満があるからといって、変更だけが解決策とは限りません。まずは「何を改善したいのか」と「変更中も続ける必要がある仕事」を分けて整理します。期待する支援が具体的になれば、新しい税理士との相談も進めやすくなり、引き継ぎの負担も見通せます。
料金・返信・提案への不満は、事実と契約上の期待に分けて考えます
「顧問料が高い」「返事が遅い」「経営の提案が少ない」と感じたら、契約内容と実際の対応を確認しましょう。税務顧問は、継続して会計・税務の相談や処理を依頼する契約です。含まれる業務は契約によって異なり、月次面談、記帳代行、融資相談などが、すべての顧問契約に含まれるわけではありません。
返信への不満なら、連絡した日、回答があった日、質問内容を振り返ります。料金については、月額だけでなく、決算料や年末調整料などを含む年間総額と業務範囲を照らし合わせてください。別料金であること自体よりも、事前の説明とお客様の認識が合っているかが大切です。
給与計算、納税、請求・支払いなどは、変更中も続ける必要があります。税理士に任せている仕事と、社内で行っている仕事を書き出すと、止めてはいけない業務が見えてきます。日頃は任せきりの業務も、資料を渡す人、内容を確認する人まで確かめておきましょう。
税理士変更・担当者変更・業務範囲の見直しを判断表で比べましょう
次の表は、対応を考えるための例です。自社の契約や状況に合わせて書き換えてください。
| 気になること | 確認する事実 | 変更以外の改善策 | 変更時に考える負担 |
|---|---|---|---|
| 料金が高い | 年間総額と含まれる業務 | 依頼範囲や記帳方法の見直し | 精算・移行費用 |
| 返信が遅い | 連絡日時・相談方法・緊急時の窓口 | 連絡ルールの合意 | 連絡体制の再構築 |
| 相談しづらい | 担当者と面談の進め方 | 担当者変更の相談 | 事業説明のやり直し |
| 専門的な相談が難しい | 対応分野と契約範囲 | 専門業務だけ別に依頼 | 資料共有と担当範囲の調整 |
現在の事務所に希望を伝えることで改善する場合もあります。専門業務を別に依頼するなら、顧問税理士にも共有し、申告への反映を誰が行うかまで確認してください。変更する場合も、目的を「安くする」だけでなく「毎月の数字を早く確認したい」などの形にすると、次の依頼先と認識を合わせやすくなります。
変更時期は「何月か」より「誰が次の申告を担当できるか」で決めます
税理士変更に適した時期は、すべての事業者に共通するものではありません。決算月や申告期限のほか、資料の整理状況、新しい税理士が引き受けられる時期、現契約の解約条件によって変わります。次の申告を誰が担当できるかを確認し、その日程から逆算することが基本です。
申告完了後の変更でも、残っている仕事を確認しましょう
申告が終わった後は、一区切りとして変更を検討しやすい時期です。ただし、申告完了と、すべての仕事が終わったことは別です。納付の確認、帳簿の確定、申告書控えの受領、税務署などからの問い合わせへの対応が残っていないか確認します。
例えば、前期の申告まで現在の税理士が担当し、新しい期の月次処理から後任が担当する方法があります。この場合も、新しい期の入力がすでに進んでいれば、そのデータをどちらが確認・確定するか決めておきましょう。過去の申告について問い合わせが来た場合の窓口も、契約範囲に沿って相談します。
電子申告の委任関係や通知の受け取り先も、切り替えが必要な場合があります。紙の資料を受け取っただけで、変更が終わったと考えないようにしてください。
決算前・申告直前・税務調査中は、引受範囲の確認を先に進めます
決算前や申告直前でも、変更できないとは限りません。ただ、後任には帳簿や過去の処理を確認する時間が必要です。「申告書の作成だけお願いしたい」と考えていても、期中の記帳内容まで確認しなければならないことがあります。
申告期限が迫っているなら、まず新しい税理士に、期限、入力済みの期間、不足資料、決算作業の進み具合を伝えます。そのうえで、今回は前任に申告まで依頼するのか、後任が引き受けられるのかを相談してください。
税務調査中の場合は、調査への対応状況、税務署に伝えた内容、今後の予定も共有します。税理士変更によって申告期限や納付期限が自動的に延びることはありません。解約を急ぐより、期限までの担当と作業計画を先に決めることが大切です。
解約を伝える前から初回申告まで|自社と新旧税理士の行動を並べます
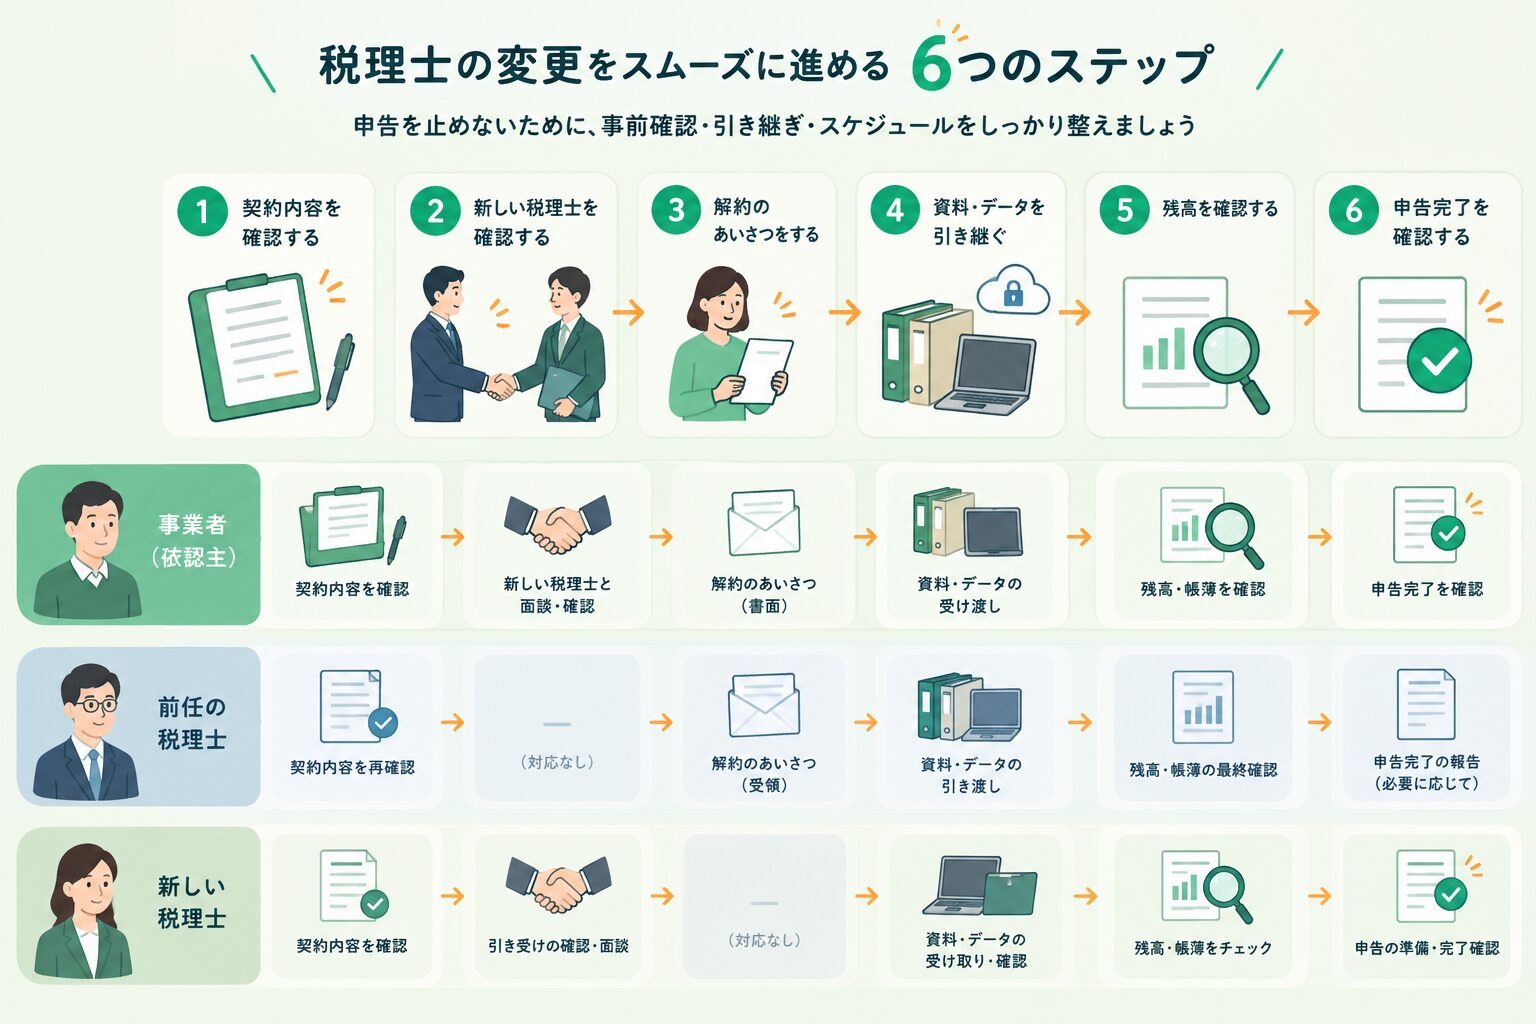
変更は、契約の解約だけでなく、資料の移管と後任による確認までを一つの流れとして進めます。社内でも窓口を決め、依頼内容や回答をまとめて管理すると、連絡の行き違いを減らせます。
まず現契約を確認し、新しい税理士の受任条件を確かめます
契約書では、解約通知の期限、通知方法、自動更新、途中解約の条件、前払い報酬の精算、終了日までの業務範囲を確認します。解約予告期間は契約ごとに異なるため、一律に何か月前と考えないようにしましょう。
新しい税理士には、事業内容、次の申告予定、未処理業務、会計ソフトを伝えます。「対応できます」という回答だけでなく、開始時期、担当業務、必要資料、料金条件まで確かめてから、現在の税理士へ解約の意向を伝える順序が安心です。受任とは、依頼を引き受けることを指します。
| 段階 | 自社の行動 | 現在の税理士への確認 | 新しい税理士への確認 | 完了条件 |
|---|---|---|---|---|
| 契約確認 | 契約書と申告予定を整理 | 終了条件・残業務 | 相談に必要な資料 | 通知条件が分かる |
| 受任確認 | 未処理業務を説明 | 処理済みの範囲 | 開始日・受任範囲・料金 | 後任の条件が明確 |
| 解約連絡 | 希望日を伝え記録 | 終了日・最終担当業務 | 引き継ぎ日程 | 担当の境界が決まる |
| 資料移管 | 受領一覧と控えを保管 | 資料範囲・形式 | 不足資料・読込可否 | 資料が使える |
| 初回確認 | 数字と残作業を確認 | 未決事項への回答 | 残高・期限・担当 | 次の作業が決まる |
| 初回申告 | 内容確認と納付 | 必要な過去情報 | 提出結果・控え | 提出と納付を確認 |
終了日と開始日だけでなく、資料移管日と初回確認日も決めます
契約日だけ決めても、資料が届かなければ後任は作業を始められません。資料を渡す日、後任が不足を確認する日、初回の打ち合わせ日も相談します。申告期限と資料量に応じて日程を設定し、確認後に不足資料を補う時間も確保してください。
原本の返却とデータの移管は別の日になる場合もあります。引き継ぎ一覧に予定日と実際の受領日を記録し、自社にも会計データの控えを残しましょう。
「その申告は誰が担当する?」業務分担表で対応の空白を防ぎましょう
「前任は今月まで、後任は来月から」という説明だけでは、どちらが決算や申告を行うか分からないことがあります。契約期間と、申告の対象期間は一致するとは限りません。業務ごとに対象期間を記載し、担当を明確にします。
記帳・決算・申告・給与業務は、対象期間ごとに担当を決めます
次の表は書き込み用のひな形です。法人・個人の別や依頼範囲に応じて、必要な行を選んでください。期限欄には、自社に適用される日付を確認して記入します。資料提出日は、税理士が確認・作成する時間も考慮して相談しましょう。
| 業務名 | 対象期間 | 担当者 | 資料提出日 | 申告等の期限 | 完了状況 | 追加料金 |
|---|---|---|---|---|---|---|
| 月次記帳 | 対象月 | 前任・後任・社内 | 合意日 | 月次確認日 | 入力・確認状況 | 有無・条件 |
| 決算 | 事業年度 | 合意した担当 | 合意日 | 申告から逆算 | 残作業を記載 | 有無・条件 |
| 法人税・地方税申告 | 事業年度 | 税目別に記載 | 合意日 | 個別に確認 | 作成・提出状況 | 有無・条件 |
| 消費税申告 | 課税期間 | 合意した担当 | 合意日 | 個別に確認 | 計算・提出状況 | 有無・条件 |
| 個人の所得税申告 | 対象年 | 合意した担当 | 合意日 | 個別に確認 | 作成・提出状況 | 有無・条件 |
| 給与計算 | 対象月 | 社内等を含め記載 | 勤怠提出日 | 給与支払日 | 確認・支払状況 | 有無・条件 |
| 年末調整・給与支払報告書等 | 対象年 | 業務別に記載 | 合意日 | 業務別に確認 | 計算・提出状況 | 有無・条件 |
年末調整は、給与から差し引いた所得税を年間の正しい税額に調整する手続きです。計算、従業員の書類回収、関連書類の提出は分けて担当を確認します。給与支払報告書は自治体へ給与情報を報告する書類で、年末調整の計算とは別の提出業務です。
未完了の仕事は、進み具合・残作業・料金まで記録します
「未完了」だけでなく、「入力済み・確認待ち」「請求書が不足」「社長の回答待ち」など、残っている作業を記録します。例えば、記帳は済んでいても売掛金の確認が未了なら、誰が入金状況を調べ、誰が帳簿を修正するかを決めます。売掛金とは、売上のうち、まだ代金を受け取っていない金額です。
給与や社会保険関連も、すべてを税理士に任せられるとは限りません。給与計算を社内で行っている場合は、使用ソフトや毎月の確認担当も分担表に残してください。社会保険労務士など別の専門家が担当する業務は、その範囲と別途費用を確認しておきましょう。
引き継ぎは「受け取った」で終わらせず、「使える状態」まで確認します
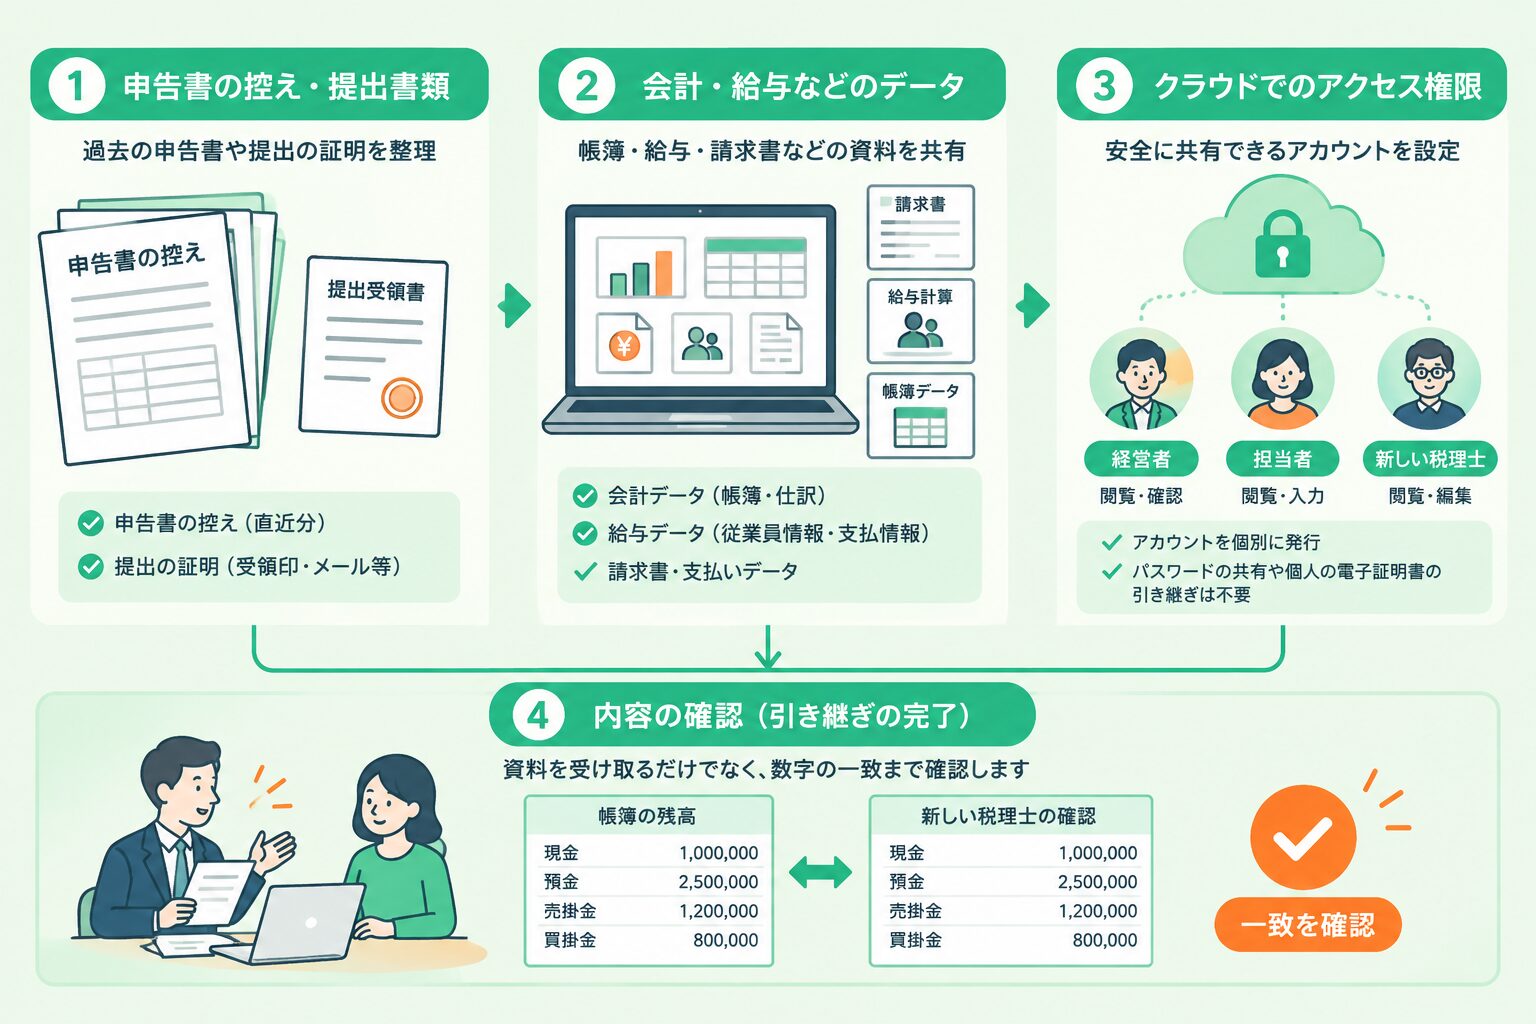
資料の引き継ぎでは、数量だけでなく、対象年度、内容、閲覧・再利用の可否を確認します。必要な年度や形式は事業の状況によって異なるため、先に後任へ相談しましょう。以下は一般的な確認項目であり、すべての資料が前任の事務所に保管されているとは限りません。
申告書・帳簿・届出書は、控えと提出状況をそろえて確認します
- 申告書控え・電子申告の受信通知:申告内容と、送信結果を確認する資料です。
- 決算書:利益や資産・負債をまとめた書類です。
- 届出書・申請書:税務上の選択や申請の内容、提出日、適用時期を確認します。
- 総勘定元帳:勘定科目ごとの取引明細です。
- 試算表:各科目の残高と損益を一覧にした表です。
- 固定資産台帳:設備などの取得額や減価償却の情報を管理する資料です。減価償却は、設備などの購入費用を使用期間に分けて経費にする処理を指します。
- 繰越事項の明細:過去の損失や控除など、翌期以降に影響する情報です。
- 預けている原本:領収書、契約書など、実際に預けたものを一覧と照合します。
申告書があるだけでは、提出済みか分からないことがあります。電子申告の受信通知と対象年度を照合し、訂正や修正がある場合は、どれが最新かも確認します。届出書は今後の税額計算に関わるため、申告書とは別に整理してください。
会計・証憑画像・給与データは、読み込みと残高照合まで行います
会計データは、後任が読み込める形式で受け取ります。CSVは表形式のデータを保存する形式ですが、すべての情報を移せるとは限りません。取引内容の説明、補助科目、税区分に加え、証憑画像(領収書や請求書の画像)が別保存になっていないかを確認します。
- ソフトの契約者と、解約後に閲覧できる期間
- 会計データと添付画像の出力・保存方法
- 給与・年末調整データの対象期間と必要項目
- 後任のソフトへの読み込み結果と、残った不明事項
- 移行前後の預金、売掛金、買掛金などの残高一致
ソフトを解約する前に、必要なデータを保存します。読み込み後は試算表などで残高を照合し、差額があれば原因を確認してください。買掛金は、仕入れなどの代金で、まだ支払っていない金額です。変更日をまたぐ取引は、どこまで入力済みかを記録し、二重入力や入力漏れを防ぎます。
電子申告とクラウド権限は、正式な手続きで切り替えます
e-Taxは国税、eLTAXは地方税の電子申告などに使う仕組みです。利用者情報、代理関係、通知の受け取り設定を確認し、必要な変更を相談します。税理士側が提出する委任終了通知書については、国税庁の手続案内で確認できます。納税者側で行う手続きは、これと分けて確認してください。
クラウドは正式な招待・権限設定を使い、パスワードを安易に共有しないことが基本です。必要な保存と引き継ぎが済んでから、前任のアクセス権を見直します。税理士本人の電子証明書などは、自社や後任へ引き渡すものではありません。
現在の税理士への伝え方|解約と資料返却を穏やかにお願いする文例
変更の連絡は、感謝と今後の意向を簡潔に伝え、日程と担当範囲を相談する形で進めます。理由を細かく並べる必要はありませんが、事実に反する説明は避けましょう。次の文例は、契約条件と実際の事情に合わせて調整してお使いください。
感謝と変更の意向を伝え、終了時期を相談する文例
件名:顧問契約の終了時期に関するご相談
いつも当社の会計・税務をご支援いただき、ありがとうございます。これまでのご対応に感謝申し上げます。
今後の経理・相談体制を見直すため、顧問契約を終了したく、ご連絡いたしました。契約書の定めを踏まえ、〇月〇日を希望しておりますが、終了日と最後にお願いする業務について、ご相談させてください。
現在進行中の〇年度の決算・申告、〇月分の記帳について、処理状況と終了までのご対応範囲をご教示いただけますでしょうか。精算方法と資料の引き継ぎ日程も、併せて確認できれば幸いです。どうぞよろしくお願いいたします。
電話や対面で先に伝える場合も、その後にメールなどで内容を残します。「ご相談した終了日は〇日、最後にお願いする業務は〇〇という認識です」と書けば、双方で確認できます。通知方法が契約で決められている場合は、その条件に沿って連絡してください。希望日と合意した日を区別して記録することも大切です。
返却資料・受取方法・希望日を具体的に伝える文例
件名:資料返却・会計データの引き継ぎに関するお願い
先日ご相談した契約終了に伴い、申告書控え、受信通知、決算書、帳簿、届出書控え、お預けしている原本について、返却・提供可能な範囲をご教示ください。必要な対象年度と資料一覧を添付いたします。
会計データと領収書等の画像については、後任が利用できる形式を確認のうえ、受け渡し方法をご相談できれば幸いです。〇月〇日頃の受領を希望しております。難しい場合は、提供可能な日程をお知らせください。原本は〇〇、電子データは安全な方法での受領を希望します。
後任への直接送付を希望するなら、情報提供への同意、送付先、提供範囲も明確にします。給与情報など個人に関わる情報も含まれるため、送付先の確認を省かないようにしましょう。
返却や引き継ぎが進まないときは、依頼内容と回答を整理します
まず、依頼した日、資料名、希望日、相手の回答を時系列で整理します。「未受領のもの」「提供できないと言われたもの」「回答待ちのもの」を分け、未対応事項だけを再確認すると伝わりやすくなります。
申告への影響がある場合は、後任へ不足一覧を共有し、代わりに確認できる資料がないか相談します。契約や精算について争いがある場合は、資料返却の可否などを自己判断で決めつけず、必要に応じて弁護士などへ相談してください。
税理士変更の費用は「終了時の精算」と「移行時の追加負担」を分けて確認します
税理士変更の費用は、新しい月額顧問料だけでは判断できません。現在の契約を終える際の精算、後任が過去の処理を確認する費用、ソフトの移行費用などを分けて整理しましょう。すべてが発生するわけではなく、契約と作業量によって異なります。
前払い・未完了業務・契約重複は、精算の根拠を確かめましょう
前払いの顧問料がある場合、残りの期間に相当する分が返金されると決めつけず、契約条項と精算方法を確認します。決算料をすでに払っている場合も、作業済みの範囲や契約上の扱いによって判断が変わります。
- 最終月の顧問料と、契約終了までの業務範囲
- 前払い分、決算料、未完了業務の精算方法
- 解約料や資料出力・返送費用の有無と根拠
- 後任による帳簿確認、修正、初期設定の費用
- 会計ソフトの契約変更・データ移行費用
新旧の契約が並行する期間を設けることは、業務の空白を防ぐ方法の一つです。ただし、同じ業務への重複負担か、別の仕事への対価かを確認します。旧事務所は前期申告、後任は新しい期の月次処理というように、対象期間と業務を並べると整理できます。
変更初年度と翌年度を分け、同じ依頼範囲で総額を比べます
比較する際は、記帳代行、面談、申告、給与関連、相談業務などの範囲をそろえます。月額が低くても、必要な業務が別料金なら年間総額は変わります。見積もりには、税込・税別、追加料金の算定条件、ソフト利用料の負担も記載してもらいましょう。
変更初年度の総額=現在の契約の支払い・精算額+新しい契約の顧問料・申告等の料金+移行に伴う一時費用
翌年度の総額=年間の顧問料+決算・申告等の料金+継続して必要な追加業務・ソフト費用
これは比較用の整理式で、相場を示すものではありません。返金がある場合は初年度の負担から差し引き、同じ費用を二重に数えないようにします。初年度だけ高くなるのか、継続費用も増えるのかを分けて考えてください。予定外の作業が生じたときに、着手前に見積もりや相談があるかも確認しておくと安心です。
変更後の最初の1か月で確認したいこと|同じ不満を繰り返さないために
新しい契約を結んだ後も、面談で確認した内容が実際の運用につながっているかを確かめます。最初の1か月は確認の目安であり、資料の量や開始時期によって日程は調整します。まずは初回の月次確認までに共有したい項目を決めましょう。
面談の質問は「この未処理業務をどう引き継げますか」から始めます
一般的なサービス説明だけでなく、自社の未処理業務を示して質問すると、具体的な回答を得やすくなります。例えば「〇月まで入力済みですが、入金の照合が終わっていません」と伝えれば、必要な資料や作業を相談できます。次の質問を、契約前の面談や契約後の確認に活用してください。
- この未処理業務は、どこまで引き受けられますか。必要資料と確認工程は何ですか。
- 税理士と実務担当者は誰ですか。日常の質問と緊急時の連絡先は同じですか。
- 連絡手段、返答の目安、回答に時間がかかる場合の連絡方法はどうなっていますか。
- 面談頻度と月次資料が確認できる時期は、どのように決めますか。
- 現在の会計ソフトに対応していますか。変更が必要なら、誰がどの作業を担当しますか。
- 申告直前の引き受け範囲と、追加料金の条件は何ですか。
- 資金繰り、融資、事業承継の相談は契約内ですか。別料金なら範囲はどこまでですか。
- 専門外の相談は、他の専門家へどう連携しますか。別途費用は発生しますか。
回答は、対応の可否だけでなく、担当者、条件、時期、費用まで確認します。その場で分からない点を持ち帰って確認すること自体は問題ではありません。いつ、どの方法で回答をもらえるかを決めておけば、回答待ちのまま日程が止まることを防げます。
初回の月次確認で、数字・連絡先・次の期限を共有しましょう
最初の月次確認では、預金残高が通帳と一致しているか、売掛金や買掛金に不明な残高がないか、役員と会社の貸し借りが正しく引き継がれているかを確認します。判断が終わっていない取引は、不明点一覧として共有してください。
次の資料提出日、申告・納付の予定、質問への回答待ち、追加作業の有無も確認します。社内担当者が提出する資料と、税理士が確認する内容を分けると、毎月の流れが分かりやすくなります。資料不足で確認が進まない場合は、何をいつまでに補うかを決めましょう。
返信の遅さが気になっていた方なら、窓口と連絡ルールが実際に機能しているかも確認してください。小さな行き違いのうちに相談し、面談時の約束と実際の運用をすり合わせることが大切です。
大垣・岐阜で税理士を変更する方へ|相談を続けやすい受け渡し方法を考えましょう
大垣・岐阜で税理士を変更する際も、申告を止めないための基本は全国共通です。地域による特別な変更手順があるわけではありません。来所のしやすさ、紙資料の量、社内の経理体制に合わせ、無理なく資料を渡せるか、必要なときに相談できるかを確認しましょう。
来所・訪問・オンラインと、紙・データの共有方法を組み合わせます
来所、訪問、オンラインのどれが適しているかは、相談内容や利用できる設備によります。すべての方法に対応しているとは限らないため、希望する方法を事前に確認してください。原本を見ながら説明したい相談と、数字を画面で確認する相談では、適した方法が異なることもあります。
紙資料が中心なら、郵送や持参の頻度、返却方法、コピーを残す範囲を決めます。電子データが中心なら、対応ソフト、共有方法、ファイル名、アクセス権を確認します。郵送する場合は、配送にかかる時間も含めて提出日を相談してください。紙とデータで同じ資料を渡すときは、重複していることも伝えておくと確認しやすくなります。
当事務所の記帳代行では、毎月初めに前月分の通帳コピー、領収書、売上請求書などをご用意いただきます。遠方のお客様には、レターパックでの郵送をご案内しています。自社で入力される場合は入力済みデータを確認し、必要に応じて処理を修正します。
当事務所では日本ICS株式会社の会計ソフトを採用しています。現在お使いのソフトから移行できる範囲や方法は、データの内容を踏まえて確認します。資料の送り方と質問の連絡先を分けて決めておくと、毎月の受け渡しが分かりやすくなります。
当事務所への相談では、変更の不安と今後の経営課題を一緒に整理します
大垣市の春日部敬子税理士事務所では、税理士本人が相談者の状況を直接確認し、分かりやすい説明を大切にしています。税務・会計に加えて、経営計画、財務診断、資金繰り、日本政策金融公庫等の融資に関する書類作成・内容確認の支援を行っています。
税理士変更の相談では、現在の契約、次の申告予定、会計資料の状態をお伝えください。「月次の数字を早く確認したい」「融資に向けて資金繰りを整理したい」など、変更後に相談したい課題も一緒に整理すると、必要な支援が見えてきます。
事業承継や相続が関係する場合は、自社株式評価(会社の株式を税務上いくらと見るかの計算)や相続税申告・対策も相談内容になります。登記などは外部の司法書士等と連携しますが、専門家ごとの担当範囲と別途費用は確認が必要です。融資の可否などは金融機関の判断によるため、成果を保証するものではありません。
変更手続きのすべてを代行できると考えず、どの作業を誰が行うかを相談の中で確認しましょう。目先の引き継ぎと、今後の経理・相談体制の両方を考えておくと、変更後に必要な支援を判断しやすくなります。
税理士変更のよくある質問|届出・資料不足・期限直前の対応
税理士を変更したら、税務署への届出は必要ですか?
必要な手続きは、現在の委任状況や後任に依頼する業務によって確認します。顧問契約の終了と、税務代理の委任終了は分けて考えてください。税務代理とは、税理士が依頼者に代わって申告などの税務手続きを行うことです。
後任が代理する場合は、税務代理権限証書(どの税目や期間について代理を依頼したかを示す書類)などの手続きを確認します。前任との委任終了についても、誰が、どの書類を、どこへ提出するかを新旧税理士と相談してください。契約を終えただけで、電子申告の代理関係や通知設定もすべて切り替わるとは考えないようにしましょう。
国税と地方税では確認先や手続きが異なることがあります。e-TaxとeLTAXそれぞれについて、後任が申告できる状態か、通知を誰が確認するかまで確かめます。税理士変更と同時に所在地なども変わる場合は、その変更に伴う届出を別に整理してください。法人設立・異動に関する手続きは、e-Taxの法人設立・異動手続の案内で確認できます。
前の税理士から資料がそろわない場合も、変更できますか?
資料が不足していても相談はできます。ただし、受任や申告対応が可能かは、資料の種類と不足の程度によります。資料名、対象年度、保管先、受領予定日を一覧にして、後任へ共有しましょう。「資料がない」という説明だけでは、申告にどの程度影響するかを判断しにくいためです。
例えば、申告書控えが不足している場合と、期中の帳簿が未作成の場合では、必要な作業が違います。自社にある通帳、請求書、ソフトのデータなどから確認できることもありますが、再作成には時間や追加費用がかかる場合があります。
前任には未受領資料を具体的に再依頼し、後任には代替資料で確認できるかを相談します。資料がそろうまで待つだけでなく、申告への影響を早めに共有してください。提出済みの書類と、まだ作成中の書類を分け、どの内容が確定しているかも伝えることが大切です。
申告期限まで時間がない場合は、何から確認すればよいですか?
まず、対象税目と年度、申告・納付期限、作業の進み具合、提出済みかどうかを確認します。そのうえで、現在の税理士が対応を続ける範囲と、新しい税理士が引き受けられる範囲を相談してください。
後任へは、期限だけでなく、帳簿の入力済み期間、不足資料、未決事項、申告書案の有無を伝えます。受任できるかは事務所の体制と確認に必要な作業量によるため、期限直前でも必ず対応できるとは限りません。申告書案がある場合も、後任が確認せずにそのまま提出できるとは考えないようにしましょう。
申告と納付は別の確認事項です。提出を税理士が担当しても、納付の実行や資金の用意は自社側で行う場合があります。「誰が提出結果を確認するか」「誰が納付するか」まで決めてください。税理士の変更だけを理由に期限が自動的に延びることはないため、解約の連絡よりも、期限までの作業分担を優先して相談する必要があります。
まとめ|担当業務・期限・資料が確認できてから、変更の完了を確かめましょう
税理士の変更は、新しい契約が始まった日だけで完了と考えず、実際に仕事を続けられる状態になったかを確認することが大切です。変更する理由を整理し、現在の契約条件と後任の受任条件を確かめてから、解約と引き継ぎを進めます。
- 担当業務:対象期間ごとに、誰がどこまで行うか決まっている。
- 期限:資料提出、申告、納付、初回確認の日程が共有されている。
- 資料:必要な控え・データがそろい、後任が利用できる状態になっている。
この3点に加えて、未完了業務と追加料金、電子申告やクラウドの権限も確認してください。長年の関係がある場合も、感謝を伝えながら日程と業務範囲を相談し、合意内容を記録に残すことで行き違いを減らせます。
変更後は、初回の月次確認で数字、連絡方法、次の期限をすり合わせます。面談で伝えた希望が実際の運用につながっているかを確認し、困ることがあれば早めに相談しましょう。変更初年度の費用だけでなく、翌年度以降に受けたい支援も見据えて判断することが大切です。
すべてを一度に決める必要はありません。契約書、申告予定、手元資料を順に整理すれば、次に相談することが見えてきます。税理士の変更に不安がある方は、無料相談についてお気軽にお問い合わせください。現在の状況を伺い、必要な確認事項を一緒に整理します。