「創業融資は税理士に頼んだほうがよいのか」「費用に見合う支援を受けられるのか」。大垣・岐阜で開業を考えるなかで、そんな迷いを感じる方もいらっしゃると思います。依頼するかどうかは、準備できる時間と、数字の整理などに必要な支援を踏まえて判断します。計画は、まだ固まっていなくても大丈夫です。この記事では、自分で準備する場合との違い、費用総額、役割分担、相談時期を解説し、無理なく返せる計画の考え方をお伝えします。
目次
- 1. 創業融資に税理士は必要?自分で申請する場合と依頼する場合の違い
- 1-1. 税理士への依頼を決める前に、申込先の条件を確認しましょう
- 1-2. 本人申請と税理士への依頼を、時間・費用・相談範囲で比較
- 1-3. 税理士の支援と、融資の審査・条件確認は別です
- 2. 創業融資で税理士に任せられることと、本人が準備すること
- 2-1. 創業計画書では、売上・経費・必要資金の根拠を一緒に整理します
- 2-2. 面談は本人の説明が基本|同席や申請支援の範囲は事前確認を
- 2-3. 役割分担表で確認|資料収集から申請内容の最終確認まで
- 3. 創業融資を税理士に依頼する費用は?報酬率より支払総額を確認
- 3-1. 着手金・成功報酬・最低報酬・追加費用の確認ポイント
- 3-2. 融資支援のみと税務顧問付きは、同じ期間の総額で比べましょう
- 3-3. 減額・不成立・途中解約のときの費用も契約前に確認
- 4. 借入希望額ではなく、必要資金と返済できる額から考える創業計画
- 4-1. 設備資金・運転資金・自己資金を分けて、資金不足を見える化
- 4-2. 試算例|開業資金800万円・自己資金300万円なら、借入500万円で足りる?
- 4-3. 売上が下振れしても返せる?利益ではなく手元資金で確認
- 5. 創業融資の相談先を比較|日本政策金融公庫と大垣・岐阜の制度融資
- 5-1. 日本政策金融公庫と信用保証協会付き融資は、仕組みと窓口が違います
- 5-2. 岐阜県・大垣市の制度は、対象条件と申込窓口を公式情報で確認
- 5-3. 認定経営革新等支援機関とは?認定と融資承認は切り分けて考えましょう
- 6. 税理士への相談はいつから?資金が必要な日から逆算する創業融資の準備
- 6-1. 相談・資料作成・申請・面談・融資実行までの逆算工程表
- 6-2. 物件契約・設備発注・会社設立の前に、支払時期と条件を確認
- 6-3. 初回相談の持ち物チェックリスト|すべてそろわなくても相談できます
- 7. 創業融資の審査に向けて整理することと、避けたい準備不足
- 7-1. 自己資金の形成過程・事業経験・売上の根拠を説明できるように
- 7-2. 既存借入や税金・公共料金の支払い状況は、事実を整理して相談
- 7-3. 見せかけの自己資金・根拠のない売上予測・書類の丸投げを避ける
- 8. 創業融資に詳しい税理士を選ぶための相談チェックリスト
- 8-1. 創業支援の経験・業種への理解・地域窓口への対応を確認
- 8-2. 料金・支援範囲・連絡体制・融資後の相談先を書面で確認
- 9. 希望額を借りられなかった場合と、融資後の資金繰りの整え方
- 9-1. 減額・不成立のときは、確認できる理由と資金不足を整理
- 9-2. 投資の段階化・自己資金の積み増しを検討|補助金の入金時期にも注意
- 9-3. 融資後は毎月の記帳・資金繰り表・納税と返済予定を確認
- 10. 創業融資と税理士への相談でよくある質問
- 10-1. 創業前で売上実績や具体的な計画がなくても相談できますか?
- 10-2. 副業・未経験での開業や、住宅ローン・リボ払いがあっても相談できますか?
- 10-3. 個人事業主と法人では、融資準備や会社設立の順番が変わりますか?
- 10-4. 創業融資では担保や保証人が必要ですか?
- 11. まとめ|大垣・岐阜の創業融資は、費用と返済計画を整理して相談へ
創業融資に税理士は必要?自分で申請する場合と依頼する場合の違い
税理士への依頼を決める前に、申込先の条件を確認しましょう
まず融資窓口で、申込条件と必要書類、本人が進める手続きの範囲を確認してください。税理士との契約が必要かどうかも、利用する制度の案内に沿って確かめます。所定の支援者の関与を求める制度では、どの段階で、どのような支援が必要なのかまで確認しておくと安心です。
事業内容や資金の使い道が明確で、売上の見込みと返済計画を説明でき、書類を作る時間も確保できるなら、窓口の案内に沿って本人が準備を進める方法を検討できます。数字の整理に不安がある場合は、書類を完成させる前に税理士へ相談すると、必要資金や収支の見直しから始められます。
本人申請と税理士への依頼を、時間・費用・相談範囲で比較
| 比較する点 | 自分で進める場合 | 税理士に依頼する場合 |
|---|---|---|
| 準備時間 | 制度確認や数字の整理も本人が行う | 支援を受ける場合も、資料収集や内容確認は必要 |
| 費用 | 税理士に依頼しなければ支援料は発生しない | 契約に応じた報酬が発生する |
| 数字の整理 | 収支と手元資金のつながりを自分で確認する | 契約範囲に応じ、経営計画や資金繰りを相談する |
| 相談範囲 | 融資窓口で利用制度や手続きを確認する | 契約に応じ、創業後の会計・税務も相談する |
設備投資が大きい、複数の調達方法を検討している、法人設立と並行して準備する、といった場合は、資金計画の整理に支援が役立つことがあります。困っている工程が一部だけなら、その範囲に絞って依頼できるかを尋ねてみてください。
税理士の支援と、融資の審査・条件確認は別です
税理士に相談する内容と、融資窓口に確認する内容は分けて考えます。創業計画や資金繰りの相談は税理士に、審査の流れ、適用金利、契約条件、入金までの見通しは申込先に確認しましょう。制度によって関係する機関や手続きも異なります。
税理士への依頼によって、融資承認や希望額、実行時期が保証されるわけではありません。「必ず借りられるか」ではなく、ご本人が計画を理解し、創業後にも使える数字を整えるために、どの支援が必要かを考えることが大切です。
創業融資で税理士に任せられることと、本人が準備すること
創業計画書では、売上・経費・必要資金の根拠を一緒に整理します
創業計画書は、どのような事業を、誰に向けて、どのくらいの資金で始めるのかを説明する書類です。数字を埋めるだけでなく、その数字になった理由まで整理します。
例えば、売上は「客単価×客数×営業日数」、経費は家賃、人件費、仕入れ、広告費などに分けると、見込みの根拠が分かりやすくなります。見込み客の反応や仕入先との交渉状況、実際に対応できる客数などは、ご本人から伝える情報です。希望する売上だけでなく、営業できる時間や人員もメモしておきましょう。
当事務所では、創業計画書の作成相談のほか、売上見込みと毎月の固定的な経費を踏まえた経営のシミュレーション、資金繰り、役員報酬の予定額などの相談に対応しています。書類への記入や修正をどこまで依頼できるか、費用に何が含まれるかは、相談時に確認してください。
面談は本人の説明が基本|同席や申請支援の範囲は事前確認を
面談に向けては、創業の動機、これまでの経験、商品やサービスの強み、売上の見込みを、ご本人の言葉で説明できるようにしておきます。作成を手伝ってもらった計画書も、内容を理解してから提出することが大切です。
説明の整理や面談準備を相談できるか、同席が可能か、金融機関との連絡をどこまで支援するかは、制度や金融機関の対応、契約内容によって異なります。「融資支援」という名称だけで申請手続きの代行まで含まれると考えず、作業ごとに確かめましょう。面談の予定が決まったら、誰がどの資料を用意するかも共有します。
役割分担表で確認|資料収集から申請内容の最終確認まで
| 工程 | 本人が準備・確認すること | 税理士への相談・依頼事項 |
|---|---|---|
| 事業構想 | 経歴、創業動機、顧客像を説明する | 創業計画の相談範囲を確認する |
| 資料収集 | 通帳、見積書、既存借入の資料などを集める | 計画の相談に必要な資料を確認する |
| 計画作成 | 売上の根拠や実際の取引条件を伝える | 収支や資金繰りの相談内容を決める |
| 面談準備 | 自分の言葉で説明する | 説明の整理や同席の対応可否を確認する |
| 提出前 | 記載内容が事実に合うか最終確認する | 依頼した作業の完了と修正点を確認する |
この表をもとに、誰が、何を、いつまでに準備するかを決めておきます。役割を分けても、事業内容や提出する情報の確認をすべて任せきりにしないことが、抜け漏れを防ぐうえで大切です。
創業融資を税理士に依頼する費用は?報酬率より支払総額を確認
着手金・成功報酬・最低報酬・追加費用の確認ポイント
創業融資の支援料は、支援範囲や契約条件によって異なります。一律の相場や報酬率だけで判断せず、見積書で支払総額を確認してください。税務顧問料の表示が、そのまま融資支援料を意味するわけでもありません。
- 着手金:依頼時に発生するか、何の作業に対する費用か
- 成功報酬:何をもって成功とするか、申込額・承認額・実行額のどれを基準にするか
- 最低報酬:割合で計算した額より優先される最低額があるか
- 追加費用:計画の修正、訪問、実費などに別料金があるか
- 税と支払時期:消費税込みの総額はいくらか、いつ支払うか
当事務所への依頼についても、創業計画の相談や税務顧問など、希望する内容を伝えて見積もりを確認してください。書類作成の支援を希望する場合は、具体的な作業の対応可否もあわせて尋ねましょう。
融資支援のみと税務顧問付きは、同じ期間の総額で比べましょう
単発の支援と顧問契約を伴う支援では、含まれる仕事が違います。例えば開業から1年間など、比較する期間をそろえて、次の項目を書き出すと判断しやすくなります。
| 費用項目 | 融資支援のみ | 税務顧問付き |
|---|---|---|
| 着手金・成功報酬 | 見積額と計算条件を記入 | 顧問料に含むか別料金かを確認 |
| 期間中の顧問料 | 別契約の有無を確認 | 月額と必要な契約期間を確認 |
| 記帳・決算・申告 | 別途必要な費用を確認 | 含まれる業務と別料金を確認 |
| 追加費用・実費 | 発生条件を確認 | 発生条件を確認 |
総額は、着手金、契約上の成功報酬、追加費用、期間中の顧問料、決算・申告料などを合計して比べます。最低報酬は契約どおりに適用し、成功報酬と二重に加算しないよう注意してください。
減額・不成立・途中解約のときの費用も契約前に確認
希望額より少ない融資になった場合の報酬、融資不成立時に残る費用、着手金の返金の有無、途中解約時の精算方法も確認します。契約前に、希望額で実行された場合と減額された場合の見積額を出してもらうと、計算方法を理解しやすくなります。
説明は見積書や契約書に残しておきましょう。金額の安さだけでなく、修正対応などをどこまで受けられるかも含めて判断してください。
借入希望額ではなく、必要資金と返済できる額から考える創業計画
設備資金・運転資金・自己資金を分けて、資金不足を見える化
借入希望額を決める前に、必要資金を設備資金と運転資金に分けます。設備資金は内装工事や機械などの購入費用、運転資金は仕入れ、家賃、人件費など、日々の事業を動かすためのお金です。
設備代だけを集計すると、売上が安定するまでのお金を見落としがちです。支払いと売上の入金を月ごとに並べ、手元資金が最も少なくなる時期を確認します。自己資金も、生活のために残すお金と事業に使えるお金を分けて考えましょう。
試算例|開業資金800万円・自己資金300万円なら、借入500万円で足りる?
以下は本記事独自の説明用の仮定例です。実際の融資条件や融資可能額、当事務所の案件実績を示すものではありません。
| 資金の使い道 | 仮定額 |
|---|---|
| 内装工事 | 300万円 |
| 設備・備品 | 200万円 |
| 物件取得に伴う費用など | 100万円 |
| 開業後の運転資金 | 200万円 |
| 合計 | 800万円 |
自己資金300万円を全額事業に充てるなら、800万円-300万円=500万円が不足します。仮に500万円を固定年利2.5%、7年・84回の毎月払い、据置なしの元利均等返済(元金と利息を合わせた返済額を一定にする方式)で借りると、月々の返済額は約6.5万円です。
計算は、月利r=0.025÷12、返済回数n=84として、「500万円×r÷{1-(1+r)の-n乗}」を用います。結果は約64,959円で、万円単位の小数第1位に丸めています。諸費用は含めず、実際の返済額は返済日や端数処理などによって異なります。
差額を借りられても、支援料や融資に伴う費用、追加工事などが未計上なら資金は足りません。自己資金の一部を生活費として残す場合も、調達方法や投資規模を見直す必要があります。
売上が下振れしても返せる?利益ではなく手元資金で確認
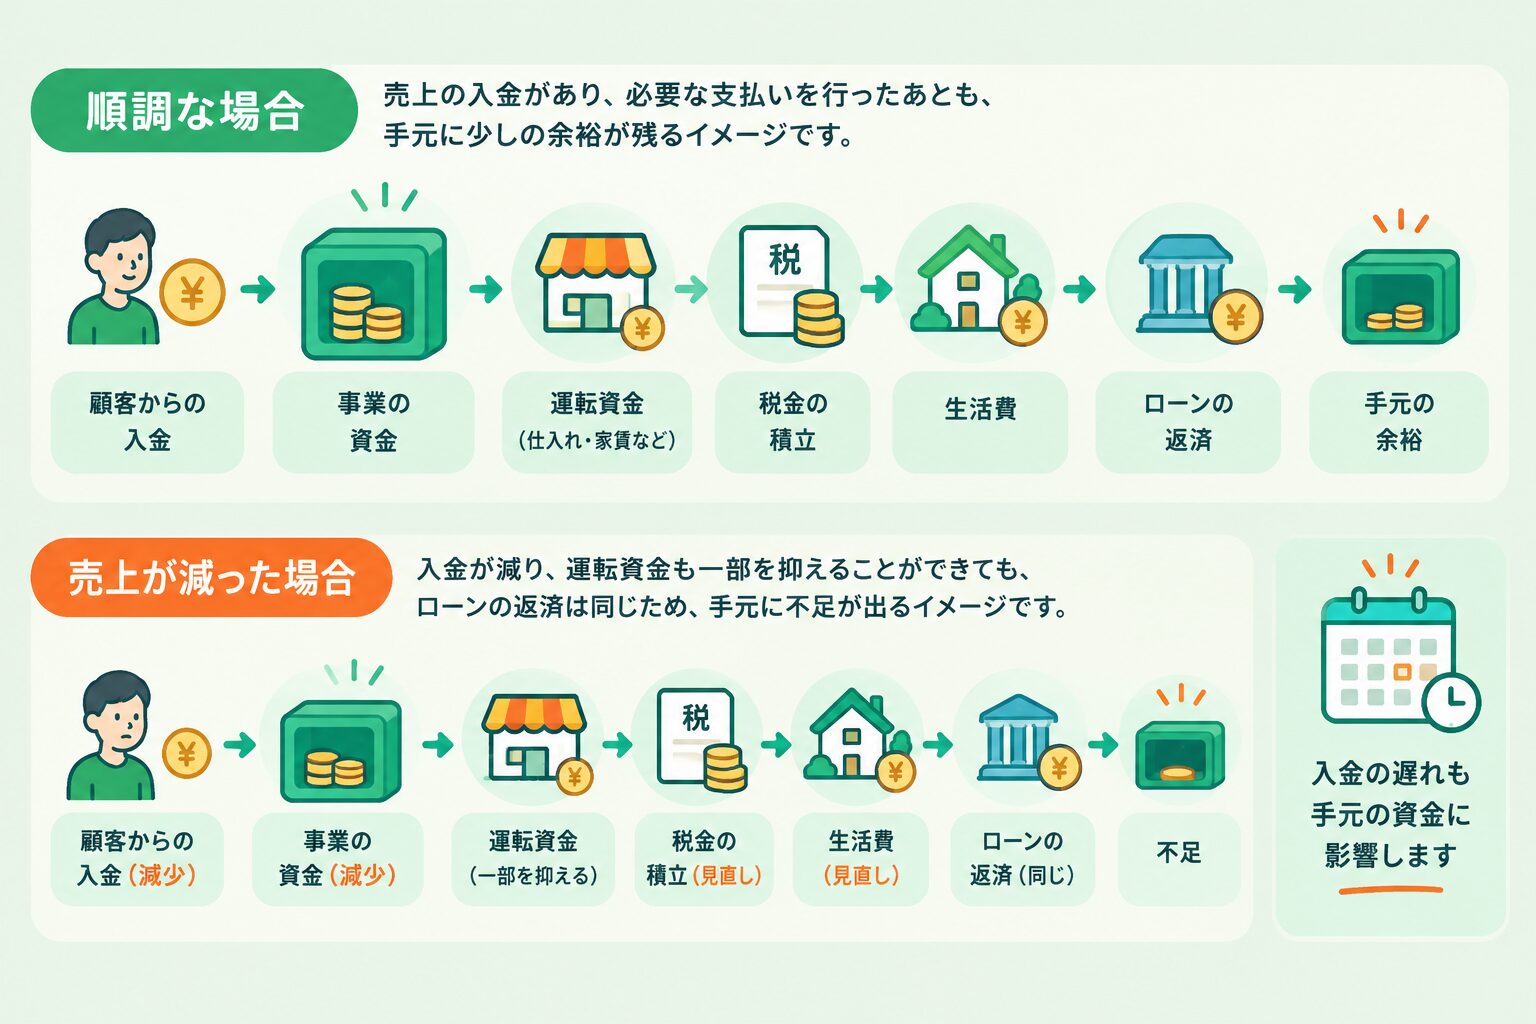
同じ仮定例で、事業の支払い、税金の準備、生活費などを差し引いた後、返済前に月12万円が残るとします。返済後は12万円-約6.5万円=約5.5万円です。売上減少により、仕入れの減少なども反映した返済前の残額が8万円減ると、12万円-8万円-約6.5万円=約2.5万円の不足になります。12万円と8万円は、比較のために置いた仮定です。
売上を計上しても、入金が翌月なら今月の支払いには使えません。借入元金の返済は経費にはなりませんが、現金は減ります。個人事業主の生活費、法人の役員報酬、納税予定も反映し、利益とは別に手元資金を確認しましょう。
創業融資の相談先を比較|日本政策金融公庫と大垣・岐阜の制度融資
日本政策金融公庫と信用保証協会付き融資は、仕組みと窓口が違います
相談先を考えるときは、日本政策金融公庫の融資と、民間金融機関の融資に信用保証協会の保証を付ける仕組みを分けて理解しておきましょう。信用保証協会は、事業者の借入れについて公的な信用保証を行う機関です。保証が付いても、ご本人の返済義務がなくなるわけではありません。
公庫の融資は公庫に、保証協会付き融資は取扱金融機関などに相談する形が基本ですが、制度によって手続きは異なります。自治体の制度融資は、自治体・金融機関・信用保証協会などが関わる仕組みです。相談を始めた窓口だけで手続きが完結するとは限らないため、その後の提出先や確認の順序も尋ねてください。
比較する際は、借入額や金利に加え、保証料、返済期間、据置期間(元金返済を一定期間待ってもらう期間)を確認します。据置期間中の利息の支払いと、元金返済が始まった後の月額も分けて把握しておきましょう。
岐阜県・大垣市の制度は、対象条件と申込窓口を公式情報で確認
大垣市・岐阜県で開業する場合は、日本政策金融公庫、岐阜県、大垣市、岐阜県信用保証協会、大垣商工会議所などの公式案内で、事業予定地を対象とする制度と相談窓口を確認してください。近隣自治体の案内が、そのまま大垣市で使えるとは限りません。
全国向けの融資制度と、所在地などの条件がある地域の制度は、別々に整理します。制度名だけでなく、次の項目を一枚にまとめておくと、相談時の確認漏れを減らせます。
- 確認日と制度の正式名称、現在の受付状況
- 事業所在地、創業時期、業種などの対象要件
- 設備資金・運転資金の対象範囲、支払済み費用の扱い
- 限度額、適用金利、保証料、返済期間
- 申込窓口、必要資料、設立や許認可との手続き順序
本記事では、個別制度の現行金利や限度額、受付状況を固定した条件として掲載していません。利用を検討する時点で、該当年度の公式案内と窓口の説明を照合しましょう。商工会などの支援を伴う融資も、創業直後に利用できるとは限らず、対象要件を確認する必要があります。
認定経営革新等支援機関とは?認定と融資承認は切り分けて考えましょう
相談先を探す際には、認定経営革新等支援機関という名称を目にすることがあります。中小企業の経営支援に関する制度の概要や、認定を受けた機関の登録情報は、中小企業庁の認定経営革新等支援機関の案内から確認できます。
認定があることと、融資が承認されることは別です。すべての融資で優遇が受けられるわけでもありません。登録情報に加え、相談先が対応する業務と、利用制度が求める支援内容や書類を個別に確かめてください。
税理士への相談はいつから?資金が必要な日から逆算する創業融資の準備
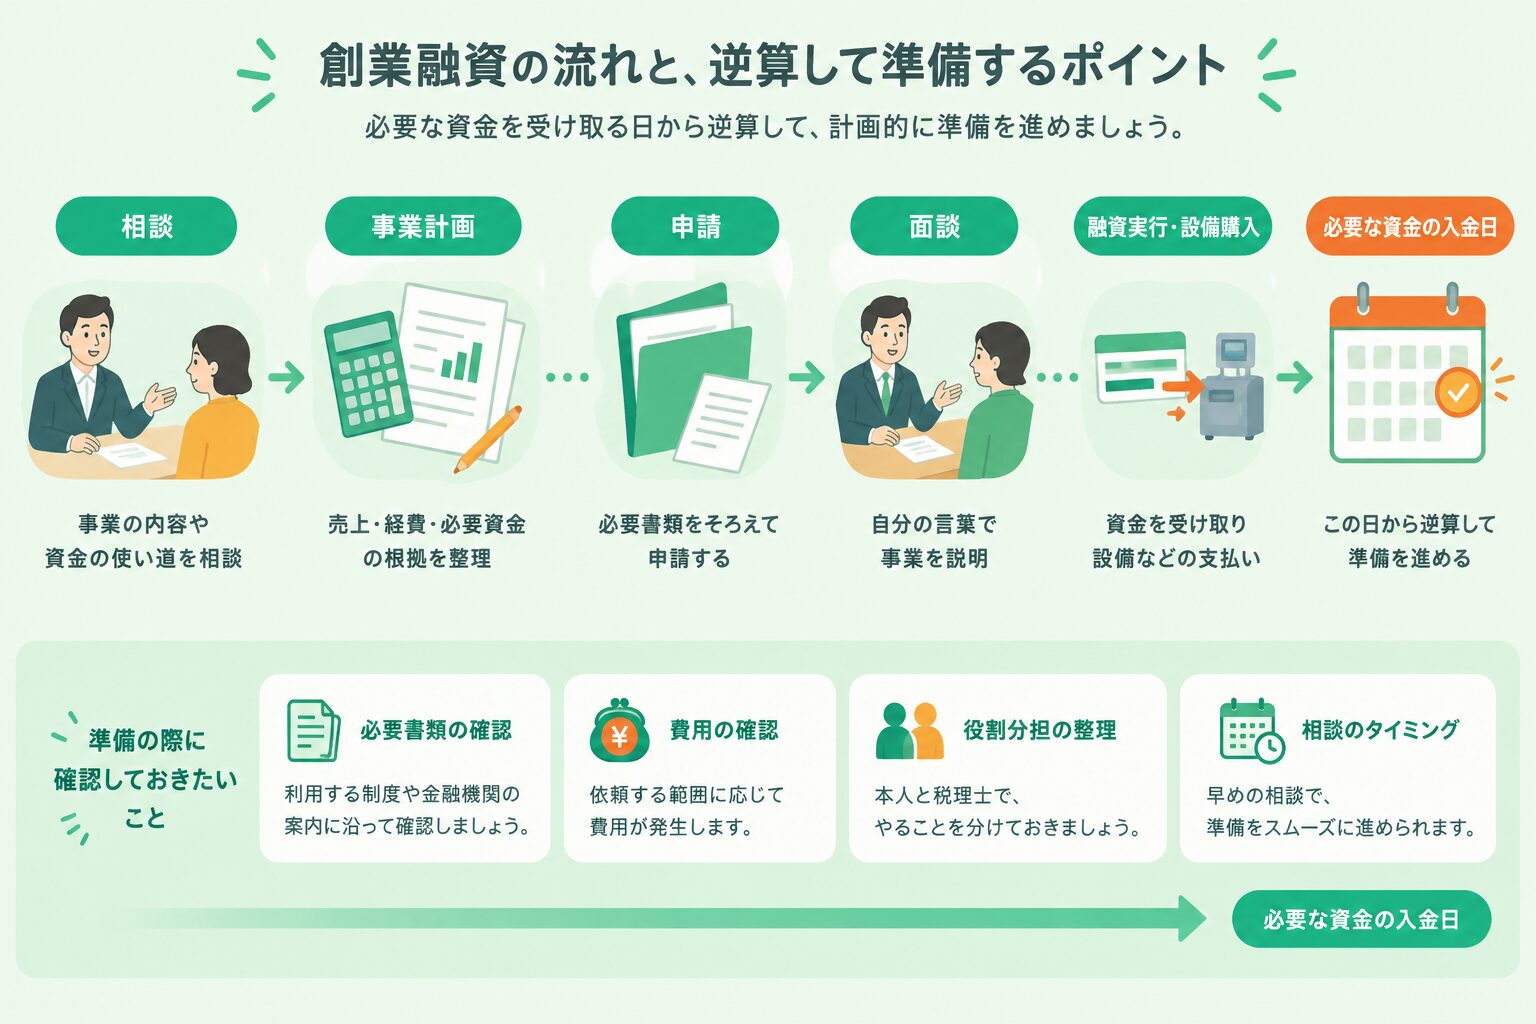
相談・資料作成・申請・面談・融資実行までの逆算工程表
相談時期は、開業日ではなく、最初にまとまった資金を支払う日から考えます。審査期間は案件や制度によって異なるため、「申請すれば何週間で入金される」と決めつけず、窓口に見通しを確認しましょう。
| 段階 | 進めること | 確認する点 |
|---|---|---|
| 構想・契約前 | 窓口や税理士に相談する | 対象制度、支払予定日、必要資料 |
| 計画づくり | 見積もり、収支、調達方法を整理する | 必要資金と返済余力が合うか |
| 申請準備 | 書類をそろえ、記載内容を確認する | 設立・許認可などの進捗条件 |
| 申請・面談 | 事業内容を説明し、追加資料に対応する | 支払日までの見通し |
| 契約・実行 | 承認条件と入金予定を確認する | 実行額、返済日、資金使途 |
これは工程の考え方であり、所要期間を保証する表ではありません。見積もりの取り直しや追加資料に対応する余地も持たせます。入金までに支払いがある場合は、その間の資金をどう確保するかも検討してください。
物件契約・設備発注・会社設立の前に、支払時期と条件を確認
物件の申込金、保証金、工事の着手金などは、開業より前に必要になることがあります。請求額と支払日を一覧にし、融資が間に合わないときに支払いを待てるか、契約解除時にどのような負担があるかも確認しておきましょう。
申請前に支払った費用が融資の対象になるかは、制度や個別事情で異なります。法人設立や許認可の取得をいつまでに進める必要があるかも、契約・発注前に融資窓口へ確認することが大切です。見込みの入金日だけを前提に、変更できない契約を進めないよう注意してください。
初回相談の持ち物チェックリスト|すべてそろわなくても相談できます
- 事業の概要、職歴・資格、開業予定日
- 必要資金のメモ、設備や内装の見積書
- 自己資金の残高と形成過程が分かる通帳など
- 既存借入の残高と毎月の返済予定
- 該当する確定申告書・決算書、物件や許認可の資料
これは相談用の目安で、正式な申込必要書類の一覧ではありません。未取得の資料はその旨を伝え、何からそろえるかを相談してください。通帳や本人確認資料は、送付先と共有方法を確かめ、指定された安全な方法で提出しましょう。
創業融資の審査に向けて整理することと、避けたい準備不足
自己資金の形成過程・事業経験・売上の根拠を説明できるように
自己資金は残高だけでなく、どのように準備したかも説明できるようにしておきます。給与からの積立、資産の売却、家族から受けた資金など、出所と経緯を整理しましょう。家族からの資金は贈与なのか借入れなのかで、返済負担や税務上の扱いが変わります。曖昧な場合は、資金計画に入れる前に相談してください。
事業経験は、勤務年数だけでなく、担当した仕事、顧客対応、仕入れ、店舗管理など、これからの事業に生かせる内容を具体化します。未経験の部分があれば、研修や協力者の確保など、補う方法も考えておきましょう。
売上の根拠には、見込み客、商談、紹介元、立地、営業時間、提供できる件数などを使います。「地域で需要がありそう」という説明にとどめず、販売できそうな量と、実際に対応できる量の両方から検討します。商談中の案件と契約済みの案件も区別しておくと、売上見込みを過大にしにくくなります。
既存借入や税金・公共料金の支払い状況は、事実を整理して相談
住宅ローン、自動車ローン、カードローン、リボ払いなどがあれば、残高、毎月の返済額、完済予定を一覧にします。事業の返済だけでなく、家計を含めた支出全体を把握するためです。返済予定表や利用明細があれば、記憶だけに頼らず確認できます。
税金や公共料金などに未払い、分割払い、支払いの遅れがある場合も、内容と現在の状況を整理して相談してください。借入れや支払いの遅れがあるという一点だけで、融資の可否を一律に判断することはできません。反対に、問題がないと自己判断して伝えないことも避けましょう。
資料に示される事実と説明が一致していることが大切です。納付や返済の予定が変わった場合は、計画書の支出予定にも反映させます。確認できていない残高や納付額は、確認後に伝えると明確にしておきましょう。
見せかけの自己資金・根拠のない売上予測・書類の丸投げを避ける
一時的に借りたお金を、自分で蓄積した資金のように説明することは避けてください。借入れなら、その返済負担も含めて正しく伝えます。計画に合わない事実を隠すのではなく、事実を踏まえて投資規模や開業時期を調整することが、創業後の経営にも役立ちます。
返済額に合わせて売上を増やしただけの計画や、設備見積もりと申込額がつながらない計画にも注意が必要です。税理士に支援を頼んでも、「なぜこの売上になるのか」「資金を何に使うのか」は、ご本人が説明できるようにしておきます。
分からない数字は、そのまま提出せず質問してください。計画書は審査のためだけでなく、開業後に実績と比較する基準にもなります。見込みを変更したときは、その理由も残しておくと振り返りに使えます。
創業融資に詳しい税理士を選ぶための相談チェックリスト
創業支援の経験・業種への理解・地域窓口への対応を確認
相談先を選ぶ際は、「融資に強い」という言葉だけでなく、自分の事業について何を相談できるかを確かめましょう。飲食業なら客数と食材費、建設業なら工事代金の回収時期など、業種ごとに資金繰りの注意点は異なります。
- 創業前の相談や創業計画づくりに、どのように対応していますか
- この業種では、収支や入金時期のどこを確認しますか
- 利用を検討する窓口や手続きについて、どこまで相談できますか
- 会社設立や許認可など、他の専門家が必要な場合はどう進めますか
- 売上が見込みより少ない場合の資金繰りも相談できますか
過去の経験を尋ねる場合も、件数だけでなく、どの工程を支援したのかを聞くと判断しやすくなります。地域の金融機関との関係を、審査の便宜や承認の保証と受け取らないことも大切です。
説明を聞いて、ご本人が内容を理解できるか、質問しづらい雰囲気がないかも確認してください。分からない言葉を尋ねたときに、事業の具体例に置き換えて説明してもらえるかも参考になります。創業後も数字を継続して相談するなら、話しやすさは大切な判断材料です。
料金・支援範囲・連絡体制・融資後の相談先を書面で確認
依頼前には、計画書の作成支援、面談準備、修正対応など、作業を具体的な言葉で確認します。連絡方法、資料提出の締切、回答までの目安、担当者も共有しておくと、開業準備を進めやすくなります。追加資料の提出を求められた場合の連絡先も確認しておきましょう。
融資後の相談が支援料に含まれるのか、税務顧問の契約が必要なのか、顧問契約を終了する際の条件はどうなっているのかも確かめます。費用と対応範囲は書面に残し、認識の違いを防いでください。
当事務所では、税理士が直接対応し、税務・会計に加えて経営計画や資金繰りの相談にも対応しています。会社設立登記が必要な場合は外部の司法書士と連携し、登記手続きは司法書士が担当します。司法書士による登記手続きの料金は別途です。
依頼を決める前に、「今回お願いしたいこと」と「自分で進めたいこと」を伝えてください。相談後に作業の追加や変更が必要になった場合も、費用と範囲を確認してから進めると安心です。
希望額を借りられなかった場合と、融資後の資金繰りの整え方
減額・不成立のときは、確認できる理由と資金不足を整理
希望どおりの結果にならなかったときは、別の申込みを重ねる前に、金融機関に確認できる範囲で事情を整理しましょう。審査の詳細がすべて説明されるとは限りませんが、計画や資料に改善できる点がないかを確認します。
先ほどの仮定例で、必要な借入れ500万円に対して実行額が400万円なら、500万円-400万円=100万円の不足です。どの支払いができなくなるのか、自己資金を追加できるのか、開業後の運転資金を削っても経営が続くのかを具体的に検討します。
設備代の不足を運転資金から埋めると、開業はできても、その後の家賃や仕入れを払えなくなるおそれがあります。総額だけでなく、支払時期ごとの不足を確認することが大切です。減額後の返済額で資金繰り表を作り直し、開業後に残る資金まで確認しましょう。
投資の段階化・自己資金の積み増しを検討|補助金の入金時期にも注意
計画を見直す際は、開業に不可欠な投資と、売上が安定してからでもよい投資を分けます。そのうえで、物件や設備の条件、毎月の固定費、開業時期、自己資金を積み増す期間を検討してください。別の融資制度を検討する場合も、対象要件と返済負担を改めて確認します。
補助金・助成金は融資とは仕組みが異なり、要件を満たしても必ず採択・支給されるとは限りません。支出後に実績報告などの手続きを経て入金される制度もあるため、直近の設備代や家賃を払う原資として安易に見込まないようにしましょう。
利用する制度ごとに、申請や交付決定、契約・発注、支払い、入金の順序を確認します。入金までに必要なお金を別に確保できるかも検討してください。資金が不足した状態で、受給だけを前提に契約を進めるのは避けたいところです。
融資後は毎月の記帳・資金繰り表・納税と返済予定を確認
融資実行後は、契約条件に沿って資金を使い、請求書や領収書を保存します。毎月の記帳で売上・経費を把握し、資金繰り表には入金、支払い、納税、返済の予定を反映させましょう。
見るのは売上の未達だけではありません。回収が遅れていないか、仕入れや人件費が増えていないか、税金を準備できているかも確認します。売上が増えても、先に仕入れや外注費が必要になれば、手元資金が不足することがあります。
当事務所では、毎月の会計帳簿の確認などの会計業務や、資金繰り計画表の策定相談に対応しています。融資後に希望する業務が契約に含まれるかは、個別に確認してください。資金不足が見込まれたら、返済や支払いが難しくなる前に、金融機関や税理士へ相談しましょう。
創業融資と税理士への相談でよくある質問
創業前で売上実績や具体的な計画がなくても相談できますか?
はい。創業前でも、事業構想や必要資金を整理するための相談はできます。売上実績がない場合は、職歴、想定する顧客、商品・サービス、価格、販売方法などを材料に計画を考えます。
最初から完成した計画書を用意する必要はありません。「どのような事業を始めたいか」「いつごろ始めたいか」「使える自己資金はいくらか」をメモしておくと、話を進めやすくなります。価格や物件が未定なら、未定のまま伝えてください。決まっていることと、これから調べることを分けて整理できます。
ただし、相談できることと、すぐに融資申込みができることは別です。不足している情報や準備事項を整理し、申込みの時期を検討しましょう。
副業・未経験での開業や、住宅ローン・リボ払いがあっても相談できますか?
相談はできます。副業なら事業に使える時間、勤務先との関係、継続して運営できる体制を整理します。未経験なら、知識を身に付ける方法や、必要な人材・協力先をどう確保するかを考えましょう。
住宅ローンやリボ払いなどがある場合は、残高と毎月の支払いを伝え、家計と事業を合わせた返済負担を確認します。それらがあるだけで可否を断定することはできませんし、税理士が承認を約束することもできません。事実をもとに、利用制度の条件と資金計画を個別に確認してください。
個人事業主と法人では、融資準備や会社設立の順番が変わりますか?
申込人や必要資料、設立手続きとの関係が異なるため、準備の順序が変わることがあります。法人としての借入れを考えている場合は、設立前にどこまで相談できるか、申込みや契約のどの段階で登記が必要かを融資窓口へ確認しましょう。
個人事業で始めるか法人を設立するかは、融資だけでなく、取引先の要望、設立費用、税務、社会保険、将来の事業規模も踏まえて考えます。融資のためだけに法人化を急ぐのではなく、設立と資金調達の工程を並べて相談することが大切です。登記を専門家に依頼する場合は、税理士の支援料とは別に、その手続きの費用を確認してください。
創業融資では担保や保証人が必要ですか?
担保や保証人の扱いは、制度、申込人、個別の審査条件などによって異なります。「創業融資ならすべて不要」「法人なら必ず代表者保証が必要」と一括りにはできません。担保の有無、代表者保証・第三者保証の扱い、信用保証協会の保証の有無を分けて確認しましょう。
代表者保証は、会社が返済できない場合に代表者個人が返済責任を負う契約です。信用保証協会の保証が付くことと、個人の保証人が必要かどうかは別の論点になります。保証料などが生じる場合は、金利だけでなく総負担を比較してください。無担保・無保証人と案内されている制度でも、対象要件や利用可能額を確認してから資金計画に組み込みます。
まとめ|大垣・岐阜の創業融資は、費用と返済計画を整理して相談へ
創業融資を税理士に依頼するかは、申込先の条件と、ご本人が必要とする支援を踏まえて考えます。まずは融資窓口で手続きを確認し、自分で進める工程と相談したい工程を分けてみてください。必要資金や返済計画の整理、会社設立との調整に不安がある場合は、税理士への相談も選択肢になります。
- 必要性:困っている工程と、支援を受けたい範囲を整理する
- 費用:報酬率だけでなく、同じ期間の支払総額を確認する
- 役割:資料収集、計画づくり、提出前の確認を分担する
- 返済:売上が下振れした場合も、手元資金で返せるか確認する
大垣・岐阜の制度も、申込み時点の対象要件や受付状況を公式窓口で確認しましょう。税理士への依頼や支援機関の認定は、融資承認や希望額、審査期間を保証するものではありません。
大切なのは、借りることだけでなく、創業後も無理なく返せる計画にすることです。事業のメモ、必要資金、支払予定日を書き出すところから始めてください。
創業融資や開業準備で気になることがありましたら、春日部敬子税理士事務所へお気軽にご相談ください。計画が固まる前でも、状況を整理するところからお手伝いします。