目次
- 1. 大垣市で法人決算・法人税申告をご検討中のみなさまへ
- 1-1. 決算が近づくと「期限に間に合うか」「何を渡せばよいか」が心配になりやすいものです
- 1-2. この記事で分かること|大垣市の法人決算を申告後の経営に活かすまで
- 2. 法人決算とは?法人税申告だけでなく会社の状態を確認する機会です
- 2-1. 決算書とは|貸借対照表と損益計算書で会社のお金と利益を確認します
- 2-2. 法人税申告とは|会計上の利益をもとに税務上の税額を計算する手続きです
- 2-3. 法人決算で関係しやすい主な税金|法人税・地方法人税・法人住民税・法人事業税・消費税
- 3. 大垣市の法人決算申告期限|原則は事業年度終了日の翌日から2か月以内です
- 3-1. 3月決算法人・12月決算法人で見る申告期限の考え方
- 3-2. 申告と納付は別々に確認|納税見込み額を早めに把握することが資金繰りの第一歩です
- 3-3. 期限に遅れそうなときは|無申告のままにせず、資料の状況から優先順位を整理しましょう
- 4. 大垣市・西濃地域の法人決算で確認したい提出先|国税・県税・市町村税の役割
- 4-1. 国税の法人税・地方法人税・消費税|所轄税務署への申告が関係します
- 4-2. 岐阜県への法人事業税・法人県民税|県税事務所への申告が関係します
- 4-3. 大垣市などへの法人市民税|事務所や事業所がある自治体への申告を確認します
- 4-4. 複数の市町村・都道府県に事業所がある場合は、申告先と税額配分を早めに確認します
- 5. 法人決算の流れ|決算日から申告・納付までの基本5ステップ
- 5-1. 1. 日々の帳簿と証憑を整理し、売上・経費の計上漏れを確認します
- 5-2. 2. 決算整理を行います|棚卸・未収未払・減価償却・預金残高を確認
- 5-3. 3. 決算書を作成し、会社の利益・財産・借入状況を見える化します
- 5-4. 4. 税務申告書を作成し、税額と納付方法を確認します
- 5-5. 5. 申告後は数字の変化を振り返り、次年度の納税・資金計画につなげます
- 6. 【時系列チェックリスト】法人決算で必要な書類・資料を決算日から逆算して準備する方法
- 6-1. 決算3か月前から|帳簿、領収書、請求書、電子取引データの不足を洗い出します
- 6-2. 決算日時点で|在庫表、売掛金・買掛金、未収金・未払金を確定します
- 6-3. 決算後すぐに|通帳、クレジットカード明細、借入金返済予定表、給与資料をそろえます
- 6-4. 申告前に|定款、登記事項証明書、前期申告書、各種届出書も確認します
- 6-5. 資料がそろっていないときの優先順位|まず「お金の動き」と「売上・在庫」から確認します
- 7. インボイス制度・電子帳簿保存法を踏まえた法人決算の注意点
- 7-1. インボイス制度では、仕入税額控除に必要な請求書等の保存を確認します
- 7-2. 電子帳簿保存法では、メールやダウンロードで受け取ったデータの保存方法を確認します
- 7-3. 紙と電子データが混在しても慌てないための、月ごとの整理ルール
- 7-4. 消費税の申告要否・計算方法は、設立時の届出や売上規模で変わります
- 8. 赤字でも法人決算・申告は必要?均等割と欠損金の繰越控除を分かりやすく解説
- 8-1. 赤字でも申告が必要になる理由|将来のために決算内容を正しく残します
- 8-2. 法人住民税の均等割とは|利益がなくても負担が生じることがある税金です
- 8-3. 欠損金の繰越控除とは|赤字を将来の黒字と相殺できる可能性がある仕組みです
- 8-4. 赤字決算こそ、資金繰りと金融機関への説明を見直す機会になります
- 9. 設立初年度の法人決算で確認したい届出と注意点
- 9-1. 法人設立届出書|国・県・市町村への届出内容を確認します
- 9-2. 青色申告の承認申請書|欠損金の繰越などにも関係する大切な届出です
- 9-3. 消費税・役員報酬・社会保険は、初年度の判断が決算にも影響します
- 9-4. 設立時の資料を初回決算へつなげる|出資金・設立費用・役員借入金を整理します
- 10. 決算前後に見直したい税務のポイント|中小企業で相談が多い項目
- 10-1. 役員報酬|期中変更には注意し、会社と役員個人を合わせて考えます
- 10-2. 交際費と会議費|誰と何のために使ったかが分かる記録を残します
- 10-3. 社宅制度|会社負担と役員・従業員負担のバランスを事前に確認します
- 10-4. 少額減価償却資産|設備や備品を購入したときに確認したい処理です
- 10-5. 決算間際だけで判断せず、年間を通じて適正な税負担を考えることが大切です
- 11. 法人決算を融資・資金繰りに活かすための決算書の見方
- 11-1. 自己資本を確認|返済不要のお金がどの程度あるかを見る視点です
- 11-2. 利益と資金は同じではありません|資金繰り表で返済と納税の時期を確認します
- 11-3. 債務償還年数は返済力を考える目安|数字だけでなく改善の理由を説明します
- 11-4. 金融機関へ説明しやすくする「数字の変化と理由」整理シート
- 11-5. 決算後の融資・助成金相談では、資金使途と事業計画も一緒に整理します
- 12. 決算後に取り組みたい年間経営支援|次の決算で慌てない会社づくりへ
- 12-1. 納税資金は月次の決算予測から積み立てを検討します
- 12-2. 月次試算表と予実管理で、決算前に選べる対応を増やします
- 12-3. 決算月変更・事業年度の設計は、繁忙期や資金繰りも踏まえて検討します
- 12-4. 事業承継を見据え、自社株評価と株主構成を定期的に確認します
- 12-5. 会社の数字と個人資産を一体で考えることが、相続への備えにもつながります
- 13. 大垣市で法人決算を税理士へ依頼する前に|業務範囲・費用・相談時の確認事項
- 13-1. 法人決算・法人税申告で相談できる主な業務範囲
- 13-2. 費用は何で変わる?売上規模・仕訳数・消費税申告・資料状況が主な目安です
- 13-3. 初回相談でお伺いしたいこと|決算日・期限・売上規模・会計ソフト・資料の状況
- 13-4. 決算のみの依頼と顧問契約の違い|会社の状況に合う相談方法を考えます
- 14. 法人決算でよくある質問
- 14-1. 法人決算はいつから税理士へ相談すればよいですか?
- 14-2. 領収書や通帳の整理ができていなくても相談できますか?
- 14-3. 赤字なら税金はまったくかかりませんか?
- 14-4. 法人税申告だけでなく、消費税申告も必要ですか?
- 14-5. 大垣市以外の西濃地域の法人決算も相談できますか?
- 15. まとめ|大垣市の法人決算は、期限確認から次の経営計画づくりまで大切です
- 15-1. 無料相談で、決算期限・必要資料・申告後の資金計画を一緒に整理しましょう
大垣市で法人決算・法人税申告をご検討中のみなさまへ
決算が近づくと「期限に間に合うか」「何を渡せばよいか」が心配になりやすいものです
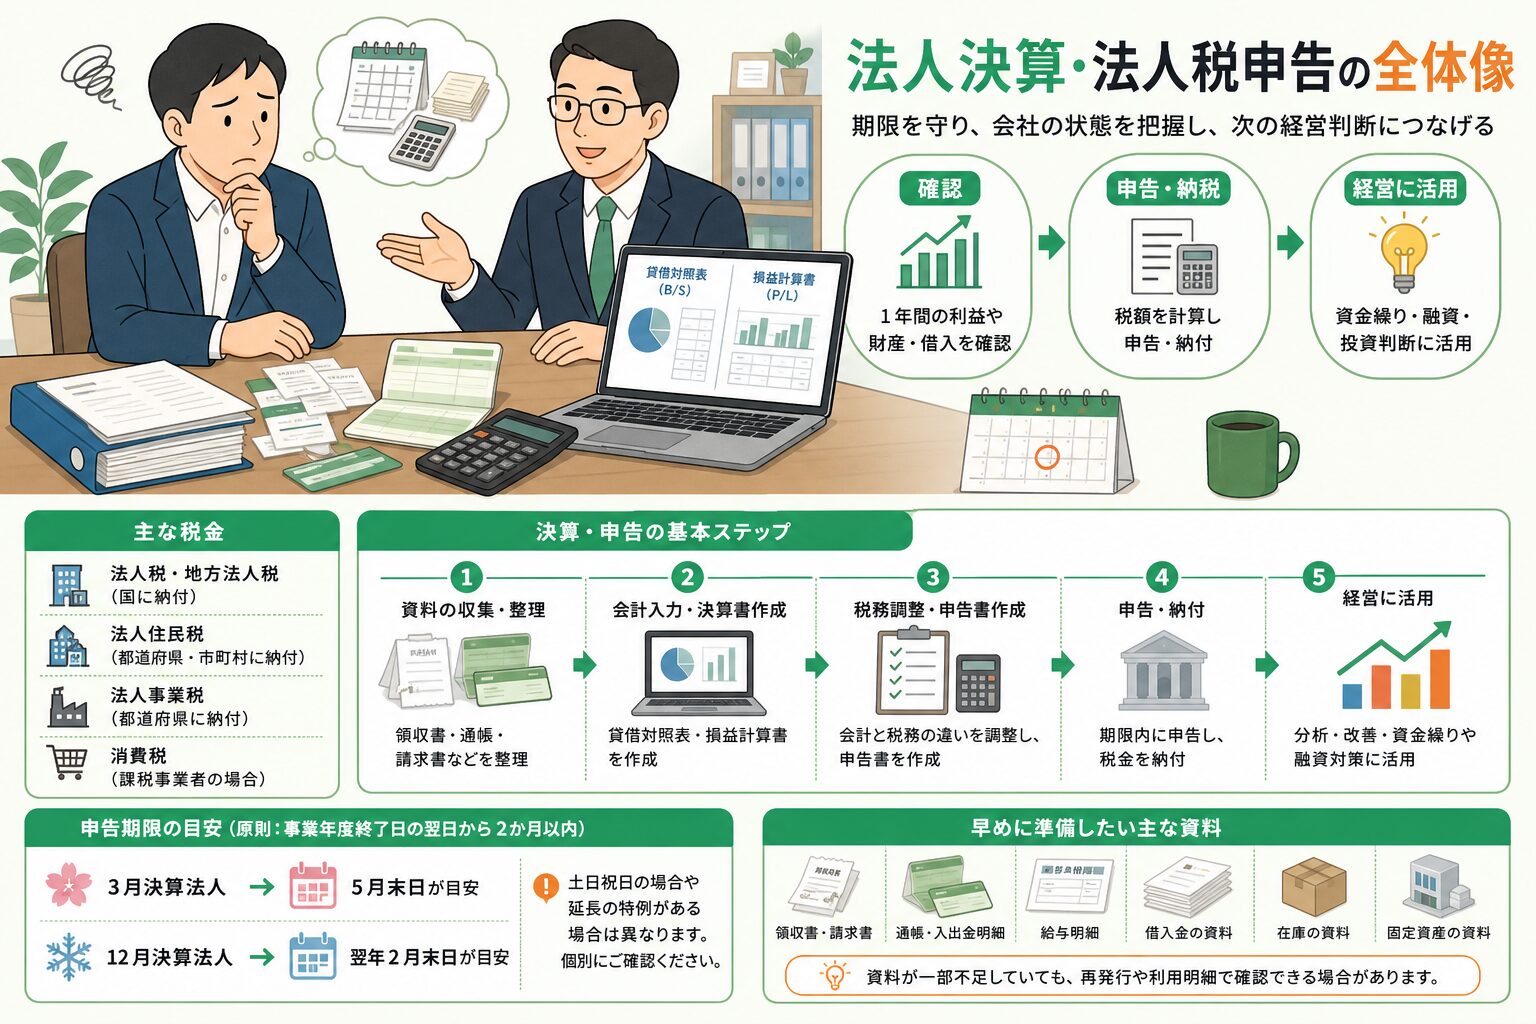
法人決算が近づくと、「領収書や通帳はどこまで必要だろう」「申告期限に間に合うだろうか」「税金はいくらになるのだろう」と不安を感じる経営者様も多いのではないでしょうか。営業や現場対応、資金繰りを優先していると、経理資料の整理は後回しになりがちです。
法人決算は、申告書を作成するためだけの作業ではありません。1年間の利益、お金の残り方、借入金の返済状況、今後必要となる納税資金を確認し、次の経営判断につなげる大切な機会です。資料が未整理でも、決算日と期限を確認して優先順位をつければ、進められる場合があります。
この記事で分かること|大垣市の法人決算を申告後の経営に活かすまで
この記事では、大垣市・西濃地域で法人決算をご検討の方に向け、法人税申告の基本、期限、必要資料、国・県・市町村への手続きの考え方を整理します。赤字決算、設立初年度、インボイス制度、融資や資金繰りに役立つ決算書の見方もご紹介します。
必要な手続きは、業種、売上規模、消費税の課税方式、事業所の所在地によって異なります。まずは全体像をつかみ、個別の判断が必要な点は状況に応じて確認しましょう。
法人決算とは?法人税申告だけでなく会社の状態を確認する機会です
決算書とは|貸借対照表と損益計算書で会社のお金と利益を確認します
決算書は、一定期間の経営成績と、決算日時点の財産や借入金などをまとめた書類です。代表的なものに、損益計算書と貸借対照表があります。
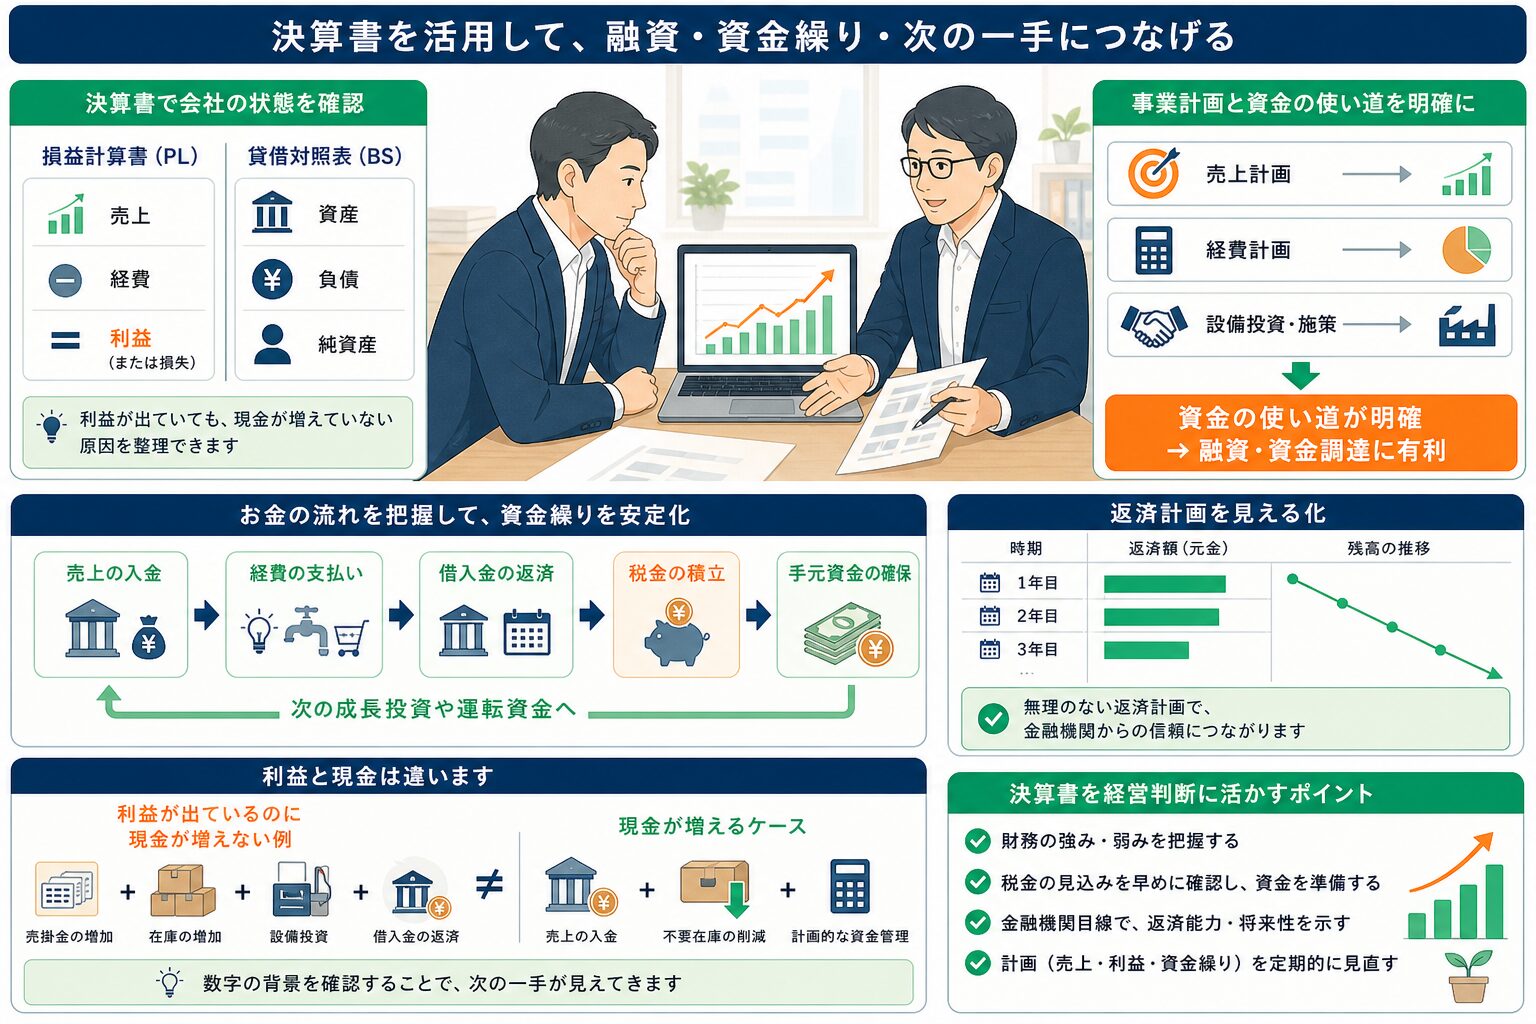
損益計算書では、1年間の売上、経費、最終的な利益または損失を確認します。貸借対照表は、預金、売掛金、在庫、設備、借入金、純資産など、会社にある財産と返済・支払いが必要なものを確認する表です。
たとえば利益が出ているのに預金が増えていない場合でも、借入金の返済、設備投資、売掛金の増加といった理由を整理しやすくなります。
法人税申告とは|会計上の利益をもとに税務上の税額を計算する手続きです
法人税申告は、決算書で計算した会計上の利益を基礎に、税法上のルールに沿って税額を計算し申告する手続きです。会計上は費用であっても、その期の税務上の経費として認められないものがあるため、決算書の利益と課税所得が同額になるとは限りません。
役員報酬、交際費、減価償却費、寄附金などは税務上の取扱いを確認し、必要な税務調整を行って申告書を作成します。
法人決算で関係しやすい主な税金|法人税・地方法人税・法人住民税・法人事業税・消費税
法人決算では、主に次の税金が関係します。
- 法人税・地方法人税:国に納める税金です。
- 法人住民税:都道府県と市町村に納める税金です。
- 法人事業税:法人の事業に対して都道府県に納める税金です。
- 消費税:課税事業者に該当する場合などに、申告・納付を検討します。
消費税は、設立時の届出、基準期間の売上、インボイス登録の有無などで確認事項が変わります。
大垣市の法人決算申告期限|原則は事業年度終了日の翌日から2か月以内です
3月決算法人・12月決算法人で見る申告期限の考え方
法人税、法人住民税、法人事業税などの申告期限は、原則として事業年度終了日の翌日から2か月以内です。3月31日決算なら原則5月31日、12月31日決算なら原則として翌年2月末日が目安となります。
期限日が土日祝日となる場合や、申告期限延長の特例を利用している場合は取扱いが異なることがあります。定款上の事業年度と、過去の届出書・申告書を確認しておきましょう。
申告と納付は別々に確認|納税見込み額を早めに把握することが資金繰りの第一歩です
法人税等は、原則として申告と納付の期限が同じです。ただし、税目や期限延長の取扱いによって異なる場合もあるため、それぞれの期限を確認することが必要です。申告作業が進んでいても、納税資金の準備が遅れると資金繰りに影響します。
決算の2〜3か月前から売上・経費の見込みを整理し、概算税額を把握できると、資金確保の選択肢を考えやすくなります。
期限に遅れそうなときは|無申告のままにせず、資料の状況から優先順位を整理しましょう
資料がそろわず期限が近い場合も、無申告のままにせず、まず現状を整理しましょう。優先度が高いのは、売上資料、預金・現金の動き、借入金、給与、在庫です。領収書が一部不足していても、再発行や利用明細で確認できる場合があります。
期限後申告では、状況により加算税や延滞税が生じる可能性があります。遅れそうだと分かった段階で、資料の有無、決算日、会計入力の状況を共有し、進め方を検討することが大切です。
大垣市・西濃地域の法人決算で確認したい提出先|国税・県税・市町村税の役割
国税の法人税・地方法人税・消費税|所轄税務署への申告が関係します
法人税、地方法人税、消費税は国税です。原則として、本店所在地を管轄する税務署への申告が関係します。電子申告を利用する場合も、対象税目や消費税申告の要否を事前に確認しておくと進めやすくなります。
岐阜県への法人事業税・法人県民税|県税事務所への申告が関係します
法人事業税と法人県民税は都道府県税です。大垣市に本店や事業所がある法人では、岐阜県への手続きが関係します。所得や資本金等、事業所の所在地によって申告内容が変わることがあります。
大垣市などへの法人市民税|事務所や事業所がある自治体への申告を確認します
法人市民税は市町村に納める税金です。本店だけでなく、支店、営業所、店舗、工場などの事業所がある自治体への申告が必要となる場合があります。大垣市以外に西濃地域や岐阜県外の拠点がある場合も、所在地を確認しましょう。
複数の市町村・都道府県に事業所がある場合は、申告先と税額配分を早めに確認します
複数の自治体に事業所がある法人では、従業者数などをもとに税額を配分する計算が必要になることがあります。営業所や店舗の開設、移転、閉鎖があった場合は、届出漏れも確認します。
決算前に事業所の一覧を作り、所在地、開設日、従業者数を整理しておくと、申告先の確認がしやすくなります。
法人決算の流れ|決算日から申告・納付までの基本5ステップ
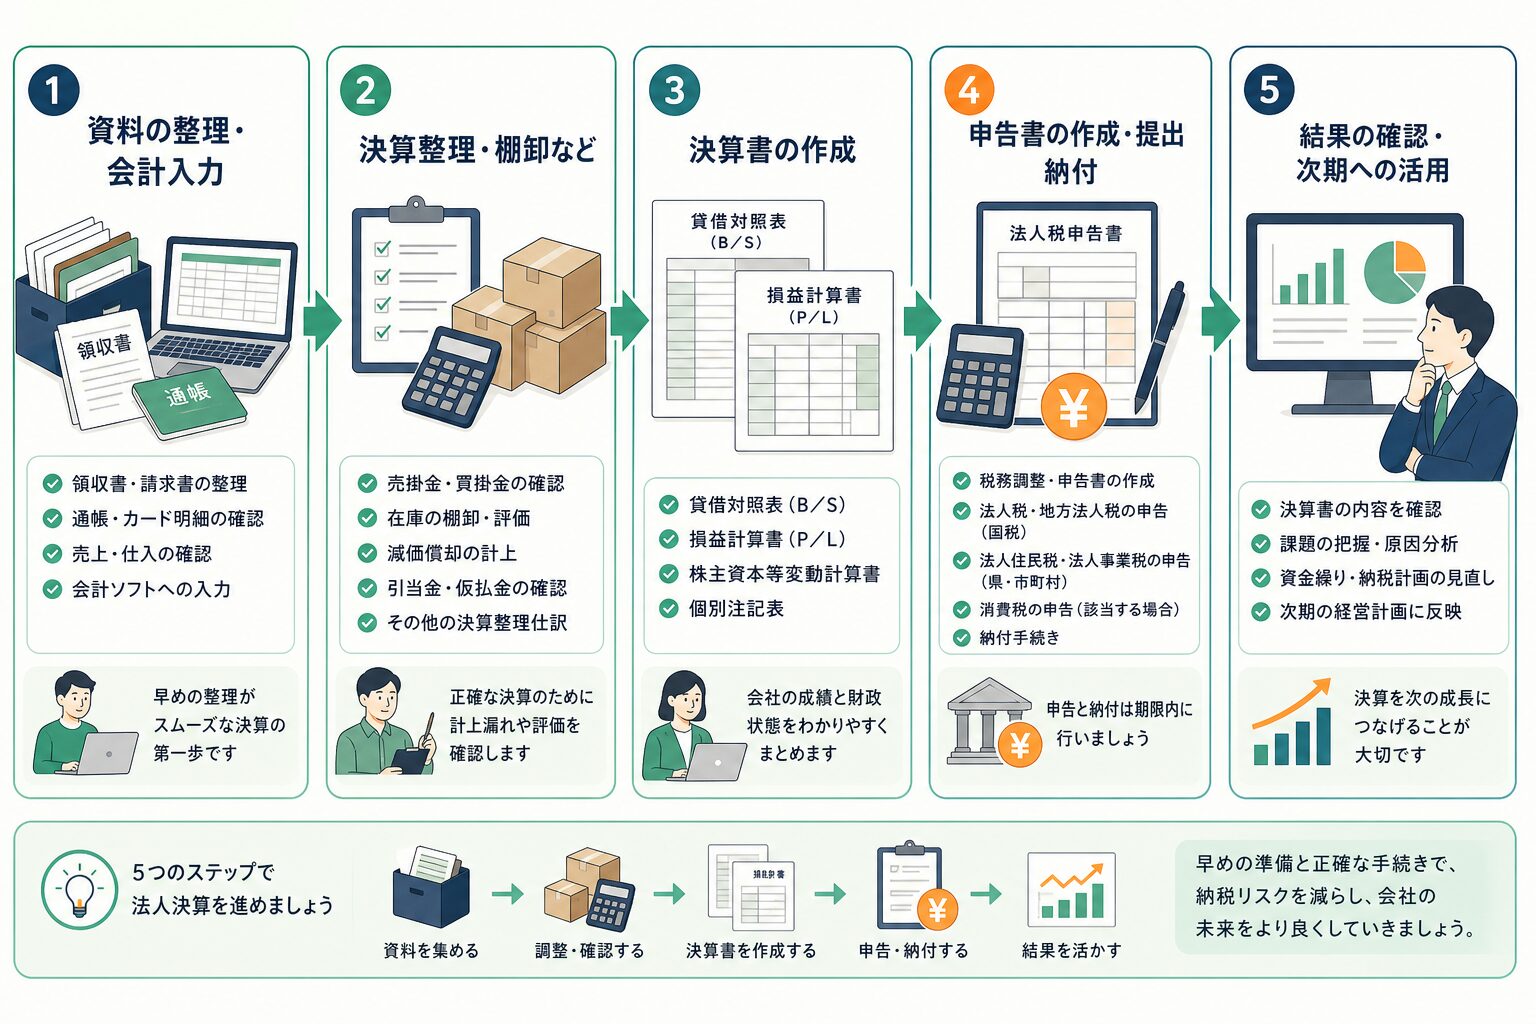
1. 日々の帳簿と証憑を整理し、売上・経費の計上漏れを確認します
まず、帳簿と証憑を照らし合わせます。証憑とは、請求書、領収書、契約書、通帳、クレジットカード明細など、取引内容を確認するための資料です。売上請求書と入金、仕入先請求書と支払を確認し、漏れや重複がないかを見ていきます。
2. 決算整理を行います|棚卸・未収未払・減価償却・預金残高を確認
決算日には期末在庫の数量と金額を確認します。売掛金、未払金、翌期分を先払いした費用も整理します。固定資産は、使用期間に応じて費用を配分する減価償却の計算が必要です。
預金残高は通帳や明細と照合し、帳簿と一致するかを確認します。借入金についても、返済予定表と残高を確認しましょう。
3. 決算書を作成し、会社の利益・財産・借入状況を見える化します
決算整理後、損益計算書、貸借対照表、勘定科目内訳明細書などを作成します。前年と比べた売上・利益の変化、売掛金や在庫の増減、借入返済の負担を確認する機会にもなります。
4. 税務申告書を作成し、税額と納付方法を確認します
決算書をもとに、法人税、法人住民税、法人事業税、必要に応じて消費税の申告書を作成します。税額だけでなく、納付期限、納付方法、資金の準備状況もあわせて確認します。
5. 申告後は数字の変化を振り返り、次年度の納税・資金計画につなげます
決算書を経営判断に活用する方法もあります。利益が出た理由、利益があるのに資金が少ない理由、売掛金・在庫・借入金の変化を振り返ることで、次年度の改善点を見つけやすくなります。
当事務所では、決算・申告に加え、月次の数字を経営判断に活かすためのご相談にも対応しています。
【時系列チェックリスト】法人決算で必要な書類・資料を決算日から逆算して準備する方法
決算3か月前から|帳簿、領収書、請求書、電子取引データの不足を洗い出します
決算が近づいたら、毎月の帳簿と資料がそろっているかを確認します。紙の領収書や請求書だけでなく、メール添付の請求書、ECサイトからダウンロードした領収書、クラウドサービスの利用明細も確認対象です。
- 売上請求書、売上管理表、入金予定表
- 仕入・外注費・経費の請求書、領収書、レシート
- 銀行口座の通帳または取引明細
- クレジットカード、電子決済の明細
- 給与台帳、社会保険料や源泉所得税の納付資料
決算日時点で|在庫表、売掛金・買掛金、未収金・未払金を確定します
商品、材料、仕掛品などがある場合は、決算日時点の在庫表を作成します。売掛金・買掛金は取引先ごとの残高を一覧にし、帳簿との差異を確認します。
決算日までにサービス提供を受け、翌期に支払うものは未払金・未払費用として確認します。翌期分を先払いしている費用も整理が必要です。
決算後すぐに|通帳、クレジットカード明細、借入金返済予定表、給与資料をそろえます
決算日後には、決算月の取引が確認できる通帳明細、カード明細、売上入金資料をそろえます。借入金は返済予定表や残高証明書を確認し、元金返済と利息を整理します。
役員報酬や従業員給与、賞与の支給日・金額・社会保険料も必要です。決算月の翌月から順に準備すると、確認作業が集中しにくくなります。
申告前に|定款、登記事項証明書、前期申告書、各種届出書も確認します
初めて決算を依頼する場合や、役員、本店所在地、資本金、事業年度、事業所に変更があった場合は、定款、登記事項証明書、前期の決算書・申告書、税務関係の届出書控えも確認します。消費税の届出や青色申告の承認申請書の控えも、判断材料になります。
資料がそろっていないときの優先順位|まず「お金の動き」と「売上・在庫」から確認します
資料が見つからない場合は、預金口座、現金、売上、在庫、借入金から確認します。銀行やカード会社の明細、取引先への照会、電子サービスからの再ダウンロードで確認できる資料もあります。
領収書がない支出をすべて経費にできるとは限りません。内容を推測せず、支払先、日付、目的を確認しましょう。
インボイス制度・電子帳簿保存法を踏まえた法人決算の注意点
インボイス制度では、仕入税額控除に必要な請求書等の保存を確認します
インボイス制度は、売上で預かった消費税から、仕入や経費で支払った消費税を差し引く仕入税額控除に関係する制度です。一般課税で控除を受ける場合は、原則として適格請求書などの保存が必要です。
請求書や領収書の登録番号、取引日、取引内容、税率ごとの金額などを確認します。簡易課税制度を選択している場合でも、取引内容を記録・保管することは大切です。
電子帳簿保存法では、メールやダウンロードで受け取ったデータの保存方法を確認します
電子帳簿保存法では、メール添付やウェブサイトからダウンロードして受け取った請求書・領収書などの電子取引データは、一定の要件に沿って電子データのまま保存する必要があります。紙に印刷しただけでは保存要件を満たさない場合があるため、保存先や検索できる方法を事前に決めておくことが大切です。
たとえば、取引年月日・取引先・金額を検索できるようにし、月別フォルダに保存するなど、日常的に続けられるルールを整えましょう。
紙と電子データが混在しても慌てないための、月ごとの整理ルール
紙資料は月別にまとめ、電子データも同じ月ごとのフォルダに保存すると、決算時に確認しやすくなります。カード利用明細だけでは取引内容が分かりにくいこともあるため、請求書や利用明細を紐づけて保管しましょう。
毎月、会計入力後に不足資料と電子請求書の保存状況を確認する流れを作ると、決算直前の負担を抑えられます。
消費税の申告要否・計算方法は、設立時の届出や売上規模で変わります
消費税の申告要否や一般課税・簡易課税などの計算方法は、基準期間の課税売上高、資本金、設立時の届出、インボイス登録などで変わります。設立初年度や登録をきっかけに課税事業者となった法人は、特に確認が必要です。
届出には期限が関係するものもあるため、決算直前ではなく、事業年度の早い段階で確認しておくと安心です。
赤字でも法人決算・申告は必要?均等割と欠損金の繰越控除を分かりやすく解説
赤字でも申告が必要になる理由|将来のために決算内容を正しく残します
「赤字だから法人税はかからず、申告も不要では」と思われることがあります。実際には、税目、自治体、法人の状況によって異なりますが、赤字でも申告が必要となる場合があります。経営状況を正しく記録し、将来の税務上の取扱いに備えるためにも、早めの確認が大切です。
金融機関への説明や各種手続きで決算書を求められることもあるため、赤字の理由と今後の改善策を整理した決算書は役立ちます。
法人住民税の均等割とは|利益がなくても負担が生じることがある税金です
法人住民税には、所得に応じて計算する部分のほか、資本金等や従業者数を基準とする均等割があります。そのため、所得が赤字でも均等割の負担が生じる場合があります。金額や取扱いは、資本金等、従業者数、所在地などで変わります。
欠損金の繰越控除とは|赤字を将来の黒字と相殺できる可能性がある仕組みです
青色申告の承認を受けた法人が、必要な申告や帳簿保存などの要件を満たす場合、税務上の赤字である欠損金を、その後の事業年度の所得から差し引けることがあります。これを欠損金の繰越控除といいます。
繰越できる期間や控除できる範囲は、法人の区分や欠損金が生じた事業年度によって異なります。赤字でも申告期限や申告内容が重要になるため、個別に確認しましょう。
赤字決算こそ、資金繰りと金融機関への説明を見直す機会になります
赤字の原因が設備投資、原材料費の上昇、売上減少、回収サイトの長期化など、何によるものかで対応は異なります。赤字額だけでなく、預金残高、固定費、借入返済額、今後の売上見通しも確認しましょう。
金融機関には、赤字となった理由、すでに行った改善、今後の見通しを数字とともに説明できるようにしておくことが大切です。
設立初年度の法人決算で確認したい届出と注意点
法人設立届出書|国・県・市町村への届出内容を確認します
会社設立時は、税務署、都道府県、市町村に関係する届出を確認します。法人設立届出書には、本店所在地、事業年度、資本金、事業内容などが記載されます。決算時には、実際の内容と相違がないかを確認しましょう。
本店移転、事業年度変更、役員や事業所の変更があった場合は、登記だけでなく税務上の届出も必要になることがあります。
青色申告の承認申請書|欠損金の繰越などにも関係する大切な届出です
青色申告の承認申請書は、一定の帳簿を備え付け、適正に記帳することを前提とした制度の申請です。青色申告は、欠損金の繰越控除などに関係します。
新設法人は提出期限が設立日や事業年度との関係で決まるため、初回決算が近づいてからでは間に合わない場合があります。申請済みか分からない場合は、控えや過去資料を確認しましょう。
消費税・役員報酬・社会保険は、初年度の判断が決算にも影響します
消費税の課税方式や届出、役員報酬の決め方、給与計算と社会保険料の処理は、初年度から決算に影響します。税務上、役員給与を定期同額給与として扱うには、原則として事業年度開始から3か月以内の改定など、一定の要件があります。
役員報酬は、利益見込み、資金繰り、役員個人の税負担や社会保険料もあわせて検討することが大切です。
設立時の資料を初回決算へつなげる|出資金・設立費用・役員借入金を整理します
設立時の出資金、定款認証や登記などの設立費用、役員が立て替えた費用は、初回決算で整理が必要です。会社口座と個人のお金が混ざると、処理が分かりにくくなります。
立替払いは、領収書だけでなく、誰が何のために支払ったかも記録しましょう。会社設立から会計の土台づくりまで整えることが、安定した経営管理につながります。
決算前後に見直したい税務のポイント|中小企業で相談が多い項目
役員報酬|期中変更には注意し、会社と役員個人を合わせて考えます
役員報酬は、原則として毎月同額で支給する定期同額給与などの要件を満たす必要があります。期の途中で自由に増減すると、法人の経費として認められない部分が生じる可能性があります。
報酬額は法人税だけでなく、役員個人の所得税・住民税、社会保険料、会社の資金繰りにも影響します。決算直前ではなく、期首から計画することが重要です。
交際費と会議費|誰と何のために使ったかが分かる記録を残します
取引先との飲食、手土産、慶弔費などは、内容によって交際費や会議費として処理を検討します。領収書に加え、参加者、相手先、目的を記録しておくと、後から説明しやすくなります。
私的支出との区別が難しいものは、会社の経費にできるか慎重な判断が必要です。迷う取引は、支払時にメモを残しておきましょう。
社宅制度|会社負担と役員・従業員負担のバランスを事前に確認します
会社が役員や従業員の住居を借り上げる社宅制度は、契約形態や本人負担額で税務上の取扱いが変わります。本人負担が適切でない場合、給与として扱われる可能性もあるため、導入前の確認が必要です。
個人契約の家賃を会社が負担する方法と、会社名義で借り上げる方法では検討点が異なります。
少額減価償却資産|設備や備品を購入したときに確認したい処理です
パソコン、工具、事務機器、店舗備品などは、取得価額や利用状況により、購入時に経費にするか、固定資産として数年に分けて費用にするかを検討します。少額減価償却資産の特例などを利用できる場合もありますが、要件や年間限度額があります。
設備投資は税務だけでなく、資金繰り、融資、補助金との関係も確認しましょう。
決算間際だけで判断せず、年間を通じて適正な税負担を考えることが大切です
節税は経費を増やすことだけではありません。必要な投資を行いながら、利益と手元資金のバランスを整えることが大切です。売上・利益の予測が早く分かるほど、検討できる選択肢も広がります。
当事務所では、決算の2〜3か月前を目安に業績見込みと納税額を確認し、資金を残す視点も含めて検討しています。
法人決算を融資・資金繰りに活かすための決算書の見方
自己資本を確認|返済不要のお金がどの程度あるかを見る視点です
自己資本は、資本金や利益の積み重ねなど、原則として返済を要しない会社のお金です。貸借対照表の純資産の部を確認すると、利益の蓄積や財務の安定性を考える手がかりになります。
自己資本が少ない、または債務超過でも、すぐに結論を急ぐ必要はありません。利益を出す仕組み、役員借入金、資金調達を総合的に整理します。
利益と資金は同じではありません|資金繰り表で返済と納税の時期を確認します
利益が出ていても、売掛金や在庫の増加、借入金元本の返済、設備購入により預金が増えないことがあります。反対に、借入によって預金が増えていても、それは利益とは別のものです。
資金繰り表では、入金、支払、返済、納税の時期を月ごとに確認します。税金は決算後にまとまって支払うことが多いため、納税月を見込んだ計画が必要です。
債務償還年数は返済力を考える目安|数字だけでなく改善の理由を説明します
債務償還年数は、借入金などを現在の収益力で返済すると仮定した場合に、おおよそ何年かかるかを見る目安です。計算方法は金融機関ごとに異なる場合がありますが、借入金に対する利益や減価償却費を見る視点は役立ちます。
数値が一時的に悪化している場合も、設備投資の効果、原価改善、受注増加など、理由と見通しを説明できるようにしましょう。
金融機関へ説明しやすくする「数字の変化と理由」整理シート
決算後には、前年と比べて大きく変化した数字を整理しておくと、融資相談で説明しやすくなります。
- 売上・粗利益が増減した理由
- 人件費、外注費、材料費、家賃などの変化
- 売掛金・在庫・借入金残高が増減した理由
- 今後の受注見込み、設備投資、資金使途
- 改善に向けて取り組んでいる内容
数字だけでなく、課題をどのように把握し、対応しているかを伝える資料になります。
決算後の融資・助成金相談では、資金使途と事業計画も一緒に整理します
融資を検討する場合は、「いくら必要か」だけでなく、「何に使い、どのように返済するか」を事業計画と資金繰りに落とし込むことが大切です。創業時や事業計画を整理したい場面では、創業計画書の作成に関するご相談も承っています。
補助金・助成金も、制度ごとに対象経費、申請時期、事業計画の要件が異なります。決算書をもとに、投資の目的と資金計画を整理しましょう。
決算後に取り組みたい年間経営支援|次の決算で慌てない会社づくりへ
納税資金は月次の決算予測から積み立てを検討します
納税資金を決算後にまとめて準備すると、資金繰りが苦しくなることがあります。月次試算表で利益見込みを確認し、概算税額を見ながら定期的に資金を確保する方法を検討すると安心です。
利益のすべてを預金残高と考えず、運転資金、借入返済、設備更新、納税資金に分けて考えましょう。
月次試算表と予実管理で、決算前に選べる対応を増やします
月次試算表は、毎月の売上・経費・利益を確認する資料です。予実管理は、予算や計画と実績を比べることをいいます。月次で差異を確認すると、価格改定、原価見直し、採用、設備投資などを早めに判断しやすくなります。
会計ソフトへの入力を自社で行う場合も、定期的に確認することで、決算時の修正を減らせます。
決算月変更・事業年度の設計は、繁忙期や資金繰りも踏まえて検討します
決算月が業種の繁忙期と重なると、棚卸や資料整理が負担になりやすくなります。売上の季節変動、納税時期、役員報酬の決定時期にも影響します。
決算月の変更には定款変更や届出が関係します。業務の流れと資金繰りに合っているかを踏まえて検討しましょう。
事業承継を見据え、自社株評価と株主構成を定期的に確認します
利益が積み上がり会社の価値が高まると、自社株式の評価や株主構成が、将来の事業承継・相続に関わることがあります。後継者への承継を考える場合は、誰がどの株式を保有しているか、利益・資産がどう変化しているかを確認することが大切です。
会社の数字と個人資産を一体で考えることが、相続への備えにもつながります
法人経営者様の場合、会社株式、役員貸付金・借入金、事業用不動産、生命保険などが個人の相続と深く関係することがあります。法人決算の数字を毎年確認することは、将来の相続税や事業承継の準備にもつながります。
税務顧問、経営支援、会社設立後の会計体制づくり、相続に関するご相談まで、状況に応じて段階的に整理できます。
大垣市で法人決算を税理士へ依頼する前に|業務範囲・費用・相談時の確認事項
法人決算・法人税申告で相談できる主な業務範囲
法人決算では、帳簿確認、会計入力、決算整理、決算書・法人税申告書の作成、消費税申告の確認、納税見込みの試算などをご相談いただけます。資料が未整理の場合は、整理方法や不足資料の確認から進めることもあります。
月次の記帳、給与計算、資金繰り、融資資料、経営計画まで必要かは、会社の状況によって異なります。
費用は何で変わる?売上規模・仕訳数・消費税申告・資料状況が主な目安です
決算・申告に関する費用は、売上規模、取引量、仕訳数、会計入力の有無、消費税申告、事業所数、資料の整理状況などで変わります。急ぎの対応や過年度分の整理も、作業量に影響します。
費用だけでなく、どこまでを依頼し、どこからを自社で行うかを明確にすることが大切です。
初回相談でお伺いしたいこと|決算日・期限・売上規模・会計ソフト・資料の状況
初回のご相談では、次の情報があると必要な対応を整理しやすくなります。
- 会社の決算日と申告期限
- 売上規模、事業内容、従業員数
- 会計ソフトの利用状況と帳簿入力の進み具合
- 通帳・請求書・領収書・給与資料・借入資料の有無
- 消費税申告やインボイス登録の状況
- 本店以外の店舗・営業所・工場の所在地
資料がそろっていなくても、現時点で分かる範囲で問題ありません。
決算のみの依頼と顧問契約の違い|会社の状況に合う相談方法を考えます
決算のみのご依頼は、申告期限が近く、まず決算・申告を終えたい場合に検討されます。顧問契約では、月次で帳簿や業績を確認し、納税見込み、資金繰り、役員報酬、設備投資などを早めに検討しやすくなります。
どちらが合うかは、経理体制、事業の変化、数字を確認したい頻度によって異なります。大垣市の税理士事務所として、現在の状況と今後のご希望を伺いながら、無理のない方法を一緒に考えます。
法人決算でよくある質問
法人決算はいつから税理士へ相談すればよいですか?
目安は決算の2〜3か月前です。この時期から業績見込みと納税見込みを確認できると、資料整理や資金準備を計画的に進めやすくなります。
決算後や期限が近い場合でも、資料の状況によって進め方を検討できることがあります。決算日と資料の状況をお知らせください。
領収書や通帳の整理ができていなくても相談できますか?
はい。未整理の場合でも、まず資料の種類と不足状況を確認します。通帳、カード明細、請求書などから取引を整理できる場合もあります。
支出内容や事業との関連が分からないと、税務上の処理が難しくなります。紙資料は月別に分け、電子データは月別フォルダに保存するなど、できる範囲から始めましょう。
赤字なら税金はまったくかかりませんか?
赤字で法人税の所得に対する部分が生じない場合でも、法人住民税の均等割がかかることがあります。消費税は利益ではなく取引をもとに計算するため、赤字でも納税が生じる場合があります。
赤字の内容、資本金等、所在地、消費税の課税方式などで結論が異なります。
法人税申告だけでなく、消費税申告も必要ですか?
消費税申告の要否は、基準期間の課税売上高、特定期間の状況、資本金、インボイス登録、各種届出などで異なります。計算方法も一般課税・簡易課税などで変わります。
設立初年度やインボイス登録後は判断が複雑になりやすいため、早めに確認しましょう。
大垣市以外の西濃地域の法人決算も相談できますか?
はい。大垣市を中心に、西濃地域の法人様からの法人決算・法人税申告に関するご相談にも対応しています。所在地や事業所の状況により県税・市町村税の確認が必要になるため、本店だけでなく店舗や営業所の所在地もあわせてお知らせください。
まとめ|大垣市の法人決算は、期限確認から次の経営計画づくりまで大切です
無料相談で、決算期限・必要資料・申告後の資金計画を一緒に整理しましょう
大垣市で法人決算を進める際は、まず決算日と申告期限を確認し、売上・預金・在庫・借入金を中心に資料を整理することが第一歩です。赤字の場合も、均等割、欠損金の繰越控除、消費税を含めて、状況に合った申告を検討する必要があります。
決算書は税金計算だけでなく、納税資金、資金繰り、融資、経営計画、将来の事業承継まで考えるための大切な資料です。期限や必要資料、申告後の資金計画にご不安がある方は、春日部敬子税理士事務所へお気軽にご相談ください。