目次
- 1. 大垣市で確定申告をする前に|会場・期限・ご自身に必要な手続きを整理しましょう
- 2. 大垣市の確定申告会場・相談窓口|来場前に公式情報で確認したいこと
- 2-1. 大垣税務署と申告会場は同じとは限りません|年度ごとの案内を確認する理由
- 2-2. 受付時間・入場整理券・予約の確認方法|会場で待たないための準備
- 2-3. 駐車場・公共交通機関・混雑情報|大垣市の会場へ出かける当日のチェックリスト
- 2-4. 税務署で相談しやすい内容と、資料整理をしてから相談したい内容
- 3. 確定申告の期間と主な期限|所得税・消費税・贈与税は分けて確認します
- 3-1. 所得税及び復興特別所得税の申告・納付期限
- 3-2. 個人事業主の消費税及び地方消費税、贈与税は期限が異なります
- 3-3. 還付申告はいつからできる?医療費控除などで税金が戻る可能性がある方へ
- 3-4. 期限を過ぎた確定申告はどうする?放置せず、提出と納付の状況を整理します
- 4. 大垣市で確定申告が必要か|立場別セルフチェック
- 4-1. 会社員・パートの方|副業、2か所以上の給与、控除の追加がある場合
- 4-2. 年金を受け取っている方|公的年金等の申告不要制度も確認しましょう
- 4-3. 個人事業主・フリーランスの方|売上ではなく所得と帳簿を確認します
- 4-4. 不動産収入がある方|家賃収入と必要経費を整理します
- 4-5. 土地・建物を売却した方|相続した不動産も譲渡所得の確認が必要です
- 4-6. ご家族が亡くなった方|準確定申告と相続税申告は別の手続きです
- 5. 大垣市の確定申告で準備する必要書類|提出前チェックリスト
- 5-1. 全員に共通する基本資料|マイナンバー・還付先口座・前年の申告書控え
- 5-2. 会社員・年金受給者が用意したい給与・年金・控除の資料
- 5-3. 医療費控除・ふるさと納税・住宅ローン控除で確認したい書類
- 5-4. 個人事業主がそろえる帳簿・請求書・領収書・収支内訳書・青色申告決算書
- 5-5. 不動産・不動産売却・相続がある場合に追加で確認する資料
- 5-6. 書類不足で出直さないための4分類|収入・経費・控除・提出控えに分ける方法
- 6. e-Taxで確定申告する方法|スマートフォン・パソコン・会場の選び方
- 6-1. 国税庁「確定申告書等作成コーナー」でできること
- 6-2. スマートフォンが向く方、パソコンが向く方|申告内容で選ぶ比較表
- 6-3. マイナンバーカード方式とID・パスワード方式|利用前の確認ポイント
- 6-4. 入力でつまずきやすいポイント|控除証明書、医療費集計、収入と経費の入力
- 6-5. 送信後に必ず確認したい3点|受信通知・申告書控え・納税額
- 7. 個人事業主の確定申告|経費・帳簿・青色申告で迷いやすい実務ポイント
- 7-1. 売上と私生活のお金を分ける|事業用口座・カードで記帳を楽にする方法
- 7-2. 経費は「事業に必要だった支出」が基本|家事関連費は使用実態に応じて考えます
- 7-3. 領収書がない支出・現金払いはどう記録する?証拠を残すための工夫
- 7-4. 収支内訳書と青色申告決算書の違い|ご自身の申告方式を確認しましょう
- 7-5. 青色申告特別控除を受けるために|申請・帳簿・電子申告等の要件を確認
- 7-6. 申告直前に帳簿をまとめると起きやすい失敗|売上漏れ・私的支出・証憑不足
- 8. 医療費控除・ふるさと納税・住宅ローン控除|見落としやすい還付申告を確認
- 8-1. 医療費控除|明細書を作成し、領収書は保管します
- 8-2. ふるさと納税|ワンストップ特例を使えない・使わなくなった場合の注意点
- 8-3. 住宅ローン控除|初年度の確定申告で確認したい主な資料
- 9. 相続があった場合の確定申告|準確定申告・相続税申告・不動産売却を分けて考えます
- 9-1. 準確定申告とは|亡くなった方に代わって行う所得税の申告です
- 9-2. 相続税申告とは何が違う?対象財産と期限を分けて確認します
- 9-3. 相続した不動産を売却した場合|譲渡所得の申告が必要になることがあります
- 9-4. 相続関連の資料を捨てずに保管したい理由|申告・売却・名義変更に備える
- 10. 確定申告後の納税方法と納税資金|支払方法を早めに選びましょう
- 10-1. 主な納税方法の比較|振替納税・ダイレクト納付・インターネットバンキング等
- 10-2. 振替納税・ダイレクト納付を選ぶ際の確認ポイント
- 10-3. 納税額が大きくなりそうなとき|資金繰りを早めに見える化する方法
- 10-4. 納付が難しい場合は|放置せず税務署への相談を検討しましょう
- 11. 税務署・e-Tax・税理士のどれを選ぶ?申告方法の判断ガイド
- 11-1. ご自身で進めやすいケース|給与・年金・控除中心で内容が比較的シンプルな場合
- 11-2. 税理士への相談が役立ちやすいケース|帳簿・経費・不動産・相続・複数所得がある場合
- 11-3. 相談前にそろえると進めやすい資料と質問メモ
- 11-4. 相談のタイミング|申告直前だけでなく、開業・相続・売却の前から整理する選択肢
- 12. 確定申告を翌年以降の経営に生かす|会社設立・融資・助成金・資金繰りへのつなげ方
- 12-1. 申告書と決算書は、利益と資金の流れを見直すための基礎資料です
- 12-2. 創業・会社設立後に整えたい経理の仕組み|毎月の記帳で申告負担を軽くします
- 12-3. 融資や助成金の検討では、正確な申告書・決算書控えが役立つことがあります
- 13. 大垣市の確定申告でよくある質問
- 13-1. 確定申告会場の予約や入場整理券は必要ですか?
- 13-2. 大垣市役所で確定申告の相談や提出はできますか?
- 13-3. 確定申告書は郵送でも提出できますか?
- 13-4. 副業が少額でも確定申告は必要ですか?
- 13-5. 医療費控除だけならスマートフォンで申告できますか?
- 13-6. 期限を過ぎてしまった場合でも確定申告はできますか?
- 13-7. 相続した実家を売った場合、誰に相談すればよいですか?
- 14. まとめ|大垣市の確定申告は、会場確認と書類整理から無理なく始めましょう
大垣市で確定申告をする前に|会場・期限・ご自身に必要な手続きを整理しましょう
「大垣市で確定申告をしたいけれど、どこへ行けばよいのか」「書類がそろっているか不安」と感じる方は少なくありません。確定申告は副業や事業をしている方だけでなく、医療費控除や住宅ローン控除で税金が戻る可能性がある方にも関係します。
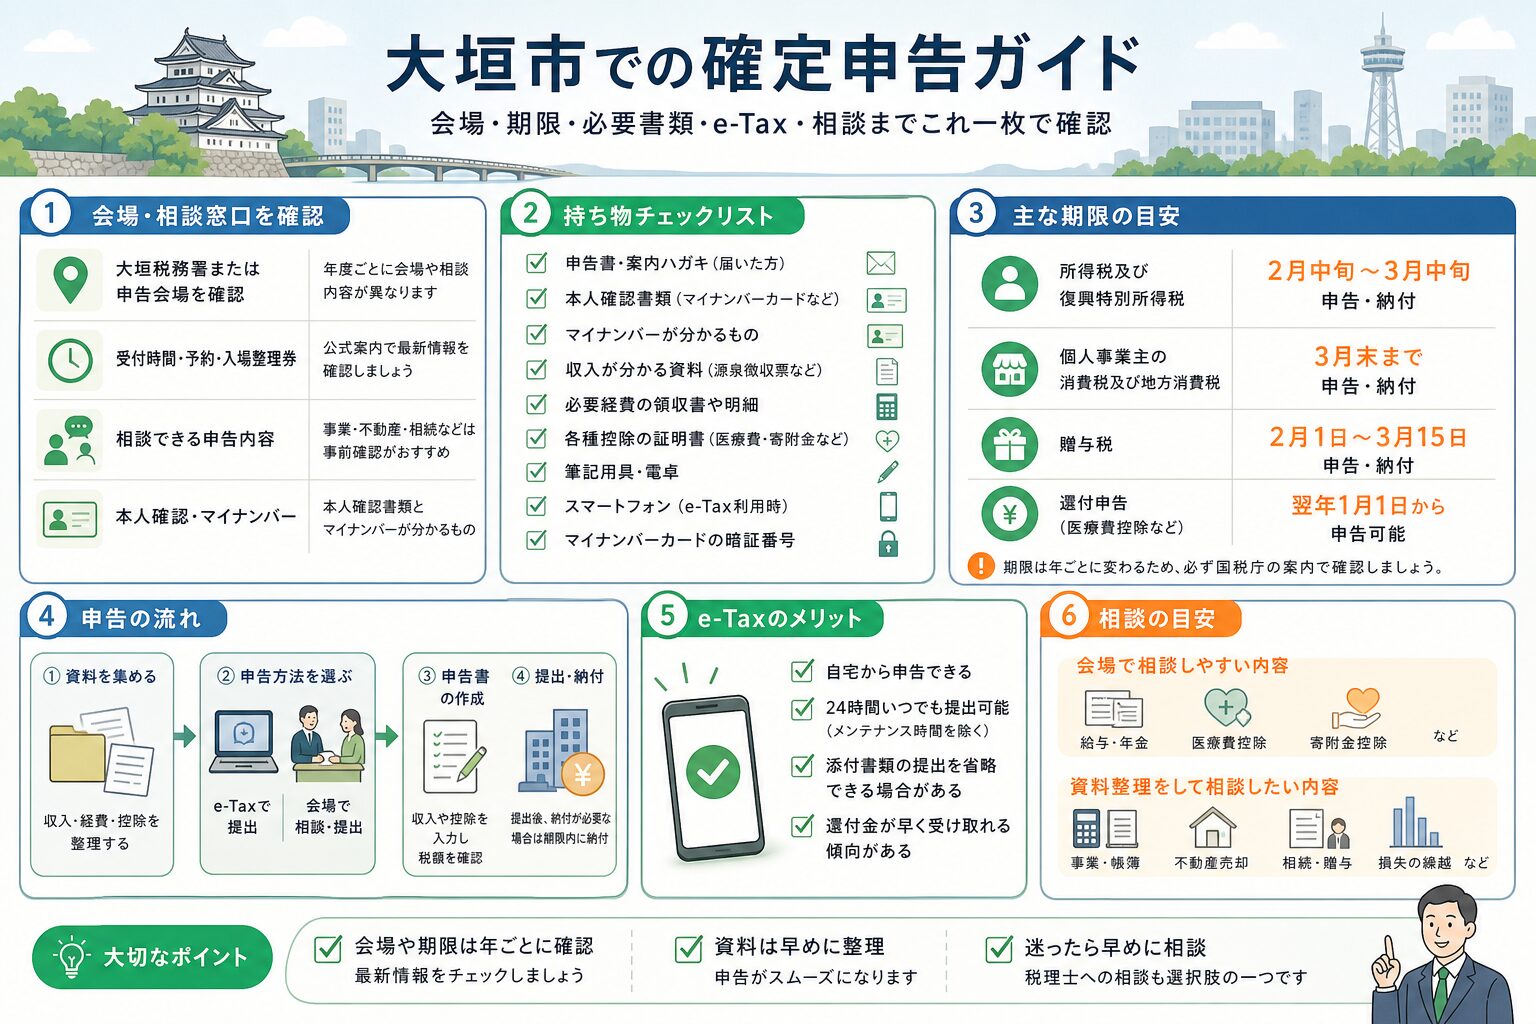
まずは、会場・期限・ご自身に必要な申告を分けて確認しましょう。会場や受付方法は年ごとに変わるため、以前の案内だけで判断しないことが大切です。この記事では、大垣市で確定申告を進める際の準備、e-Tax、相続や事業の申告について順に整理します。
大垣市の確定申告会場・相談窓口|来場前に公式情報で確認したいこと
大垣税務署と申告会場は同じとは限りません|年度ごとの案内を確認する理由
確定申告の相談会場や受付方法は、対象年分によって異なることがあります。大垣税務署で対応するのか、別の会場が設けられるのか、国税庁や大垣税務署が公表する当年分の案内で確認しましょう。提出のみの受付か、申告書作成の相談もできるのかも、来場前に確認しておくと安心です。
事業所得、不動産所得、譲渡所得、相続が関係する申告では、会場で相談できる内容や必要資料をあらかじめ確かめておくことをおすすめします。
受付時間・入場整理券・予約の確認方法|会場で待たないための準備
相談会場の受付時間、予約や入場整理券の要否は、当年の公式案内で確認してください。混雑状況により受付方法が定められることもあるため、会場へ向かう前に最新情報を見ることが重要です。
- 会場の所在地、開設日、受付時間
- 予約または入場整理券の要否
- 相談できる申告内容
- 本人確認書類やマイナンバーが分かるもの
- スマートフォンで入力する場合の準備物
資料を収入・経費・控除に分けておくと、相談時に確認したいことを伝えやすくなります。
駐車場・公共交通機関・混雑情報|大垣市の会場へ出かける当日のチェックリスト
申告時期は会場周辺が混み合うことがあります。駐車場の利用可否や最寄り駅・バス停は、会場の所在地とあわせて確認しましょう。当日は書類、筆記用具、スマートフォンのほか、マイナンバーカードを利用する場合は暗証番号も確認してから出発すると落ち着いて対応できます。
税務署で相談しやすい内容と、資料整理をしてから相談したい内容
給与・年金、医療費控除、寄附金控除などは、資料がそろっていれば会場相談やe-Taxで進めやすい内容です。一方で、帳簿整理、家事関連費、不動産売却、相続、複数年にまたがる損失は、事実関係を整理してから確認する必要があります。今後の経営や相続まで見通した判断が必要な場合は、税理士への相談も選択肢になります。
確定申告の期間と主な期限|所得税・消費税・贈与税は分けて確認します
所得税及び復興特別所得税の申告・納付期限
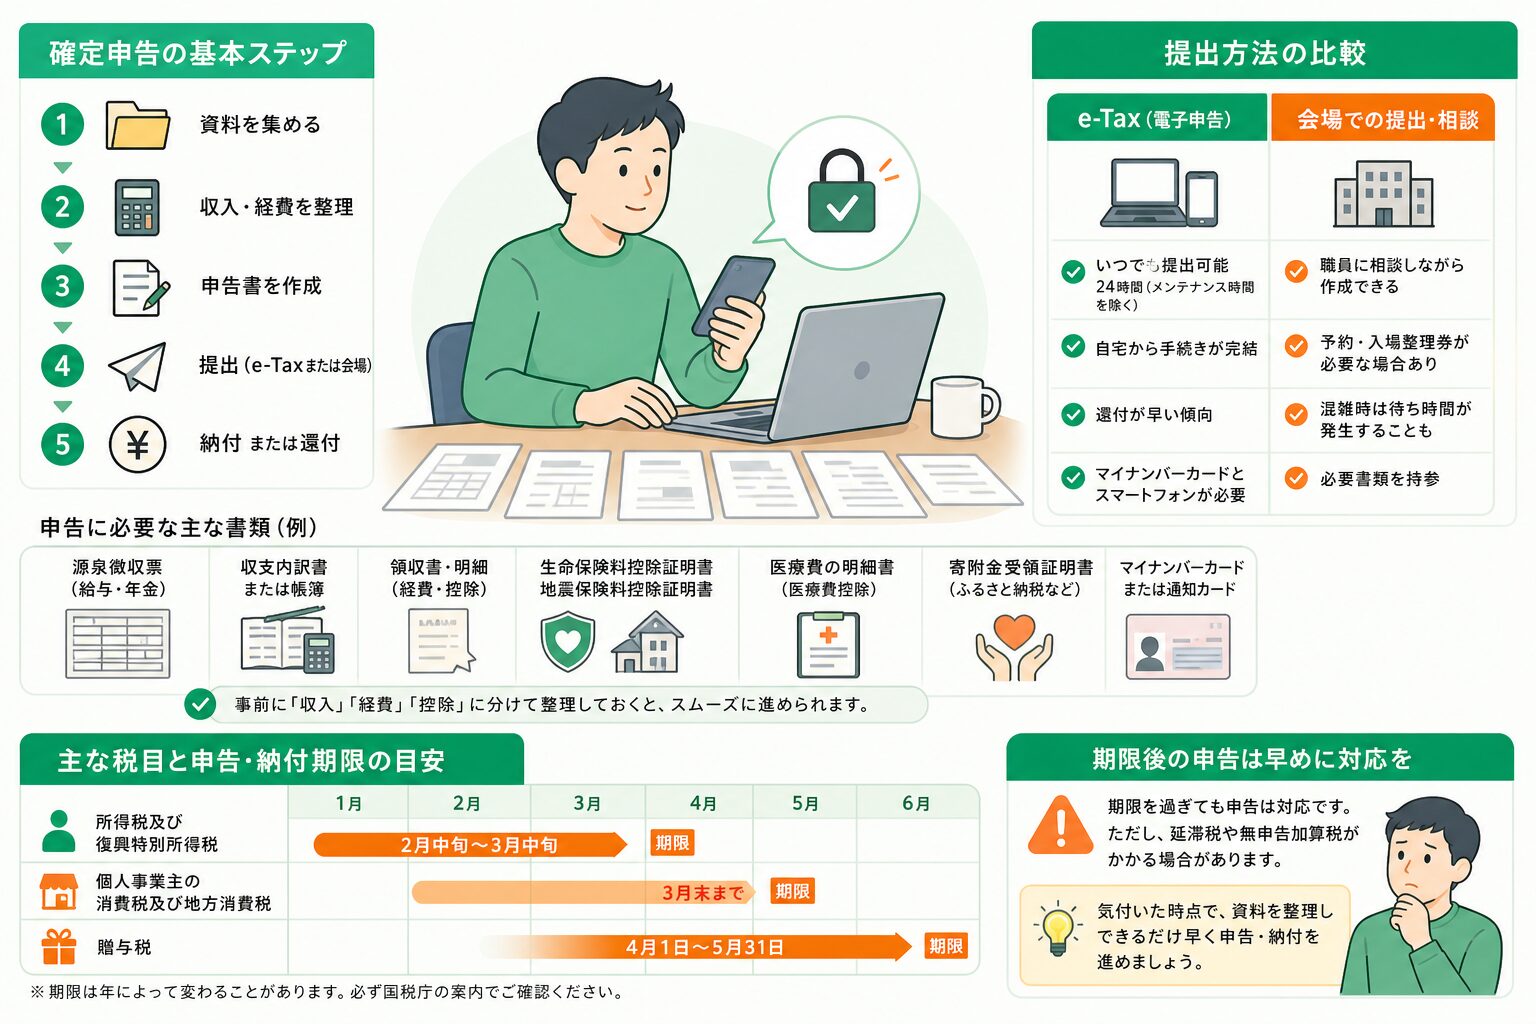
所得税及び復興特別所得税の申告・納付期限は対象年分ごとに国税庁が公表します。通常は翌年2月中旬から3月中旬に申告期間が設けられますが、土日祝日との関係で期限が変わることもあります。必ず対象年分の国税庁の案内で、提出期限と納付期限を確認してください。
給与、副業、事業、不動産、年金、譲渡などの所得は、原則として合算して税額を計算します。申告書を提出するだけでなく、納税が見込まれる場合は資金の準備も早めに進めましょう。
個人事業主の消費税及び地方消費税、贈与税は期限が異なります
個人事業者の消費税及び地方消費税、贈与税は、所得税及び復興特別所得税とは申告・納付の期限が異なります。消費税の申告が必要かどうかは、基準期間の課税売上高、特定期間の状況、課税事業者の選択、適格請求書発行事業者の登録などによって判断します。
贈与を受けた方も含め、申告する可能性がある税目を一覧にしておくと、所得税の申告後に手続きを見落としにくくなります。具体的な期限は対象年分の国税庁の案内で確認しましょう。
還付申告はいつからできる?医療費控除などで税金が戻る可能性がある方へ
還付申告は、源泉徴収などで納め過ぎた所得税を返してもらうための申告です。医療費控除、寄附金控除、住宅借入金等特別控除の初年度などが代表例です。還付申告のみの場合は、その年分の翌年1月1日から行うことができます。
ただし、ほかの所得があって申告義務がある場合は、通常の確定申告として全体を確認します。還付額は給与額、所得、控除額などにより異なります。
期限を過ぎた確定申告はどうする?放置せず、提出と納付の状況を整理します
期限後でも申告書を提出することはできます。申告義務がある方は、気付いた時点で資料を整理し、できるだけ早く申告・納付を進めましょう。期限後の申告や納付では、延滞税や無申告加算税がかかる場合があります。
資料が不足している、納税資金が足りない、相続や売却で計算が難しいといった場合は、放置せず税務署や税理士に相談し、必要な手順を確認してください。
大垣市で確定申告が必要か|立場別セルフチェック
会社員・パートの方|副業、2か所以上の給与、控除の追加がある場合
年末調整を受けている会社員やパートの方でも、副業による所得がある、2か所以上から給与を受けている、年末調整で申告していない医療費控除や寄附金控除を受けたい場合などは、確定申告が必要になったり、申告により還付を受けられたりすることがあります。
副業では、売上ではなく必要経費を差し引いた「所得」で判断する場面があります。源泉徴収票、売上の記録、経費の資料を分けて確認してください。
年金を受け取っている方|公的年金等の申告不要制度も確認しましょう
公的年金等に係る確定申告不要制度は、公的年金等の収入金額が400万円以下で、かつ公的年金等に係る雑所得以外の所得金額が20万円以下である場合に、所得税及び復興特別所得税の確定申告を不要とする制度です。
ただし、所得税の申告が不要でも住民税の申告が必要になる場合があります。また、医療費控除や生命保険料控除などを追加して還付を受けられることもあります。個人年金、不動産収入、株式や土地の売却がある方は、年間の収入全体を確認しましょう。
個人事業主・フリーランスの方|売上ではなく所得と帳簿を確認します
個人事業主やフリーランスの方は、1年間の事業所得を計算して申告の必要性を判断します。事業所得は、売上から仕入や必要経費を差し引いた利益にあたる金額です。入金口座、請求書、領収書、帳簿をもとに、取引を漏れなく集計しましょう。
毎月の記帳は申告のためだけではありません。利益や資金繰りを把握し、次の設備投資や借入の判断に役立てる基礎にもなります。
不動産収入がある方|家賃収入と必要経費を整理します
アパート、貸家、駐車場などの収入がある方は、不動産所得を確認します。家賃や更新料などの収入と、固定資産税、修繕費、管理費、借入金利子などを分けて整理しましょう。
修繕費として処理できるか、資産として減価償却が必要かは工事内容により異なります。見積書や請求書の内容を保管しておくことが大切です。
土地・建物を売却した方|相続した不動産も譲渡所得の確認が必要です
土地や建物を売却した場合は、譲渡所得の申告が必要になることがあります。譲渡所得は、売却代金から取得費や売却費用を差し引いて計算する所得です。相続した実家や土地を売った場合も、取得時や相続時の資料が計算に影響します。
居住用財産や相続空き家に関する特例を検討できる場合もありますが、要件は細かく定められています。売買契約を結ぶ前から資料を集めておくと、後の確認がスムーズです。
ご家族が亡くなった方|準確定申告と相続税申告は別の手続きです
ご家族が亡くなった場合、亡くなった方の所得税に関する準確定申告と、相続財産に関する相続税申告は別の手続きです。準確定申告は亡くなった方の所得、相続税申告は受け継いだ財産を対象とします。
必要性や期限は、収入、財産、ご家族構成によって異なります。手続きを時系列に並べ、期限の早いものから確認すると整理しやすくなります。
大垣市の確定申告で準備する必要書類|提出前チェックリスト
全員に共通する基本資料|マイナンバー・還付先口座・前年の申告書控え
本人確認資料、マイナンバーが分かるもの、還付先口座、前年分の申告書控えを準備すると、手続きを進めやすくなります。e-Taxを利用する場合は、マイナンバーカードと暗証番号も確認しましょう。
前年の申告書控えは、減価償却、損失の繰越、住宅ローン控除などを確認する際に役立つことがあります。
会社員・年金受給者が用意したい給与・年金・控除の資料
給与所得者は源泉徴収票、年金受給者は公的年金等の源泉徴収票を用意します。生命保険料、地震保険料、社会保険料、小規模企業共済等掛金などの控除証明書も、該当する場合はそろえましょう。
紙の書類だけでなく電子データで届く証明書もあるため、申告後も必要な期間保管できる形で整理しておくと安心です。
医療費控除・ふるさと納税・住宅ローン控除で確認したい書類
医療費控除では医療費控除の明細書を作成します。医療費の領収書は原則として申告書に添付する必要はありませんが、法定申告期限等から5年間保存する必要があります。寄附金控除では寄附金受領証明書などを確認しましょう。
住宅ローン控除の初年度は、年末残高証明書、売買契約書または工事請負契約書、登記事項証明書などが必要になることがあります。住宅の種類や入居時期により必要書類は異なります。
個人事業主がそろえる帳簿・請求書・領収書・収支内訳書・青色申告決算書
個人事業主は、売上帳、経費帳、預金明細、請求書、領収書などをもとに帳簿を整えます。白色申告の事業所得者や不動産所得者は収支内訳書を、青色申告者は青色申告決算書を、原則として確定申告書に添付します。
会計ソフトを使う場合も、請求書や領収書は保管し、売上の入金漏れ、経費の二重計上、私的支出の混入がないか確認しましょう。
不動産・不動産売却・相続がある場合に追加で確認する資料
不動産収入では賃貸借契約書、固定資産税通知書、修繕の請求書、借入金返済予定表が役立ちます。売却時は売買契約書、購入時の契約書、仲介手数料などの資料を確認します。
相続が関係する場合は、戸籍、遺言書や遺産分割協議書、固定資産税通知書、預貯金残高証明書、保険金の支払通知書などを保管しましょう。
書類不足で出直さないための4分類|収入・経費・控除・提出控えに分ける方法
資料は4つに分けてファイルや封筒にまとめると確認しやすくなります。
- 収入:源泉徴収票、請求書、売上台帳、賃料明細、売買契約書
- 経費:領収書、請求書、通帳、カード明細、借入金資料
- 控除:保険料控除証明書、医療費明細、寄附金証明書、住宅ローン資料
- 提出控え:前年の申告書、e-Tax受信通知、納付記録
不足に気付いた場合は、提出を急ぐ前に再発行の可否や代替資料を確認しましょう。
e-Taxで確定申告する方法|スマートフォン・パソコン・会場の選び方
国税庁「確定申告書等作成コーナー」でできること
国税庁の確定申告書等作成コーナーでは、画面案内に沿って収入や控除を入力し、所得税などの申告書を作成できます。e-Taxで送信するほか、作成した申告書を印刷して提出する方法も選べます。
源泉徴収票、控除証明書、事業の帳簿などを手元にそろえてから始めると、入力の途中で迷いにくくなります。
スマートフォンが向く方、パソコンが向く方|申告内容で選ぶ比較表
スマートフォンは、給与所得や公的年金等、医療費控除、寄附金控除など、資料が比較的少ない方に向いています。対応している場合は、源泉徴収票を読み取って入力を進められることもあります。
事業所得、不動産所得、複数の収入、減価償却、土地建物の売却がある方は、資料を見比べやすいパソコンが便利です。入力項目が多い場合は、途中保存を活用しましょう。
マイナンバーカード方式とID・パスワード方式|利用前の確認ポイント
e-Taxでは、マイナンバーカードを利用して申告する方法があります。電子証明書の有効期限や署名用電子証明書の暗証番号を、利用前に確認しておくことが大切です。
ID・パスワード方式は利用条件や取扱いが変わることがあるため、対象年分の案内を確認してください。送信前には氏名、住所、口座情報、申告年分を見直しましょう。
入力でつまずきやすいポイント|控除証明書、医療費集計、収入と経費の入力
控除証明書の金額欄の取り違え、医療費の集計漏れ、事業の売上と入金額の混同には注意が必要です。事業所得では、原則として売上が確定した時点を基準に考えるため、入金日だけで集計するとズレが生じることがあります。
不明な項目を推測で入力せず、資料を確認してから進めることが、後の訂正を減らす近道です。
送信後に必ず確認したい3点|受信通知・申告書控え・納税額
送信後は、受信通知、申告書控え、納付税額または還付予定額を確認します。控えはPDFなどで保存しましょう。
納税が必要な場合は、送信日と納付期限を別に管理します。還付の場合も、登録した口座情報に誤りがないか確認してください。
個人事業主の確定申告|経費・帳簿・青色申告で迷いやすい実務ポイント
売上と私生活のお金を分ける|事業用口座・カードで記帳を楽にする方法
個人事業主の申告では、事業と家計の入出金を分けることが基本です。事業用の口座やクレジットカードを用意すると、売上や経費を確認しやすくなり、申告前の帳簿整理の負担を減らせます。
完全に分けられない場合も、通帳やカード明細に事業用取引の印を付けるなど、後から内容を説明できる記録を残しましょう。
経費は「事業に必要だった支出」が基本|家事関連費は使用実態に応じて考えます
必要経費は、売上を得るために必要だった支出です。仕入、外注費、広告宣伝費、通信費、交通費などが代表例ですが、事業との関係がなければ経費にはなりません。
自宅兼事務所の家賃、水道光熱費、通信費などは家事関連費といいます。使用時間、面積、利用回数など、説明できる基準で事業分を分け、毎年同じ考え方で記録しましょう。
領収書がない支出・現金払いはどう記録する?証拠を残すための工夫
領収書がない場合も、日付、金額、相手先、支出内容、事業との関係をメモに残し、可能であれば出金記録や利用明細も保管しましょう。現金払いが多い場合は現金出納帳を付けると、記録漏れを防ぎやすくなります。
記録があっても、事業に必要だったと説明できない支出は経費になりません。私的な支出と混ざらないよう、日頃から分けることが大切です。
収支内訳書と青色申告決算書の違い|ご自身の申告方式を確認しましょう
収支内訳書は、主に白色申告の方が事業の収入と経費をまとめる書類です。青色申告決算書は青色申告の方が作成する書類で、損益計算書や貸借対照表などを含みます。
その年の申告方式や、青色申告承認申請書を提出しているかどうかを確認しましょう。
青色申告特別控除を受けるために|申請・帳簿・電子申告等の要件を確認
青色申告特別控除は、一定の帳簿を整え、期限内申告などの要件を満たした場合に受けられる所得控除です。控除額は帳簿の状況や申告方法により異なります。
開業時から青色申告を希望する場合や申告方法を見直す場合は、青色申告承認申請書などの提出期限も含めて確認してください。
申告直前に帳簿をまとめると起きやすい失敗|売上漏れ・私的支出・証憑不足
申告直前に1年分の帳簿をまとめると、売上や入金の漏れ、経費の二重計上、私的な買い物の混入、領収書の紛失が起こりやすくなります。月ごとに売上・経費・預金残高を確認すると、問題を早く見つけられます。
帳簿は申告のためだけのものではありません。利益、資金の動き、設備投資、借入、法人化を考えるための資料としても活用できます。
医療費控除・ふるさと納税・住宅ローン控除|見落としやすい還付申告を確認
医療費控除|明細書を作成し、領収書は保管します
医療費控除は、ご自身や生計を一にする家族のために支払った医療費について、一定要件のもとで所得控除を受けられる制度です。申告時は医療費控除の明細書を作成し、領収書は法定申告期限等から5年間保管します。
通院費も条件により対象となることがありますが、日用品は対象外となる場合があります。対象になるか迷う支出は、内容が分かる資料を残しておきましょう。
ふるさと納税|ワンストップ特例を使えない・使わなくなった場合の注意点
ワンストップ特例を申請していても、その後に医療費控除や副業などで確定申告を行う場合は、ふるさと納税分も寄附金控除として申告に含める必要があります。寄附先から届く証明書を保管しましょう。
寄附額のすべてが控除されるとは限らず、上限は所得や家族構成により異なります。
住宅ローン控除|初年度の確定申告で確認したい主な資料
住宅借入金等特別控除、いわゆる住宅ローン控除は、住宅を取得、新築、増改築した年に一定の要件を満たす場合に検討する制度です。給与所得者であっても、適用を受ける最初の年は原則として確定申告が必要です。
年末残高証明書、売買契約書や工事請負契約書、登記事項証明書などを確認しましょう。住宅の種類や入居時期により要件が異なります。
相続があった場合の確定申告|準確定申告・相続税申告・不動産売却を分けて考えます
準確定申告とは|亡くなった方に代わって行う所得税の申告です
準確定申告は、亡くなった方の所得税について相続人が行う申告です。亡くなった日までの給与、年金、事業、不動産収入などを整理し、相続の開始があったことを知った日の翌日から4か月以内に申告・納付します。
相続人が複数いる場合は、必要書類や提出方法も確認が必要です。亡くなった方の前年分の申告が未了の場合は、その手続きもあわせて整理しましょう。
相続税申告とは何が違う?対象財産と期限を分けて確認します
相続税申告は、預貯金、不動産、株式、生命保険金などを評価し、相続税を計算する手続きです。準確定申告とは対象も期限も異なり、原則として相続の開始があったことを知った日の翌日から10か月以内に申告・納付します。
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」です。遺産総額が基礎控除額を超える場合などに申告の検討が必要になります。配偶者の税額軽減や小規模宅地等の特例を適用するため、申告が必要となるケースもあります。
相続した不動産を売却した場合|譲渡所得の申告が必要になることがあります
相続した実家や土地を売却した場合、売却した相続人に譲渡所得が生じ、確定申告が必要になることがあります。取得費を確認するため、被相続人が購入したときの契約書や、相続時の資料が重要です。
相続税の申告期限の翌日以後3年を経過する日までに売却した場合など、相続税額の取得費加算の特例を検討できることがあります。適用には要件があるため、契約前から相続税と所得税の両方を見て資料を整理しましょう。
相続関連の資料を捨てずに保管したい理由|申告・売却・名義変更に備える
相続では、戸籍、遺言書、遺産分割協議書、固定資産税通知書、預金残高証明書、通帳、保険金の支払通知書などを使います。相続税申告だけでなく、不動産の名義変更や将来の売却でも必要になることがあります。
申告後も相続資料はひとまとめにして、取り出せる場所に保管しましょう。
相続に関する手続きが重なり、何から確認すればよいか迷われる場合は、当事務所へご相談ください。
確定申告後の納税方法と納税資金|支払方法を早めに選びましょう
主な納税方法の比較|振替納税・ダイレクト納付・インターネットバンキング等
納税が必要な場合は、納付書による金融機関等での納付のほか、振替納税、ダイレクト納付、インターネットバンキングなどを利用できる場合があります。利用手続きや期限が異なるため、ご自身に合う方法を早めに選びましょう。
クレジットカード納付やスマートフォン決済を利用できる場合もありますが、決済手数料や利用上限の確認が必要です。
振替納税・ダイレクト納付を選ぶ際の確認ポイント
振替納税は、あらかじめ手続きした預貯金口座から引き落とす方法です。ダイレクト納付は、e-Taxを利用して届出済みの口座から納付する方法です。
申込期限、対象税目、引落日、口座残高を確認し、申告書の作成と並行して納付方法を決めましょう。
納税額が大きくなりそうなとき|資金繰りを早めに見える化する方法
個人事業主や不動産を売却した方は、納税額が大きくなることがあります。申告前に利益と納税見込み額を確認し、納税資金を別口座に確保するなど、資金繰りを見える化しましょう。
事業では、消費税、所得税、住民税、社会保険料など、時期の異なる支払いも含めて確認することが大切です。
納付が難しい場合は|放置せず税務署への相談を検討しましょう
納付が難しい見込みでも、申告や連絡をせず放置することは避けましょう。国税の納付が一時に難しい場合には、一定の要件のもとで換価の猶予や納税の猶予を受けられることがあります。
利用できる制度や必要書類は状況により異なります。一時的な資金不足か、事業収支の課題かを分けて考え、帳簿や資金予定表をもとに税務署へ早めに相談してください。
税務署・e-Tax・税理士のどれを選ぶ?申告方法の判断ガイド
ご自身で進めやすいケース|給与・年金・控除中心で内容が比較的シンプルな場合
給与が1か所で、源泉徴収票と控除資料がそろっている方、公的年金と医療費控除・寄附金控除が中心の方は、ご自身でe-Taxを利用して申告しやすいケースがあります。
会場相談を利用する場合も、資料を整理し、不明点をメモしてから行くと手続きを進めやすくなります。
税理士への相談が役立ちやすいケース|帳簿・経費・不動産・相続・複数所得がある場合
次のような場合は、税理士への相談で状況を整理しやすくなります。
- 帳簿が未整理で、経費の判断に迷う
- 不動産収入や不動産売却がある
- 相続、準確定申告、相続税申告が重なる
- 給与、副業、事業など所得の種類が多い
- 消費税申告やインボイス制度への対応が必要
- 資金繰りや法人化も検討している
税額だけでなく、資料保存、将来の売却、事業承継まで視野に入れて考えることが大切です。
相談前にそろえると進めやすい資料と質問メモ
前年の申告書控え、今年の収入資料、帳簿や通帳、領収書、控除証明書を、そろう範囲で持参しましょう。すべてがそろっていなくても、ある資料とない資料を伝えれば、次に集めるものを整理できます。
経費になるか、申告が必要か、納税見込みを知りたいかなど、質問を箇条書きにしておくと相談が進めやすくなります。
相談のタイミング|申告直前だけでなく、開業・相続・売却の前から整理する選択肢
確定申告が近づいてからだけでなく、開業前、法人化を考える時、不動産を売却する前、相続開始直後の相談が役立つこともあります。期限や選べる制度は時期で変わる場合があるため、迷う段階から資料や流れを整理しておくと安心です。
確定申告を翌年以降の経営に生かす|会社設立・融資・助成金・資金繰りへのつなげ方
申告書と決算書は、利益と資金の流れを見直すための基礎資料です
確定申告書や青色申告決算書は、税金を計算するためだけの書類ではありません。売上、経費、利益、借入金を振り返り、収益性や資金の動きを確認する基礎資料になります。
利益が出ていても資金が残らない場合は、借入返済、設備投資、在庫、売掛金の回収時期も確認しましょう。
創業・会社設立後に整えたい経理の仕組み|毎月の記帳で申告負担を軽くします
創業時や会社設立時には、売上管理、事業用口座、領収書の保管、会計ソフトの運用を早めに決めることが大切です。月ごとに帳簿を確認する仕組みがあれば、決算や確定申告の直前に慌てにくくなります。
法人化は税金だけでなく、利益、社会保険、資金繰り、事業計画をあわせて考えましょう。
融資や助成金の検討では、正確な申告書・決算書控えが役立つことがあります
融資や助成金・補助金の申請では、申告書や決算書の提出を求められることがあります。日頃から正確な帳簿を整え、申告書控えや納税証明書を保管しておくと準備を進めやすくなります。
当事務所では、会社設立後の税務・会計に加え、資金繰り、創業計画書や融資資料の整理も、ご状況に応じて支援しています。
大垣市の確定申告でよくある質問
確定申告会場の予約や入場整理券は必要ですか?
予約や入場整理券が必要かどうかは、対象年分や会場により異なります。大垣税務署などが公表する当年の案内で、受付方法、受付時間、持ち物を確認してから出かけましょう。
大垣市役所で確定申告の相談や提出はできますか?
大垣市役所で対応する申告相談や受付の有無、対象となる手続きは、年度ごとの公式案内で確認してください。所得税及び復興特別所得税の確定申告については、国税庁や大垣税務署の案内もあわせて確認すると安心です。
確定申告書は郵送でも提出できますか?
申告書は郵送で提出できます。提出先は原則として納税地を所轄する税務署です。期限内に提出したことを確認できるよう、控えの扱いや郵送方法を事前に確認し、添付書類の入れ忘れにも注意しましょう。
副業が少額でも確定申告は必要ですか?
副業の収入額だけでなく、給与の状況、必要経費を差し引いた所得、ほかの所得との関係で判断します。給与所得者で年末調整済みの場合でも、給与所得・退職所得以外の所得が20万円を超えると、原則として所得税の確定申告が必要です。
ただし、20万円以下でも住民税の申告が必要になる場合があります。少額だから不要と決めつけず、内容を整理しましょう。
医療費控除だけならスマートフォンで申告できますか?
給与所得と医療費控除が中心で、資料がそろっている場合は、スマートフォンで申告しやすいケースがあります。ただし、利用環境や入力できる内容は変わることがあるため、対象年分の国税庁の案内を確認してください。
期限を過ぎてしまった場合でも確定申告はできますか?
期限を過ぎた後でも申告はできます。申告義務がある場合は、気付いた時点で早めに申告・納付を進めることが大切です。延滞税や無申告加算税がかかる場合もあるため、資料が不十分なときや納付が難しいときは、税務署や税理士に相談しましょう。
相続した実家を売った場合、誰に相談すればよいですか?
売却手続きでは不動産の専門家への相談が必要になることがあります。一方、売却による所得税、相続税、特例の検討は税理士に相談できます。売買契約書、相続関係書類、被相続人が取得した際の資料を保管し、契約前または売却後早めに確認しましょう。
まとめ|大垣市の確定申告は、会場確認と書類整理から無理なく始めましょう
大垣市で確定申告を行う際は、対象年分の会場・受付方法・期限を確認し、ご自身に必要な申告を整理することから始めましょう。資料は収入、経費、控除、前年の控えに分けると、e-Tax、会場相談、税理士への相談のいずれにも役立ちます。
事業の帳簿、不動産売却、消費税、相続、準確定申告が関係する場合は、手続きや期限が複数になります。申告を終えるだけでなく、翌年以降の資金繰りや経営、相続準備につながる資料として活用していきましょう。
確定申告や相続、事業の帳簿整理でお困りの際は、春日部敬子税理士事務所へお気軽にご相談ください。